先端製造業がけん引し、貿易が拡大
税関当局が10月14日の説明会で公表した統計によると、中国の2026年1~9月の貨物貿易額は39兆9,400億元で、前年同期比18.8%増となった。産業用ロボット、電子部品、コンピューター部品、電気設備などの貿易額は10兆元を超え、全体の伸びに11.3ポイント寄与した。
目次
輸出額は16.4%増の23兆2,000億元、輸入額はそれを上回る22.3%増の16兆7,400億元だった。輸出から輸入を差し引くと、1~9月の貨物貿易黒字は6兆4,600億元となる。
年を通じて伸びは加速した。貿易額は第1四半期に15.3%、第2四半期に18.3%、第3四半期に22.3%増加した。9月の貿易額は27.5%増の5兆1,600億元となり、月間の伸び率は6カ月連続で2桁を維持した。
こうした拡大は、特に技術製品や自動車を中心に、中国製造品への海外需要が強いことを示している。一方、貿易相手国が北京に不均衡の是正を求めるなか、中国では消費、投資、不動産の低迷が続き、経済の重荷となっている。
複数の統計には注意が必要だ。報道によって、ドル建ての貿易収支、半導体の伸び率、国際通貨基金(IMF)の経済見通しに食い違いがある。また、人民元建ての数値とドル建ての伸び率では通貨の基準が異なる。これらの統計を相互に置き換えて扱うべきではなく、食い違うドル建ての報道を一つの整合的なデータセットにまとめることもできない。
9月、四半期を力強く締めくくる
人民元建てでは、9月の輸出額は29.6%増の3兆300億元、輸入額は24.6%増の2兆1,300億元だった。差し引きした月間の貨物貿易黒字は9,000億元となった。
大半の報道が伝えるドル建ての数値では、輸出は36.3%増、輸入は31%増だった。輸出の伸びは8月の25%から加速し、輸入も28.2%から伸びが強まった。エコノミスト予想のそれぞれ25.5%、24.5%を、9月の実績は10.8ポイント、6.5ポイント上回った。
ある報道によると、9月の輸出額は4,471億8,000万ドル、輸入額は3,136億5,000万ドルだった。差額は1,335億3,000万ドルで、大半の報道が伝える月間黒字約1,335億ドルと整合する。輸出の伸びは39.6%を記録した2月以来の大きさとされた。
報告期間の間に人民元の為替レートが変動すると、同じ貿易の流れでも通貨換算によって伸び率が異なる場合がある。このため人民元建てとドル建ての指標は分けて示す必要があるが、すべての食い違いの理由が説明できるわけではない。食い違う報道の一つは、9月の輸入の伸びを31%ではなく20.4%とし、ドル建ての黒字額も大幅に小さいとしている。
黒字は年間記録を更新する水準に近づいているのか
大半の報道は、中国の1~9月の貨物貿易黒字を約9,380億ドルとし、より正確な数値として9,381億1,000万ドルを挙げる報道もある。これを前年通年の過去最高額1兆2,000億ドルと比較している。
この数値に基づくと、黒字は9カ月で前年の年間記録の約78.2%に達した。1兆2,000億ドルを超えるには、最終四半期におよそ2,619億ドルを超える黒字、つまり月平均で873億ドル超が必要となる。これは予測ではなく計算値であり、数値の比較可能性を前提としている。
一方、食い違う報道は9月の黒字を904億5,000万ドル、8月を765億ドル、1~9月の収支を8,750億ドルとしている。また、前年の年間記録を9,921億ドルと比較している。ほかの大半の報道では、9月と8月の黒字はそれぞれ1,335億ドル、1,191億ドルとされる。
どちらの報道も黒字の拡大を伝えているが、その規模や更新する可能性のある記録には大きな差がある。矛盾を解消する根拠は示されていない。より広く報じられている月間の数値を使うと、黒字は8月から9月にかけて144億ドル、約12.1%増加した。
貿易拡大の大きな部分を技術製品が占める
10月14日の国務院新聞弁公室の説明会では、2026年1~9月が、比較可能な期間として過去5年間で最も速い貿易成長を記録したと説明された。特に注目されるのは、先端製造品の一群に成長が集中している点だ。
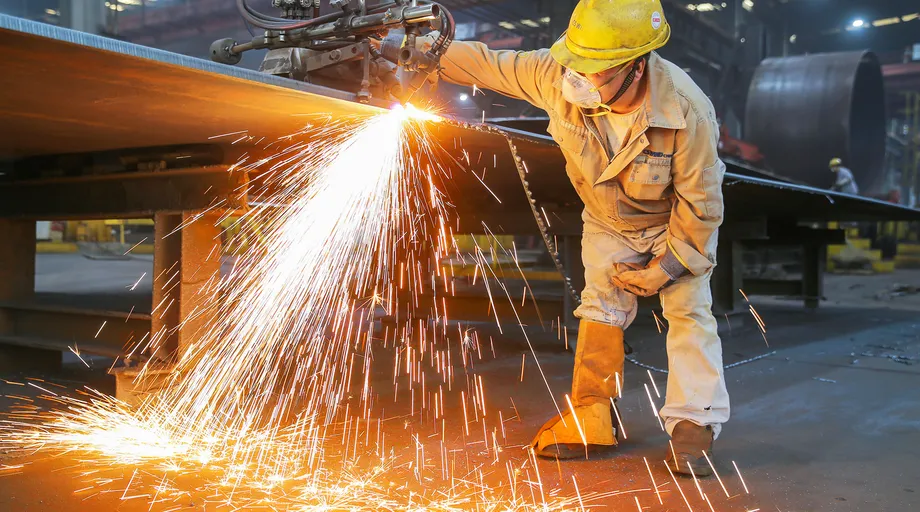
産業用ロボット、電子部品、コンピューター部品、電気設備の輸出入合計は10兆元を超え、58.9%増加した。全体の貨物貿易額の伸び率18.8%に対する寄与度は11.3ポイントで、増加分の約60%に相当する。これらの貿易額は、総額39兆9,400億元の4分の1超を占めた。
これらは輸出だけでなく、輸出入の合計を示す数値だ。メーカーが使う部品と海外に販売する完成品の双方を含め、技術製品の需要が双方向の貿易を動かしていることを示している。
大半の報道によると、1~9月の半導体輸出額は108.1%増、データ処理機器と部品は54.6%増、自動車輸出は54.3%増だった。これに対し、食い違う報道はそれぞれ24%、23.5%、23.2%と大幅に低い伸びを示している。増加傾向は一致するが、規模は確定していない。
中国の自国ブランドも存在感を高めた。輸出は26.7%増加し、総輸出額に占める割合は24.8%と、2ポイント上昇した。前年のシェアは22.8%に相当し、ブランド輸出が輸出全体を上回るペースで伸びたことが分かる。
半導体の輸出額、出荷数量を大きく上回る伸び
9月の半導体統計は、貿易額の増加が物理的な出荷量の同程度の増加を必ずしも意味しないことを示している。ある報道は、集積回路基板の輸出額が136%増えた一方、輸出数量の増加は1%にとどまったとしている。別の報道は、集積回路の輸出額が136%増の449億5,000万ドルだったと伝えている。
品目の説明が異なるため、両者を自動的に同一の統計とみなすべきではない。それでも、金額と数量の伸びに大きな差があることは、見出しの伸び率を生産量の指標と読み違えないよう注意を促している。価格の変化や販売製品の構成も輸出収入を押し上げる可能性がある。
人工知能(AI)インフラ関連の需要が、中国の技術製品の出荷を支えている。半導体価格の上昇も輸出額の増加に寄与した。貿易統計からは、増加分のうち、価格上昇、高価格帯製品への移行、数量の増加がそれぞれどれほどを占めたかは分からない。
関連企業の動向からは、この市場に資金が流入している様子もうかがえる。長鑫存儲技術(CXMT)は、上海株式市場への上場を前に少なくとも86億ドルを調達し、初日の株価は466%上昇したと報じられた。第1四半期の世界DRAM出荷に占める同社のシェアは約9%だったという。DRAMは、コンピューターシステムの稼働中にデータを一時的に保持するメモリーだ。
また、テンセントは、東南アジアのオラクルのデータセンターを通じて約10万個のAIチップを利用するため、5年間で約70億ドルを支払う契約に合意したと報じられた。これは海外のコンピューティング能力に関する取り決めであり、中国へのチップの物理的な輸入ではない。この取引も株式上場も、貨物輸出に直接計上することはできない。
自動車、旺盛な需要と欧州の規制強化に直面
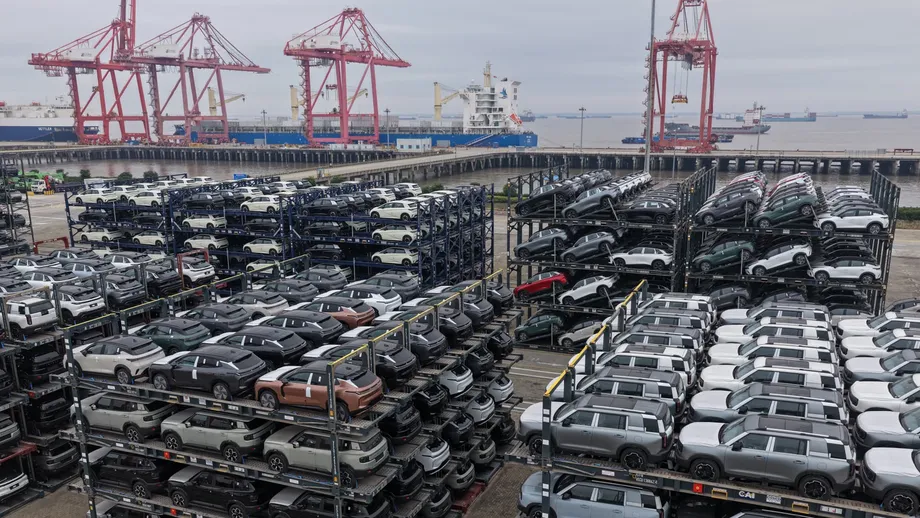
中国の自動車輸出台数は9月に56.3%増の118万台となり、輸出額は62%増加した。乗用車の輸出は別の統計で64%増とされた。これらは対象範囲の異なる数値であり、相互に置き換えるべきではない。
輸出台数より輸出額の伸びが速いことは、1台当たりの平均受取額が増えた可能性を示している。ただし、この数値だけでは価格変動と、より高価格の車種への構成変化を区別できない。電気自動車とハイブリッド車が需要を押し上げたとされる。
欧州連合(EU)のマロシュ・シェフチョビッチ通商担当委員は、中国の王文濤商務相との協議後、北京との合意により今後数年間で中国製ハイブリッド車のEU域内への輸入を半減させると述べた。措置の詳細は12月に示される見通しだった。具体的な実施時期や執行規則、削減幅の算定方法は明らかになっていない。
規制が発効する前に輸出を前倒しする動きが出る可能性がある。そのため、ある月の好調な実績だけでは、新たな制限の開始後も同じペースで需要が続くことを必ずしも示さない。
BNPパリバ・アセットマネジメントのシニア市場ストラテジスト、エカテリナ・ビゴス氏は、欧州貿易の均衡化に向けた取り組みは、価値の高い中国製品の輸出を直接狙ったものだと述べた。また、東南アジアや中南米で販売を拡大しても、欧米の需要を完全に補うことはできないと警告した。食い違う報道は、同様の見解をピクテ・アセット・マネジメントのキャサリン・ギガス氏の発言として伝え、直接的な圧力は米国の措置によるものとしている。
輸入統計が示す、ばらつきのある状況
人民元建てでは1~9月の輸入が輸出を上回るペースで伸びたが、品目や貿易相手国全般で需要が一様に強まったわけではない。中国は120を超える国・地域との輸出入をともに増やした。中国と自由貿易協定を結ぶ相手国のうち、70%超で双方の貿易が増加した。
報道によると、税関が追跡する主要国すべてに対して輸出が増えた一方、マレーシア、ドイツ、英国からの輸入は減少した。9月の対米輸出は約39.6%増とされ、ドル建て輸出全体の伸びを上回った。別の報道は米国向け出荷が圧力を受けていると伝えているが、比較可能な月間数値を示しておらず、9月に減少したことを裏付けるものではない。
エネルギーの購入は、数量ベースで低調だった。原油の輸入量は6カ月連続で2桁減となった一方、金額は5月以来初めて増加した。原油と天然ガスはいずれも、年初からの輸入量が減少したと報告されている。
希土類と肥料も1~9月の輸出量が減少した一方、肥料の輸入は急増した。輸出規制と備蓄が要因として挙げられた。こうした動きを合わせて見ると、輸入額全体の大幅な増加だけでは、国内需要が広範に回復したとは言えないことが分かる。
輸送手段にも変化があった。貨物貿易に占める道路輸送の割合は3.4ポイント上昇し、航空貨物の貿易額は37.2%増えた。説明会では、こうした変化は地域間の貿易の緊密化や、技術製品、高額商品、生鮮農産物の出荷増加と関連づけられた。
貿易協議が相次ぐ日程
外交合意が第4四半期の貿易環境を形作っている。報道によると、9月にワシントンで開かれた習近平国家主席とドナルド・トランプ大統領の首脳会談では、関税休戦の延長と、双方がそれぞれ300億ドル相当の品目への関税を引き下げることで合意した。合計では600億ドルとなる。食い違う報道の一つは300億ドルとのみ伝えており、一方の額なのか合計なのかは明らかにしていない。
報じられた動きの時系列は次の通り。
- 9月:習氏とトランプ氏が関税休戦の延長と一部品目への関税引き下げに合意。
- 10月初め:北京との欧州協議で、中国製ハイブリッド車の輸出に関する合意が発表された。
- 10月14日:中国が1~9月の貨物貿易統計を発表。
- 10月15日:製造業者と海外バイヤーを対象とする広州交易会の開幕が予定された。
- 翌週:7~9月期の経済成長率の発表が見込まれた。
- 12月:ハイブリッド車貿易に関する欧州の措置の詳細が示される見通し。
- 1月:延長された包括的な関税休戦の期限として、一つの報道がこの時期を挙げた。
米国は中国などの貿易相手国を対象に、産業の過剰生産能力についても調査を進めていた。これは、生産能力が持続可能な需要を上回り、異例に大量の製品が海外市場へ流入しているかどうかをめぐる問題だ。
為替レートも対立点となっている。中国人民銀行は、貿易上の優位を得るために人民元を意図的に安く抑えているとの主張を否定した。批判する側は、人民元安によって中国製品が海外で安くなると主張する。貿易総額だけでは、為替変動が輸出の伸びにどの程度寄与したかは判断できない。
輸出好調でも国内成長の課題は解消せず
消費と投資が低迷し、不動産不況が続くなか、輸出が経済活動を下支えしてきた。海外からの受注が好調であれば工場の操業を支えられるが、貨物貿易統計は家計消費を測るものではなく、国内の弱さが解消したことを示すものでもない。
大半の報道によると、中国の2026年の経済成長率目標は4.5~5%で、IMFは見通しを0.1ポイント引き下げて4.5%とした。食い違う報道はIMFの見通しを4.8%とし、目標についても5~5%とするなど、記述に明確でない点がある。こうした差異は解消されておらず、確定した一つの予測として示すべきではない。
国内需要の支援策として、住宅購入者の住宅ローン利払いに対する補助が挙げられた。今後発表される四半期の経済統計は、税関統計だけよりも幅広く成長を評価する材料になると見込まれていた。
カンファレンス・ボードのアジア太平洋担当シニアエコノミスト、マックス・ゼングライン氏は、世界的な人工知能への投資を、輸出部門にとって大きな不確実要因として挙げた。
「世界的なAI投資サイクルの減速は、他国が課す貿易制限よりも、中国の輸出の伸びに大きな脅威となる可能性がある」とマックス・ゼングライン氏は述べた。
中心的な緊張関係は数値にも表れている。技術製品は貨物貿易全体の増加分の約60%に寄与したが、こうした集中によって成長は海外の投資判断に大きく左右される。12月の自動車関連措置と次回の経済統計発表が、外需の強さと国内回復が両立するかを見極めるうえで、最も明確な予定上の節目となる。
要点
- 中国の2026年1~9月の貨物貿易額は39兆9,400億元で、18.8%増となった。
- 輸出額は23兆2,000億元、輸入額は16兆7,400億元で、計算上の黒字は6兆4,600億元。
- 先端製造品のグループは、貿易全体の伸びに11.3ポイント寄与した。
- 9月の貿易額は5兆1,600億元に達し、ドル建て輸出は36.3%増と報じられた。
- ドル建ての黒字、半導体の伸び、IMFの見通しをめぐり、報道に食い違いがある。
- ハイブリッド車貿易に関する欧州の措置は、12月に詳細が示される見通し。