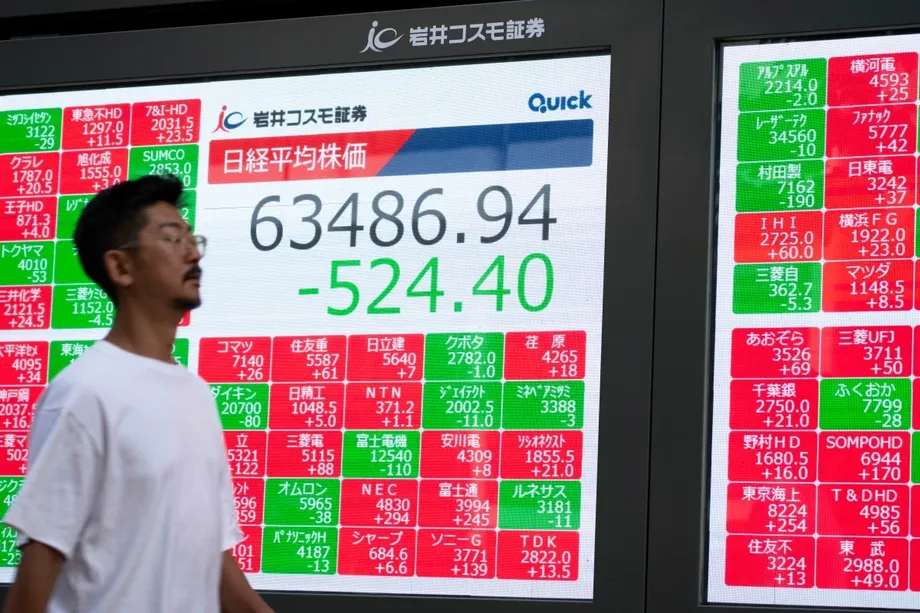
AIの収益性に疑問、東京市場の下げ拡大
人工知能(AI)投資のコストと収益性への懸念からテクノロジー株に売りが広がり、日本の日経平均株価は2026年10月15日木曜日午後0時55分時点で、前日比3,555.14ポイント(5.25%)安の64,189.15となった。5営業日続落で、すでに2,900ポイント超下落していた流れが続いた。
目次
東証株価指数(TOPIX)は115.50ポイント(2.82%)安の3,981.28。両指数とも日本株の下落を示したが、日経平均の下げ幅が大きかったのは、主要テクノロジー企業や半導体企業への売り圧力を反映した。
AI計算に使われるデータセンターを運営する米コアウィーブが発行した社債の急落が、下げのきっかけの一つとなった。投資家の間では、企業がコンピューティング基盤に巨額投資を行うための資金をどう調達するのか、また、コスト増を補えるほど収益が速いペースで伸びるのかとの懸念が強まっていた。
水曜日に米テクノロジー株が下落した後、売りはアジア全域に広がった。韓国総合株価指数(KOSPI)は8%、台湾の主要指数は3.4%下落。市場予想を上回る米インフレ率も、借入コストへの懸念を強め、圧力に拍車をかけた。
6営業日続落、下げ加速
東京市場では半導体製造装置株への売りで下落が始まり、昼休み後に下げが拡大した。日経平均は午前の取引を3,255.23ポイント安の64,489.06で終えた。午後0時55分までに、午前の終値からさらに299.91ポイント下落した。
木曜日の取引で日経平均は65,000を割り込み、6営業日続落となった。約2週間ぶりの安値を付けた。午後だけの下げ幅も、前の5営業日で失った2,900ポイント超を上回った。
主な動きは2営業日にわたって起きた。
- 10月14日:米国の9月インフレ率が市場予想を上回り、米国債利回りが一時上昇。ナスダック総合指数は約1.9%下落した。
- 10月15日午前:日本の半導体株が売られ、日経平均は午前の終値で3,255.23ポイント安の64,489.06となった。
- 10月15日午後0時55分:日経平均の下げ幅は3,555.14ポイント(5.25%)に拡大し、TOPIXは2.82%下落した。
これらの数値は取引時間中の動きを示す。木曜日の最終終値は発表されていない。
コアウィーブ社債が日本株に影響した理由
コアウィーブは、収益を生み出す前に多額の資金を必要とするAI業界の一分野に位置する。データセンターの運営には、AI開発企業が利用する処理能力を提供するため、計算用チップ、建物、電力供給、冷却設備が必要となる。
企業は社債の発行など借り入れによって、こうした支出を賄うことができる。社債とは、企業が投資家から借り入れる資金で、企業は合意した条件に基づいて利息を支払い、元本を返済する。既発社債の価格が下落すると、その価格で新たに購入する投資家が得られる利回りは上昇する。
コアウィーブ社債の価格下落は、AIインフラの資金調達コストに注目を集めた。同様の懸念を抱える企業は、利回り上昇によって今後の借り入れがさらに高くつく可能性がある。事業拡大のために資金調達を続ける企業にとって、投資で営業費用と資金調達コストの両方を賄えるだけの収益を上げられるかが、より厳しく問われることになる。
日本の半導体メーカーや装置メーカーも、この問題の影響を受ける。顧客企業がコンピューティング能力への支出を続けることに依存しているためだ。データセンター運営企業の予算が厳しくなると投資家が見込めば、関連プロジェクトに製品を供給する企業の株に支払う価格も引き下げる可能性がある。
コアウィーブの利率9.625%、2032年償還の社債利回りは14.8%、利率9.75%、2031年償還の社債利回りは約14.9%となった。社債価格の下落幅を示す正確な数値は発表されていない。株式市場に広がった懸念の中心は、資金調達と将来の収益性だった。
インフレが高コストの投資サイクルに追い打ち
米国の消費者物価は9月に前年同月比3.7%上昇し、8月の3.4%から加速した。上昇率はエコノミストの予想を上回り、年間インフレ率は0.3ポイント加速した。
インフレが続けば、中央銀行が需要と物価上昇を抑えるために借入コストを活用することから、金利がより長期にわたって高止まりする可能性がある。大規模な投資を計画する企業にとって、金利上昇は新規融資や社債による資金調達を割高にする。
米10年国債利回りは水曜日に一時5.32%を上回った後、5.10%に低下した。10月初めには5.35%に達し、2002年以来の高水準となっていた。米国債利回りは、投資家が他の投資を評価する際の基準となるため、米政府以外の幅広い資金調達環境にも影響する。
AI関連企業は、資金調達コストと、投資が収益を生むまでの速さという二つの関連した懸念に直面していた。投資家は、収益の伸びがコスト増に追いつかない可能性を警戒していた。借入費用の上昇は、その圧力をさらに強める。
米政府債務の増加や、イラン戦争に伴うエネルギーショックに関連したインフレ懸念も債券市場の重しとなった。米国債利回りが水曜日の高値から低下した後も、アジアのテクノロジー株は下落を続けた。
日本の半導体・テクノロジー株に売り集中
メモリー半導体大手のキオクシアホールディングスは、取引時間中に一時11.2%下落した。OpenAIに出資するソフトバンクグループは9.6%安、半導体製造装置メーカーの東京エレクトロンは7.5%安となった。
取引時間中の別の数値では、アドバンテストが7.4%安、レーザーテックが8.8%安、電子部品メーカーの太陽誘電が4.5%安だった。メモリー、半導体検査、製造装置、AI関連企業への投資など、テクノロジーのサプライチェーンの複数分野に損失が広がった。
売りが広範囲に及んだことが重要なのは、各社の役割が異なるためだ。データセンター運営企業は計算能力を調達し、半導体メーカーは部品を生産し、装置メーカーは半導体の製造に必要な機械を販売する。AI投資が続くとの見通しが、それぞれの事業見通しを結び付けている。
銀行株も下落したが、下げ幅は小さかった。三菱UFJフィナンシャル・グループと三井住友フィナンシャルグループはそれぞれ1.1%安、みずほフィナンシャルグループは1.8%安となった。TOPIXの下落は、最大の損失を被ったテクノロジー企業以外にも売りが広がったことを示した。
日本では、より明るい経済指標も発表された。8月のコア機械受注は市場予想を上回って増加した。機械受注は企業の設備投資を示す指標として注目される。木曜日の市場では、世界的なテクノロジー関連支出と資金調達への懸念が、取引時間中にこの国内指標を上回る重しとなった。
韓国市場ではさらに急激な下落
韓国のKOSPIは8%安の5,527.12となり、日経平均より下落率が大きかった。サムスン電子は9.7%安、メモリー半導体メーカーのSKハイニックスは11.1%安となり、世界のエレクトロニクス産業を支える大手2社が売りの中心となった。
KOSPIは前月にも16%超下落していた。木曜日に示された水準は、AIへの期待で市場が過去最高値に達した6月に超えていた9,000の節目を約39%下回る。これは、それ以前の急上昇から株価がどれだけ反落したかを示している。
台湾加権指数は3.4%下落した。台湾積体電路製造(TSMC)は決算発表を前に1.8%安となった。同社は他社向けに半導体を製造しており、決算は先端コンピューティング部品の需要をめぐる投資家の懸念に直結する。
香港ハンセン指数は1.3%安の24,009.28、上海総合指数は2%安の3,692.65となった。オーストラリアのS&P/ASX 200は0.2%安の8,710.20と下げ幅が大幅に小さかった。半導体・AI関連企業の存在感が大きい市場ほど圧力が強く、他の市場では下落が比較的限定的だったことがうかがえる。
ウォール街のテクノロジー株安がアジア市場を方向付け
水曜日の米国市場は、アジア市場の下落の直接的な背景となった。ナスダック総合指数は約1.9%安、S&P 500種株価指数は1.1%安、ダウ工業株30種平均は0.1%安だった。
主要半導体株は米国市場全体より大きく下落した。エヌビディアは3.2%安、ブロードコムは3.1%安、アドバンスト・マイクロ・デバイセズ(AMD)は5.7%安となった。こうした動きに続き、関連製品や装置を供給する日本や韓国の企業にも売りが広がった。
アジアの取引時間中、米株価指数先物も下落していた。東京、ソウル、台北の投資家は、企業の資金調達をめぐる懸念に加え、国際市場の地合い悪化にも直面していた。
米株価指数間の下落率の違いが、今回の動きを説明する一助となる。水曜日は市場全体よりテクノロジー株への圧力が強く、その弱さが木曜日のアジア半導体株にも波及した。日経平均の5.25%安と韓国KOSPIの8%安は、ナスダックの下落率を上回った。
エネルギー価格がインフレ懸念を意識させる
木曜日の取引で原油価格は下落したものの、2月下旬にイラン戦争が始まる前と比べて高い水準にとどまった。北海ブレント原油は1.5%安の1バレル104.47ドル、米国産標準油種は1%安の94.17ドルとなった。
戦争前のブレント原油は1バレル約72ドルで取引されていた。下落したものの、104.47ドルはなお当時の水準を約45%上回っていた。エネルギー価格の上昇は輸送、製造、家計のコストを押し上げるため、インフレが投資家の懸念であり続けた理由の一つとなっている。
AIインフラは、大量のコンピューティング機器を稼働・冷却するための電力にも依存する。そのため、エネルギーコストは半導体、建設、利払いと並び、業界の支出課題の一部となる。
木曜日の売りは、こうしたコストを将来の収益と同時に考慮させるものとなった。AIインフラを供給する企業は、エネルギー高、債券利回りの高止まり、大規模投資がいつ利益を生むのかという懸念の高まりを背景に、より厳しい財務環境のもとで評価されていた。
要点
- 日経平均は10月15日午後0時55分時点で5.25%安の64,189.15となり、6営業日続落となった。
- TOPIXは2.82%下落し、売りが下げの大きかったテクノロジー株以外にも広がったことを示した。
- コアウィーブ社債の価格下落で、AIインフラの資金調達とコスト増を賄える収益への懸念が強まった。2032年償還債と2031年償還債の利回りは、それぞれ14.8%と約14.9%だった。
- 米国の年間インフレ率は8月の3.4%から、9月には3.7%へ加速し、金利をめぐる懸念が強まった。
- キオクシア、ソフトバンクグループ、東京エレクトロンが大きく下落し、韓国のKOSPIは8%安となった。
- ブレント原油は取引時間中に下落したものの、イラン戦争前の概算水準を約45%上回った。