6年に及ぶ争いが決着、市場は大きく反応
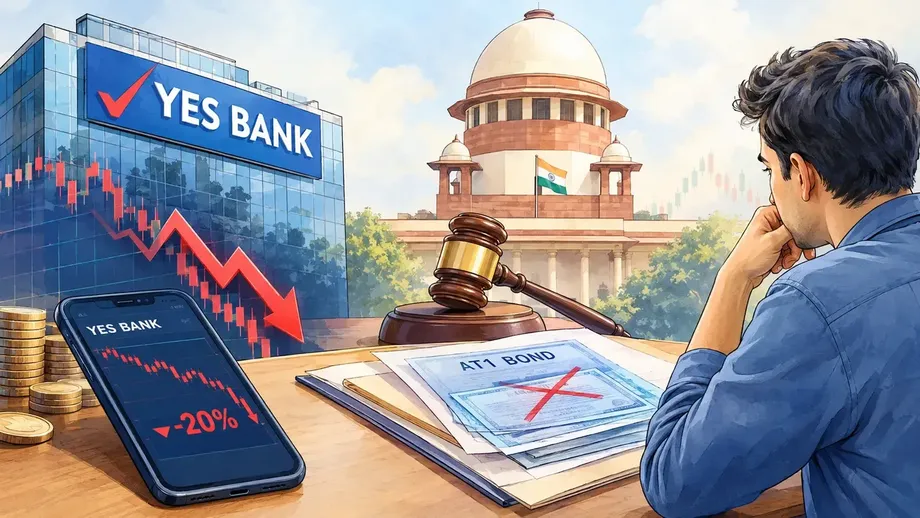
2026年10月15日、Yes Bank株は最大20%下落し、16.96ルピーを付けた。最高裁が、2020年3月の救済措置で同行が実施した84億1,500万ルピー相当のその他Tier1(AT1)債の償却を無効とした判断を支持したためだ。この判決により、投資額がゼロに減額された債券保有者には回収への道が開かれる一方、同行は判決結果を会計上どう処理するかという判断を迫られる。
目次
ディパンカル・ダッタ判事とオーガスティン・ジョージ・マシー判事の裁判体は、ボンベイ高裁が2023年1月20日に下した判決を不服とするYes Bank、インド準備銀行(RBI)、中央政府の上訴を棄却した。債券保有者側はAxis Trustee Services Ltd.が代理した。
最高裁の裁判体は、次のように判断を示した。
問題となっている判決に介入する理由は認められない。
争点は、同行の再建スキーム発効後に、管理人が債券を償却する権限を有していたかどうかだった。償却を認める条項はスキーム案には盛り込まれていたが、政府が承認した最終版では削除されていた。
国立証券取引所(NSE)とボンベイ証券取引所(BSE)を合わせた取引量は6億2,200万株を超えた。日中安値の16.96ルピーは、前日終値の21.20ルピーから1株当たり4.24ルピー下落した水準だった。市場全体が約1.5%上昇する中、同行株の下げは際立った。
株主にとって当面の懸念は、債券保有者の権利回復が同行の中核的な自己資本、今後の決算、現金支払いにどう影響するかだ。債券保有者にとっては、6年を超える訴訟を経て得た法的勝利となるが、実際の回収手続きはこれから決まる。
管理人の権限が争点となった理由
ボンベイ高裁は、管理人が債券を減額した2020年3月14日より前の同月13日に、Yes Bankの再編が完了していたと認定した。最終的な再建スキームには、債券の償却を認める具体的な条項がなかった。
債券保有者は、スキーム案では償却が明示的に想定されていたため、その条項が削除されたことは重要だと主張した。政府がその規定を含まない最終スキームを承認した以上、管理人が独自に投資を取り消すことはできないというのが彼らの主張だった。
最高裁は、再建スキームに具体的な権限の定めがない中で管理人が行動できたか、また、債券の減額がRBIの適用対象となるマスター通達と債券の目論見書に準拠していたかを検討した。マスター通達は規制当局の特定分野に関する規則をまとめたもので、目論見書は投資商品の条件やリスクを示す。
最高裁はこれらの論点について、控訴人側の主張を退けた高裁の結論を支持した。また、減額後の状況変化により本案の判断が不要となったかも検討し、実体的な法的論点を判断することを選んだ。
高裁は、当局が法律で認められた追加措置を取る余地を残していた。これにより、承認済みの救済措置の下で認められる権限と、当該債券に適用される規則に焦点が置かれた。
救済措置が法廷闘争に発展するまで
不良債権の増加、ガバナンス上の懸念、預金引き出しへの対応能力をめぐる不安で信頼が損なわれたことを受け、Yes Bankは2020年に救済措置に入った。RBIが介入し、政府は1949年銀行規制法に基づく再建を承認。インドステイト銀行(SBI)などの金融機関が支援した。
主な経緯は次の通り。
- 2020年3月5日:RBIがYes Bankにモラトリアムを課し、救済策が整うまで銀行業務を制限した。
- 2020年3月13日:高裁の認定によると、再建スキームに基づき同行が再編された。
- 2020年3月14日:管理人が84億1,500万ルピー相当のAT1債をゼロに減額した。
- 2021年4月:インド証券取引委員会(SEBI)が、流通市場でのAT1債の不適切販売疑惑をめぐり、Yes Bankに2億5,000万ルピーの罰金を科した。
- 2023年1月20日:ボンベイ高裁が債券の償却を取り消した。
- 5月20日:最高裁が双方の主張を聞いた後、判決を留保した。
- 2026年10月15日:最高裁が上訴を棄却し、Yes Bank株は大きく下落した。
Yes Bankは2013年、2016年、2017年にAT1債を発行していた。減額の対象となったのは2016年と2017年の発行分だった。
預金とは異なるAT1債の特徴
AT1債は、損失を吸収するための財務的な余力である自己資本を強化する目的で銀行が発行する証券だ。2008年の世界金融危機後に策定されたバーゼルIIIと呼ばれる銀行規制の枠組みの一部をなす。
投資家は通常、普通社債より大きなリスクを受け入れる代わりに、クーポンと呼ばれる利息を受け取る。AT1債は無担保で、保有者に返済を保証する特定の資産は設定されていない。また、永久債であり、返済期限が定められていない。
所定の財務上のストレス条件に達した場合、債券を減額したり株式に転換したりできる条項が設けられることがある。この損失吸収機能が、銀行が規制上の自己資本に算入できる理由の一つであり、投資家が保有に対してより高いリターンを求める理由でもある。
銀行預金は、預金契約に基づいて口座に預けられた資金だ。AT1債の購入は、定められた条件下で損失を被る可能性がある証券への投資を意味する。この違いは、影響を受けた個人投資家の多くが同行の顧客でもあったYes Bankのケースで、とりわけ重要となった。
今回の法的争いでは、こうした契約上のリスクが再建スキームや管理人の権限、RBIの規則とどう整合するかを裁判所が検討する必要があった。最高裁の判断により、この債券の減額を退けた高裁判決は維持された。
資金を回収できるのは誰か
Axis Trustee Servicesは、投資の取り消しを覆すよう求めた社債保有者を代理した。機関投資家と個人投資家の双方が影響を受け、債券をゼロ評価にしていた投資信託も含まれる。
訴訟で提出された資料によると、約679億ルピーを投資した個人投資家は1,346人に上った。このうち1,311人はYes Bankの顧客で、保有額は約663億ルピーだった。
この数字から、確認された個人投資家の約97%が同行の顧客だったことが分かる。彼らの保有額663億ルピーは、個人投資家全体の679億ルピーの約98%に相当する。複雑な銀行証券が既存顧客に販売されたことが、別個の規制上の懸念となった背景がうかがえる。
2021年4月のSEBIによる2億5,000万ルピーの罰金は、発行済み証券を投資家が売買する流通市場での不適切販売疑惑に関するものだった。今回の訴訟で争われたのは、その後の再建時に債券が取り消されたことだった。
今後の回収をめぐる論点は、債券が復元されるのか、または返済されるのか、過去の利息をどう扱うか、実施時期はいつかだ。判決に関する報道では、支払い日程は示されていない。
年次利払いについて最高裁が示した見解
最高裁は、収入を目的に債券を購入した投資家に直接関わる、年次クーポンの支払いについても言及した。裁判体は、支払いは目論見書に従わなければならないと述べた。
ダッタ、マシー両判事は次のように述べた。
年次クーポンの支払いは、本件上訴の結果に左右されず、目論見書の定めに従って行われなければならない。
目論見書には証券を規律する契約条件が記載されているため、重要な意味を持つ。今後の支払いを把握するには、裁判所の指示を目論見書の条件とあわせて適用する必要がある。
クーポン支払いに関する指示により、判決後の実務では元本と年次利息の両方が論点となる。個人投資家にとっては、投資価値の回復と契約条件に基づく収入の受け取りは、回収の異なる側面であり、どちらも重要だ。
Yes Bankが説明する自己資本への影響
Yes Bankは、判決に伴う金銭的債務が生じた場合、該当する将来の報告期間に計上するとしている。また、財務への重大な影響は見込んでいないと説明した。
2023年の高裁判決後、当時の最高経営責任者プラシャント・クマール氏は、債券を復元しても総自己資本比率には影響しないと述べた。極端なケースでは、普通株等Tier1(CET1)資本が減少する一方で、AT1資本が増加する可能性があるとした。
通常CET1と略される普通株等Tier1は、普通株主資本や利益剰余金などを含む銀行の中核的な自己資本だ。AT1商品は資本構成の別の部分を成す。自己資本比率全体が変わらなくても、こうした区分間の変化は株主にとって重要となり得る。
争点となった84億1,500万ルピーは、10月15日時点で報告されたYes Bankの時価総額5,687億6,000万ルピーの約14.8%に相当する。この比較から投資家の懸念の大きさが分かるが、最終的な会計処理は判決がどのように実施されるかによって決まる。
株価下落は、すでに軟調だった期間の後に起きた。Yes Bank株は前年から約21%、2026年の年初からは約15%下落していた。投資家が同行の説明と照らして判決の影響を見極める中、今回の急落がさらに圧力を強めた。
政府が償却を擁護した理由
政府とRBIは、AT1債は金融ストレス時の損失吸収を目的に設計されており、償却はYes Bankの救済を支えたと主張した。政府は、債券の取り扱いが提案されていたことを背景に、SBIが約800億ルピーを出資したと述べた。
中央政府は、RBIのマスター通達と債券契約が、再建スキームとは独立した措置の根拠になると主張した。また、銀行が存続不能となった場合に適用される発動条件は、再建が完了する前に成立することもあり得ると述べた。
中央政府、財務省、RBI、Yes Bankを代理したトゥシャール・メータ法務次官は、AT1債の損失吸収機能が弱まれば、銀行システム全体に影響が及ぶと警告した。インドの銀行が発行したAT1債の残高は約1兆8,100億ルピー、すなわち1.81兆ルピーに上ると述べた。一方、中央政府の主張に関する別の報道では、残高は約1兆ルピーとされている。
債券保有者側は、今回の救済で行使された権限に焦点を当てた。代理人弁護士は、管理人は権限を逸脱し、承認済みのスキームと適用される法的手続きを守る必要があったと主張した。
救済に関する記録も審理の対象に
最高裁は判決を留保する前に、再建に関する閣議記録の提出を求めた。これには決議、議事録、関連文書が含まれた。
裁判体は、該当する閣議の規則、定足数の要件、出席者の氏名も求めた。定足数とは、会議で有効な議事を行うために必要な最低参加人数を指す。
こうした要請により、債券契約やRBIの規則に加え、正式な承認手続きも審理の対象となった。争いは救済の商業的な目的にとどまらず、実施に用いられた文書や意思決定にまで及んだ。
今後の救済策を手掛ける銀行にとって、この訴訟は再建スキームの文言と投資家に損失を負わせる法的権限が、計画の中心課題となることを示している。Yes Bankの投資家にとって当面の課題はより具体的だ。判決を債券の取り扱い、利払い、同行の会計に反映させることである。
要点
- 最高裁は、84億1,500万ルピー相当のAT1債償却を取り消した判断に対するYes Bank、RBI、中央政府の上訴を棄却した。
- 2026年10月15日、Yes Bank株は最大20%下落し、16.96ルピーを付けた。
- 最終的な再建スキームには、案の段階で盛り込まれていた償却条項が含まれていなかった。
- 最高裁は、年次クーポンの支払いは債券の目論見書に従う必要があると述べた。
- 訴訟資料では、約679億ルピーを投資した個人投資家が1,346人確認され、その大半はYes Bankの顧客だった。
- 債券保有者が回収する方法と時期は、今後決められる。