25ドルのメモリーチップが示す、供給逼迫の広がり
広く使われているDDR4 8Gbメモリーチップの8月の契約価格は25ドルに達し、2016年6月の2.90ドルから約8.6倍に上昇した。韓国では、サムスン製DDR5-5600 16GBメモリーモジュールの最安値が10月15日に349,740ウォンとなり、2025年9月の水準の約5倍に達した。メモリー不足は今や、家庭用パソコンから企業向けサーバーまで、あらゆる製品のコストを変えつつある。
目次
供給逼迫を引き起こしているのは人工知能(AI)だ。サムスン電子、SKハイニックス、マイクロンは、高帯域幅メモリー(HBM)やデータセンター向けのその他のメモリーに生産を振り向けている。その分、スマートフォン、ノートパソコン、テレビ、ゲーム機に使われる従来型製品の生産余力が減っている。
TrendForceは、汎用DRAMの契約価格が第4四半期にさらに10~15%上昇し、NAND型フラッシュメモリーの価格は15~20%上昇すると予測する。Gartnerは、供給不足と納期の遅れが2028年まで続き、大幅な供給増は早くても2027年半ばから後半になると見込んでいる。
影響は部品を買う企業にとどまらない。パソコンメーカーはストレージ容量を減らし、企業はサーバーの更新を再検討し、消費者は購入を先送りしている。購買力の大きい企業でさえ、価格に公然と不満を示し、将来の生産分を確保しようと競い合っている。
韓国はこの争奪戦の中心にある。韓国政府の半導体関連指標によると、2023年の同国の世界メモリー市場シェアは61%、DRAMシェアは73.5%だった。そのため、韓国メーカーがどのチップを生産するかという判断は、世界中の電子機器購入者に影響する。
AI向けメモリーが従来型チップを圧迫する理由
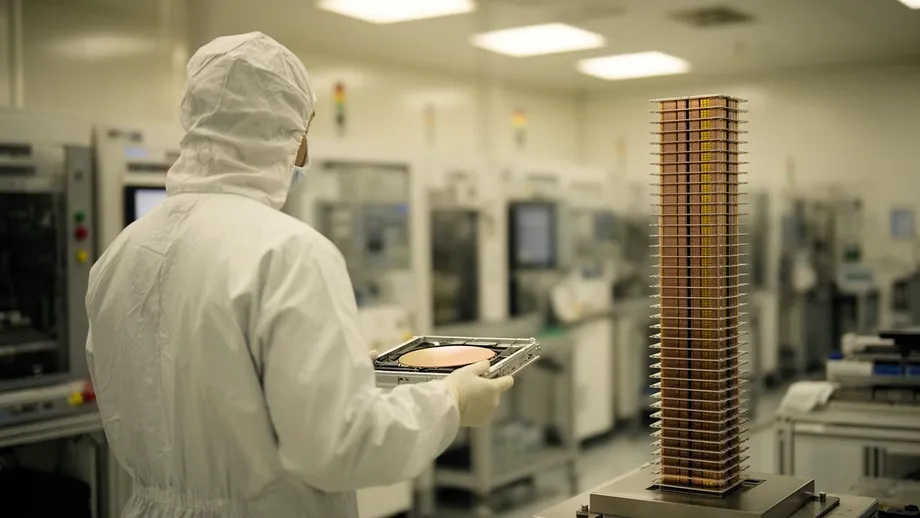
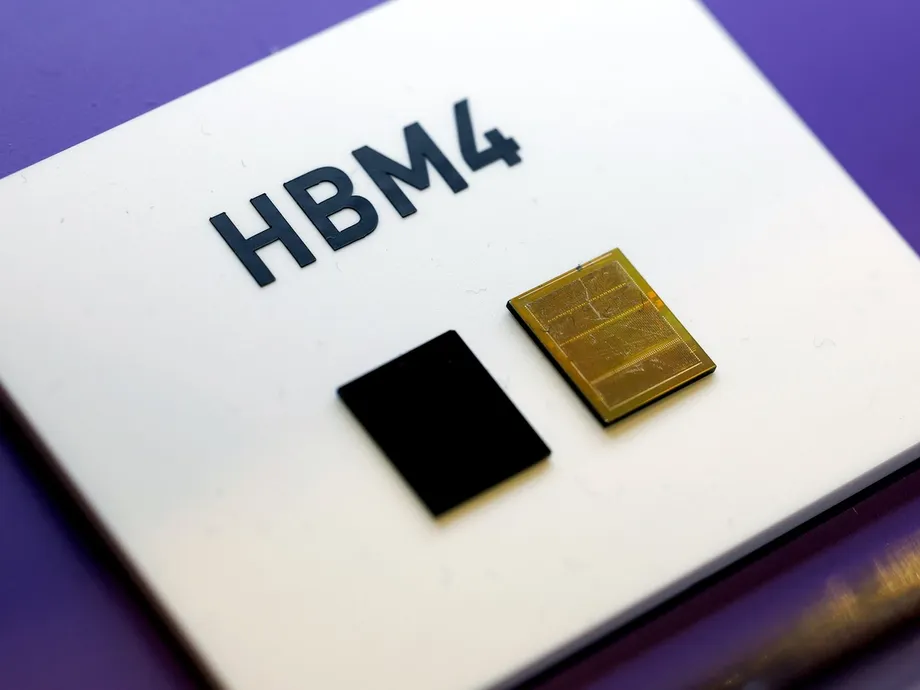
DRAMは、機器が動作中に必要とする情報を一時的に保持する。NAND型フラッシュメモリーは電源を切ってもファイルを保持し、ソリッドステートドライブ(SSD)に使われる。HBMはDRAMの一種で、複数のチップを高性能プロセッサーの隣に垂直に積層し、両者の間で膨大な情報を高速にやり取りできるようにする。
AIプロセッサーは、モデルの学習や回答の生成中に大量のデータを繰り返し移動させるため、この速度を必要とする。プロセッサーの計算が速くても、次の処理に必要な情報をメモリーが届けるまで貴重な時間を待つことがある。HBMはこの待ち時間を短縮する。
HBMの生産には、同量の従来型メモリーを作る場合より多くのシリコンウエハーの生産能力が必要になる。TechInsightsのシニアバイスプレジデント、チェ・ジョンドン氏によると、HBMはより大きなチップ面積を要し、積層と検査も必要だ。ウエハーとは、メーカーが多数の個別チップを作り、切り分ける前に使う薄いシリコン円盤のことだ。
教保証券は、DRAM全体の生産能力に占めるHBMの割合が、2025年の27%から2027年には40%に上昇すると推計する。13ポイントの増加となる。生産資源は大容量のサーバー向けDRAMにも振り向けられ、収益性の低い消費者向け機器用メモリーの供給がさらに逼迫している。
SemiAnalysisの推計では、HBMは他のメモリーの約3倍の価格で、パッケージ化されたグラフィックス処理装置(GPU)のコストの少なくとも半分を占める。サムスンが最近打ち出したAI向けメモリー戦略は、先端メモリー、サーバー容量の共有、高速ストレージを組み合わせており、サプライヤーがこうしたニーズを軸に事業を再編していることを示している。
過去の減産で余剰生産能力が乏しく
今回の不足は、メーカーが設備拡張に慎重になった市場の低迷に続いて起きている。新型コロナウイルスのパンデミック中、大手クラウド企業は供給障害への備えやリモートワークの支援のため、メモリーとストレージを積み増した。その後、需要が弱まり、在庫が積み上がり、価格は2022年から2023年にかけて下落した。
メモリー・ストレージ調査会社Coughlin Associatesのトーマス・カフリン社長によると、サムスンはこの低迷期に生産を50%削減した。同氏は、2023年後半に市場が回復し始めた際、メーカーは再び投資することに消極的だったと説明する。
カフリン氏は、そうした慎重姿勢が工場投資に及ぼした影響について、次のように説明した。
そのため、2024年と2025年の大半にかけて、新たな生産能力への投資はほとんど、あるいはまったくありませんでした。
半導体工場の建設には通常150億~200億ドルかかり、少なくとも2~3年を要する。設備の搬入、安定生産の確立、顧客の承認にも、さらに作業が必要だ。買い手が今になってより多くのチップを求めても、メーカーは以前に抑えた生産能力をすぐに補えない。
データセンター投資が需給バランスを変える
アマゾン、グーグル、マイクロソフト、メタのデータセンター関連投資は、合計で2024年の2,170億ドルから2025年には3,800億ドルに増加し、2026年には6,500億ドルに達すると予測されている。2026年の予測額は2024年のほぼ3倍だ。
Data Center Mapによると、世界で計画中または建設中の施設は約2,000カ所に上り、既存施設は約9,000カ所ある。マッキンゼーは、データセンターへの企業支出が2030年までに7兆ドルに達し、そのうち5兆2,000億ドルをAIに特化した施設が占めると予測する。AI関連支出のうち、サーバー、ストレージ、ネットワーク機器には3兆3,000億ドルが投じられる見通しだ。
マイクロンの売上構成は、需要がいかに急速に変化したかを示している。HBMなどクラウド向けメモリーが同社のDRAM売上高に占める割合は、2023年の17%から2025年には約50%に上昇した。サムスン、SKハイニックス、マイクロンの3社は、2025年第4四半期の世界DRAM売上高の90.5%を占め、生産に関する判断が3社に集中している。
HBM市場の規模に関する予測には大きな幅がある。マイクロンのサンジェイ・メロートラ最高経営責任者(CEO)は2028年に1,000億ドル規模になると予測した一方、JPモルガンは2026年の約640億ドルから増加し、同年に2,800億ドルに達すると見込む。両社とも急成長を予測しているが、市場規模の見立ては大きく異なる。
韓国輸出入銀行の2026年半導体見通しは、メモリー市場が30%超成長し、米国の関税政策次第では韓国の半導体輸出が11%増加すると予測する。また、ファウンドリー市場は20%成長して2,100億ドルに達すると見込む。ファウンドリーとは、他社が設計したチップを製造する企業を指す。
マスク氏とアップル、交渉余地の確保を模索
テスラのイーロン・マスクCEOは、メモリー供給各社の価格設定を公然と批判している。JPモルガンの市場見通しに関する投稿にXで反応し、マイクロンを評価する一方、社名を挙げずに他のメーカーを批判した。
マスク氏は両者の違いについて、次のように述べた。
マイクロンは将来のメモリー価格について一貫して妥当な姿勢を示しているが、他社は法外な価格を要求している。
DRAM供給でマイクロンとともに圧倒的なシェアを持つサムスンとSKハイニックスが、標的と見られている。テスラは供給確保に向け、自社のAIチップに搭載するメモリー量も減らした。JPモルガンによると、マイクロンは2027会計年度の生産量の75%超をカバーする26件の契約を確保しており、顧客が将来の生産分をすでにどれほど押さえているかがうかがえる。
最新のiPhoneの生産を計画するアップルも、同様の問題に直面している。アップルの新任CEOに指名されたとされるジョン・ターナス氏は10月15日、メモリーの制約は極めて深刻な危機であり、あらゆる選択肢を残すべきだと述べた。トランプ政権の関係者と解決策の可能性について協議したという。
アップルは中国製メモリーの社内試験を行っていると報じられており、長鑫存儲技術(CXMT)が代替供給元の候補と見られている。米国の超党派の議員らは国家安全保障上の懸念を示している。最終的な供給元の決定や承認時期は発表されていない。
チップ設計各社も計画を調整
AMDのリサ・スーCEOは10月7日の韓国訪問中、メモリー供給の逼迫と、提携企業と数年先を見据えて計画を立てる必要性について語った。同氏の訪問を受け、メモリー確保に向けてサムスンやSKハイニックスと協議したのではないかとの見方が広がった。
スー氏は、連携が重要な理由について次のように説明した。
メモリーはあらゆる分野のコンピューティングに欠かせないもので、供給は逼迫しています。
エヌビディアもメモリー構成の見直しを迫られると見られている。Vera Rubinは288GBの容量を持つ12層のHBM4を採用する一方、予定されているVera Rubin Ultraの構成は8層のHBM4Eで256GBとなる。これらの仕様では容量が32GB、約11%減り、1積層当たりの層数も少なくなる。
層数を減らせば、製造コストと積層ごとに必要なメモリーダイの数を抑えられる。HBMの開発は、より高層の製品にも対応できる。HBM4規格は最大16個のダイを積層でき、サムスンの研究者は2024年、ハイブリッド接合を用いた16層積層を実証した。ハイブリッド接合は、従来のはんだバンプではなく、極めて微細な接続でチップ同士を接合する技術だ。
インテルのリップブー・タンCEOは、メモリー不足がプロジェクトを遅らせていると警告した。シスコAIサミットで、買い手がいつ供給改善を期待できるかについて率直に述べた。
2028年まで改善はありません。
パソコン購入者は値上がりと選択肢の減少に直面
Omdiaの推計によると、DRAMとSSDがパソコンの製造コストに占める割合は約40%に達し、従来の約15%から上昇した。メーカーは、値上がり分をどこまで顧客に転嫁し、どこまで利益の縮小や仕様の引き下げで吸収するか判断を迫られている。
世界のパソコン出荷台数の推計は大幅な縮小を示している。IDCは第3四半期の出荷台数を6,270万台とし、前年同期比20.1%減と推計する。Omdiaは5,810万台で21.2%減とし、Gartnerは前年の7,130万台に対して5,535万台と予測する。集計方法によって総数は異なるが、いずれも5分の1を超える減少を示している。
Omdiaによると、HPの出荷台数は31%減、アップルは11%減となった。同社は第4四半期に市場が24%縮小し、翌年もさらに年間7%減少すると予測する。サムスンのGalaxy BookやLGのGram事業も、パソコンの魅力を保ちながら利益を守るという同じ課題に直面している。
ソウルの龍山電子商街にあるパソコン部品販売店の店主は、組み立てパソコンの日々の販売台数が約10台から3~4台に減り、売上高は半分以上落ち込んだと話した。グラフィックスカードやSSDも値上がりし、新しいシステムの総費用を押し上げている。
DDR4を使う旧世代のシステムや中古メモリーを選ぶ消費者もいる。DDR4とDDR5は対応するマザーボードが異なるため、世代を切り替えるにはメモリーモジュール以外の交換も必要になる場合がある。また、製品によって価格の動きは異なり、韓国で販売されるDDR4メモリーモジュールの表示価格はDDR5より安い一方、一部の旧型DDR4パッケージ品は新しいDDR5製品を上回る価格で取引された。
メモリー市場では価格上昇にばらつき
TrendForceは、第3四半期のパソコン向けDRAM契約価格の上昇率予測を、15~20%から18~23%に引き上げた。8月の一部のサプライヤー契約では価格が23~28%上昇し、パソコンメーカーは年末までに10週間分を超える在庫の確保を目指した。
Counterpoint Researchは、調査対象とした四半期にDRAM価格が80~90%上昇したと記録した。Gartnerの年間見通しでは、DRAMは237%、NANDは293%の値上がりが見込まれている。これらの数字は対象期間と製品群が異なり、小売メモリーモジュールには組み立てや流通のコストも含まれる。
NAND製品の価格変動には特に大きな差がある。8月の128Gbマルチレベルセル(MLC)チップの契約価格は1.42%上昇して30.48ドルとなった。メーカーがより新しいストレージ技術に投資を集中させる中、旧型のシングルレベルセル(SLC)製品は16.51%上昇し、28.22ドルとなった。
通信機器やスマートメーターには、既存設計で置き換えにくい旧型チップが今も使われている。こうした製品の購入者は、他の分野で需要が弱まっていても不足に直面することがある。スマートフォン、テレビ、ゲーム機も影響を受ける。Circanaのアナリスト、マット・ピスカテラ氏によると、米国のXbox販売台数は8月までに33%減、PlayStationは25%減となり、いずれも2013年以来の低水準に落ち込んだ。
企業向けサーバーの購入も困難に
サーバー価格は前年の2~4倍に上昇した。Gartnerによると、サーバー製造コストに占めるメモリーの割合は2015年の39%から2026年には59%に上昇し、2030年までに従来型サーバーでは約3分の2に達する可能性がある。
一般的なデータベース、オフィスアプリケーション、ストレージシステムを運用する企業も、AI開発企業と同じ供給圧力に直面している。機器価格の上昇と納期の遅れにより、拡張を先送りしたり、更新を取りやめたりせざるを得ないことがある。
Gartnerは、更新スケジュールを見直し、既存サーバーの使用期間を延ばすことを推奨する。DRAM価格は2028年上半期に安定し始めると予想する一方、サーバーベンダーは利益を守るため販売価格を高く維持する可能性がある。機器価格が2025年の水準に戻るには、さらに時間がかかるかもしれない。
韓国の半導体産業指標では、政府のDRAM価格指標をDDR4 8Gbの年間平均価格と定義している。生産、市場シェア、価格の数値は半年ごとに公表され、貿易統計は毎月発表される。この旧世代製品の指標は、今や速度の大きく異なる市場の一側面を捉えている。
新工場は供給改善につながるが、時期には差
マイクロン、サムスン、SKハイニックスは生産能力を拡張しているが、工場の建設は出発点にすぎない。安定した供給に貢献するには、設備の導入、良品率の向上、顧客の承認が必要となる。
発表済みの拡張計画は数年にわたる。
- 2027年:マイクロンはシンガポールと、台湾の既存施設を転換した工場での生産を見込む。台湾では下半期に生産を開始する予定。
- 2027年:SKハイニックスの清州HBM工場が完成予定。
- 2028年:サムスンは平沢の新工場で生産を計画し、SKハイニックスはウエストラファイエットの施設を年末までに稼働させる目標。
- 2030年:マイクロンのオノンダガ郡の複合施設が全面稼働する見通し。
既存工場も対応策の一部だ。サムスンとSKハイニックスは、中国工場への投資拡大に続き、中国にある3施設への合計投資額を2025年に1兆4,871億ウォンに増やした。設備規制は、こうした事業の増強方法に影響を与える。
長期計画には、サムスンとSKハイニックスが韓国南西部に4つのメモリー工場を建設するため、総額800兆ウォンを投資するとの報道もある。TechInsightsの最高戦略責任者ダン・キム氏は、拡張には3年以上かかることがあると警告する。SKグループのチェ・テウォン会長は、ウエハー不足が2030年まで続く可能性があると述べている。
中国の供給増と需要減が一部の圧力を緩和する可能性
長鑫存儲技術(CXMT)と長江存儲科技(YMTC)は、従来型メモリーの生産を拡大している。CXMTの世界DRAM市場シェアは2025年半ばに約8%と推計され、YMTCは同年の第3四半期に世界NAND出荷の約13%を占めた。
中国国内でのシェアはさらに高い。TechInsightsは、中国国内のDRAM市場におけるCXMTのシェアを約30%、NAND市場でのYMTCのシェアを約40%と推計する一方、北米での存在感は小さいとしている。中国の増産で従来型メモリーの供給が増える可能性はあるが、米国の顧客への販売には政治的・商業的な障壁がある。
需要も調整されている。パソコンメーカーは容量の小さいSSDを搭載し、スマートフォンメーカーは既存在庫を活用し、消費者は買い替えを先送りしている。こうした変化により、広範な不足が解消する前に、特定製品の供給圧力が和らぐ可能性がある。
それでもメーカーは、需要が減速するタイミングで複数の新工場が一斉に稼働するという、業界が過去に経験したリスクに直面している。現時点で買い手は、供給不足と部品の高価格を前提に計画を立てなければならず、回復の時期は必要なメモリーの種類と新たな生産がいつ利用可能になるかに左右される。
要点
- TrendForceは、第4四半期の契約価格が汎用DRAMで10~15%、NANDで15~20%上昇すると予測。
- DRAM生産能力に占めるHBMの割合は、2025年の27%から2027年には40%に上昇する見通し。
- メモリー価格の上昇が、パソコン、スマートフォン、ゲーム機、従来型の企業向けサーバーを圧迫している。
- 大幅な供給増は2027年半ばから後半に見込まれる一方、供給不足は2028年まで続く可能性がある。
- 中国での生産拡大と消費者需要の減速により、従来型メモリー製品の一部では不足が緩和する可能性がある。