東京市場、急落分の一部を取り戻す
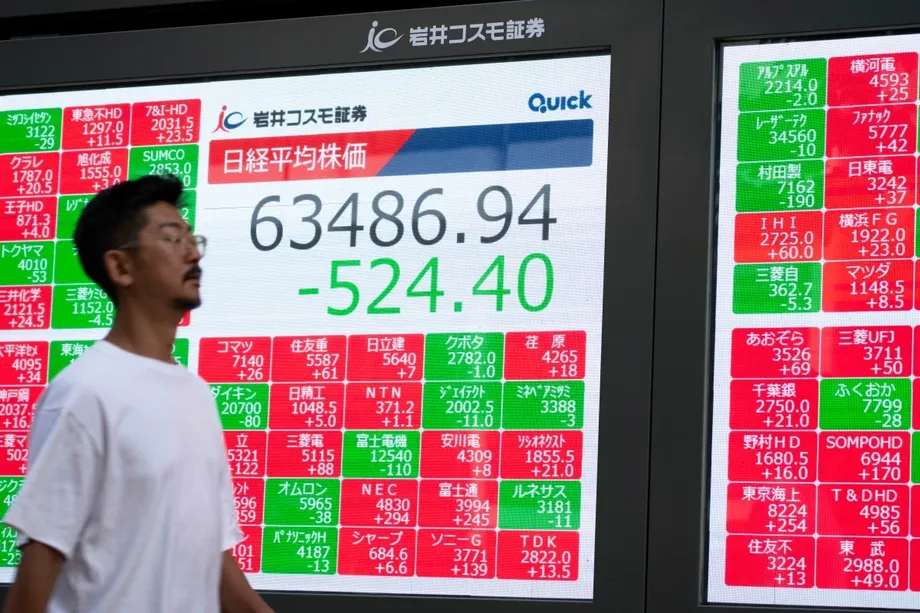
日本の日経平均株価は2026年10月16日金曜日、898.34円(1.39%)高の6万5,324.29円で取引を終え、6営業日続いた下落に終止符を打った。東証33業種のうち32業種に買いが広がり、東京エレクトロン、ソフトバンクグループ、アドバンテストが反発を主導した。
目次
反発で取り戻したのは、木曜日に記録した3,318.34円安のわずか27.1%だった。この下げ幅は、日経平均の歴史上3番目に大きい1日の下落となった。木曜、金曜の2日間を合わせると、日経平均はなお2,420円安い。投資家は急落後に株を買った一方、人工知能(AI)投資を支える債務への懸念が引き続き市場の重しとなった。
より広範な銘柄で構成する東証株価指数(TOPIX)は66.66ポイント(1.67%)高の4,066.00となり、4,000の節目を回復した。プライム市場の売買高は23億7,905万株、売買代金は7兆6,686億円だった。
金曜日の反発に先立ち、米株式市場では前夜、ダウ工業株30種平均が556.21ポイント上昇した。また、エヌビディアのジェンスン・フアン最高経営責任者(CEO)がAIインフラ事業者コアウィーブの財務状況について発言したことも、同社の借入を巡る懸念がテクノロジー市場に広がった後の投資家心理を落ち着かせた。
それでも日経平均は週間で5.37%下落し、7月17日以来最大の週間下落率となった。金曜日の買いで下げの一部を取り戻したものの、投資家は、AI設備に多額の資金を投じる企業がその投資を支えるだけの収益を上げられるのかという根本的な問題に直面している。
下げが加速した経緯
東京市場の下落には、米国のインフレ加速、金利上昇の予想、コアウィーブの財務への懸念、メモリーチップを巡る競争激化など、複数の圧力が重なった。日経平均は10月5日に7万円を上回った後、急速に値を下げた。
- 10月5日:日経平均は約3カ月ぶりに7万円を上回った。
- 10月14日:中国の半導体メーカー、CXMTが年末までにサーバー向けメモリー製品を投入する計画が、競争激化への懸念を強めた。米国の9月インフレ率は3.7%と発表された。
- 10月15日:日経平均は3,318.34円安の6万4,425.95円となり、6営業日続落した。日中安値は6万4,092.74円だった。
- 10月16日:午後2時1分に6万5,712.30円まで上昇した後、6万5,324.29円で反発して取引を終えた。
木曜日は、AIや半導体関連企業の下げが特に厳しかった。前場終了時点でアドバンテストは15%超、東京エレクトロンは約8%、ソフトバンクグループは10%超、キオクシアは12%超下落していた。
下落は国境を越えて広がった。前日の米国市場ではフィラデルフィア半導体株指数が4.3%下落し、エヌビディアは3%、オラクルは約9%下げた。韓国では木曜日、サムスン電子とSKハイニックスに強い売り圧力がかかり、KOSPIは7.5%下落した。
買い戻しが入るも、上昇の勢いは鈍化
金曜日の日経平均は前場終了時点で6万5,550.68円と、1.75%上昇していた。その後、上げ幅は1,286.35円まで拡大したが、午後の高値から大引けまでに約388円を縮小した。週末を前にした利益確定売りや、AI投資の採算性を巡る懸念が残ったことが上値を抑えた。
大和証券の橋爪大輔シニアストラテジストは、前日の急落後の買い戻しが反発の主因だと述べた。
前日の急落を受け、投資家の買い戻しで株価が反発した……上昇をもたらす他の要因はなかった
橋爪氏は、投資家は企業決算や11月の米中間選挙を前に慎重になっているとも指摘した。選挙結果が、ドナルド・トランプ大統領の米国成人への5,000ドル給付案や軍事支出の拡大案に及ぼす影響を、市場が注視していると述べた。
前夜の米国株は一定の支えとなったが、上昇率には差があった。ダウ平均は約1.08%上昇した一方、S&P500種株価指数は0.33%、ナスダック総合指数は0.08%の上昇にとどまった。ナスダックは一時軟調だったものの、最終的に上昇して取引を終えた。米国債利回りの低下も投資家心理を下支えした。
幅広い上昇、指数を動かした個別銘柄
金曜日の日経平均の上げ幅のうち、東京エレクトロンの寄与は134.00円で、全体の約14.9%を占めた。ソフトバンクグループは74.43円、イビデンは74.30円、ベイカレントは50.57円、アドバンテストは40.99円押し上げた。この5銘柄で、日経平均の上昇幅の約41.7%を占めた。
日経平均は、各社の影響度を算出する際に株価を調整して用いる。そのため、買いが市場の大部分に広がっていても、調整後の株価が高い企業は他社より指数を大きく動かすことがある。金曜日はファーストリテイリングが対照的な動きを示し、日経平均を66.34円押し下げた。
プライム市場全体では1,292銘柄が上昇し、上場銘柄の5分の4を超えた。大引け時点の集計では、下落銘柄数は224~229銘柄だった。下落した業種は電気・ガスのみで、その他製品が上昇率トップとなり、機械、保険、輸送用機器が続いた。
銀行や製造業も上昇に加わった。前場終了時点で三菱UFJフィナンシャル・グループは1.64%高、みずほフィナンシャルグループは1.71%高となり、トヨタ自動車も取引時間中に上昇した。キオクシアは3.84%高の1万3,375円、ソフトバンクグループは1.90%高の4,944円で取引を終えた。
コアウィーブの借入が半導体株を揺さぶった理由
コアウィーブは、データセンターや高性能チップへのアクセスを含む、AI向けのコンピューティングインフラを提供している。同社の事業拡大により、インフラ運営会社の財務は、テクノロジー業界の別の企業が製造する設備への需要と結び付いている。
市場解説者の鈴木一之氏は、コアウィーブ債の利回りの急上昇が今週の不安の大きな要因だと指摘した。同氏が挙げたのは、2032年償還、固定利率9%の債券で、市場利回りは15%台まで上昇していた。
クーポンとは、債券の条件で定められた利払いのことだ。市場利回りは債券の取引価格に応じて変動する。企業債を保有するために投資家がより高い利回りを求める場合、返済への懸念が強まっている可能性があり、新たな借入コストも上昇する。
鈴木氏はまた、コアウィーブの5年物クレジット・デフォルト・スワップ(CDS)のプレミアムが11%を超えていると指摘した。CDSは、特定の債務不履行に対する保護を提供する契約だ。プレミアムの上昇は、その保護を得るコストが高くなったことを意味する。
その後、エヌビディアのフアンCEOは、コアウィーブの財務基盤が改善し、資本コストが低下しているとの見方を示した。木曜日の米国取引でコアウィーブ株は5%超上昇した。金曜日には日本の半導体株も上昇したが、AIインフラへの支出がどれほどの速さで利益につながるのか、投資家の懸念は残った。
インフレと原油も圧力に加わる
米国の9月消費者物価上昇率は3.7%となり、市場予想を上回った。これを受け、トレーダーは利上げの可能性をより高く織り込んだ。10月利上げの確率は一時50%に達した後、27%に低下した。
金利上昇は2つの経路でAI投資に影響しうる。高額な施設を建設する企業の借入コストを押し上げるほか、将来の利益に対して現在、高い株価を支払うことに投資家が慎重になる。
中東での紛争が続く中、北海ブレント原油は1バレル100ドルを上回って推移した。米国産原油先物の上昇も、金曜日の東京市場の重しとなった。原油高は輸送や生産のコストを押し上げ、中央銀行が物価見通しを管理することも難しくする。
米連邦準備制度理事会(FRB)の次回政策会合は10月27、28日に予定されている。ウォーシュFRB議長が、あらかじめ決めた見解を持たずに政策判断に臨む考えを示したとの発言が、金曜日の取引中に投資家の安心感につながった。金利決定はまだ行われていない。
企業業績が勝ち組と負け組を分ける
ベイカレントは市場全体の反発の中で際立った。コンサルティング会社の同社が余剰資金を投資や自社株買いに充てる計画を示し、前場終了時点で株価は17.25%上昇していた。上期の好業績や中期経営計画も買いを集め、株価はストップ高となった。
自社株買いとは、企業が自社の株式を買い戻すことだ。発行済み株式数が減り、残る各株式が将来の利益に対して持つ権利が増える可能性があるため、投資家が現金の使い道として好感することがある。
ソフトウエアサービス会社のSHIFTも、業績見通しや東京ガスと共同で投資ファンドを設立する計画が買い材料となり、ストップ高となった。オアシス・マネジメントによる保有が明らかになった後、宝ホールディングスも上昇した。
一方、日置電機は逆方向に動いた。第3四半期までの累計業績が好調だったものの、通期予想を据え置いた後に株価は大きく下落した。投資家は直近の業績だけでなく、今後の見通しも慎重に見極めていた。
野村証券投資情報部のストラテジスト、澤田真希氏は、企業決算を前にした市場の慎重姿勢について次のように述べた。
最近の値動きの大きさは、決算発表シーズンを前にした典型的な動きを反映している
澤田氏は、投資家がリスクを減らす姿勢に傾いているとも指摘し、好調な決算がAI投資への懸念を和らげる可能性があると述べた。
為替、債券、韓国市場にも緊張が波及
金曜日の東京市場で、ドルは1ドル=158円近辺で取引された。午後5時時点では158.00~158.02円で、木曜日の同時刻の157.86~157.88円から円安となった。ユーロは1ユーロ=1.1238~1.1239ドル、177.57~177.61円だった。
株価の回復を受けた債券売りで、償還まで10年の日本の代表的な国債利回りは0.010ポイント上昇し、2.930%となった。木曜日の下落局面では一時2.91%まで低下していた。債券価格と利回りは逆方向に動く。
韓国のKOSPIは金曜日、2.05%高の5,668.06に反発したものの、週間では14.46%下落して取引を終えた。これは2008年10月以来最大の週間下落率だった。週間下落率は日本の5.37%の約2.7倍に上った。金曜日はサムスン電子が2.62%高、SKハイニックスが0.79%高となった。
韓国の企画財政部は10月16日、株式市場の変動が債券、外国為替、短期金融市場に波及するかを監視し、市場監視を強化すると発表した。同部は、成長見通し、経常黒字の継続、企業業績を支援材料として挙げた。
次の焦点は企業決算とインフレ
メタ・プラットフォームズは米国時間10月21日、7~9月期決算を発表する予定だ。投資家は、AI投資計画、売上高、利益見通しを確認し、コンピューティングインフラへの需要が事業収益にどう結び付いているかを見極める。
日本の9月全国消費者物価指数は10月23日に発表される。日銀の小枝淳子審議委員は10月15日、政策当局は利上げに過度に慎重になる必要はないと述べた。また、景気を刺激も抑制もしない中立金利は、1%を相当に上回る水準にあるとの見方を示した。
日本の輸出企業にとって、円高は海外で得た収益の円換算額を減らす可能性がある。日本の利上げ観測を強める物価指標が出れば、為替と株価の両方に影響しうる。
鈴木氏は、日経平均の下値の目安として6万1,000円前後を挙げた。同氏の分析で示された26週移動平均の6万5,672円を下回って、日経平均は金曜日の取引を終えた。10月21日の企業決算、10月23日の日本の物価統計、10月27、28日のFRB会合が、投資家心理を測る次の具体的な試金石となる。
要点
- 日経平均は898.34円高の6万5,324.29円となり、6営業日続落に終止符を打った。
- 金曜日の上昇で木曜日の急落分の27.1%を取り戻したが、週間ではなお5.37%下落した。
- TOPIXは1.67%上昇し、東京市場の33業種のうち32業種が上昇した。
- コアウィーブの資金調達コスト、AI投資の収益性、インフレ、原油価格が引き続き主要な懸念材料となった。
- メタの決算、日本のインフレ統計、10月のFRB会合が次に予定される市場の試金石となる。