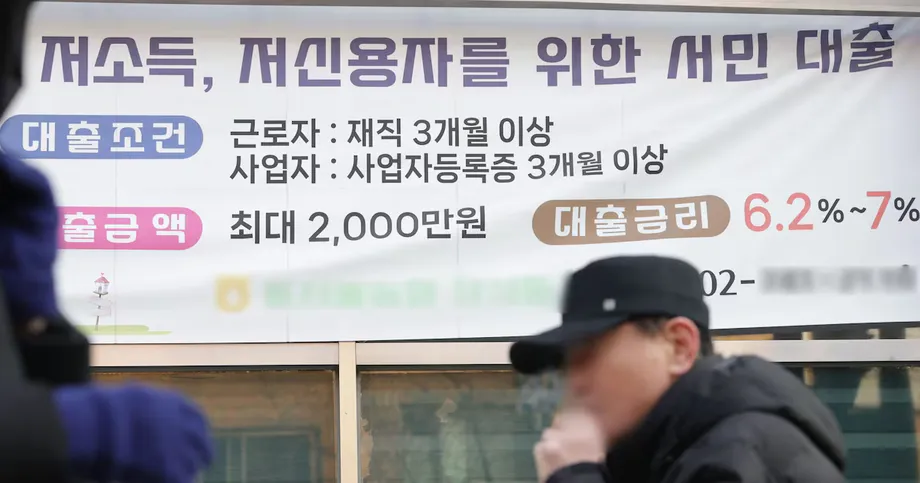
信用力の低い借り手、金利はほぼ2倍に
韓国銀行が国民の力の宋彦錫議員に提出したデータによると、信用等級7~10の韓国の借り手が第2四半期に新たに借り入れた無担保銀行ローンの平均年利は10.8%となり、前年の9.3%から上昇した。国内20銀行全体でみると、金利の上昇幅は最も信用力の高い借り手の2.3倍だった。
目次
韓国銀行が共に民主党の金台年議員に提出した別の資料では、信用力の低い借り手の平均金利は2026年7月に10.96%で、信用等級1~3の借り手の5.54%に対し、ほぼ2倍となった。いずれも、担保として不動産を差し入れない個人向けローンという、同じ大まかな種類の借り入れだ。
銀行が金利上限を設け、借り換えの金利を引き下げ、信用スコアの低い人向けの商品を導入するなかでも、家計への圧力が続いていることが数字から分かる。家計が恩恵を受けられるかどうかは、ローンの種類や利用資格、銀行の審査結果によって異なる。
宋議員に提出された四半期データには暦年の記載がない一方、金議員に提出された月次データには2026年7月と明記されている。銀行の商品発表にも暦年の記載はない。変化を追う際には、それぞれの期間を分けて扱う必要がある。
四半期の金利格差が拡大した経緯
信用等級7~10の借り手の平均金利は第1四半期に10%を超えて10.53%となり、4~6月にはさらに0.27ポイント上昇して10.8%に達した。対象は通常の無担保ローンで、政策金融は含まない。
信用力の高い借り手も金利が上昇したが、上げ幅は小さかった。
- 等級1~3:金利は4.81%から5.46%に上昇し、上げ幅は0.65ポイント。
- 等級4~6:金利は6.80%から7.52%に上昇し、上げ幅は0.72ポイント。
- 等級7~10:金利は9.3%から10.8%に上昇し、上げ幅は1.5ポイント。
信用力が最も低い層と最も高い層の格差は、4.49ポイントから5.34ポイントに拡大した。パーセントポイントは2つの金利の差を示す。9.3%から10.8%への上昇は、年間の借入コストを1.5ポイント押し上げる。
7月のデータが示す、長期にわたる格差の拡大
金議員に提出された2026年7月のデータによると、信用力の低い借り手の金利は前年の9.22%から10.96%へ、1.74ポイント上昇した。信用力の高い借り手は4.81%から5.54%へ、0.73ポイントの上昇だった。
その結果、両者の金利差は4.41ポイントから5.42ポイントへ、1.01ポイント拡大した。7月同士を比べると、数年間にわたる格差の変化が分かる。
- 2023年7月:格差は3.90ポイント。
- 2024年7月:格差は4.26ポイントに拡大。
- 2025年7月:格差は4.41ポイント。
- 2026年4月:格差は6.22ポイントに拡大。
- 2026年7月:格差は5.42ポイントで、6月の5.17ポイントから拡大。
7月の格差は4月より縮小したものの、過去3回の7月をいずれも上回った。2026年3月と4月には、信用力の低い借り手の平均金利が、信用力の高い借り手の2倍を超えた。
平均金利が示すもの
全国銀行連合会は、家計向けローンの開示資料で、通常の無担保ローンは担保なしで融資される家計向けローンだと説明している。当座貸越や、引っ越し費用・中間金向けの一部ローンなど、住宅関連の団体融資はこの区分から除外される。
同連合会が開示する「包摂的金融を除く」金利指標では、金融委員会が認定する中金利ローンや、「希望の種」ローンなどの公的支援商品が除外される。こうした商品の利用資格を持つ家計は、通常のローン平均とは異なる金利が適用される可能性がある。
同連合会は開示金利を融資額で加重平均しており、融資額の大きいローンほど平均への影響が大きい。これに対し、金議員に提出された7月のデータは、信用等級ごとの単純平均を用いている。融資されるローンの数や構成が変われば、平均値も動く可能性がある。
同連合会は、指標に応じて前月の融資実績、または前月末時点の残高の平均を公表している。比較には信用情報会社のスコアを用いるが、各銀行も独自の審査を行う。そのため、顧客が実際に提示される金利は公表平均と異なることがある。
2023年7月以降、開示制度の対象はローン4種類から6種類に拡大し、チョンセ保証金ローンと家計向け貸出総額が加わった。チョンセは多額の保証金を預ける韓国独自の賃貸方式だ。こうした変更を通じて金利を追うには、同じローン区分を比べることが重要となる。
信用力が低いほど金利上昇幅が大きい理由
尚明大学の徐智勇教授は、家計向け融資規制による貸し出し制限と、金利上昇局面での銀行による返済リスク管理の強化が、信用力の低い借り手の金利上昇幅が大きい理由だと指摘した。こうした圧力は、返済を滞納する可能性が高い借り手に影響すると説明した。
家計向け融資規制で貸し出しが制限され、金利上昇を受けて銀行が信用管理を強化するなか、貸し手は延滞リスクの高い信用力の低い借り手に、より高い金利を適用している
全国銀行連合会の金利設定に関する説明によると、最終的な金利は複数の要素から成る。銀行は基準金利に、コストや予想損失、利益を反映した上乗せ分を加え、調整や割引を適用する。リスクプレミアムとは、借り手が返済できなくなる可能性を補うために課される金額だ。
梨花女子大学の経済学教授、石炳勲氏も、金利上昇で信用力の低い借り手の返済困難リスクが高まると、銀行はこうした上乗せ幅を引き上げる傾向があると説明した。また、所得が比較的低い借り手への負担が大きいことも指摘した。
借り手には、資金調達コスト全般の上昇と、銀行による返済リスクの評価の両方が重くのしかかる可能性がある。融資供給が限られる場合、金利だけでなく、審査に通るかどうかも問題となる。
中央銀行の利上げとの関係
韓国銀行の基準金利の推移には、2021年8月から続いた一連の利上げが記録されている。基準金利は経済全体の資金調達環境に影響する一方、個々の顧客に適用されるローン金利には、銀行の資金調達コストや個別の金利設定も反映される。
公式の記録にある主な節目は次の通り。
- 2021年8月26日:基準金利を0.75%に引き上げ。
- 2021年11月25日:1.00%に到達。
- 2022年1月14日:1.25%に引き上げ。
- 2022年7月13日と8月25日:2.25%、続いて2.50%に引き上げ。
- 2022年11月24日:3.25%に到達。
- 2023年1月13日:3.50%に引き上げ。
その後、2024年10月に3.25%、同年11月に3.00%、2025年2月に2.75%、同年5月に2.50%へ引き下げられた。さらに2026年7月16日に2.75%、同年8月27日に3.00%へ引き上げられたと記録されている。個別ローンの金利には、契約の金利見直し時期や銀行が適用する上乗せ幅も影響する。
金利上昇が家計に与える影響
韓国銀行は、貸出金利が1ポイント上がると、信用力の低い借り手の年間平均利払い負担が30万6,000ウォン増えると試算した。これを1年間に均等に分けると、月2万5,500ウォンとなる。
四半期の金利を使うと、影響を簡単に試算できる。元本残高が1,000万ウォンのままなら、年利9.3%で年間利息は93万ウォン、10.8%では108万ウォンとなり、15万ウォン増える。実際の返済額は返済日程や残高の変動によって異なる。
2026年7月の住宅ローンでは、信用等級による差は大幅に小さかった。長期の分割返済型住宅ローンの金利は、信用力の低い借り手が平均5.06%、高い借り手が4.60%で、差は0.46ポイントだった。
この住宅ローンの金利差は6月の0.72ポイントから縮小したものの、前年の0.33ポイントを上回った。担保として差し入れた不動産は、返済が滞った場合に貸し手が回収できる資産となるため、担保の有無がローン金利の重要な要素となる理由の一つだ。
新韓銀行、上限金利付き商品の金利を引き下げ
新韓銀行が発表した措置は、NICEまたはKCBが評価する外部信用スコアで下位半分に入る顧客を対象とする。10月16日から、対象となる中金利ローンの算定金利を0.3ポイント引き下げる一方、年6.9%の上限は維持した。実施日以降に申し込んだ新規顧客は、この変更に基づく審査を受けられる。
金利の算定順序が重要となる。算定金利が6.8%の顧客は6.5%を支払う。算定金利が7.3%の顧客は、引き下げ後も既存の上限を上回るため、6.9%が適用される。対象ローンをオンラインで契約する場合も同じ仕組みとなる。
新韓銀行は8月に、デジタルで申し込める「スーパーSOL中金利ローン」も開始し、最大2,000万ウォンを提供している。代替信用評価モデルは、所得の証明が難しい人や金融取引履歴が限られている人を審査することを目的とするが、利用には審査が必要だ。
ウリ銀行とハナ銀行の負担軽減策
ウリ銀行は1月、信用等級を問わず、個人向け無担保ローンの年利上限を7%に設定した。導入から5カ月間で4万6,000人が合計13億7,000万ウォンの利息軽減を受けた。1人当たりにすると期間中約2万9,800ウォンだが、個人ごとの軽減額は異なる。
ウリ銀行の借り換え商品「ウリWONドリーム」は、ウリカード、ウリ貯蓄銀行、ウリ金融キャピタルのローンを利用する顧客のうち、条件を満たす人が借り換えられる。融資額は最大2,000万ウォンで、元利金を最長10年の分割払いで返済する。公表金利は4%台半ばからで、上限は7%。
対象となる申込者には、年収3,500万ウォン以下の会社員のほか、フリーランスなどの非正規雇用者や、所得の証明が難しい専業主婦も含まれる。返済期間を長くすると各回の返済額は抑えられる一方、利息を支払う期間が延びる。
ハナ銀行の「ハナOneQ安心中金利プログラム」の規模は2兆ウォンと発表されている。個人信用スコアが下位半分の顧客に、年利5.5%の固定金利で最大1,000万ウォンを提供する。借入期間中、金利は変わらない。
これらの商品は、条件を満たす家計に通常の無担保ローン以外の選択肢を提供する。宋議員は、利息負担を減らし、金融へのアクセスを改善するための効果的な対策を求めた。借り手にとって実際に重要なのは、審査に通るかどうかに加え、適用金利や融資額、返済日程だ。
要点
- 韓国銀行の四半期データによると、信用等級7~10の借り手が通常の無担保ローンで支払う金利は10.8%となり、前年の9.3%から上昇した。
- 金利の上げ幅は、等級1~3の借り手の2.3倍だった。
- 2026年7月のデータでは、信用力の低い借り手の金利は10.96%、高い借り手は5.54%だった。
- 全国銀行連合会の開示資料は融資額で加重した平均を用いる一方、7月の比較は信用等級ごとの単純平均を用いる。
- 新韓、ウリ、ハナの各銀行は、金利上限や引き下げ、借り換え商品を発表しているが、利用には資格要件と審査がある。