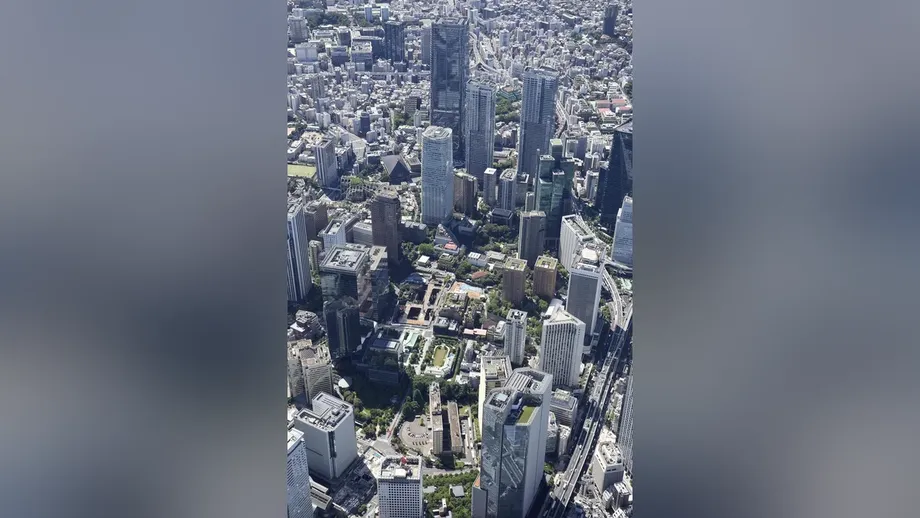
過去最高価格と市場の減速
東京圏で4月から9月に新たに発売されたマンションの平均価格は1億1,494万円となり、前年同期比21.1%上昇した。一方で、購入を決めるまでの期間は長くなり、販売在庫も増加した。東京都23区では平均価格が34.7%上昇し、1億7,925万円に達した。
目次
不動産経済研究所が10月20日に発表した。東京圏の平均価格が1億円を超えたのは、1973年の調査開始以来、上半期として初めて。調査対象は東京都と隣接する神奈川、埼玉、千葉の各県。
この6カ月間に東京圏で発売されたマンションは8,601戸で、前年同期比6%減だった。上半期としては、2024年度に次いで過去30年間で2番目に少ない。一方、9月末時点の販売在庫は6,775戸で、前年同月末から896戸増えた。
9月には市場の減速が一段と鮮明になった。その月に発売された新築物件の契約率はわずか50.4%で、発売戸数は前年同月比40.1%減。東京圏の平均価格も下落したが、建設費の高騰と開発用地の不足が引き続き価格を押し上げている。
30代の購入検討者は、世帯が直面する選択について語った。文京区での購入を希望していたが、価格が2億円近い物件が見つかり、予算を超えていた。最終的には、東京23区内の別の地域で購入した。
この経験は、購入者が抱える現実的な厳しさを映し出している。購入者は地域を変えたり予算を見直したりできる一方、販売が難しくなるなかでも、開発業者は高コストに直面している。
上昇した地域、下落した地域
東京都23区では、上半期の平均価格が4年連続で過去最高を更新した。平均価格は1億7,925万円で、23区外の東京都の平均7,978万円の2倍を超えた。23区外の平均価格も前年同期比15.9%上昇した。
23区に次いで上昇率が大きかったのは千葉県だった。船橋市周辺の大規模マンション開発が上昇に寄与し、平均価格は24.1%上昇して7,376万円となった。東京都中央区の大規模タワー物件も、都内の平均価格を押し上げた。
神奈川県と埼玉県は逆の動きとなった。神奈川県の平均価格は1.6%下落して7,716万円、埼玉県は2.1%下落して6,457万円だった。価格は下落したものの、どちらも都心で手が届かなくなった世帯にとって高額な選択肢であることに変わりはない。
23区と埼玉県の差は、マンション1戸当たり1億1,468万円だった。それぞれの平均価格である1億7,925万円と6,457万円から算出した。立地によって購入価格の規模は大きく変わる。ただし、各地域で発売された物件の違いもこの数字に反映されている。
物件構成が重要な理由
研究所の数字が示すのは、新たに発売されたマンションの価格だ。平均価格は、個々の物件が高くなることでも、高額物件の発売割合が増えることでも、あるいはその両方によっても上昇する。
4月から9月にかけて相次いだ大規模開発の発売が、期間中の新規供給戸数が限られるなかで平均価格を押し上げた。適した用地が減るなか、開発業者は高額物件でも購入者が見込める利便性の高い地域に開発を集中させている。
9月には、物件構成がどれほど速く変わるかが表れた。東京圏の平均価格は前年同月比4.1%下落し、9,552万円となった。2カ月連続の下落で、2カ月連続で1億円を下回った。開発業者が用地取得に苦戦し、人気地域で供給が縮小するなか、高額物件の発売が減った。
それでも東京都23区では9月の平均価格が1.3%上昇し、1億3,940万円となった。東京圏全体の1平方メートル当たり平均価格は0.5%下落して145万8,000円だった。マンション1戸当たり価格の4.1%下落に比べると、下げ幅は小さい。平均専有面積は65.50平方メートルだった。
この2つの指標を見ると、市場の仕組みが分かる。総購入価格は、面積と1平方メートル当たりの価格の両方で決まる。新築物件の広さや立地の変化によって、全体の平均価格は月ごとに変動する。
建設費が開発業者への圧力に
建設資材物価指数は9月に153.4となり、5年前を約34%上回った。この指数は完成住宅の価格ではなく、資材価格の変動を追うものだ。
人手不足を背景に人件費も上昇している。開発業者はこれらの費用に加え、用地取得費も負担しなければならない。東京の人口密度が高い中心部では、特に厳しい状況だ。
こうした状況は、販売が鈍る一方で販売価格が高止まりする理由の一端を説明している。高額な用地、資材、人件費を抱える開発業者には、収益を減らさずに物件価格を引き下げる余地が限られている。
転売を目的とする投機的な購入や投資も、価格上昇圧力を強めている可能性がある。ただし、上昇分のうちこうした購入によるものがどれほどかは、発表された数字からは分からず、寄与の度合いは不透明だ。
不動産経済研究所は、建設費と人件費の上昇が価格を高止まりさせると見込んでいる。同研究所の上席主任研究員、松田忠司氏も、金利上昇で購入検討者の動きが鈍る一方、建築費が引き続き価格を緩やかに押し上げる市場だと説明している。
発売戸数は減少、購入待ちの物件は増加
4月から9月に東京都23区で供給された新築マンションは3,313戸で、前年同期比7.9%減だった。東京圏全体の発売戸数も8,601戸に減り、購入者が選べる新たな物件が少なくなった。
それでも販売在庫は9月末に6,775戸となり、前年同月末の5,879戸から増加した。両者の合計から計算すると、約15.2%の増加となる。在庫は8月からも165戸増え、4カ月連続の増加となった。
契約率も需要を測る指標の一つだ。発売月に契約に至った新築マンションの割合を示す。4月から9月の契約率は62.8%で、3期連続となる半年間の70%割れだった。
9月はさらに低調で、契約率は50.4%と前年同月から4ポイント下がった。7月は69.5%、8月は61.1%だった。実質的には、9月に発売された新築物件の約半数が、発売から最初の1カ月で契約に至ったことになる。
発売戸数と在庫は異なるものを測っている。発売戸数は一定期間に新たに売り出された物件数で、在庫には以前に発売され、まだ購入者が決まっていない物件も含まれる。そのため、新たなプロジェクトの発売が減る一方で、売れ残りが増えることもある。
9月の減速、都心にも広がる
9月に東京圏で発売されたマンションは1,142戸で、前年同月比40.1%減だった。一方、2戸少なかった8月と比べるとほぼ横ばいだった。調査対象地域では、千葉県を除くすべての地域で発売戸数が減少した。
東京都23区の発売戸数は409戸で、9月の東京圏全体の35.8%を占めた。神奈川県が370戸、千葉県が153戸、埼玉県が115戸、23区外の東京都が95戸だった。
千代田、中央、港、新宿、文京、渋谷の都心6区で発売された物件はわずか72戸で、平均価格は1億9,307万円だった。前年は75戸が発売され、平均価格は2億396万円だった。1平方メートル当たりの平均価格も320万2,000円から302万3,000円に下落した。
タワー物件も市場に供給されたが、戸数は減った。地上20階以上の建物は13プロジェクトで321戸となり、前年の15プロジェクト528戸を下回った。9月の契約率は51.1%で、東京圏全体の50.4%に近い水準だった。
研究所は2026年10月の発売戸数を約1,500戸と予測した。2025年10月の1,316戸を上回るものの、2024年10月の1,833戸には届かない見通しだ。この予測が対象とするのは市場に出る物件数であり、価格や最終的な販売状況は、発売されるプロジェクトや購入者の需要によって左右される。
住宅ローン金利の上昇が家計を圧迫
日本銀行の政策金利引き上げを受け、大手銀行は9月と10月に住宅ローン金利を引き上げた。借り手の約80%が利用する変動型住宅ローンの基準金利は、年3.375%に上昇した。
変動金利型の住宅ローンでは、借入期間中に金利が変わることがある。適用金利が上がると借入費用が増え、返済額が増加したり、ローン条件に応じて元本の減り方に影響したりする。
基準金利はあくまで参考となる金利だ。実際に適用される借入金利は、金融機関の優遇幅やローン契約によって異なる。購入者は、自分のローンに適用される金利を確認し、負担できる金額を見極める必要がある。
価格と借入コストの上昇は、同じ予算を二方向から圧迫する。返済を無理のない範囲に抑えたい世帯は、頭金を増やす、より安い物件を選ぶ、立地を変える、あるいは購入を先送りする必要があるかもしれない。
松田氏は、金利上昇はマンション市場にとって好材料ではなく、価格が上がり続ければ需要が弱まる可能性があると警告した。建設費が高止まりするなか、契約率が下がり在庫が増えている現状とも一致する見方だ。
開発業者は定期借地権付きマンションの供給も増やし、4月から9月には708戸と前年同期比4%増となった。この仕組みでは、購入者はマンションを購入する一方、土地は定められた期間借りる。地代、借地期間、期間満了時の条件が、購入判断の重要な要素となる。
異なる期間の上半期記録
今回の年度上半期の数字に先立ち、2026年1月から6月にも過去最高が記録されている。この期間の東京圏の平均価格は1億135万円で、前年同期比13.1%上昇した。東京都23区の平均は1億4,249万円で、9.1%上昇した。
千葉県の1月から6月の平均価格は8,997万円に達し、56.8%上昇した。船橋市で高額物件の販売があったことが上昇に寄与した。東京圏の供給戸数は0.8%減の7,989戸で、1月から6月の発売が3期連続で1万戸を下回った。
この2つの上半期集計は4月から6月が重なるものの、対象とする月が異なる。日本の年度は4月に始まるため、今回の発表は1月から6月ではなく、4月から9月を対象としている。どちらも、それぞれの集計期間における過去最高を記録した。
不動産経済研究所の研究員、松田氏は1月から6月の結果について説明した際、価格見通しを次のように述べていた。
秋に多少値下がりしたとしても、1億円近い水準にとどまる可能性が高い
9月の東京圏平均価格は9,552万円とこの水準に近かった一方、4月から9月の平均は大幅に高かった。一カ月分の発売物件と、より長い期間の動向とで見え方が異なる理由がここにある。
変化の推移を示す日付
2026年の数字は、価格が過去最高を記録する一方で購入の動きが鈍り、コストは一貫して高止まりした推移を示している。主な日付と期間は次のとおり。
- 2026年1月から6月:東京圏の平均価格は1億135万円に達し、発売戸数は7,989戸。
- 2026年4月から9月:年度上半期の平均価格は1億1,494万円に上昇。発売戸数は8,601戸、契約率は62.8%。
- 2026年7月から9月:月次契約率は69.5%から61.1%、さらに50.4%へ低下。
- 2026年9月:東京圏の平均価格は9,552万円に下落し、在庫は6,775戸に達した。
- 2026年10月20日:研究所が最新結果を発表し、10月の発売戸数を約1,500戸と予測。
購入検討者にとって直近の変化は、未販売の物件が増える一方で、購入のしやすさへの圧力が続いていることだ。開発業者にとっては、高額な土地と建設費を賄える価格で購入者を確保することが課題となる。次回の発売戸数と契約率が、9月の減速が続くかを示すことになる。
要点
- 2026年4月から9月に東京圏で発売された新築マンションの平均価格は1億1,494万円で、21.1%上昇した。
- 東京都23区の平均価格は1億7,925万円。神奈川県と埼玉県では小幅な下落となった。
- 東京圏の発売戸数は6%減の8,601戸となる一方、9月末の在庫は前年同月比で約15.2%増えた。
- 9月の平均価格は9,552万円に下落し、新規発売物件のうち発売月に契約に至ったのは50.4%にとどまった。
- 建設費の高騰が価格を支える一方、住宅ローン金利の上昇が購入者への圧力を強めている。