独立委員会は2つ、合意した条件はなし
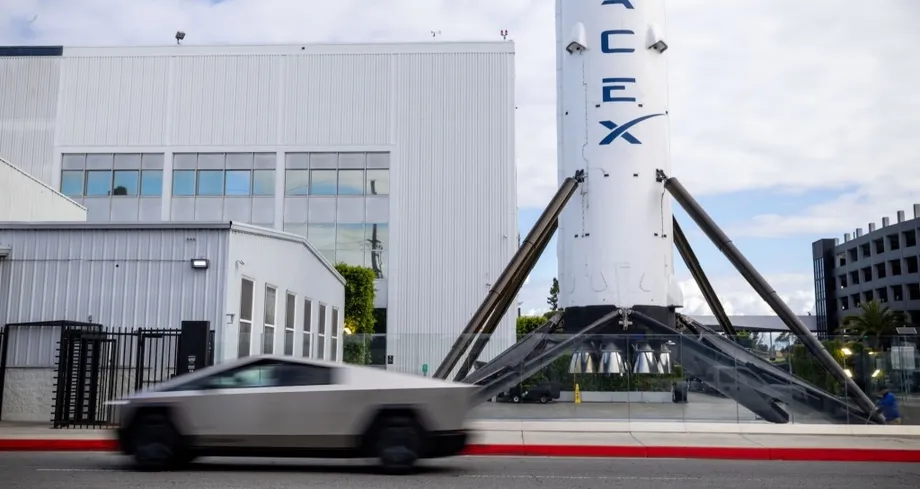
イーロン・マスク氏は、ロケット、衛星インターネット、電気自動車、ロボット、人工知能(AI)を一つの企業傘下にまとめ、約3兆5000億ドル規模の企業となるスペースXとテスラの統合を支持している。独立した取締役会委員会が提案を検討しているが、取引条件については合意に至っていない。
目次
マスク氏は2026年10月20日のスペースXの決算説明会で、協議を進めていることを認めた。委員会は株主の要請を受けて設置された。両社の最高経営責任者(CEO)で、個人として最大の株主でもある同氏は、双方に利害関係があるため交渉には加われないと述べた。
スペースXの約2兆ドル、テスラの約1兆5000億ドルという直近の評価額に基づけば、統合後の企業は世界有数の高価値企業となる。ただし、これらの数字は各社の株式市場価値を示すものであり、株主が何を受け取るかについては、なお委員会が交渉する必要がある。
マスク氏は投資家に対し、提案が前進するかどうかは委員会と株主の支持次第だと述べた。
特別委員会は、いかなる取引の条件についても合意に至っておらず、合意に至る保証もありません
最大の課題は価格の合意にとどまらない。テスラでは、発行済み株式全体の過半数に相当する承認が必要となる。規制当局は、米国の主要な国家安全保障関連請負業者と、昨年中国で210億ドルの売上高を計上した自動車メーカーが一体となる企業を審査することになる。
投資家にとって核心となる選択は明確だ。技術の共有や投資判断の迅速化が、複数の高額な事業を統合し、マスク氏への権限集中を強めるコストを上回るかどうかである。
マスク氏がロケット、自動車、AIを一体化したい理由
マスク氏の主張は、テスラとスペースXが、同じ技術システムの異なる部分に取り組むようになっているというものだ。チップが計算能力を提供し、データセンターがAIソフトウエアを稼働させ、衛星が通信を担い、車両やロボットがそのソフトウエアを実際に活用する。
10月20日の決算説明会で、マスク氏は能力が急速に高まるAIを念頭に、統合の可能性を次のように語った。
私たちはほぼ超知能の特異点にいるため、企業を統合することには大きな意義があると思います。協力によって得られるものも多くあります
超知能とは、幅広いタスクで人間の能力を上回るAIを指す。特異点とは、技術の進歩が急速になり、予測が難しくなるとされる時点のことだ。マスク氏はこのビジョンを、ソフトウエア、チップ、ロボット工学、通信、宇宙インフラでの協力を深めたい理由としている。
スターリンクはテスラ車や人型ロボット「オプティマス」に通信環境を提供できる。データセンターを含むスペースXの電力需要の拡大には、テスラのバッテリーや蓄電システムを活用できる。テスラが工場の自動化で培った経験は、スペースXによるスターシップの製造にも役立つ可能性がある。
スペースXが構想する軌道上AIデータセンター計画「スターマインド」も、両社を結び付ける可能性がある。軌道上の計算インフラが実現すれば、打ち上げ能力、通信、チップ、エネルギーシステムを一つの事業にまとめることになる。
モーニングスターのアナリスト、セス・ゴールドスタイン氏とニコラス・オーウェンズ氏は、実務面での経営上の利点を指摘している。一社の傘下なら、技術者や投資をプロジェクト間でより容易に融通できる。株主はその場合、どのプロジェクトに資源を投じるかを一つの取締役会に委ねることになる。
テラファブが示す両社の緊密な連携
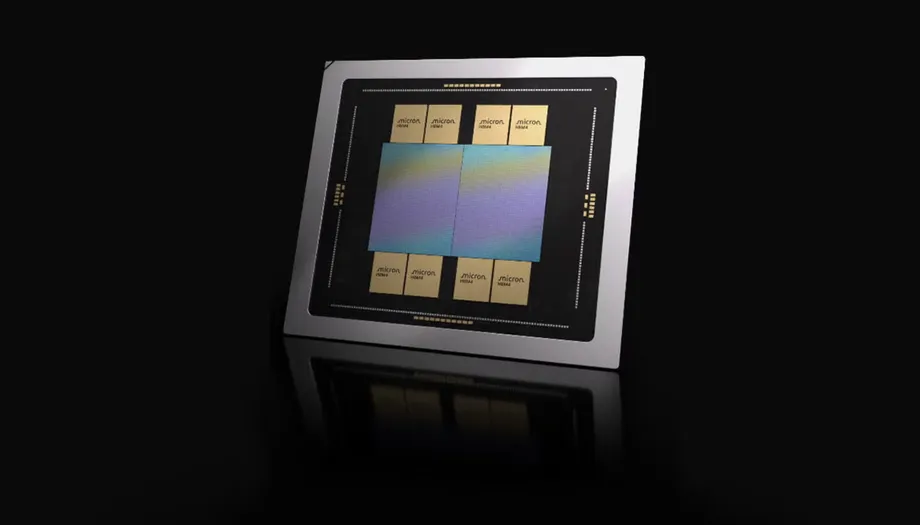
テスラとスペースXは3月、テキサス州に建設する計画の半導体工場「テラファブ」を発表した。推定建設費は1190億ドルで、自動運転車、ロボット、AIインフラ向けのチップ供給を目指す。
マスク氏は、月間100万枚の半導体ウエハーを生産する目標を示している。ウエハーとは、多数のチップを製造した後に切り分ける薄い円盤だ。この規模の計画は、既存事業に加わる大規模な製造投資となる。
開発スケジュールは、合併協議の期間を越えて続く。
- 2026年3月:テスラとスペースXがテラファブ計画を発表。
- 2026年6月:スペースXが株式の公開取引を開始し、統合の可能性への関心が高まる。
- 2026年7月22日:マスク氏が決算説明会で両社の事業の重なりが広がっていると述べる。
- 2026年10月20日:マスク氏が独立委員会による合併の検討を認める。
- 2027年5月または6月:テラファブで初の動作するテストチップを製造する目標。
- 2028年:第3四半期から年末にかけて生産目標を設定。
両社の協力は、すでに完成品にも及んでいる。合併発表の前週に披露されたロードスターの試作車には、スペースXの冷ガススラスターが搭載された。スペースXはテスラのバッテリーやサイバートラックも購入している。
したがって株主にとって合併は、新たな関係を築くことだけでなく、すでに存在する関係の所有権や資金調達をどうするかという問題でもある。統合後の企業はこれらのプロジェクトを社内で調整できる一方、費用と技術的リスクを一つの投資にまとめることになる。
AIの成長には巨額の支出が伴う
スペースXの直近の業績は、AIが提案の中核にある理由を示している。9月30日までの四半期の売上高は約146億ドルに達し、前年同期比161%増となった。AI事業の売上高は約76億ドルで、全体の半分を超えた。
AI事業には、計算サービス、対話型AI「Grok」、Xの広告とサブスクリプション、コーディングプラットフォームの「Cursor」が含まれる。スペースXは株式公開前にxAIとXを買収した。8月に600億ドルで買収したCursorは、四半期売上高に6億800万ドルを計上した。
スペースXは同四半期にAIインフラへ164億ドルを投資した。前年同期は48億ドルで、支出は約3.4倍に増えた。顧客にサービスを提供するための計算能力の構築には、AI部門が売上高を生み出すよりも速いペースで資金が費やされている。
他の事業も拡大した。スターリンクの契約者数は四半期中に160万人超増え、通信事業の売上高は約53億ドルと69%増加した。ファルコンやスターシップのサービスなどを含む宇宙事業の売上高は約18億ドルで、6%増だった。
スペースXの四半期純利益は44億ドルで、前年同期の10億ドルの赤字から黒字に転じた。ただし最初の9カ月では、売上高270億ドルに対し11億ドルの赤字となった。売上高は前年同期の137億ドルから増加した。
ビジブル・アルファは、テスラとスペースXの統合後の従業員数は15万5000人を超え、今年の売上高は1530億ドルに達すると推計している。また、AIインフラ、半導体工場、打ち上げ機への支出により、フリーキャッシュフローは少なくとも540億ドルのマイナスとなる可能性がある。
フリーキャッシュフローとは、営業費用や工場・設備などの資産への投資を差し引いた後に残る資金を指す。マイナスであれば、事業活動が生み出す額よりも多くの現金を消費していることを意味する。会計上、一部の投資費用は数年にわたって計上されるため、利益とキャッシュフローは異なる動きをすることがある。
テスラの株主投票は厳しい条件
テスラの承認要件により、投資家は決定的な役割を担う。マスク氏によると、合併には投票に参加した株主の過半数ではなく、発行済み株式全体の過半数に相当する支持が必要だ。
簡単な例を挙げると、発行済み株式が100株ある企業では、投票に参加した株主が60人分にとどまっても、賛成が50株を超えなければならない。投票しない株主は、この基準に必要な賛成票を提供しない。
マスク氏はテスラ株の約20%を保有する。スペースXでは、議決権が強化された株式により、同氏は議決権の5分の4超を支配している。両社では承認のハードルが大きく異なる。
委員会は交換比率についても交渉しなければならない。これは、片方の会社の投資家がもう一方の会社の株式を何株受け取るかを定める比率だ。この決定によって統合後の企業の所有権が配分され、各株主グループが将来の利益をどれだけ得るかが決まる。
バークレイズは、スペースXがテスラを全額株式交換で買収する可能性を示唆している。同社が試算した案では、マスク氏は統合後の企業の約37%を保有し、議決権の約56%を支配することになる。これらはあり得る取引案についてのアナリストの推計だ。
10月19日に提出されたテスラの年次株主総会招集通知には、合併提案は記載されていなかった。両社は、交渉済みの取引案も、合併を問う投票の日程も発表していない。
独立取締役を取り巻く重複した関係
マスク氏は、どちらの特別委員会の委員も明らかにしていない。10月19日付のテスラの株主総会招集通知には、ロビン・デンホルム会長、アイラ・エーレンプレイス氏、元最高技術責任者(CTO)のJB・ストラウベル氏を含む独立取締役7人が記載されている。スペースXの独立取締役には、エーレンプレイス氏、ランディ・グレイン氏、ルーロフ・ボタ氏が含まれる。
エーレンプレイス氏が両社の取締役を務めていることは、両社のガバナンス体制がいかに密接に重なっているかを示している。委員会には、両社の株主それぞれのために交渉する一方、両社のCEOが公に支持する提案を評価する役割がある。
独立取締役に分類されていないスペースX取締役のアントニオ・グラシアス氏は、バロー・エクイティ・パートナーズを率いている。同社はスペースXの株式3.4%を保有し、AI機器を購入して使用企業にリースバックする仕組みを通じて資金を提供してきた。
テスラとマスク氏の他の企業との取引には、すでに多額の資金が動いている。規制当局への提出書類の分析によると、2025会計年度におけるマスク氏が支配する企業との取引額は5億7300万ドルを超えた。このうち、xAIへのメガパック蓄電池販売が4億3010万ドル、スペースXへのサイバートラック販売が1億4330万ドルだった。テスラの監査委員会は、これらの取引条件は無関係な企業間の商取引と同等だと判断した。
xAIへの投資をめぐる決定も、株主の意見と取締役会の権限の関係を示す例だ。2025年11月、約10億6000万株が拘束力のない投資提案に賛成し、9億1630万株が反対、4億7300万株超が棄権した。棄権票が提案に反対する票として数えられたため、提案は否決された。その後テスラは2026年1月に20億ドルの投資を開示した。
テキサス州法が株主保護に影響
10年前のテスラによるソーラーシティ買収では、マスク氏が自身と関係のある別企業を救済するためテスラの資源を使ったとの疑惑をめぐり、何年にもわたる訴訟に発展した。スペースXとの合併では、再び双方の株主の扱いが厳しく問われることになる。
両社は登記上の本拠地をデラウェア州からテキサス州に移している。テキサス州の会社法は取締役会に強い保護を与え、一部の株主訴訟には厳格な要件を課している。
スペースXの定款では、派生訴訟を起こす投資家に少なくとも同社株式の3%保有を求め、株主からの請求を強制仲裁に付すと定めている。派生訴訟とは通常、取締役や経営幹部が会社に損害を与えたと主張し、株主が会社に代わって起こす訴訟だ。仲裁では、通常の裁判手続きではなく、民間の仲裁人が紛争を判断する。
評価額が2兆ドルなら、株式の3%は約600億ドルに相当する。この計算は、定められた保有比率に達するために必要な投資額がどれほど大きいかを示している。
スペースXでは、クラスB株に1株当たり10票の議決権が与えられている。マスク氏の議決権支配比率は約82%から84%と推計される。追加の議決権により、同氏は経済的な持ち分だけから得られる以上の権限を行使できる。
したがって、両社の統合は製品の幅を広げるだけではない。テスラの投資家は、議決権の仕組みによってマスク氏が自らの投資をより強く支配できる企業体制に入る交渉を迫られることになる。
中国事業が最も大きな戦略上の対立を生む
昨年、テスラの売上高の約22%に当たる210億ドルを中国で計上した。上海工場も、車両の生産と販売の中核を担っている。
一方、スペースXは米国防総省、情報機関、NASAの主要な請負業者だ。直近の四半期には米国の国家安全保障関連の打ち上げを18回実施し、軍事監視や安全な通信に向けた「スターシールド」衛星を開発している。
JPモルガンのアナリストは、国家安全保障をめぐる利益相反が特に深刻な障害になり得ると指摘している。統合後の企業は、機密性の高い米政府の業務と、中国での大規模な製造・商業活動を両立させなければならない。
対応策としては、テスラの中国事業を分離する案や、現地の企業連合に支配権を移す案が考えられる。その場合、グループ全体としてテスラのブランドや自動運転技術のライセンス収入を維持できる可能性がある。どちらの案も、テスラの売上高の5分の1超を生む市場での収益構造を変えることになる。
規制当局による審査は、米国、英国、欧州連合(EU)の競争当局にも及ぶ。米議会は国家安全保障、中国からの投資、サプライチェーンに関する懸念を検討する可能性がある。両社は、株主が求める取引条件と並行して、こうした問題にも対処しなければならない。
次の段階にはマスク氏の支持表明以上のものが必要
バークレイズは、12月のテスラ年次株主総会までに合併が発表される可能性を示唆した。テスラ経営陣に近い関係者は、ドナルド・トランプ大統領の任期終了前に取引が完了する可能性があるとみている。いずれの見通しにも、その先には多くの交渉と規制上の手続きが残る。
協議が続く中、スペースXは事業が急成長すると予測している。最高財務責任者(CFO)のブレット・ジョンセン氏は、2027年第1四半期の売上高を330億~370億ドルと予想した。LSEGがまとめたアナリスト予想の220億ドルを上回る。
マスク氏は、2027年末までに年間経常収益が5000億~1兆ドルに達すると予測している。年間経常収益は、継続的な事業の年間売上高を見積もる指標だ。実際の売上高は、提供するサービスや顧客需要に左右される。
投資家は一つの持ち株を通じて、より幅広い事業に投資できるようになる。テスラの株主はスターリンクや打ち上げサービスに参加でき、スペースXの株主は車両、蓄電、ロボット工学への投資機会を得る。一方で、各事業の不振によるコストも共有することになる。
モーニングスターのアナリスト、デビッド・セケラ氏は、マスク氏個人への依存に懸念を示している。より多くの事業が一人の指導者に依存すれば、その懸念は一段と強まる。委員会には今、株主が評価できる条件にマスク氏の技術ビジョンを落とし込むことが求められている。具体的には、所有権、議決権、資金調達、中国事業の現実的な扱いだ。
要点
- テスラとスペースXの独立委員会が合併を検討しているが、取引条件はまだ合意されていない。
- 両社の時価総額を合わせると約3兆5000億ドルとなる。
- マスク氏は提案を支持しているが、利益相反のため委員会の交渉からは外れている。
- テスラでは、発行済み株式全体の過半数に相当する支持が承認に必要となる。
- 両社の共同プロジェクトには、計画中の1190億ドル規模の半導体工場テラファブが含まれる。
- 巨額投資により、統合後の企業の今年のフリーキャッシュフローは少なくとも540億ドルのマイナスとなる可能性がある。
- テスラの中国事業とスペースXの米国国家安全保障関連業務が、規制上の大きな課題となる。