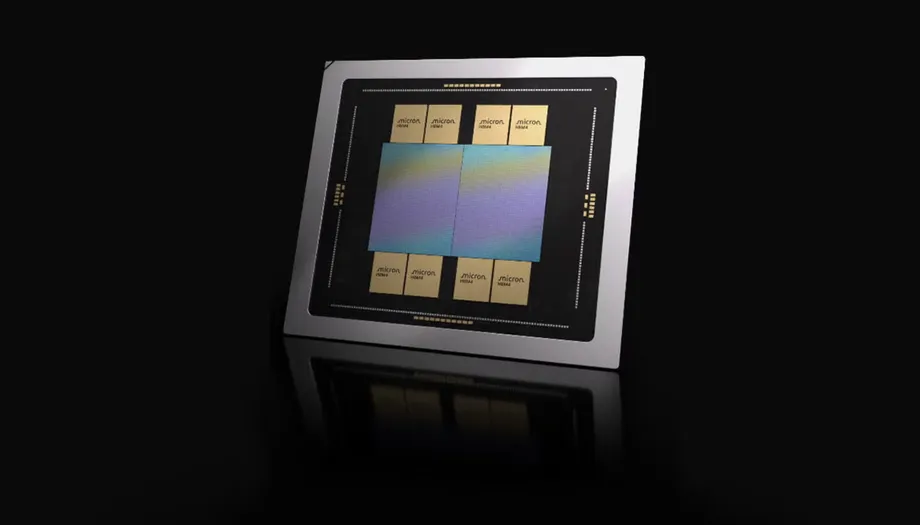
Micron、次の10年に向けメモリーの別路線を選択
Micron Technologyは、Samsung Electronics、SK Hynix、中国の長鑫存儲(CXMT)が進める小型の4F²設計を採用せず、既存の6F² DRAMセル構造の開発を続ける。同社の代替案は、従来型DRAMのさらなる改良、ウエハー接合、そして将来的な3D DRAMの開発を組み合わせる。
目次
Micronは2026年10月21日の技術ウェビナーで、次の大きな節目の日程を明らかにした。アイダホ州ボイシで、2027年後半に1デルタDRAMの量産を開始する計画だ。現行の1ガンマ世代と比べ、ビット密度を20%台半ば引き上げることを目指す。つまり、同じチップ面積により多くのデータを保存できるようにする。
Micronの社長兼最高技術・製品責任者、スコット・デボア氏は、4F²のさらなる微細化には根本的な物理上の問題があるとの見方を示した。同社の発表によると、このアーキテクチャーを20年以上にわたり研究した結果、実現可能な微細化の道筋は見つからなかった。
SamsungとSK Hynixは異なる道を進んでいる。両社は、将来的に3D DRAMへ移行する前に4F²を実用化することを目指し、垂直トランジスター構造を研究している。CXMTもサーバー向けメモリーで同設計を進めているが、先端半導体製造装置へのアクセスが制限されている。
競争の焦点は実用面の問いにある。どの方式が、より低コストで信頼性の高いメモリーを実現できるのか。Micronは、なじみのあるセル設計を延長しながら、チップの製造方法と接続方法を変える方が、4F²へ移行するより顧客のニーズに応えられると見込んでいる。
小型セルが大きな議論を呼ぶ理由
DRAMは、コンピューターがすぐに必要とする情報を保持する作業用メモリーだ。従来型のメモリーセルは、スイッチの役割を果たすトランジスターと、電荷を蓄えるコンデンサーを使って1ビットのデータを保存する。
6F²と4F²という表記は、製造上の寸法であるFに対するセルの占有面積を示す。同じFを前提とすれば、面積を6単位から4単位に減らすことで、公称のセル面積は3分の1縮小する。理想的な配置なら、同じ面積に収まるセル数は50%増える。6を4で割ると1.5になるためだ。
Micronの懸念はコンデンサーを中心にある。トランジスターを垂直に立てて占有面積を減らしても、その上にあるコンデンサーには安定性を保ち、電荷を保持し、隣接するコンデンサーとの干渉を避けるための十分な空間が必要だ。デボア氏は、コンデンサー間の間隔であるコンデンサー・ピッチが、DRAMのビット密度を決める根本的な制約だと述べた。
デボア氏は質疑応答で、Micronの考えを次のように説明した。
4F²の微細化には根本的な問題があり、最終的には4F²ではなく3D DRAMへの移行につながるだろう
製造面でも制約が加わる。背が高く幅の狭い構造は均一に形成するのが難しく、電気接続を細くすると抵抗が増し、信号の伝達が遅くなる可能性がある。商業的な利点は、こうした課題に対処した後、ウエハーから正常に動作するビットをどれだけ得られるかに左右される。
Micronの開発計画と日程
Micronによると、1ガンマ技術はすでに本格的な量産段階にあり、今後12カ月に投入する製品の基盤となる。次世代の1デルタは、HBM5、垂直HBM、さらに使用する機器の近くでAI推論を行うためのメモリーなどを支えることを目指す。
その次の1イプシロン世代では、ウエハー接合をDRAMのロードマップに取り入れる。この工程では、別々に製造したウエハーを接合できるため、メモリーセルと周辺回路を異なる製造工程で構築する自由度が高まる。
Micronは、将来世代に向けた技術としてHigh-NA EUVリソグラフィーや新素材も挙げている。High-NA EUVは、高度な光学システムを使って、より微細なチップパターンを形成する技術だ。ロードマップには3D1、3D2と名付けられた3D DRAM開発の2段階も含まれる。
- 2026年10月21日:Micronが6F²の継続とウエハー接合、3D DRAMの開発方針を発表。
- 2027年後半:ボイシで1デルタDRAMの量産開始を目指す。
- 2027年後半:第11世代NANDも生産拡大を開始する予定。
- その後のDRAM世代:1イプシロンでウエハー接合を導入し、先端リソグラフィー、新素材、3D DRAMの開発へ進む。
- 2027~2030年:MicronのHBMロードマップでは、HBM4E、HBM5、HBM5E、HBM6を順次投入する。
Micronは3D DRAMの商用投入時期を明示していない。デボア氏は、移行時期はコスト、製造の複雑さ、デバイス性能に左右されると述べる一方、従来型の平面DRAMをさらに数世代開発できるとの自信を示した。
SamsungとSK Hynixは垂直トランジスターを追求
Samsungの方式は、垂直チャネルトランジスター、ウエハー接合、そして酸化物半導体の一種であるインジウム・ガリウム・亜鉛酸化物(IGZO)の研究を組み合わせる。同社は先端的な4F²の研究を約5年前から進めている。
IGZOは、望ましくない電荷の流出であるリーク電流を減らすために研究されている。DRAMセルが、コンピューターに確実に読み取られるまで電荷を保持しなければならないため、リークは重要な課題だ。Samsungの接合構想では、メモリーセルを含むウエハーと周辺回路を含むウエハーを別々に製造し、その後に接合する。
SK Hynixは、4F²垂直ゲート基盤とウエハー接合を組み合わせる研究を公表している。同社はこのアーキテクチャーで高密度化と低消費電力を目指すとともに、長期的な3D DRAMへの移行にも備えている。
業界予測では、韓国勢の4F²生産は2027~2028年ごろに始まる可能性がある。ただし、より慎重な見通しでは、既存大手による本格的な生産は2028年後半以降とされる。こうした予測は、開発、顧客認定、そして製造したチップのうち正常に動作する割合を示す歩留まりに左右される。
そのため、ウエハー接合は競合する戦略に共通する技術となっている。SamsungとSK Hynixは4F²の実用化を支えるために使う一方、Micronは6F²を維持しながら導入する。意見が分かれているのは、接合技術の役割の有無ではなく、セルのアーキテクチャーと開発の順序だ。
CXMT、製造装置の制限を回避する道を模索
CXMTが4F²に関心を寄せる背景には、極端紫外線(EUV)リソグラフィー装置へのアクセス制限もある。同社は旧世代のアルゴンフッ化物(ArF)リソグラフィー装置を使いながら、密度を高められる可能性のある構造変更を進めている。
提案する方式は、直径12インチのウエハー上で垂直ゲート構造とハイブリッド接合を組み合わせる。メモリーアレイと周辺ロジック回路を別々に製造した後、接続する。この方式に関連する推計では、記憶密度が30~50%向上する可能性がある。
CXMTはサーバー向けのDDR5レジスタード・メモリー・モジュール(RDIMM)を目指す。発表した目標は2026年末までの製品投入で、顧客認定も同年中を見込む。歩留まり、出荷量、本格的な商業生産の拡大日程は明らかにしていない。
発表から市場供給の大幅な増加までには、いくつもの段階が残る。サーバー顧客によるメモリーの認定が必要であり、CXMTは出荷を拡大できるコストで安定的に製造しなければならない。
Goldman Sachsは、CXMTの月間DRAMウエハー生産能力が2026年末の29万枚から、2028年末には51万3,000枚に増えると予測する。22万3,000枚、約77%の増加に相当する。また同行は、2028年までにCXMTが中国のDRAM需要の約50%、HBM需要の40%を満たす可能性があると推計している。
HBMには、メモリーセルの製造以外の要件もある。先端パッケージング、積層チップ間の信頼性の高い接続、そして高性能なベースロジックダイが必要だ。必要な装置や製造工程を利用できるかどうかが、CXMTが複数のメモリー市場でどれだけ速く事業を拡大できるかを左右する。
垂直HBM、メモリーをプロセッサーの真上に配置
Micronの垂直HBM構想は、AIシステム内でメモリーを配置する場所を変える。従来のHBMも複数のDRAMチップを積層するが、そのスタックは通常、部品間の信号を伝える接続基板であるインターポーザー上で、プロセッサーの隣に配置される。
垂直HBMでは、メモリーをプロセッサーの真上に置く。Micronは、極めて狭い間隔の接点を接合するハイブリッド接合を使い、メモリーと演算ハードウェアの間に、より短く高密度な接続を形成する計画だ。
主な狙いは帯域幅の拡大、つまり毎秒に転送できるデータ量の増加だ。AIプロセッサーは、メモリーと演算回路の間で大量の情報を繰り返しやり取りする。接続が高速化すれば、プロセッサーがデータ待ちに費やす時間を減らし、計算に使う時間を増やせる。
熱が設計を難しくする。高性能プロセッサーは大量の熱を発生し、その上に配置するメモリーはその環境で安定して動作しなければならない。デボア氏は、垂直HBMの主な推進要因は帯域幅だと述べる一方、熱の制約があるため、メモリー容量は別のペースで拡大すると説明した。
Micronは、HBMベースダイの高温部分を覆うヒートスプレッダーなど、熱管理の手法を開発している。また、垂直エッジ推論メモリー(vEIM)にも取り組み、モジュール当たり約2テラバイト毎秒の初期帯域幅を目標にする。エッジ推論とは、データが収集または利用される場所の近くでAIモデルを実行することだ。
Micronの計画には、複数の異なる垂直構造が含まれる。ウエハーの接合、プロセッサー上へのメモリーチップの積層、そして将来的な3D DRAMセル構造の構築だ。それぞれが、限られた空間により多くのメモリーと高速な接続を収めるという課題の別々の部分に対応する。
HBMの年次進化と逼迫する供給
Micronの製品ロードマップでは、2026年にHBM4、2027年にHBM4E、2028年にHBM5、2029年にHBM5E、2030年にHBM6を投入する。標準品やカスタム品の開発と新たな垂直設計を並行して進める、同社の年次製品展開の計画を示す。
Micronによると、現行のHBM4はすでに本格的な量産段階にある。メモリーダイを12枚積層した製品は、容量36ギガバイト、帯域幅毎秒2.8テラバイト超を実現し、ピン当たりの速度は毎秒11ギガビットを上回る。
同社は、HBM3Eと比べて電力効率が20%以上向上するとしている。容量48ギガバイトのメモリーダイ16枚積層版もサンプル出荷中だ。カスタム品では、ベースダイに顧客固有のメモリー機能やロジック機能を搭載する見込みだが、標準品も製品群に残る。
Micronによると、2026年分のHBM供給は完売した。サンジェイ・メロートラ最高経営責任者(CEO)は、2027年と2028年も供給が需要を下回る状態が続くと見込む。シンガポールで増強するパッケージング能力は、2027年前半に寄与する見通しだ。
供給制約は、AIシステムを計画する購入者にとって重要な意味を持つ。メモリー帯域幅の拡大はシステム性能を改善できるが、顧客には安定した納期、抑えられた消費電力、そして用途に見合う容量も必要だ。Micronは顧客との製品開発を緊密に進め、これらの要件を一体的に満たそうとしている。
スマートフォン、サーバー、ストレージに広がる同じロードマップ
Micronの計画はHBMにとどまらない。同社は、LPDDR6の電力性能がLPDDR5を約35%上回り、一部の容量ではさらに大きな改善を見込む。LPDDRメモリーはモバイル機器に使われるほか、電力特性を背景にデータセンターからも関心を集めている。
DDR6は、DDR5の約2倍の帯域幅を実現することを目指す。Micronは容量1テラバイトのサーバー向けRDIMMも計画している。最近サンプル出荷した容量512ギガバイトのモジュールに続く製品となる。大容量モジュールにより、サーバーは作業用メモリーにより多くの情報を保持できる。
電源を切ってもデータを保持するNANDフラッシュについて、Micronは2027年後半に第11世代の生産拡大を目指す。この設計ではウエハー接合を採用し、400層を超える積層を行う。第9世代に比べてビット密度を2倍以上にし、入出力速度を1.5倍にするほか、ビット当たりのデータ転送エネルギーを25%以上削減すると同社は説明する。
NANDでは中国勢の競争も拡大している。Omdiaの数値によると、第2四半期の世界NAND市場における長江存儲(YMTC)のシェアは14.2%で、Samsungの28.1%に続いた。中国国内ではYMTCが38.7%を占め、Samsungの33.4%を上回った。NANDでは長年にわたり垂直方向のセル積層が使われてきた一方、セル設計の違いから、DRAMでの移行はより難しい。
競争の行方を決めるのは動作チップと製造コスト
Micronの選択は、6F²の延命、接合技術の改良、3D構造への準備に技術開発の力点を移すものだ。Samsung、SK Hynix、CXMTは、より小さなセル構造を安定して動作させるために開発を進める。どちらの道にも製造上のリスクがある。
4F²では、コンデンサー間隔、リーク、幅の狭い電気接続、垂直トランジスター内部の電荷制御などが課題となる。接合には極めて高精度の位置合わせも必要だ。追加の工程や開発費用を相殺できるだけの動作メモリーを生産できるかどうかが、投資の見返りを左右する。
どちらの戦略でも、製造装置メーカーには変化する要件への対応が求められる。原子層堆積法は構造上に極薄の膜を形成し、エッチングは材料を除去して幅が狭く深い形状を作る。メモリー構造が高く複雑になるにつれて、どちらも重要性を増す。
供給逼迫と将来の中国勢の拡大という競合する見通しを受け、投資家は大きく反応している。10月16日には、CXMTの進展への懸念からMicron株が3%超、SK Hynix株が5%超下落した。その後、10月21日の韓国市場ではSamsungとSK Hynixの株価が約6%上昇し、期待がいかに急速に変化したかを示した。
顧客にとって、より差し迫った懸念は自社製品向けのメモリーをどれだけ確保できるかだ。KeyBancのアナリスト、ジョン・ヴィン氏は、データセンター向けに生産能力が振り向けられれば、2027年にPCとスマートフォン向けメモリーの供給が20~30%減る可能性があると予測する。同氏の価格予測では、2026年第4四半期にDRAMが15~20%、NANDが約20%上昇する。
次の具体的な節目は、CXMTが計画する2026年末までのサーバー向けメモリー投入、Micronの2027年初めのパッケージング能力増強の寄与、そして2027年後半の1デルタおよび第11世代NANDの生産拡大だ。顧客認定、動作チップの生産量、製造コストが、各社の計画がどのように製品へ結びつくかを示すことになる。
要点
- Micronは4F² DRAMを見送り、6F²の継続に加え、ウエハー接合と3D DRAMの開発を進める。
- 1デルタDRAMは2027年後半にボイシで量産予定で、密度を20%台半ば引き上げることを目指す。
- SamsungとSK Hynixは、接合技術や長期的な3D DRAM開発と並行して、4F²垂直トランジスター構造を研究している。
- CXMTは2026年末までに4F²サーバー向けメモリーの投入を目指すが、生産規模は明らかにしていない。
- 垂直HBMは帯域幅を高めるため、メモリーをプロセッサーの真上に配置する。熱管理が中心的な課題となる。
- Micronは2030年までHBMの世代交代を進め、2027年と2028年もメモリー供給が逼迫すると見込む。