2030年目標、政策から建設段階へ
インドが2030年までに石炭1億トンをガス化する計画は、建設の重要な局面に入っている。バーラト石炭ガス化・化学会社(Bharat Coal Gasification and Chemicals Limited)はオディシャ州で2,500億ルピー規模の事業に着手した。一方、新たな評価報告書は、国家目標の達成には許認可の迅速化、確実な需要家の確保、インド産石炭に適したプラント設計が必要だと指摘している。
目次
アルバレス・アンド・マーサルが2026年10月22日にニューデリーで公表したこの評価は、連邦内閣が地上式の石炭・褐炭ガス化に3750億ルピーの支援策を承認してから5カ月後に発表された。政府は同策により約7500万トンのガス化を支援し、2兆5000億~3兆ルピーの投資を呼び込み、約25事業を通じて直接・間接雇用を約5万人創出することを見込んでいる。
石炭ガス化は、石炭を合成ガス(一般にシンガスと呼ばれる)に変換する技術で、合成ガスには水素と一酸化炭素が含まれる。工場ではこれを肥料や化学品、合成天然ガスに加工できるほか、製鉄や産業用加熱にも利用できる。インドの目標は、国内に豊富な資源を、現在は海外から購入している製品に転換することだ。
アルバレス・アンド・マーサルの10月22日の声明は、許認可、需要家、建設の実行力を重要な課題として挙げている。同社インド法人でエネルギー・資源部門の共同責任者を務めるマネジングディレクター、クンワル・ヴィジャヤント・シン氏は、目標達成に必要な条件について次のように述べた。
インドには石炭があり、需要もあります。1億トンの目標を達成できるかどうかは、事業をどれだけ迅速に承認できるか、確実な買い手がいるか、そして信頼できるユーティリティー、説明責任を果たす請負業者、インド産石炭に適した技術によって事業を実行できるかにかかっています。こうした分野で連携して取り組めば、個別の事業にとどまっているガス化を、統合されたバリューチェーンへと発展させられます
輸入をどれほど代替できるか
アルバレス・アンド・マーサルによると、インドは2024~25年度に、消費したメタノールの約94%、天然ガスの約半分を輸入した。メタノールは工業用化学品であり、燃料原料でもある。天然ガスは肥料工場や産業、その他の消費者に供給される。
2025~26年度について、同評価は天然ガスの輸入額を約1兆1800億ルピー、尿素を4600億ルピー、アンモニアとメタノールを合わせて960億ルピーと推計している。その他の化学品を含むガス化関連製品全体で、年間1兆9600億ルピーの輸入代替が可能と見積もる。
内閣が5月に発表した資料は、対象範囲がより広く、対象年度もそれ以前だ。液化天然ガス、尿素、硝酸アンモニウム、アンモニア、原料炭、メタノール、ジメチルエーテルを含め、国内生産で代替できる可能性がある製品の2024~25年度の輸入額を約2兆7700億ルピーとしている。実際の削減額は、国内生産コスト、輸入設備・原料、そして需要家が購入する生産量に左右される。
農家にとって関係するのは肥料の供給だ。アンモニアは広く使われている窒素肥料の尿素の製造に使われる。工場にとっては、国内産のガスや化学品によって、海運の混乱や国際価格の急騰の影響を抑えられる可能性がある。ただし、買い手にとっては、手の届く価格で安定供給されることが欠かせない。
3750億ルピーの支援策の内容
連邦内閣は2026年5月13日、「地上式石炭・褐炭ガス化事業促進策」を承認した。同策の承認声明によると、対象となるプラントや機械設備の費用の最大20%を支援し、事業の節目に連動して4回に分け、均等額を支給する。
支援上限は1事業あたり500億ルピー、同一企業グループに属する複数事業の合計で1200億ルピー。合成天然ガスと尿素を除き、製品カテゴリーごとの上限は900億ルピーとなる。企業は競争入札で選定され、費用、石炭消費量、合成ガス生産量などが評価される。
政府はまた、合成ガス生産向けの石炭供給契約を最長30年に延長した。石炭リンケージと呼ばれるこの契約により、事業者はプラントの稼働期間を通じて主要原料を確保しやすくなる。同策はさまざまな技術を認める一方、国内で開発された設計を奨励している。
政府の数字に基づくと、3750億ルピーの支援枠は、見込まれる2兆5000億~3兆ルピーの投資額の12.5~15%に相当する。したがって、計画の大半は事業者と金融機関が資金を手当てしなければならない。政府は、同策による石炭・褐炭利用から年間630億ルピーの便益も見込んでおり、これにGSTなどの税収が加わる。
2022年4月5日に最終更新された、より古い国際エネルギー機関(IEA)の政策情報には、国家目標に4兆ルピー超の投資が記録されている。これに対し、内閣が2026年に示した2兆5000億~3兆ルピーという試算は、新たな支援策のもとで進む約25事業を対象としている。
2030年までの節目
インドの計画には、これまで複数段階の政策支援が積み重ねられてきた。IEAはこの目標を2020年からの国家政策として記録し、現在も有効としている。2021年には国家石炭ガス化ミッションが発足し、その後、2024年と2026年に財政支援策が導入された。
- 2020年:2030年までに石炭1億トンをガス化する目標を採択。
- 2024年1月:当初の850億ルピー規模の支援策を承認。
- 2026年5月13日:内閣が追加の3750億ルピー規模の支援策を承認。約7500万トンのガス化を支援する狙い。
- 2026年6月:石炭を尿素に転換するタルチャー事業の進捗率が72.56%に到達。
- 2026年7月:石炭省が、稼働中または建設中の設備能力を年間2260万トンと発表。
- 2026年9月7、8日:新たな支援策の第1回申請受付が7件の提案を受けて終了し、翌日に第2回の募集を開始。
- 2029年:オディシャ州の硝酸アンモニウム事業が操業開始を目指す。国家目標の期限は2030年。
石炭省が7月に示した数字には、稼働中のプラントと建設中の事業が含まれる。1億トンの達成には、建設を完了させ、施設を安定稼働させる必要がある。内閣によると、当初の支援策では623億3000万ルピーの支援を受けて8事業が実施中だ。一方、アムリト・ラル・ミーナ元石炭省次官は、第1弾について説明する際、承認済み事業を7件と述べている。
金融機関にとって確実な買い手が重要な理由
石炭ガス化プラントは、収益を得る前に巨額の投資を必要とする。オフテイク契約とは、顧客が生産物を購入する約束で、多くの場合、数年間にわたる。確実な買い手と合意済みの価格設定があれば、銀行は事業者に融資の返済能力があるか判断しやすくなる。
アルバレス・アンド・マーサルは、肥料、精製、鉄鋼分野の公企業による購入確約や価格保証を提案している。同社の評価は、生産と持続的な需要を結びつける仕組みの例として、インドのエタノール計画と米国のグレートプレーンズ工場を挙げた。
コール・インディアが、バーラト石炭ガス化・化学会社のラクハンプール事業から硝酸アンモニウムを購入する計画は、国内の具体例となる。コール・インディアは鉱山の発破にこの製品を使う予定で、石炭生産者、化学工場、大口需要家が同じ産業チェーンで結びつく。
同評価は、なじみの薄い技術を使う初期事業の資金不足を埋めるため、資本支援や資金供給も提案している。政府補助金は初期費用を抑えられる一方、購入契約は将来の収益という別の課題に対応する。国内での稼働実績が限られる高額なプラントを金融機関が検討する際には、どちらも重要になる。
オディシャ州で試される事業モデル
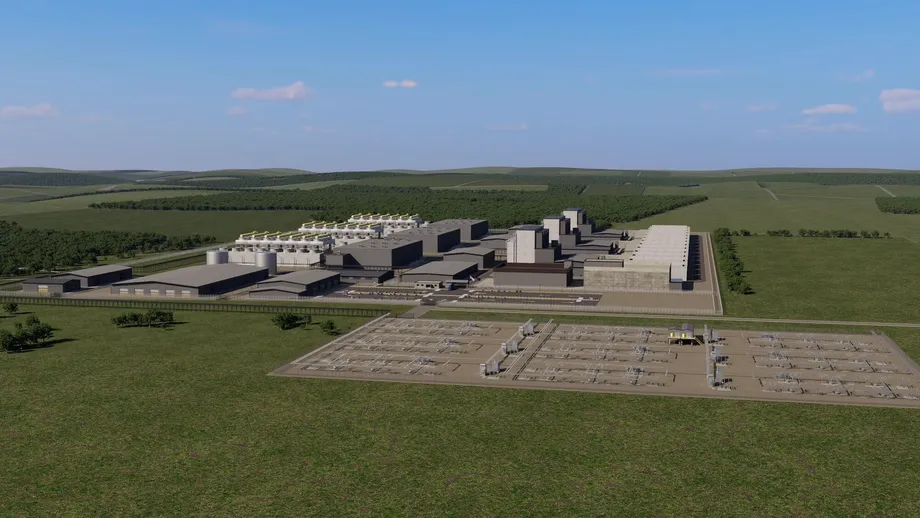
バーラト石炭ガス化・化学会社(BCGCL)は、コール・インディアが51%、バーラト重電(BHEL)が49%を出資する合弁会社だ。同社がオディシャ州で進める2兆5000億ルピーの事業は、年間約66万トンの工業用硝酸アンモニウムを生産する計画。
マネジングディレクターのピーユーシュ・クマール氏によると、建設が始まり、1兆5000億ルピー分の契約を発注した。BHELの受注額は1兆ルピー、ラーセン・アンド・トゥブロの受注額は5000億ルピー。これらの発注額は総事業費の60%に当たる。残る予算には追加工事のほか、資金調達や土地などの費用が含まれる。
BHELはガス化と合成ガスの精製を担当する。ラーセン・アンド・トゥブロはアンモニア合成と硝酸アンモニウム生産を担う。プラントでは、加圧下で石炭を反応ガスに接触させる、国内開発の加圧流動床ガス化技術を採用する。
オディシャ州の高位認可機関は、ワンストップ窓口を通じて事業を承認した。進捗は、国内技術、分担された請負業務、確実な買い手が連携して機能するかを示す試金石となる。操業開始は2029年を目指すが、残る契約の発注を完了する詳細な日程は公表されていない。
許認可とインド産石炭が事業リスクを左右
ガス化事業には、土地、環境許可、水へのアクセス、安定したユーティリティーが必要だ。アルバレス・アンド・マーサルは、期限を定めた単一の法定認可窓口と「みなし承認」を提案する。これは、所定の期間が過ぎれば申請を承認済みとみなす仕組みだ。政府機関間の調整を進める先例として、PMガティ・シャクティを挙げている。
オディシャ州のタルチャー事業は、実行面での教訓を示している。機関の発表によると、石炭を尿素に転換する同事業の進捗率は2026年6月時点で72.56%だった。同評価は、ユーティリティーの安定性、請負業者の説明責任、供給される石炭に適した技術に注目している。
NITIアーヨグが2025年9月に開いたワークショップによると、インド産石炭の灰分は通常25~45%。灰分とは、石炭が反応または燃焼した後に残る鉱物質のことだ。灰分が多いと設備性能に影響し、プラントで処理しなければならない残渣も増える。
研究助成、パイロットプラント、実証設備があれば、事業者は大規模施設への投資を決める前に国内産石炭を試験できる。共同の産業拠点を整備すれば、酸素製造設備、ガス精製システム、パイプライン、給水サービスなどのインフラ費用を複数の工場で分担できる。水や廃棄物の管理など、環境面の対策も設計段階から盛り込む必要がある。
製鉄各社はガスを求めるが、プラント建設には慎重
ジンダル・スチールは2014年以降、オディシャ州アングルの複合施設で石炭ガス化を利用してきた。直接還元製鉄では、合成ガスで鉄鉱石から酸素を取り除き、製鋼用の還元鉄を作る。同社はまた、高炉に合成ガスを吹き込み、輸入原料炭の使用量削減を図っている。
ジンダル・スチールのマネジングディレクター、V・R・シャルマ氏によると、同工場の合成ガスのコストは100万英熱量単位あたり7~8ドルで、輸入天然ガスの12~16ドルを下回る。英熱量単位は熱エネルギーの量を示す。ただし、この比較ではアングルの石炭へのアクセス、輸送手段、既存設備も重要な要素となる。
他の製鉄会社は、自らプラントを建設するのではなく、購入を検討している。コール・インディアとアルセロール・ミッタル・ニッポン・スチール・インディアは、合成ガスの利用を検討する覚書を交わした。シャム・スチールは政府の入札に応札した。タタ・スチールの最高経営責任者兼マネジングディレクター、T・V・ナレンドラン氏は、同社の立場について次のように説明した。
石炭ガス化があれば、当社は消費者になります。ガスの利用者にはなれますが、これは非常に資本集約的な事業です。当社自身が投資することはありません
コストをめぐる見方は分かれている。グラント・ソントン・バーラトでパートナー兼金属・鉱業部門責任者を務めるニラドリ・N・バタチャルジー氏は、とりわけ沿岸部から離れた有利な事業では、原材料コストを最大15%削減できる可能性があると試算する。一方、別の業界評価は、ガス化という追加工程とその設備投資がコスト削減を妨げると主張している。個々の事業の結果は、石炭の品質、輸送、資金調達、プラント効率に左右される。
産業用熱需要が顧客層を広げる可能性
工場では、化学品の生産だけでなく、熱源としてもガス化を利用できる。CASEグループの創業者兼マネジングディレクター、ロジャー・クマール氏は、同計画の化学品重視に加え、産業用熱を対象とする専用のガス化枠組みを提案している。共用インフラを整備し、規模の小さな産業利用者に適した資金調達を行う構想だ。
CASEグループによると、オディシャ州カマンダにあるルンガタ・マインズの工場では、同社のガス化炉9基により、ストレートグレート式ペレット生産で重油の最大60%を、年間生産能力100万トンのグレートキルンでは重油の全量を代替している。第2段階では、該当する工程で90%の代替を目指す。同社は、灰分が40%を超える石炭にも対応し、液体排出ゼロの設計により工程水を再利用しているとしている。
クマール氏の提案には、効率、排出、排水、信頼性に関する国家基準の策定、小規模利用者の石炭調達改善、産業界・大学・政府を結ぶプラットフォームの構築が含まれる。共通の性能データがあれば、買い手や銀行は設備を比較しやすくなる。
石炭の供給量も増えている。インドの総生産量は2025~26年度に10億4000万トンに達し、このうち自家消費用鉱山と商業鉱山の生産量は2億1000万トンだった。ガス化施設の建設や計画を進める企業には、コール・インディア、リライアンス、アダニ、NTPC、ジンダル・スチールがある。ニュー・エラ・クリーンテックはマハラシュトラ州で2兆ルピー超の施設を計画しており、当初は硝酸アンモニウムを生産し、2030年までの操業開始を目指す。
深部石炭と炭素コストには個別の判断が必要
インドの「国家石炭資源インベントリー2025」によると、2025年4月1日時点の地質学的石炭資源量は4007億1500万トン、褐炭資源量は473億7000万トン。石炭の少なくとも1750億トンは地下300メートルより深い場所にあり、評価の対象となった約4000億トンの約44%を占める。
地下石炭ガス化では、採掘・輸送するのではなく、適した炭層内で石炭をガスに転換する。その実現性は、地質条件、経済性、環境保護策に左右される。地上式ガス化には、はるかに長い商業利用の実績がある一方、地下方式は広く導入する前に、なお大規模な実証が必要だ。
アルバレス・アンド・マーサルは、前提条件によって異なるものの、ガス化製品の総価値は石炭をそのまま販売する場合の5~20倍になり得ると推計する。事業者はその収益から、転換設備、エネルギー、水、ガス精製、さらにその先の化学処理にかかる費用を賄わなければならない。
炭素管理にも費用が加わる。石炭ガス化では二酸化炭素が発生し、炭素回収・利用・貯留には、ガスを分離する設備と、利用または貯留するための手配が必要だ。この選択肢を検討する製鉄会社は、排出目標や市場要件と、追加の建設・運転コストを比較する必要がある。
したがって、2030年に向けた実質的な試金石は、石炭を確保できるかどうかだけではない。インドには、建設を完了し、国内産石炭の品質に対応し、水や廃棄物を管理したうえで、需要家が継続して購入する製品を供給できるプラントが必要だ。オディシャ州の事業、次回の支援策による採択、購入契約が、進捗を測る最も明確な指標となる。
要点
- インドは2030年までに石炭1億トンのガス化を目指す。
- 2026年5月に承認された3750億ルピーの支援策は、石炭・褐炭の約7500万トンのガス化を支援する狙い。
- 政府は、約25事業で2兆5000億~3兆ルピーの投資と、直接・間接雇用約5万人を見込む。
- BCGCLはオディシャ州で2兆5000億ルピーの事業に着工。年間66万トンの硝酸アンモニウム生産と2029年の操業開始を目指す。
- 許認可の迅速化、確実な買い手、適切な技術、信頼できる建設が目標達成の鍵となる。
- 輸入削減や事業収益は、生産コスト、資金調達、環境管理、持続的な需要に左右される。