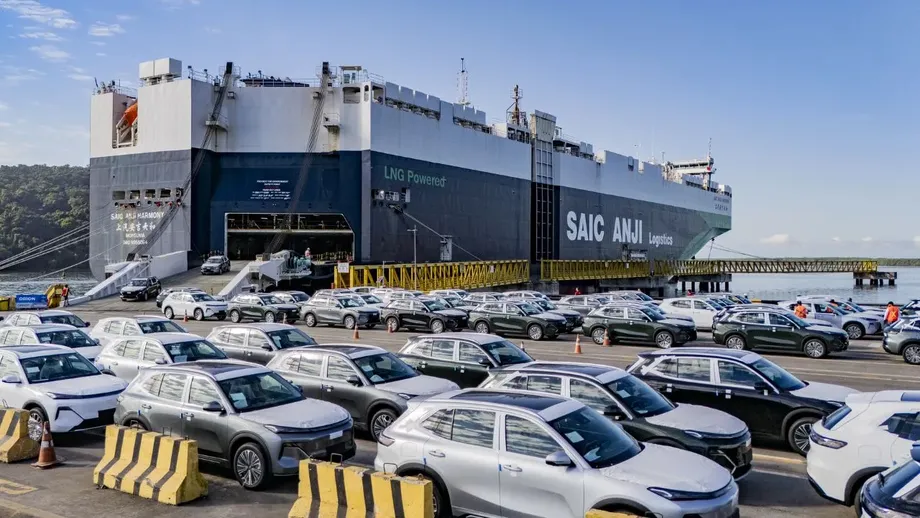
中国の自動車市場が減速する中、輸出の伸びが加速
中国乗用車協会の崔東樹(さい・とうじゅ)秘書長が10月23日に発表したデータによると、中国の2026年1~9月の自動車輸出台数は前年同期比52%増の863万台だった。輸出額は54%増の1,498億ドル。メーカー各社は国内需要の落ち込みに直面する一方、海外での販売を伸ばした。
目次
9月の輸出台数は118万2,000台で、2025年9月比55%増、8月比13%増だった。輸出額は62%増の208億ドルとなった。崔氏は通年の輸出台数を1,200万台と予測し、自動車輸出額は2,000億ドル、新エネルギー車(NEV)の輸出額は1,100億ドルをそれぞれ超えるとの見通しを示した。
中国自動車流通協会の乗用車市場信息聯席分会が10月12日に発表した9月の市場分析は、主なけん引要因として、原油価格の高騰、中国製品の競争力向上、グローバルサウス市場の成長継続の3点を挙げた。グローバルサウスとは広く途上国経済を指し、ラテンアメリカ、アジア、アフリカの主要市場が含まれる。
輸出の急増は、メーカー各社の事業を支える構造を変えつつある。公式分析によると、9月のメーカー販売に占める乗用車輸出の割合は36%で、前年同月の19%から上昇した。同分析の統計では、メーカーが販売する車の3台に1台以上を海外顧客が購入している。
国内では、9月の乗用車小売販売が28%減の161万8,000台となった。中国国内市場が供給に苦しむ販売と収益を、メーカー各社はますます海外に求めている。
輸出台数の数字は出典とともに見る必要
崔氏が示した1~9月の輸出台数863万台(52%増)と並び、業界には別の統計もある。中国汽車工業協会(CAAM)の集計では820万5,000台で、65.8%増だった。9月については、崔氏の数字が118万2,000台(55%増)なのに対し、CAAMは105万3,000台(61.4%増)としている。
乗用車の数字も、別々の統計系列に基づく。公式の乗用車協会分析では、9月の輸出台数は91万7,000台で73.7%増。完成車と、完全ノックダウン(CKD)方式の部品セットを含む。CKDは、海外に輸送して現地で組み立てる車両部品一式を指す。CAAMの乗用車統計では、輸出台数は約91万9,000台で64%増、1~9月は710万台超で70%を超える増加だった。
各協会は業界の異なる範囲を集計しており、乗用車協会はCKD輸送を含むことを明記している。より広範な統計全体を照合する説明は示されていない。それぞれの数字を発表元と車種区分に結びつけて見ることで、実態を把握しやすくなる。総数や伸び率には差があるものの、どの統計も輸出の力強い成長を示している。
主な日付をたどると、拡大の速さが分かる。
- 2026年1~8月:公式の乗用車協会分析では、全自動車の輸出台数は745万台で51%増。
- 2026年9月:崔氏の統計では月間輸出台数が118万2,000台に達した。CAAMは月間輸出台数が4カ月連続で100万台を超えたと発表。
- 2026年10月12日:乗用車協会が9月の市場分析を発表。同日、財政・税務当局も将来の輸出還付金引き下げを発表。
- 2026年10月23日:崔氏が1~9月の輸出台数を発表し、通年で1,200万台との見通しを示した。
- 2027年4月1日:NEV輸出に対する付加価値税(VAT)還付金の引き下げが実施される予定。
電気自動車とハイブリッド車が変化をけん引
新エネルギー車(NEV)は、全自動車の輸出台数を上回るペースで増えている。この区分には、バッテリーのみで走る車と、充電可能なハイブリッド車が含まれる。外部電源から充電できない従来型のハイブリッド車は別に集計される。
崔氏の統計では、9月のNEV輸出台数は61万2,000台で、前年同月比104%増、8月比23%増だった。1~9月は407万台に達し、75%増となった。CAAMの対応する数字は、9月が57万1,000台(160%増)、1~9月が400万6,000台だった。
公式の乗用車統計からは、製品構成の変化をより詳しく見ることができる。メーカー各社は9月に新エネルギー乗用車を55万8,000台輸出し、前年同月比163.5%増となった。1~9月は388万7,000台で138.8%増だった。9月の乗用車輸出に占めるNEVの割合は60.8%で、前年同月から21ポイント上昇した。
9月のNEV輸出のうち、バッテリー車は60.5%を占めた。プラグインハイブリッド車は34.2%、レンジエクステンダー搭載車は5.3%だった。レンジエクステンダーは、内燃機関で発電し、電気モーターで車輪を駆動する方式だ。
中国国内ブランドの9月の乗用車輸出台数は81万2,000台で75%増だった。合弁ブランドと高級ブランドは10万5,000台で62%増。上場企業のNEV輸出では比亜迪(BYD)が17万5,877台で首位となり、奇瑞汽車が8万5,990台、吉利汽車が7万2,893台で続いた。テスラ中国は3万529台だった。
台数増で収益も拡大、ただし利益率は低水準
1~9月の自動車輸出額の伸びは、輸出台数の増加をやや上回り、54%増に対し52%増だった。1,498億ドルを863万台で割ると、1台当たりの平均輸出額は約1万7,358ドルとなる。公表された伸び率を用いて計算すると、前年同期から約1.3%上昇した。
9月は差がさらに大きかった。輸出額は62%増、台数は55%増となり、1台当たりの平均輸出額は約4.5%上昇したとみられる。NEVや高価格車の増加を含む車種構成の変化が、輸出額を押し上げた。
部品サプライヤーも恩恵を受けた。1~9月の自動車部品輸出額は796億ドルで10%増。9月は97億7,000万ドルで、前年同月比24%増、8月比7%増となった。7月と8月に落ち込んだ後、持ち直した。
一方、中国メーカーの利益率は依然として低い。公式分析によると、自動車業界の1~8月の売上高は7兆62億元、利益は2,534億元で、16%減少した。営業利益率は3.6%で、2025年の4.1%、2024年の4.3%を下回った。利益率3.6%は、売上高100元当たり営業利益が約3.6元であることを意味する。
材料費や電子部品のコスト上昇がメーカーを圧迫する一方、国内需要の弱さが価格決定力を抑えている。輸出収入は急増しているものの、企業が追加コストを吸収できる余地は小さい。
海外市場の成長が国内市場の低迷を補う
CAAMによると、9月の自動車販売台数は295万6,000台で前年同月比8.4%減、生産台数は299万台で8.7%減だった。1~9月の販売台数は2,327万1,000台、生産台数は2,324万6,000台で、いずれも4.5%減となった。
CAAMの陳士華副秘書長は、国内販売は依然として低迷しており、今後数カ月も弱い状況が続くとの見方を示した。乗用車協会のより限定的な小売統計では、1~9月の販売台数は21.7%減の1,333万4,000台と、さらに大きく落ち込んだ。
公式分析は、9月の低迷に複数の具体的な要因を挙げている。補助金の期限を前に2025年9月の購入が促され、比較対象となる前年実績が高くなった。2026年9月下旬は中秋節の連休で販売活動が鈍った。ガソリン価格の上昇も、内燃機関車の購入を抑えた。
NEVはシェアを伸ばしたものの、国内の乗用車小売販売は減少した。9月のNEV小売販売は16.7%減の108万4,000台、従来型の燃料車は43%減の53万台だった。その結果、乗用車小売販売に占めるNEVの割合は67%となり、前年同月から9.1ポイント上昇した。
輸出はこの縮小を下支えしている。乗用車メーカーの9月の卸売販売は8.9%減で、28%減となった小売販売よりも落ち込みが小さかった。卸売販売は海外顧客を含むディーラーなどへのメーカー販売を指し、小売販売は消費者による購入を指す。
ブラジルやアジア市場で顧客層が拡大
公式分析によると、1~8月の中国車の最大の輸出先はロシアで、63万8,224台を受け入れた。次いでブラジルが48万403台、英国が36万5,672台、オーストラリアが32万6,938台、ベルギーが32万2,562台、メキシコが32万844台だった。
同期間のNEV輸出先ではブラジルが首位で、33万7,104台を受け入れた。前年同期から20万7,158台増えた。ベルギーは30万7,357台、英国は27万90台、オーストラリアは23万7,140台、フィリピンは18万8,170台、タイは17万5,741台だった。
こうした輸出先は、需要の広がりを示している。途上国市場が大きな成長をもたらす一方、欧州各国やオーストラリアも主要顧客であり続けている。公式分析では、1~8月の世界の自動車販売の伸びがわずか2%だったのに対し、インドは20%、タイは16%、ベトナムは28%だった。
メーカー各社は完成車の販売だけでなく、組み立てネットワークも構築している。公式分析によると、輸出に占めるCKD出荷の割合は、長城汽車が41.9%、上汽通用五菱が42.1%、零跑汽車が34.6%だった。組み立て用の部品セットを海外に送ることで、海外顧客に供給する手段を増やしている。
輸出急増で海運会社にも追い風
自動車やトラックを運ぶ専用船への需要が強まっている。中国から欧州やラテンアメリカへの航海は日数がかかり、特にスエズ運河を通らず喜望峰を回る場合は船の稼働期間が長くなる。
9月の海運市場調査によると、約6,500台を積載できる船の1日当たりの用船料は約9万5,000ドルだった。中国の一部運航会社はスエズ運河経由の航行を再開した一方、欧州と日本の大手運航会社は引き続き、距離の長い喜望峰経由を選ぶ傾向にあった。
輸出業者はコンテナも利用している。車両の大きさに応じて、標準的な40フィートコンテナ内の専用ラックに乗用車を2~4台積載できる。中国遠洋海運集団(COSCO)は2026年、中国から欧州へ計1万3,052台を運ぶこうした輸送を3回手配した。
船主は1~9月に自動車運搬船を82隻発注した。2025年通年の9隻、過去10年間の年間平均35隻を大きく上回る。発注された船のトン数の約64%は、2028年以降に引き渡される予定だ。輸出業者は現在、船舶の確保に苦労している一方、将来は大幅に増えた船隊が投入される見通しだ。
税制変更と貿易制限が次の局面を左右
中国財政部と国家税務総局は10月12日、NEV輸出に対するVAT還付率を2027年4月1日に13%から9%へ引き下げると発表した。VATは付加価値税を指し、輸出還付金は海外販売される商品に関連する税の一部を払い戻す制度だ。還付率の引き下げは、輸出価格や利益率に関わる採算計算を変える。
発表から実施までは6カ月以上あり、メーカー各社は契約、価格、供給体制を調整できる。すでに利益率が低い企業にとって、この変更によりブランド力、コスト管理、海外顧客に近い場所での生産が一段と重要になる。
欧州との貿易交渉にも不透明感がある。欧州委員会の通商担当委員マロシュ・シェフチョビッチ氏は10月、双方が暫定的な了解に達したと述べた。年間35万台の上限をめぐる説明は対象車種で異なる。一つの説明では電気自動車またはハイブリッド車とされる一方、別の説明では従来型車とプラグインハイブリッド車が対象で、バッテリー車は別途関税の対象となる。
提案された取り決めは、実施に向けた手続きを条件に2026年12月に始まる可能性がある。ある説明では、4年間にわたり年間割当枠を6%ずつ増やすとしている。最終的な対象範囲と開始日は未確定だ。公式の乗用車協会分析は、EU市場での圧力がすでに輸出の伸びを鈍らせると予想している。
中信里昂証券(CITIC CLSA)で香港・中国の工業株調査を率いる肖峰氏は、メーカーが直面する政治的制約について次のように述べた。
関税や外国政府からの反発に直面せずに、比亜迪(BYD)や他の自動車メーカーがあまりに多くの車を輸出できるとは考えられない
BYDの副総裁、ステラ・リー氏は、地政学を同社の海外事業拡大における最大の課題に挙げた。タイ、インドネシア、ブラジル、ハンガリーでの生産計画にも言及した。海外生産により、企業は中国からの輸送だけに頼らず、現地工場から顧客に供給できる。
年末の予測達成に必要な水準
崔氏の輸出台数1,200万台という予測を達成するには、10~12月にあと337万台を出荷する必要がある。月平均では約112万3,000台で、9月の118万2,000台をやや下回る水準だ。CAAMは輸出台数が1,000万台を超えると予想し、AlixPartnersなど一部のアナリストも約1,000万台と予測している。
輸出額の予測を達成するにも、最近の勢いを保つ必要がある。9カ月で1,498億ドルを計上した後、2,000億ドルに到達するには、最終四半期に502億ドル、月平均で約167億ドルが必要だ。9月の輸出額は208億ドルだった。
中国メーカーは力強い輸出ペースで最終四半期に入るが、国内市場の弱さ、輸送コスト、貿易制限が経営判断を左右する。海外販売の拡大が工場やサプライヤーを支えている。次の局面では、中国からどれだけ出荷するか、海外でどれだけ組み立てるか、税制支援が変わる中でどう利益率を守るかが焦点となる。
要点
- 崔東樹氏によると、2026年1~9月の自動車輸出台数は863万台で52%増、輸出額は1,498億ドルに達した。
- CAAMの別統計では輸出台数は820万5,000台で、65.8%増だった。
- 公式の乗用車協会分析では、9月の乗用車輸出に占めるNEVの割合は60.8%だった。
- 9月の国内乗用車小売販売は28%減となり、メーカーの海外顧客への依存が強まっている。
- 崔氏は2026年の輸出台数を1,200万台と予測。CAAMは1,000万台超を見込む。
- NEV輸出に対するVAT還付率は、2027年4月1日に13%から9%へ引き下げられる予定。