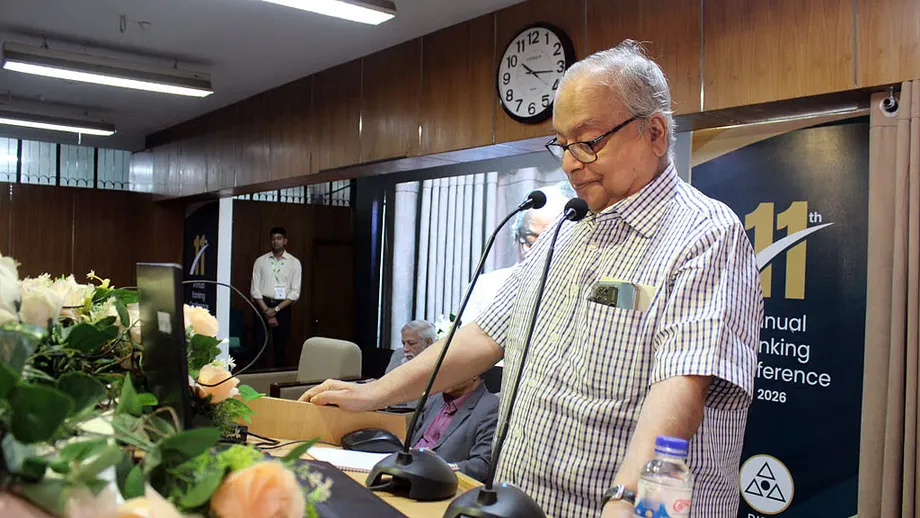
銀行、借り手、そして公共の信頼をめぐる警告
バングラデシュ銀行経営研究所(BIBM)のエジャズル・イスラム所長は、6月時点で国内の銀行融資の約3分の1が不良債権に分類されたと述べた。銀行会議で、マフブブ・ウラー国家教授は、多くの銀行が崩壊に近づいていると警告した。
目次
木曜日、ダッカのミルプールにあるBIBMで発言したマフブブ氏は、銀行部門を「非常に弱く」「脆弱」だと評した。当局はさまざまな措置で経営難の金融機関を存続させている一方、広範な不正を受けて国民の信頼が損なわれていると述べた。
議論は、ダッカ大学の元経済学教授、バルカット・エ・フダ氏による基調講演に続き、年次銀行会議の最終日となる2日目の最初のセッションで行われた。登壇者らは、返済されない融資、一部銀行の資金繰り難、監督の弱さ、政府向け融資への依存拡大など、相互に関連する複数の問題に直面する銀行部門の現状を指摘した。
マフブブ氏の警告は銀行経営の問題にとどまらなかった。こうした損害は統治と経済運営の失敗を反映しており、政治的な庇護を受ける有力な企業利益が恩恵を得ていると主張した。銀行の立て直しには、経済政策と政治的な説明責任の双方を変える必要があると述べた。
不良債権が約3分の1に達する意味
エジャズル氏の数字は、融資問題の規模を端的に示している。6月までに、銀行が貸し出したタカのうち約3分の1が不良債権に分類されていた。不良債権とは、借り手が定められた返済日程や適用される分類基準に従って返済できていない融資を指す。
銀行は、預金者などへの債務を履行し、再び融資するため、借り手から返済を受ける必要がある。返済が止まれば、銀行は見込んでいた収入を失い、最終的には損失を計上せざるを得ない場合がある。その結果、財務が圧迫され、ほかの借り手に回せる資金も減る。
エジャズル氏はまた、資本と引当金の不足、マネーロンダリング、ガバナンスの弱さ、生産性の低さも、銀行部門を弱体化させる要因に挙げた。資本は損失を吸収するための財務上の緩衝材だ。引当金は、融資の損失可能性に備えて銀行が積み立てる資金を指す。いずれかが不足すれば、借り手が返済できない場合に銀行を守る力が弱まる。
会議では、6月時点の融資の質と、木曜日の会議で示されたその後の評価が議論された。
- エジャズル氏によると、6月時点で銀行融資総額の約3分の1が不良債権に分類されていた。
- 会議最終日の木曜日、登壇者らは融資問題に加え、銀行間でばらつく流動性、規制の不備、民間向け融資への圧力を取り上げた。
会議の日付や、6月の数字が示す年は明らかにされず、登壇者らは銀行部門の健全性を回復させる時期についても見通しを示さなかった。
一部の銀行は資金不足、別の銀行には余剰がある理由
バルカット・エ・フダ氏は、銀行システム内で相反する圧力が生じていると説明した。シャリア(イスラム法)の原則に基づいて運営する銀行の一部を含む経営の弱い銀行では深刻な流動性不足に直面する一方、銀行部門全体では相当な余剰流動性があるという。
流動性とは、預金者への払い戻しや、その他の差し迫った債務の履行に銀行がすぐ使える資金を指す。銀行は帳簿上、融資やその他の資産を保有していても、支払期日が来た際に必要な現金を十分に確保できず、苦境に陥ることがある。
したがってバングラデシュの問題は、銀行システム全体にどれだけ資金があるかだけでなく、資金がどこにあるかにも関わる。ある金融機関にある現金が、資金を必要とする別の金融機関に自動的に回るわけではない。顧客にとっては、取引先の銀行の状態が直接関わってくる。
エジャズル氏も、個別銀行には資金不足があるものの、部門全体では十分な余剰流動性があると述べた。信頼を立て直し、資金を効果的な投資に振り向けるよう求めた。両氏の見解を合わせると、資金と財務上の弱さが銀行間で不均等に分布していることが浮かび上がる。
信頼が危機の焦点となった経緯
マフブブ氏は、広範な不正を受けて失われた国民の信頼を、中心的な問題に挙げた。通常の市場原理に委ねられていれば、ほとんどの銀行は存続できなかっただろうと主張し、銀行を維持するための政府の取り組みがどれほど成功しているのか疑問を呈した。
預金者は、必要なときに引き出せると期待して銀行にお金を預ける。一方、銀行はその資金の多くを融資に使う。顧客が通常、預金の全額を一度に引き出そうとはしないため、この仕組みは信頼によって支えられている。銀行の状態に対する不安が広がれば、銀行の手元資金にさらに圧力がかかる可能性がある。
一方でマフブブ氏は、4、5行は健全に機能しており、教訓を得られると述べた。その評価は、問題を抱える銀行部門の中にも金融機関ごとの差があり、検討に値する事例を示す銀行があることを示している。
会議では、信頼と実務上の判断の結び付きも議論された。銀行がどのように借り手を選ぶのか、返済を徹底しているのか、損失をどう認識するのか、問題が表面化した際に規制当局が行動するのか、といった点だ。顧客や企業は、そうした判断に関与できなくても、その影響を受ける。
政府借り入れが民間企業を圧迫
マフブブ氏は、財政赤字を賄うために銀行借り入れに頼る政府の姿勢が、民間企業向けの融資を減らしていると警告した。財政赤字とは、政府支出が歳入を上回る状態で、その不足分を埋めるために借り入れなどの資金調達が必要となる。
同氏は、銀行が「完全に政府志向」になっていると述べた。政府向け融資が民間の借り手から注目や資金をそらす一方、政府自身の返済負担も膨らんでいることを懸念した。
この圧力は、しばしば「クラウディングアウト」と呼ばれる。平たく言えば、政府が融資余力を使うことで、本来なら企業が設備購入や原材料の調達、生産拡大に充てられた資金が圧迫される。マフブブ氏は、政府融資の元本と利息の返済も深刻な課題になると警告した。
同氏によると、バングラデシュの税収対GDP比の低さが問題に拍車をかけている。この比率は、経済規模に対する税収の割合を示す。経済活動に比べて税収が少なければ、政府は支出の約束を果たすために自前で使える資金が限られる。
マフブブ氏は、国内歳入を確保できていないことが、借り入れ圧力に直結していると指摘し、政府への警告とすべきだと述べた。
政治的影響力と監督の弱さがもたらす代償
バルカット・エ・フダ氏は、不良債権の増加について、政治的影響力、ガバナンスの弱さ、寛容な政策、民間向け信用の伸び悩みが原因だと指摘した。同氏の分析は、融資判断の質と、銀行を取り巻くルールやインセンティブを結び付けた。
マフブブ氏は、銀行家、悪徳商人、悪質な政治家の間に癒着があると述べた。この関係を断ち切るのは難しいと主張し、国家が少数の裕福で影響力の強い企業関係者に利益を引き出す機会を与えてきたと批判した。
国家教授として発言したマフブブ氏は、権力者が公権力を私有財産のように扱ってきたという自身の見方を、「民営化」という考え方を使って説明した。
「産業の民営化、銀行の民営化については語ります。しかし、国家そのものが民営化されるなど想像できたでしょうか。残念ながら、わが国の国家は民営化されてしまいました」と述べた。
ダッカ大学財務学部長のマフムード・オスマン・イマム氏は、規制当局の責任に焦点を当てた。リスク管理をめぐり、シャリア銀行から多額の資金が略奪されたのに、当局がそれを発見も阻止もできなかったのはなぜかと問いかけた。
同氏の発言は、監督を議論の中心に据えた。当局は不正を把握していたのか、いつ把握したのか、そして資金が銀行から流出するのを防ぐ措置をなぜ取れなかったのか。預金者にとっては、貯蓄を預かる金融機関を誰が守る責任を負っていたのかという具体的な問いでもある。
政策の執行とAI活用の提案
プバリ銀行のマネジングディレクター、モハンマド・アリ氏は、政策の実施が急務だと述べた。不正が起きてから規則を作るべきなのか、それとも問題が起きる前に導入すべきなのかと問いかけた。
モハンマド・アリ氏は、コンプライアンスの確認に人工知能を活用する案も示した。コンプライアンスとは、リスク管理や不正防止を目的とする要件を含め、銀行業務を規律するルールに従うことだ。
同氏の提案は、金融機関が規制上の要件を守っているかを確認するという監視面の問題に対応するものだった。会議では、具体的なAIシステムや費用、導入方法について詳細は示されなかった。
登壇者らの懸念に共通するのは、ルールの執行だった。規則を機能させるには、行動を監視し、違反に対処できる機関が必要となる。政治的な庇護があるとのマフブブ氏の批判と、規制当局の不作為を問うマフムード・オスマン・イマム氏の発言は、ともにこの過程の弱点を指摘していた。
マフブブ氏が再建に政治改革が必要と述べる理由
マフブブ氏は、銀行の問題は行政、貿易、教育、保健にも及ぶ広範な危機の一部だと主張した。同氏の見方では、銀行の技術的な修復と並行して、権力の行使のあり方も変える必要がある。
同氏は、パキスタン時代にさかのぼり、およそ10~15年ごとに繰り返される民衆蜂起について述べた。国民が犠牲を払っても、意味のある社会・文化の変化は続かず、不満が蓄積してきたという。蜂起には、献身的な指導者、理念の枠組み、国家再生に向けた明確な計画が必要だと主張した。
マフブブ氏は、民主主義と説明責任を機能させるよう求めた。また、経済は有力企業関係者なしには成り立たないとの考えから、当局が彼らへの保護を再び与えるべきではないと訴えた。同氏が提案する対応は、金融面の是正と政治的責任を組み合わせたものだ。
国家教授はまた、直ちに回復すると期待すべきではないと注意を促した。
「一夜にして解決すると期待することはできません」と述べた。
預金者や企業にとって、会議で示された優先課題は具体的だ。支払い義務を果たせる銀行、未返済融資への信頼できる対応、不正を見抜く監督体制、生産的な活動に行き渡る融資である。マフブブ氏は、こうした課題を長期的に前進させるには、有力な意思決定者に責任を取らせる必要があると主張した。
要点
- BIBMのエジャズル・イスラム所長は、6月時点で銀行融資の約3分の1が不良債権に分類されたと述べた。
- マフブブ・ウラー氏は、多くの銀行が崩壊寸前だと警告し、信頼の喪失と統治の失敗が銀行の弱体化につながったと指摘した。
- 経営の弱い銀行やシャリア銀行の一部は、銀行部門全体に余剰流動性があるにもかかわらず、深刻な資金不足に直面していた。
- 登壇者らは、政治的影響力、監督の弱さ、規則執行の不備を中心的な問題に挙げた。
- マフブブ氏は、政府の借り入れが民間向け融資を圧迫していると警告し、経済面と政治面の是正を同時に進めるよう求めた。