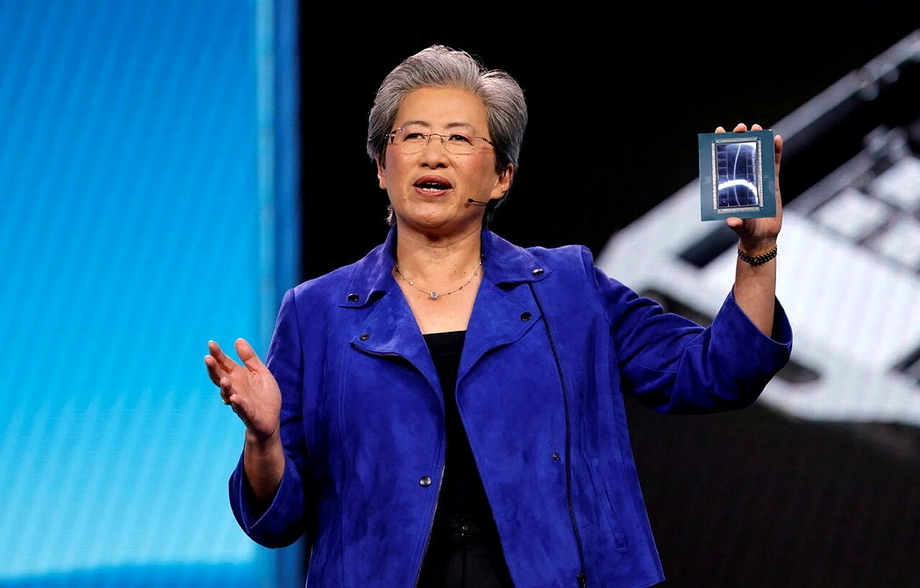
データセンターがAMDの事業を変えつつある
人工知能(AI)関連の支出を背景に、AIアクセラレーターと、複雑化するAIサービスの稼働を支えるサーバー向けプロセッサーの需要が拡大しており、AMDは2027年の売上高が80%を超える伸びになると見込んでいる。この予想は、前年同期比45%増の133億7,700万ドルとなった第3四半期の売上高と、過去最高の85億5,000万ドルに達したデータセンター部門の売上高を受けたものだ。
目次
リサ・スー最高経営責任者(CEO)は、AMDが2026年11月3日に決算を発表した後、より強気の見通しを示した。同社は第4四半期の売上高を170億ドル、上下3%の範囲と予想し、同四半期にはデータセンター向けAI関連売上高がサーバーCPU売上高を初めて上回ると見込んでいる。
AMDの主張は、AIモデルの学習用チップをより多く販売することにとどまらない。コードの作成、データの分析、複数のアプリケーションにまたがる作業の調整といったタスクを実行できるソフトウェアであるAIエージェントが、中央処理装置(CPU)の新たな需要を生み出しているとスー氏は述べている。
AMDは現在、サーバーCPUの売上高が2027年におおむね倍増すると予想しており、従来の「70%超」という成長見通しを引き上げた。来年はデータセンターが売上高全体の約80%を占める可能性があり、直近の四半期の約64%から上昇する見通しだ。
この機会は、半導体製造や先端パッケージングから、検査、サーバー組み立て、冷却、ストレージに至るまで、台湾の電子産業に広く及ぶ。この成長を実現するにはサプライチェーンの複数の工程が一体となって拡大する必要がある一方、部品価格の上昇はすでに消費者向けパソコンに重荷となっている。
最新決算が示すもの
AMDの第3四半期売上高は前四半期比16%増となり、約131億ドルというアナリスト予想を上回った。米国会計基準(GAAP)に基づく純利益は24億2,800万ドルで、希薄化後1株当たり利益は1.46ドルだった。
一部費用を除いた調整後1株当たり利益は2.09ドルで、前年同期比74%増となり、予想の1.97ドルも上回った。調整後営業利益は75%増の約39億ドルだった。調整後とGAAPの数値では会計処理が異なり、収益性を異なる角度から見ることができる。
データセンター部門の売上高は前年同期比97%増の85億5,000万ドルとなり、予想の82億ドルを3億5,000万ドル、約4.3%上回った。EPYCサーバー向けプロセッサーとInstinct AIアクセラレーターの需要が増収をけん引した。
AMDの売上高に占めるデータセンター部門の割合は64%となり、前年同期の47%から17ポイント上昇した。つまり、同四半期にAMDが得た売上高の3ドルのうち、ほぼ2ドルがこの事業によるものだった。
AMDの第4四半期売上高見通しは164億9,000万ドルから175億1,000万ドルの範囲を示している。中央値の170億ドルは第3四半期比で約27%増に相当し、約163億ドルというアナリスト予想を上回る。
AIエージェントにGPU以外も必要な理由
一般にグラフィックス処理装置(GPU)を基盤とするAIアクセラレーターは、多数の計算を同時に処理する。そのため、AIモデルの学習や応答の生成に適している。CPUはアプリケーションの管理、情報の移動、タスクの調整など、より幅広いコンピューター処理を担う。
AIエージェントの役割は質問に答えるだけではない。ソフトウェアの問題を直す依頼なら、ファイルの読み込み、テストの実行、情報の取得、複数のプログラムの利用が必要になることもある。AIモデルが判断や指示を行い、ほかのコンピューターシステムが作業を実行、整理する。
こうしたエージェントの導入が広がれば、CPUとGPUの双方の需要が増えるとスー氏は見込む。そのためAMDは、アクセラレーター事業に加え、サーバー向けプロセッサーもAI分野でより大きな成長機会になるとみている。
引き上げられたCPUの見通しは、この見方に具体的な目標を与える。2027年の売上高をおおむね100%増と予想しており、従来の「70%超」という見通しから引き上げた。このペースで需要が伸びるには、顧客が試験導入から本格的な展開へ移行する必要がある。
Heliosでシステム全体の競争へ
AMDのHeliosプラットフォームは、顧客が個々のチップを中心にシステムを組み立てるのではなく、コンピューティング資源をサーバーラック一式にまとめて提供する。最上位構成ではMI455Xアクセラレーターと次世代のVeniceサーバー向けプロセッサーを組み合わせる。
ジャン・フー最高財務責任者(CFO)によると、第3四半期にはMI455アクセラレーターとHeliosラックの初出荷が始まり、売上高が計上された。AMDは第4四半期に出荷が大幅に増加し、2027年を通じてさらに拡大すると見込んでいる。
MI455Xの出荷先としてMeta、Microsoft、OpenAI、Oracleが挙げられており、AnthropicもHeliosの導入に関係する企業に含まれる。Metaでは初期のHeliosシステムの試験が進んでおり、商用出荷の開始と並行して顧客による検証が行われている。Veniceプロセッサーは、240を超えるプラットフォームで採用が進んでいると報じられている。
Heliosにより、AMDはNvidiaのGrace BlackwellやVera Rubinシステムと、より直接的に競合する。こうした大規模な購入を検討する顧客は、個々のチップの性能だけでなく、ハードウェア、電力、運用を含む設備全体の稼働コストを重視する。AMDはAIアクセラレーターでNvidiaに大きく後れを取っており、システムの納入を成功させることが事業拡大の鍵となる。
2027年の見通しを支える節目
AMDの計画には、すでに売上高に寄与し始めた製品と、大幅な出荷増を見込む予測が組み合わさっている。主な節目は以下の通りだ。
- 2026年下半期:MicrosoftおよびAnthropicとの新たな契約により、データセンター向けAIチップやシステムの成長加速が見込まれる。
- 2026年第3四半期:MI455アクセラレーターとHeliosラックの初出荷が始まり、データセンター部門の売上高は85億5,000万ドルに達する。
- 2026年11月3日:AMDが四半期決算を発表し、2027年の成長見通しを引き上げる。
- 2026年11月4日:スー氏がオンライン投資家会合で供給制約と事業拡大への準備について説明する。
- 2026年第4四半期:AIアクセラレーターの売上高がサーバーCPUの売上高を上回り、全社売上高は約170億ドルに達する見通し。
- 2027年:全社売上高の80%超の成長、サーバーCPU売上高のおおむね倍増、売上高に占めるデータセンター部門の割合約80%を目指す。
フー氏は、第4四半期のデータセンター部門の売上高が前四半期比で約50%増える可能性も示した。第3四半期の85億5,000万ドルを基準にすると、約128億ドルに相当する。短期的な成長計画がいかにデータセンターに大きく依存しているかが分かる。
供給拡大には複数の工場の連携が必要
スー氏によると、一部の先端コンピューティング製品は需要が供給を上回っている。AMDは計画通りに製品を納入するため、ウェハー、基板、先端パッケージング、メモリーなどの部品を確保できるよう調整を進めている。
それぞれの役割は異なる。ウェハーはチップを製造する円盤状の基板だ。基板はパッケージ化されたチップを回路基板に接続する。先端パッケージングでは複数のチップを近接して配置し、高速で情報をやり取りできるようにする。メモリーはチップが必要とするデータを保持する。
プロセッサー自体の準備ができていても、どこか一つの工程で不足が生じれば完成品の納入が遅れる可能性がある。スー氏は、製造工程の一つだけで能力を増やしても不十分であり、製造、パッケージング、検査、材料の各分野が同時に拡大する必要があると強調している。
部品価格の上昇について問われたスー氏は、AMDの調達先や販売先との取引の一部を対象にした取り決めを説明し、同社が次のように確保したと述べた。
一部のサプライヤーおよび顧客との長期契約
AMDは顧客とコスト上昇をどのように分担するかについても協議している。特に懸念されるのは高帯域幅メモリー(HBM)だ。HBMはメモリーをアクセラレーターの近くに配置し、大量のデータを迅速に供給する。コストの上昇はほかの部品にも及んでいる。
台湾の商機はウェハー製造にとどまらない
TSMCは、2ナノメートル技術やCoWoSパッケージング技術などの先端製造工程を通じ、AMDの次世代製品を支える中核企業だ。CoWoSはプロセッサーとメモリーを高密度に統合したパッケージ内で接続し、AIシステムに必要な大量のデータ転送を支える。
ASE Technology Holding、その傘下のASE半導体事業、Siliconware Precision Industriesも、AMDと次世代のパッケージ接続技術の開発や検証に取り組んでいる。これには、パッケージ内でチップ同士を接続する微細なブリッジを使う技術が含まれる。
Powertech TechnologyはAMDとパネルベースのブリッジ接続技術に取り組んできた。また、ファンアウト型パネルレベルパッケージング製品の検証を進めており、2027年の量産を目標に掲げる。同社の新竹にある先端パッケージング施設が主要な生産拠点となる見通しだ。
ASE Technology Holdingは、LEAPとして知られる最先端パッケージング・検査事業の売上高が2027年に倍増し、最大80億ドルに達すると予想している。また、全工程を担う先端パッケージング事業から10億ドル超の売上高を見込む。Powertechによると、先端パッケージングはすでにグループ売上高の30%超を占める。
ほかに恩恵を受ける可能性のある企業として、基板メーカーのUnimicron、Nan Ya PCB、Kinsus、検査会社のKing Yuan Electronics、検査インターフェースを手掛けるWinWayが挙げられる。KinsusはABF基板を供給し、King YuanはAMDのAIプラットフォーム向けに完成チップの検査を行い、WinWayは同軸検査用ソケットを供給する。
サーバーメーカーのHon HaiとQuanta、冷却部品メーカーのJentech、ストレージコントローラーのPhisonも、AIインフラ需要の恩恵が期待される台湾企業だ。台湾以外では、Cerebras、Supermicro、Dell、Samsung、Micronがパートナー企業または恩恵を受ける可能性のある企業に含まれる。これらの企業向けにAMDが追加で発注する金額や時期は明らかにされていない。
PCとゲームは異なる市場環境に直面
AMDのクライアント・ゲーム部門の第3四半期売上高は37億2,200万ドルで、前年同期比8%減だった。この合計の内訳では、二つの事業が逆方向に動いた。
主にPC向けプロセッサーを扱うクライアント事業の売上高は7%増の29億4,900万ドルだった。一方、ゲーム事業の売上高は40%減の7億7,300万ドルとなった。ゲーム機やグラフィックス製品に使われるチップの販売が低迷したためだ。ゲーム事業が、部門全体の減収の大部分を占めた。
スー氏は、2027年の計画策定にあたり、世界のPC出荷台数が少なくとも10%減少するとの前提を置いている。メモリーや部品価格の上昇は完成品のコストを押し上げ、予算に余裕のない顧客にとって購入のハードルとなる。AMDは市場全体を上回る業績を目指し、法人向け製品や高価格帯製品に注力する方針だ。
利益率にも注目が必要だ。AMDは第4四半期の調整後粗利益率を約55%と予想しており、第3四半期の56%から低下する。粗利益率は、製品の直接原価を差し引いた後に売上高に占める利益の割合を示す。この見通しは、売上高が急成長する一方で、その段階で確保できる割合がやや小さくなることを意味する。
投資家はAI事業の大幅拡大を織り込む
決算発表後の取引でAMD株は一時8%上昇した。株価は2026年にすでに2倍以上に上昇していた。AIインフラのコストへの懸念や、Intelの慎重な見通しを受けた動きだった。
スー氏が示した2027年の売上高成長率80%超という見通しは、約75%から77%というアナリスト予想を上回る。ある投資評価では、AMD株は2027年予想利益の約39倍で取引されているとされた。この評価水準では、今後の利益成長のペースが特に重要になる。株価が変わらなければ、利益予想の引き上げによってこの倍率は低下する。
主な事業リスクは二つある。AIエージェントがAMDの予想ほどCPU需要を生み出さない可能性と、クラウド企業がArm設計に基づく独自プロセッサーをより多く採用する可能性だ。供給の遅れやコスト上昇も、拡大する需要が売上高や利益に結びつく速度に影響しかねない。
AMDは買収を通じて技術面での事業拡大も進めている。同社は9月、AI研究者フェイフェイ・リー氏が創業したWorld Labsを、株式交換による82億ドルで買収することで合意した。World Labsは、三次元環境のモデルを構築するAI技術を開発している。AMDは推論チップメーカーのTaalasの買収も発表しており、学習済みAIモデルの実行に使うハードウェアへの関心を広げている。
当面の商業面での課題は明確だ。第4四半期の出荷増を実現し、部品供給を維持し、顧客の導入計画を継続的な売上高につなげる必要がある。AMDの見通しは、急成長するアクセラレーター事業とCPU需要の再拡大を組み合わせたものだが、消費者向けコンピューティング市場は需要低迷に直面している。
要点
- AMDの第3四半期売上高は前年同期比45%増の133億7,700万ドル、データセンター部門の売上高は97%増の85億5,000万ドルだった。
- 第4四半期の売上高見通しは170億ドル、上下3%で、調整後粗利益率は約55%。
- AMDは2027年の全社売上高が80%超増加し、サーバーCPU売上高がおおむね倍増すると予想している。
- Heliosの出荷増に伴い、第4四半期にはAIアクセラレーターの売上高がサーバーCPUを上回る見通し。
- 供給拡大にはウェハー、基板、パッケージング、メモリー、検査の各工程が必要で、台湾の半導体産業全体に商機が広がる。
- AMDは2027年に世界のPC出荷台数が少なくとも10%減ると想定している。直近のゲーム事業の売上高は40%減だった。