ATMカードなしの新銀行
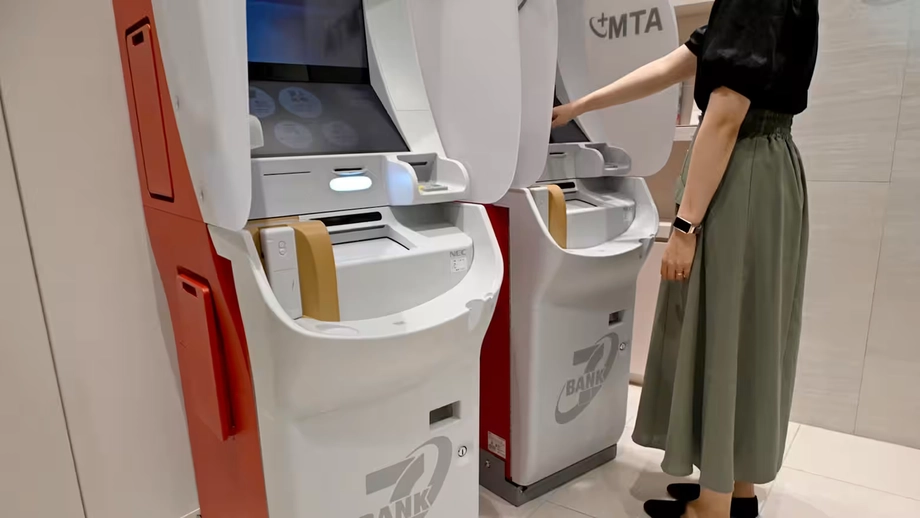
三菱UFJフィナンシャル・グループは、キャッシュカードを発行しない新たなデジタル銀行を2027年に開業する計画だ。三菱UFJイマット銀行の顧客は、スマートフォンアプリを使って現金を預け入れ、引き出す。サービス開始時は、全国のセブン銀行ATM約2万8000台を利用する。
目次
計画通りにサービスが始まれば、主要銀行グループ傘下でキャッシュカードを発行せずに営業する初の銀行となる。オンライン銀行や地方銀行の一部がすでに採用している方式が、大手銀行グループの新たな個人向け事業にも導入されることになる。
顧客はアプリで引き出す金額を入力し、対応ATMの画面に表示されたQRコードを読み取る。QRコードはスマートフォンのカメラで読み取れる四角い模様で、アプリとATMが取引に必要な情報をやり取りできる。
MUFGは、カード発行コストの削減と、複数の認証確認によるセキュリティー強化を目指すとしている。また、削減分を預金金利などの顧客サービスに振り向ける計画で、利息は毎日受け取れるようになる見込みだ。
この変更の対象は、別会社として設立が予定されている新銀行だ。既存の三菱UFJ銀行の顧客は、引き続きキャッシュカードを利用できる。どちらの銀行を選ぶか検討する顧客にとって、実際の違いは明確だ。新サービスで予定されているATMからの現金引き出しには、スマートフォンが必須となる。
現金の引き出し方法
イマット銀行の引き出し手続きは、顧客のスマートフォンから始まる。銀行アプリを開いて金額を入力し、ATM画面のQRコードを読み取る。スマートフォンのサービスを通じて認証が行われた後、ATMから現金が出てくる。
預け入れもスマートフォンアプリとQRコードを使って行う。顧客が口座を特定するために銀行カードを挿入しなくても、現金のやり取りには引き続き実際のATMを利用する。
利用者にとって変わるのは、持ち歩く必要があるものだ。カードは発行されないため、キャッシュカードを財布に入れておく必要はない。その代わり、銀行アプリを起動して使えるスマートフォンが必要になる。ATMは引き続き、デジタル口座の残高と現金をつなぐ場所となる。
MUFGはアプリを、発行したカードに追加する選択肢ではなく、取引の標準的な手段として位置付けている。そのため、口座へのアクセス方法と認証の仕組みが、新銀行の日常的なサービスの中核となる。
当初はセブン銀行ATMを利用
開業時のATM提携先にはセブン銀行を予定している。同行のATMはセブン-イレブンなど全国各地にあり、新銀行は独自の全国規模のATM網を整備せずに現金サービスを提供できる。
当初のネットワークは約2万8000台のATMとなる見通しだ。顧客は取引の際、専用の支店網に頼るのではなく、提携するコンビニエンスストアのATMで預け入れや引き出しを行う。
段階的に設置が進む、ファミリーマート店舗のATM入れ替え用機器約1万6000台も利用できるようになる。三菱UFJ銀行の既存ATMへの対応も検討されている。
この仕組みでは、顧客が一つの銀行に結び付けて考えがちな二つの役割が分かれる。イマット銀行が口座とアプリを提供し、セブン銀行のATMが現金を扱う。顧客にとって重要なのは、利用しやすい場所にATMがあり、アプリで取引を承認できることだ。
カードからアプリへ移るセキュリティー
MUFGは、アプリを通じた認証は、キャッシュカードと暗証番号を組み合わせる従来の方式より安全だと考えている。不正な取引を防ぐため、複数の認証確認を導入する計画だ。
認証とは、アクセスを求めている人が口座を利用する資格を持つかどうか、銀行が確認する手続きだ。従来のATMでは、顧客がカードを提示し、秘密の番号を入力する。新たな計画では、スマートフォンのパスコードやアプリへのログインなど、複数の手順を通じてスマートフォンのサービスがアクセス確認を担う。
この仕組みは取引から物理的なカードをなくし、不正利用を減らすことを目指す。顧客はアプリを通じてATMを操作し、機械に表示されたQRコードによって、ATM上の取引とスマートフォン上の手続きを結び付ける。
MUFGは、スマートフォンを紛失したり使用できなくなったりした場合の対応、取引手数料、預金金利、正確な開業日について、まだ詳細を明らかにしていない。特にスマートフォンが使えないときの対応など、こうした情報はサービスが日常のニーズに合うかを判断するうえで重要となる。
カード発行費の削減を預金サービスに活用
MUFGはカード発行費を削減し、預金金利などのサービス向上に充てる計画だ。この構想は、銀行の業務上の変更を、顧客が口座で実感できるメリットにつなげるものだ。
物理的なカードは製造して発行する必要がある。カードを発行しない銀行は、その費用を避けられる。MUFGは削減分を新銀行の顧客向けサービスに活用する方針で、カードをなくすことをATMの使い方だけの変更にとどめない考えだ。
利息は毎日支払われる見込みだ。利息とは、顧客が預金を預ける対価として銀行が支払う金銭で、支払いの頻度によって口座に入金される時期が決まる。
毎日支払われれば、利息を受け取る頻度は高くなる。ただし、顧客が得る金額は適用金利や残高、口座の条件によって異なる。アプリの利便性とあわせて検討する必要がある、別個の商品条件だ。
最初の現金支払機からスマートフォンへ
日本のキャッシュカードの仕組みは、半世紀以上前にさかのぼる。1969年、オムロンと住友銀行が日本初の現金自動支払機を導入し、顧客は銀行窓口の列に並ばずに現金を引き出せるようになった。
それ以前は、本人確認や出金手続きの一環として、窓口で通帳と印鑑を使うのが一般的だった。現金自動支払機の登場により、現在も広く使われるキャッシュカードと暗証番号による方式が導入された。
- 1969年:オムロンと住友銀行が、キャッシュカードと暗証番号で現金を引き出す日本初の現金自動支払機を導入。
- 近年:一部のオンライン銀行や地方銀行が、スマートフォンアプリによるATM取引を提供開始。
- 2027年:MUFGはキャッシュカードを発行しない新たなデジタル銀行の開業を予定。まずセブン銀行ATMでの利用を開始する。
歴史的な変化は、顧客が口座にアクセスする手段に関するものだ。最初の現金自動支払機は、出金を銀行窓口から移した。スマートフォンでの取引では、本人確認の手段が独立したプラスチックカードから、顧客が普段持ち歩く端末のアプリへと移る。
既存顧客への影響は
三菱UFJ銀行は引き続きキャッシュカードを利用できるようにする。そのためMUFGは、カードを引き続き使える既存銀行と、スマートフォンアプリを中心に設計した別個のデジタル銀行という、異なる二つのサービス形態を持つことになる。
日頃からスマートフォンで銀行取引をする顧客には、特に他社の同様のサービスをすでに利用していれば、新たな手続きもなじみやすいだろう。物理的なカードを好む人は、既存の三菱UFJ銀行で引き続き利用できる。
他の大手銀行グループは、カードなしで始まる銀行に顧客がどう反応するかを見守ることができる。ただ、当面の変更はMUFGが計画する新銀行に限られる。開業すれば、現金の預け入れや引き出しを可能にしたまま、すでに普及しているスマートフォンによるATM利用が、日本の大手銀行業界の新たな分野にも広がることになる。
要点
- MUFGは2027年に三菱UFJイマット銀行を開業し、キャッシュカードを発行しない計画。
- 顧客はスマートフォンアプリとQRコードを使い、ATMで現金を預け入れ、引き出す。
- 当初はセブン銀行ATM約2万8000台を利用する予定。ファミリーマート店舗で段階的に設置が進む、入れ替え用ATM約1万6000台も利用できる。
- 三菱UFJ銀行の既存ATMへの対応も検討中。
- MUFGはスマートフォンのパスコードやアプリへのログインなどを通じて認証を強化し、カード発行費の削減分を顧客サービスに充てる方針。
- 利息は毎日支払われる見込みだが、商品条件の詳細は今後明らかにされる。
- 既存の三菱UFJ銀行では、キャッシュカードを引き続き利用できる。