売上高31億9,000万ドル、工場稼働率は上限に迫る
半導体受託製造大手の中芯国際集成電路製造(SMIC)は、9月30日までの3カ月間の売上高が31億9,000万ドルとなったと発表した。ウエハー出荷の増加を受け、工場稼働率は97.3%に上昇した。中国の半導体メーカーである同社の売上総利益率は29.9%となり、自社予想を上回った。一方、売上高の伸びが続くなかでも、第4四半期は利益率が低下すると見込んでいる。
目次
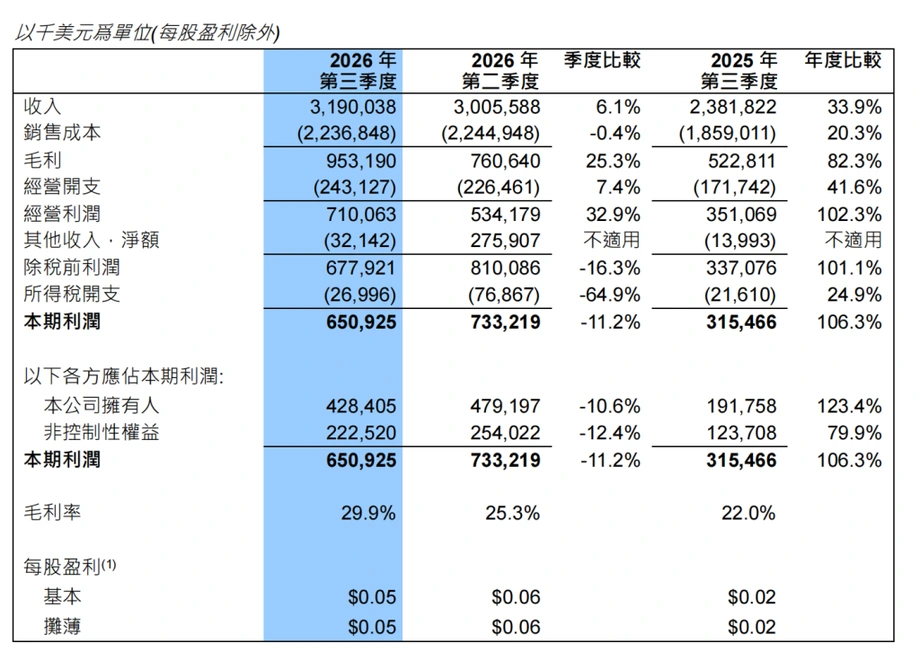
SMICは11月12日、未監査の決算を公表した。売上高は前年同期の23億8,180万ドルから33.9%増加し、第2四半期の30億560万ドルからは6.1%増えた。売上総利益は9億5,320万ドルとなり、前年同期比82.3%増、第2四半期比25.3%増だった。
今回の実績は、同社が8月に示した第2四半期比2~4%の売上高成長率と、26~28%の売上総利益率という見通しを上回った。売上高はLSEGのデータに基づくアナリスト予想の30億9,000万ドルも上回り、株主に帰属する利益も4億2,840万ドルと、予想の4億1,840万ドルを超えた。
売上高に占める中国の割合は90.8%で、ウエハー売上高では産業・自動車向け顧客の比率が前年同期から大きく上昇した。こうした変化は事業拡大を支える分野を示している。顧客は国内企業への依存を強め、スマートフォン以外の用途の寄与も高まっている。
株主に帰属する利益は前年同期から倍増した一方、第2四半期比では10.6%減少した。工場の収益力が高まる一方で四半期純利益が減少したのは、研究開発費が増加するなか、投資関連収益が大きく反転したことを反映している。
工場の稼働が高まるなかウエハー出荷増
SMICのウエハー出荷は、直径8インチの標準ウエハー換算で303万3,700枚だった。第2四半期比で5.7%、前年同期比で21.4%増加した。ウエハーは多数の半導体チップを製造する薄い円盤状の基板。異なるサイズのウエハーを処理する工場の生産量を比較できるよう、同社は標準サイズに換算している。
月間生産能力は、第2四半期の標準ウエハー換算109万6,500枚から111万6,750枚に増えた。月間能力は2万250枚、約1.8%拡大した。出荷の伸びは生産能力の増加を上回り、稼働率は93.7%から97.3%に上昇した。
稼働率は工場の生産能力がどれだけ活用されているかを示す指標だ。SMICの稼働率は前年同期の95.8%も上回った。高価な建物や設備を抱える企業では、既存施設での生産を増やすことで、製造コストをより多くのウエハーに分散できる。
SMICは、売上高の伸びは主にウエハー出荷の増加によるものだと説明した。売上総利益率の改善については、稼働率の上昇と製品構成の変化が寄与したとしている。製品構成とは、顧客向けに製造する製品の組み合わせを指す。
上海に本社を置く同社は、上海、北京、天津、深圳で直径8インチおよび12インチのウエハーを処理する工場を運営している。第3四半期の売上高のうち、ウエハー製造が95.9%を占めた。残る4.1%はフォトマスク製造や検査などのサービスによるものだ。フォトマスクには、半導体回路の形成に使うパターンが描かれている。
産業・自動車向け半導体の比率が上昇
民生用電子機器は引き続きSMIC最大の用途分野で、第3四半期のウエハー売上高の40.6%を占めた。産業・自動車向けは19.3%となり、第2四半期の16.5%、前年同期の11.9%から上昇した。
前年同期からの上昇幅は7.4ポイントだった。簡単にいえば、ウエハー売上高100ドルのうち産業・自動車向けが約19ドルを占め、前年同期の約12ドルから増えた。構成比は前年同期の水準から5割超上昇した。
コンピューター・タブレット向けはウエハー売上高の18.3%で、前年同期の15.2%から上昇した。一方、スマートフォン向けは第2四半期の16.9%、前年同期の21.5%から低下し、14.3%となった。
産業・自動車向けは、ウエハー売上高の用途別内訳でスマートフォン向けを上回った。コンピューター・タブレット向けもスマートフォン向けを超えた。これらの比率は用途別の売上構成を示す。SMICは製品構成の変化が利益率の改善に一部寄与したと説明したが、用途別の利益率は公表していない。
売上高の9割超を中国が占める
SMICの売上高に占める中国の割合は90.8%に上昇し、第2四半期の90.2%、前年同期の86.2%を上回った。この比率を四半期売上高に当てはめると、中国関連の売上高は約29億ドルとなる。
その結果、中国以外の売上高の割合は前年同期の13.8%から9.2%に低下した。米州の割合も前年同期の10.8%から7.8%に縮小した。これらの数字は、売上拡大に伴いSMICの事業が国内市場に一段と集中していることを示している。
SMICにとって実務上、中国の顧客の判断が工場需要に与える影響は大きくなっている。経営陣は、顧客ニーズに応じて生産能力を拡大し、付加価値の高い製品構成を通じて成長を目指すと述べた。
地域別の数字と用途別の数字は、事業の異なる側面を示している。地域別では市場ごとに総売上高を分類し、民生用電子機器、自動車、コンピューター、スマートフォンなどの区分では、ウエハー売上高を用途別に分類している。
業績が改善する一方、四半期利益が減少した理由
SMICの売上総利益率は29.9%に上昇し、第2四半期の25.3%、前年同期の22%を上回った。売上総利益率は、売上高から製造に直接かかるコストを差し引いた後に残る割合で、研究開発費など損益計算書の後段に計上される費用は含まない。
前年同期からの改善幅は7.9ポイントだった。第3四半期の売上高では、売上総利益率が1ポイント上がるごとに売上総利益は約3,190万ドル増える。このことが、売上高を大きく上回るペースで売上総利益が増加した理由の一つだ。
営業利益は7億1,010万ドルとなり、第2四半期比32.9%増、前年同期比102.3%増だった。期中に認識した政府支援を主因とするその他の営業収益は、1億1,260万ドルから1億5,500万ドルに増加した。
損益計算書のさらに下では、その他の収益が第2四半期の2億7,590万ドルの黒字から3,210万ドルの赤字に転じた。関連会社および合弁事業からの損益も、1億9,380万ドルの利益から2,300万ドルの損失に転じ、投資収益が縮小した。
当期利益は6億5,090万ドルで、前年同期比106.3%増となった一方、第2四半期比では11.2%減少した。SMIC株主に帰属する利益は4億2,840万ドルで、前年同期比123.4%増、前四半期比10.6%減だった。グループ全体の利益には子会社の他の株主に帰属する金額も含まれるため、2つの利益指標には差がある。
会計基準の違いで見出しとなる数値も異なる
SMICは中国会計基準に基づく未監査の決算も公表した。同基準での第3四半期売上高は219億8,300万元で、前年同期比28.1%増。株主に帰属する利益は28億4,700万元で、前年同期比87.6%増、前四半期比8.35%減だった。
ドル建ての決算は国際財務報告基準(IFRS)に基づいている。同基準での年間成長率は売上高が33.9%、株主に帰属する利益が123.4%と、いずれも中国会計基準より高かった。期間をまたいで業績を比較する際は、それぞれの会計基準の数値を同じ基準内で比較する必要がある。両基準の詳細な照合表は公表されていない。
中国会計基準で、非経常的な損益を除いた株主帰属利益は26億3,900万元となり、107.3%増加した。この指標は、通常の継続的な事業の範囲外と分類される項目を除外し、利益成長を別の角度から示す。
2026年1~9月の中国会計基準での売上高は606億1,800万元で、前年同期比22.4%増加した。株主に帰属する利益は73億1,400万元で、91.6%増だった。基本的1株当たり利益は第3四半期が0.33元、1~9月が0.91元だった。
研究開発費が増加、営業キャッシュフローは減少
研究開発費は2億5,840万ドルとなり、第2四半期の2億850万ドルから23.9%、前年同期から27.2%増加した。研究開発費は四半期売上高の約8.1%に相当する。
設備や施設などの資産に投じる資本支出は、第2四半期の18億3,570万ドルから10億9,430万ドルに減少した。月間生産能力が拡大するなかでも、減少率は約40.4%だった。
営業活動によるキャッシュフローは25億2,000万ドルから11億8,000万ドルに減少した。営業キャッシュフローは会計上の利益ではなく、事業を通じて実際に動く資金を追う指標で、投資やその他の支出に回せる資金を測るうえで重要だ。
売掛金、すなわち顧客からの未回収金は、6月末の15億1,000万ドルから9月末には22億9,000万ドルに増えた。在庫も43億6,000万ドルから48億3,000万ドルに増加した。こうした増加により、未回収の顧客代金や事業内で保有する商品に、より多くの資金が投じられた。
SMICの9月末時点の現金および現金同等物は83億ドル、負債は149億ドルだった。同社が公表した純負債指標は6月末の1億6,230万ドルから15億ドルに増加した。現金、負債、純負債はそれぞれ異なる財務項目に基づくため、公表された純負債指標は貸借対照表全体の数値と併せて考慮する必要がある。
第4四半期は売上増の一方、利益率低下を予想
SMICは第4四半期の売上高が第3四半期比4~6%増加すると予想した。31億9,000万ドルを基準にすると、売上高は約33億1,800万~33億8,100万ドルとなる。
売上総利益率は26~28%と予想し、第3四半期の29.9%を下回る見込みだ。この見通しは、売上高が増える一方、製造に直接かかるコストを差し引いた後に売上高から残る割合は小さくなることを示している。
売上高と利益率の予想レンジを組み合わせると、売上総利益は概算で8億6,300万~9億4,700万ドルとなる。上限でも第3四半期の9億5,320万ドルをわずかに下回る。これは経営陣の予想レンジの上限と下限を使った試算で、同社が別途公表した売上総利益予想ではない。
経営陣は、顧客需要に合わせて生産能力を拡大し、付加価値の高い製品を通じて競争力を高める方針を示した。次の四半期には、この戦略の成果が注目される。SMICは製造事業の拡大に伴うコストや生産構成を管理しながら、さらなる売上成長を目指す。
決算をめぐる日程
SMICの決算は、発表日の1カ月以上前に終了した四半期を対象としている。8月に示した予想を上回る実績を公表した後、次の四半期については利益率に慎重な見通しを示したという流れが重要だ。
- 2025年第3四半期:売上高は23億8,180万ドル、売上総利益率は22%、工場稼働率は95.8%。
- 2026年8月:SMICは第3四半期の売上高が前四半期比2~4%増、売上総利益率が26~28%になるとの見通しを発表。
- 2026年9月30日:第3四半期が終了。月間生産能力は標準ウエハー換算111万6,750枚。
- 2026年11月12日:SMICが四半期決算と第4四半期の見通しを公表。
- 2026年11月13日:経営陣が香港時間午前8時30分から決算説明会を開催する予定。
11月12日の取引では、SMICの本土株が2.2%高の111.72元で引けた一方、香港株は0.53%安の48.74香港ドルだった。取引終了後に決算が発表された。
要点
- 第3四半期の売上高は31億9,000万ドルで、前年同期比33.9%増。会社予想とアナリスト予想を上回った。
- 稼働率の上昇と製品構成の変化を受け、売上総利益率は29.9%に上昇した。
- 工場稼働率は97.3%に達し、ウエハー出荷は前年同期比21.4%増加した。
- 産業・自動車向けがウエハー売上高の19.3%を占め、中国が総売上高の90.8%を占めた。
- 株主に帰属する利益は前年同期比123.4%増の4億2,840万ドルとなった一方、投資収益の減少を受け前四半期比では10.6%減少した。
- SMICは第4四半期の売上高が4~6%増加する一方、売上総利益率は26~28%に低下すると予想している。