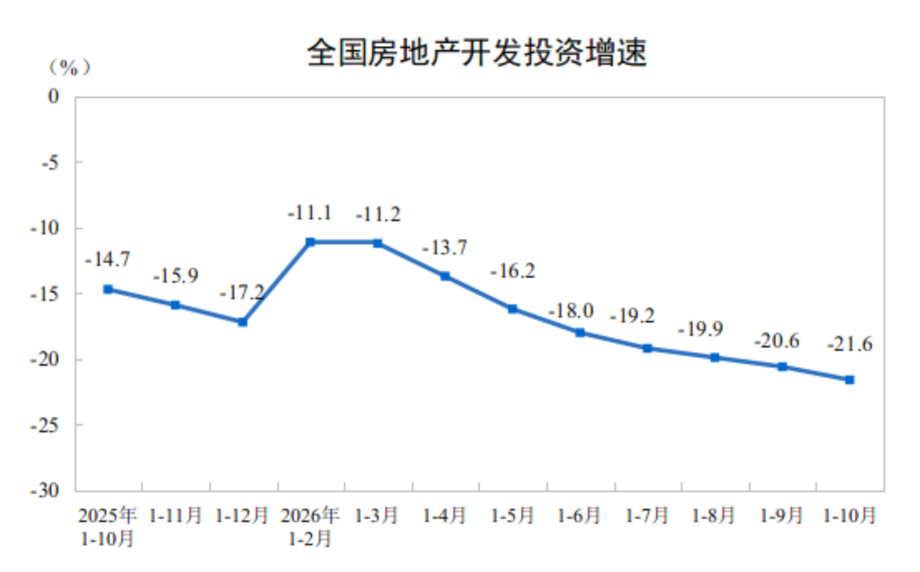
投資の落ち込み、10月までに一段と深刻化
中国の不動産開発投資は2026年1~10月に5兆7215億元となり、前年同期比21.6%減少した。販売の落ち込みと資金調達の引き締まりが続き、建設を圧迫した。住宅投資は4兆4102億元で、21.4%減だった。
目次
11月16日に発表された統計は、新築物件市場と既存住宅の取引の間で隔たりが広がっていることを示した。住宅都市農村建設省のデータによると、新築物件の販売面積は6億1358万平方メートルで13.7%減少した一方、既存住宅の登録取引面積は6億7971万平方メートルで11.4%増加した。
開発業者は建設工事を減らし、資金調達額も縮小した。不動産開発資金の調達額は21.9%減の6兆1530億元。竣工面積は26.6%減と、販売や投資の落ち込みを上回る減少幅となった。
こうして中国の新築不動産市場は、開発に流入する資金の減少、着工プロジェクトの減少、完成して利用可能になる物件の減少という複数の圧力に同時に直面した。既存住宅の売買は活発化し、新築物件の開発事業が縮小するなかでも、住宅市場に一定の動きをもたらした。
投資の落ち込みはどれほど深まったか
国家統計局が10月19日に発表した1~9月の発表資料によると、9月までの不動産投資は5兆3364億元で、前年同期比20.6%減だった。10月分が加わり、累計の減少率は1ポイント拡大して21.6%となった。
住宅投資も同じ方向に動いた。減少率は9月までの20.5%から、10月までには21.4%へと拡大した。最新の統計では、住宅は不動産開発投資全体の約77.1%を占める。これは4兆4102億元を5兆7215億元で割って算出した。
公表された累計額を差し引くと、9月と10月の発表の間に計上された投資額は3851億元増加した。このうち住宅投資は2977億元だった。この計算が示すのは公表累計額への上乗せ分であり、前年比較には統計局が示す比較可能な過去の数値が使われている。
不動産開発投資の対象は住宅建設だけではない。建築工事、土地開発、土地購入、関連施設も含まれる。これほどの減少は、開発プロセスの複数の段階に及んでいる。
新築物件の販売、さらに減速
2026年1~10月の新築物件販売額は5兆8550億元で、前年同期比14.3%減だった。販売面積の減少率は13.7%とやや小さく、購入された面積よりも販売額の落ち込みがわずかに大きかった。
9月までの販売面積は13.2%減、販売額は13.9%減だった。10月には、いずれの累計指標もさらに悪化した。住宅に限ると、10月までの販売面積は14.2%減、販売額は14.1%減となった。
公表された累計値からは、10月に新築物件の販売面積が4875万平方メートル、契約額が4751億元増えたことが分かる。販売面積は正式な購入契約に記載された床面積を示し、販売額は契約で合意された価格の総額を示す。
1~10月の販売額を販売面積で割ると、新築商業用不動産の契約額は平均で1平方メートル当たり約9542元となる。この区分には住宅、オフィス、商業施設が含まれる。平均額は販売価格だけでなく、売れた建物の種類や所在地によっても変わる。
既存住宅の存在感が拡大
既存住宅の取引は逆方向に動いた。登録契約面積は10月までに11.4%増加し、9月までの伸び率10.7%を上回った。累計面積は6億1746万平方メートルから6億7971万平方メートルに増えた。
公表された2つの累計値から計算すると、10月に既存住宅の登録取引面積は6225万平方メートル増加した。同じ期間に新築物件の販売面積に加わった4875万平方メートルを上回る。
1~10月の既存住宅取引面積は、新築物件の販売面積を6613万平方メートル上回った。この差は新築物件の販売面積の約10.8%に当たる。ただし、2つの統計の対象区分は異なる。省の統計は都市部の既存住宅の登録契約を集計し、新築物件の統計には住宅以外の商業用建物も含まれる。
開発業者にとっては、購入者の資金がどこに向かうかが重要だ。既存住宅の購入代金は通常、現在の所有者に渡る。一方、新築住宅の購入では、手付金や前払い金、住宅ローンの融資金が開発会社に入ることがある。そのため、今回の統計のように、転売取引が増える一方で開発業者の収入が縮小することもある。
着工も竣工も減少
開発業者が2026年1~10月に着工した建築面積は3億7036万平方メートルで、前年同期比24.4%減少した。住宅の着工面積は24.9%減の2億6959万平方メートルだった。基礎工事が始まると着工として計上され、建物全体の面積が対象となる。
新規着工の減少率は9月までの24.9%からわずかに縮小した。一方、竣工は反対の動きとなった。10月までの竣工面積は26.6%減で、9月までの25.1%減から落ち込みが拡大した。住宅の竣工面積は27.9%減の1億7914万平方メートルだった。
竣工面積の合計は2億5544万平方メートルに達した。建設が完了し、検収と使用の要件を満たした建物がこの区分に入る。建物が引き渡し可能になるという、実務上重要な段階を示す指標だ。
建設中の建築面積は56億8164万平方メートルで13.0%減少した。このうち住宅は39億4637万平方メートルで13.3%減だった。この幅広い指標には、前年以前から継続するプロジェクト、期間中に再開した工事、期間中に完成した建物が含まれる。数値が竣工面積を大きく上回るのは、開発のさまざまな段階にある多数のプロジェクトを反映しているためだ。
開発業者の資金調達、販売以上のペースで減少
開発業者が2026年1~10月に調達した資金は6兆1530億元で、前年同期比21.9%減少した。減少率は新築物件販売額の14.3%を7.6ポイント上回り、縮小が購入だけにとどまらなかったことを示している。
主な資金調達区分のうち、国内融資の減少幅が最も大きく、33.4%減の8148億元だった。9月までの国内融資は33.1%減だった。開発業者の自己調達資金は21.9%減の2兆2169億元となった。
購入者に関連する資金も減少した。手付金と前払い金は15.5%減の1兆9620億元、開発業者が受け取った個人住宅ローンの融資金は22.1%減の8414億元だった。
手付金、前払い金、住宅ローンの融資金を合わせると2兆8034億元となり、開発業者の資金調達全体の約45.6%を占める。この大きな割合は、販売と建設資金のつながりを示している。購入が減れば、開発に使える重要な資金の流れが細る。
この統計は、対象期間中に不動産開発に実際に使える資金を示す。複数の資金調達経路をまとめており、借り入れの減少と顧客に関連する収入の減少の両方を反映している。
未販売在庫は縮小、築年数の長い物件は増加
10月末時点で販売または賃貸可能な竣工済み新築物件は7億4412万平方メートルとなり、前年同月比1.7%減少した。9月末の7億4825万平方メートルと比べても413万平方メートル減った。
販売待ちの期間が3年未満の物件は5億3652万平方メートルで、前年同月比5.3%減だった。この区分を全体から差し引くと、販売待ちが3年以上の物件は2億760万平方メートルとなり、未販売の竣工済み物件全体の約27.9%を占める。
同じ計算を9月に当てはめると、3年以上の物件は2億628万平方メートルとなる。全体の在庫が減る一方で、販売待ちの期間が長い物件は9月から10月にかけて132万平方メートル増加した。時間の経過とともに、物件がこの区分に移ることがある。
在庫は新たに竣工する建物の流入にも左右される。竣工面積が26.6%減少するなか、市場に入る完成済み物件は減った。同時に、販売や賃貸によって利用可能な在庫は減少する。販売が弱い時期に未販売在庫が減る背景には、こうした双方の動きがある。
地域によって異なる出発点
9月の統計は、最新の全国発表の直前における地域別の状況を示している。不動産投資は4つの広域地域すべてで減少し、落ち込みが最も大きかったのは東北地方だった。投資額は29.2%減の1058億元となった。
東部では21.1%、中部では21.9%、西部では16.7%減少した。東部の投資額は3兆1392億元で、全国合計の5兆3364億元の約58.8%を占めた。その規模の大きさから、東部の動向は全国の結果に大きく影響した。
販売も東北地方で最も弱かった。9月までの新築物件販売面積は21.9%減少し、東部の12.9%減、中部の13.3%減、西部の12.3%減を上回った。東北地方の販売額は23.7%減だった。
これらの地域別数値は1~9月が対象で、10月の地域別内訳は公表されていない。全国的な景気後退が、地域ごとに異なる強さで10月を迎えたことを示している。
広範な景気減速、次の政策論議に影響
中国の不動産不況は、10月に他の分野でも活動が弱まるなかで続いた。固定資産投資は1~10月に8.1%減少し、9月までの7.2%減から落ち込みが拡大した。小売売上高は10月に0.4%増にとどまり、9月の1.1%増から減速した一方、工業生産は4.8%増加した。
調査対象となった都市部の失業率は9月の5.2%から5.1%に低下し、明るい動きを示した。それでも、10月の住宅価格は下落が続き、住宅市場への圧力がさらに強まった。
北京は9月下旬に住宅ローン補助金、政府の借り入れ枠拡大、投資支援策などを含む景気下支え策を打ち出していた。政策当局は今、消費支出の低迷と並行して不動産開発の弱まりに直面しており、成長を支える国内需要の重要性が増している。
主な日程をたどると、状況がどのように進展し、経済政策の優先課題が通常いつ見直されるかが分かる。
- 2026年9月下旬:当局が住宅ローン補助金や政府の追加借り入れ枠などを含む景気支援を拡充。
- 2026年10月19日:統計当局が、9月までの不動産投資が20.6%減少したとの数値を発表。
- 2026年11月16日:10月分の発表で、不動産投資の累計減少率が21.6%に拡大したことが明らかに。
- 2026年12月:通常は月前半に開催される中央経済工作会議で、2027年の優先課題が示される見通し。正確な開催日は発表されていない。
不動産統計は、合法的に登記され、営業中の開発企業を対象とする包括的な調査に基づく。1月を除いて毎月実施される。前年比は、統計や検査の規則に基づく前年データの改定後に、比較可能な数値を用いて算出される。この方法により、過去の記録が変わった場合も比較条件がそろえられる。
要点
- 2026年1~10月の不動産開発投資は21.6%減の5兆7215億元。
- 新築物件の販売面積は13.7%減、販売額は14.3%減。
- 既存住宅の登録取引面積は11.4%増の6億7971万平方メートル。
- 開発業者の資金調達額は21.9%減少し、国内融資は33.4%減。
- 着工面積は24.4%減、竣工面積は26.6%減。
- 竣工済み未販売物件の総面積は減少した一方、販売待ちが3年以上の物件は9月から10月にかけて増加。
- 投資と消費支出が弱まるなか、12月の経済政策会議で2027年の優先課題が示される見通し。