活動実態のない納税者数百万人を対象とする限定的な救済策
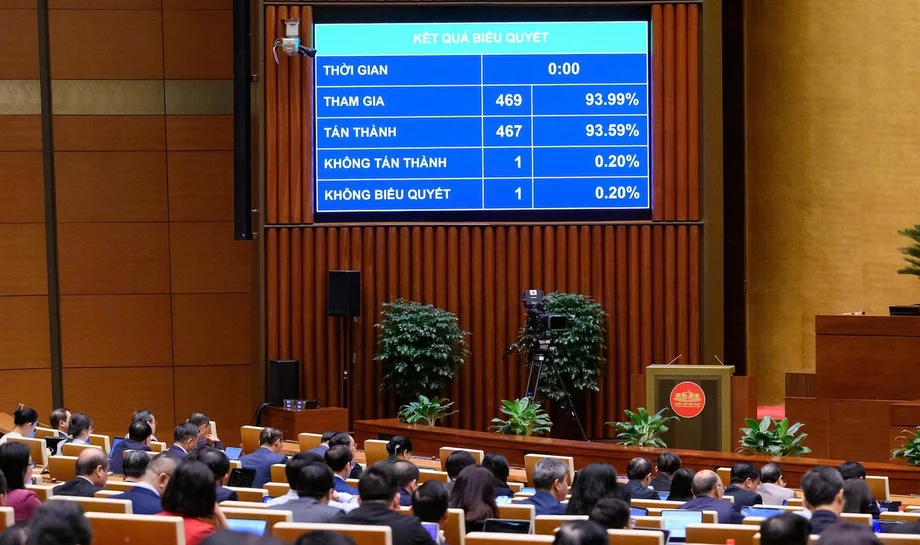
ベトナム国会は11月20日、467対2で、債務救済策の案を第2会期の議題に加えることを可決した。この計画は、事業を停止した納税者や、登記住所で所在を確認できない納税者を対象に、未納の営業許可料と関連する延滞金を処理するもの。
目次
草案の対象は、2つの税務登録区分だ。区分03は事業を停止したものの納税者番号の閉鎖手続きを完了していない納税者、区分06は登記住所で所在が確認できない納税者を指す。ゴー・バン・トゥアン財務相によると、2026年10月23日時点で、これらの区分に該当する納税者は2,518,440人だった。
国会は11月20日午後、政府の提案と経済・財政委員会の審査報告を聴取し、11月21日に決議案を採決する予定だった。議題の変更そのものは可決されたが、11月20日時点で救済策はまだ承認されていなかった。
営業許可料は、営業許可税と呼ばれることもあり、事業者に課される特定の負担金だ。提案されている措置は税滞納全般を一律に取り消すものではない。詐欺やその他の違反に関係する債務を除外し、対象となる納税者の過去の料金債務と関連する延滞金に焦点を当てている。
政府が措置の必要性を訴える理由
活動を停止した多くの企業は、税務登録を閉鎖するための書類手続きを完了していない。帳簿も資産も残っておらず、債務を履行できない場合であっても、何年分もの料金や延滞金が積み重なると、元経営者が手続きを終えることは難しくなる。一方、税務当局は、登録された事業者のうち、実際に活動中の企業と閉鎖すべき企業を見極めなければならない。
政府は、現行の税滞納規則では区分03と06の納税者に関するすべてのケースに対応できないとしている。草案は、対象となる納税者が過去の料金債務や膨らみ続ける延滞金に阻まれることなく、登録を復元するか、正式に終了できるようにすることを意図している。財務省の提案説明によると、税務当局は2026年初め以降、納税者番号を77万7000件以上処理してきた。
ベトナムは2026年1月1日から営業許可料の徴収を停止したが、それ以前の年度分の債務は処理が必要だ。政府は、活動実態のない納税者記録の整理を国際的な情報交換とも関連づけている。そこでは、法人が活動中かどうかに関する信頼できる情報が重要となる。経済・財政委員会は、税目的の透明性と情報交換に関するグローバル・フォーラムが、それ自体で税滞納の取り消しを勧告したわけではないと指摘した。同委員会は、活動実態のない法人や納税者記録をベトナムがどのように処理するかが、この取り組みの中核だと述べた。
対象となるのは誰か、何が取り消されるのか
議員に説明された草案では、該当する基準日時点で区分03または06に分類されている納税者が対象となる。取り消しの対象として提案されているのは、2025年12月31日までに発生した営業許可料の債務で、法律上かつて営業許可税と呼ばれていた過去の債務と、それに伴う延滞金を含む。草案は、2026年11月21日時点で未納となっている延滞金も対象としている。
過去の営業許可料を申告していなかった納税者は、対象期間分の料金を申告・納付する必要がなく、延滞金も課されない。税務当局は、納税者一人ひとりに個別の取り消し申請を求めるのではなく、自らの記録を用いて対象となる債務を特定し、処理する。結果は公表され、利用可能な場合は電子税務取引口座を通じて通知される。
一部の債務は対象外となる。脱税、税詐欺、違法な請求書や書類の使用によって生じた元本の未納に関連する延滞金は、草案で除外されている。検査、捜査、起訴または裁判の対象となっている案件に関連するものや、活動を続けている、あるいは一時的に事業を停止している企業の一部の支店・駐在員事務所も対象外だ。区分03または06に登録されている間も事業を継続したり、納税義務が発生したりした納税者も、想定される対象には含まれない。
対象となる延滞金について、草案は、基礎となる元本債務を納付し、納税者番号の復元または閉鎖に必要な有効な書類を提出することに結びつけた手続きを定めている。2028年6月30日までに受理された申請は、元本が納付されていれば、決議に基づく処理を継続できる。税務当局は対象資格を確認し、後に納税者が対象外と判明した場合は取り消しを訂正する責任を負う。
期限と早期納付を促すために提案された仕組み
政府の草案は、承認されれば2026年11月21日に発効し、2028年6月30日まで適用される。納税者には、元本債務を清算し、税務登録の復元または終了に必要な手続きを完了するための期間が設けられる。
草案を審査した委員会は、期間終了間際の納付であっても元本を納付すれば対象となる延滞金をすべて取り消す仕組みでは、早期納付を促す理由がほとんどなくなる可能性があると懸念を示した。同委員会は、段階的な仕組みを検討するよう議員に求めた。2027年11月20日までに元本を納付した場合は延滞金を取り消し、2027年11月21日から2028年6月30日までに納付した場合は50%を取り消す案だ。また、納税者が事業を再開したり、新たな事業を始めたりした場合、取り消した金額の返還を義務づけることも提案した。
政府の提案内容と委員会が示した変更案は同一ではない。決議案に関する国会の採決によって、どの規則が、もしあれば、拘束力を持つかが決まる。委員会はまた、納税者が債務取り消しが定期的に行われると期待するようにならないよう、この措置を明確に一度限りに限定するよう求めた。
議論されている債務の規模はどれほどか
議員に示された数字は、問題の異なる側面を示している。財務省は、取り消し案の対象となる記録上の営業許可料の元本を約1兆2500億ドン、関連する延滞金を約4380億ドンと推計した。また、活動停止期間中に料金債務があったものの、税務システムに記録されていない納税者は約200万人に上ると推計した。こうしたケースがすべて申告された場合、取り消しの対象として検討される元本と延滞金の合計は約16兆6880億ドンに達する可能性がある。
別の推計では、より広い検討対象に含まれる延滞金は約9兆9900億ドンで、このうち土地関連収入に関係するものが3兆ドンを超える。公聴会では、グエン・ティ・スー議員が、区分03と06の2,518,440人に関し、税務当局が管理する税滞納額は約27兆8050億ドンに上ると述べた。これらの総額は対象区分や計算方法が異なるため、草案に基づいて自動的に取り消される単一の債務額と捉えるべきではない。
委員会は政府に対し、各段階の国家予算への影響をより明確に評価し、各グループで恩恵を受ける可能性がある納税者の数を推計するよう求めた。また、復元または閉鎖が見込まれる税務登録の件数など、測定可能な目標の設定も要請した。読者にとって重要なのは、活動実態のない納税者全体に記録された債務と、草案が対象とする過去の料金や関連費用の限定的な範囲を区別することだ。
議員、悪用防止の確認を求める
フエ選出の国会議員、グエン・ティ・スー氏は、この制度は単に帳消しとなる金額ではなく、処理された税務登録の件数と、その結果得られる記録の質によって評価されるべきだと主張した。また、一度限りで期間を限定した政策とするよう求め、すでに国家予算に納付された金額は返還すべきでないと述べたほか、誤って認められた取り消しを回収するための安全策を講じるよう促した。
政策の有効性は、帳消しとなった金額だけでなく、処理された納税者番号の件数とデータの質によって測られなければならない。
スー氏は、取り消した金額、回収した元本債務、悪用事例について、国会に年次報告を行うよう提案した。また、当局者は個々の決定に責任を負うべきであり、税務署は申請を拒否する場合、書面で理由を説明すべきだと述べた。こうした懸念は実務上の課題を反映している。過去の記録を整理する際に、活動中の企業や不正を行う企業が正当な義務を免れる手段を生み出してはならない。
タイニン省選出のグエン・ディン・スアン議員は、長期間放置された税務登録について、責任者に公示で通知し、応答期間を設けたうえで、税務当局が閉鎖できるようにする案を示した。所有者の所在を確認できない場合、通常の手続きは完了が難しいと述べた。この提案は審議で示されたもので、国会に説明された草案に含まれる規則ではない。
税務・出国制限システムも見直し
審議では、納税義務のある人に対するベトナムからの一時的な出国制限も話題になった。ゴー・バン・トゥアン財務相は、法的根拠を明確にし、両省のデータシステムを連携させるため、公安省と協力すると述べた。納税義務を果たした人は、システム上の制限を解除されるべきだとも述べた。
財務相によると、政策の悪用を防ぐため、財務省は草案作成にあたり、2026年10月23日をデータの基準日とした。具体的な安全策や記録が更新されるまでの期間は、最終規則と各機関の運用に左右される。
国会日程のその他の変更
債務救済策は、国会事務総長兼国会事務局長のレ・クアン・マイン氏が提示した、より広範な議題修正の一部だった。議員らは改正郵便法案を第2会期から第3会期に先送りし、政府が意見を検討して草案を練り直す時間を確保した。
国会は、フンギエップ・フォルモサ・ハティン製鉄会社が直面する困難に関する別個の決議案も取り下げた。関連規定は会期の決議に組み込まれた。準備の進み具合に合わせ、いくつかの審議の日程と採決の順序も調整された。
常務委員会はまた、関連文書が整えば、次の5項目を会期の決議に追加することを提案した。ベトナム入国前の外国人からの申告情報の収集、訪中するベトナム市民への出入国旅行書類の発行、第15軍団の事業を支援するための中央予算の活用、ソンタン・バンモン貯水池事業に関する森林用地転換の監督終了、クアンガイ省ズンクアット経済区の開発政策の策定だ。ソンタン事業の所在地は、かつてニントゥアン省だった地域にあり、現在はカインホア省の一部となっている。
注目すべき主な日程
2026年10月23日:区分03と06の納税者数について、財務省が示した集計基準日。
2026年11月20日:国会が議題変更を承認し、草案と委員会の審査報告を聴取。
2026年11月21日:国会が決議案を採決する予定日。可決された場合、草案が定める施行日でもある。
2028年6月30日:措置に基づく申請書類の受理・処理期限として提案された最終日。
知っておきたいこと
国会は467対2の賛成多数で、特別な税滞納救済策を議題に追加した。
草案の対象は、登録区分03と06の活動実態のない納税者であり、未納債務のある納税者全員ではない。
提案対象の記録上の料金元本は1兆2500億ドンと推計されたが、債務や延滞金の対象範囲によって総額は異なる。
国会は2026年11月21日に決議案を採決する予定だった。
議員らは、一度限りの政策とし、悪用防止策を設け、受益者に関する報告をより明確にするよう求めた。