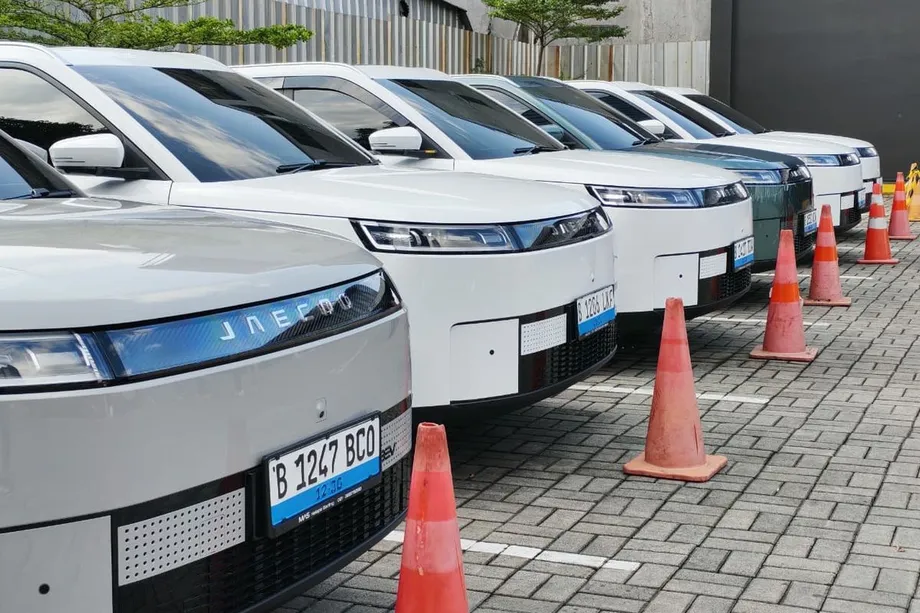
インドネシアの自動車市場成長に伴い中国ブランドが地歩を固める
ガスグーのデータによると、中国自動車メーカーは2026年10月にインドネシアで17,272台の車両を販売し、70,716台の軽商用車市場の24.4%を占めた。シェアは数ヶ月連続で上昇しており、電気自動車モデルや新興ブランドが買い手を惹きつけている。その一方で、日本メーカーは市場の最大のシェアを維持している。
目次
トヨタが23,551台の販売台数で10月のブランド別ランキングをリードし、ダイハツが10,772台で続いた。総合3位はBYDで6,639台、スズキが6,104台、三菱が3,739台だった。トップ10には中国ブランド4社が名を連ねた:BYD、OMODA and JAECOO、Wuling、Geely。
市場の姿の変化は成長数字に表れている。OMODA and JAECOOの販売台数は3,618台に達し、前年比1,063.3%増となった。一方、Geelyは1,560台を販売し、757.1%増。Wulingは2,101台で48.5%増だった。対照的に、BYDは前年比37.3%減となり、ブランドグループ全体での急速な成長と個別リーダーの急落が共存しうることを示している。
電気自動車(EV)がこの変化の中心にある。バッテリー電気自動車(BEV)とプラグインハイブリッド電気自動車(PHEV)を合わせると、10月の軽商用車市場の26.2%を占めた。BEVが23.8%、PHEVが2.4%を占め、内燃機関のみで動く車両は63.3%だった。
なぜ市場合計が異なるのか?
10月の2つの集計は、異なる規模の市場を示している。中国ブランドシェア24.4%に用いられたガスグーシリーズは軽商用車とラベル付けされ、合計70,716台となっている。一方、ガイキンドベースの国家卸売集計では、10月の販売台数を81,482台とし、前年の74,051台から10%増加した。卸売販売とは、顧客が直接購入する車両ではなく、工場からディーラーへ送られた車両を意味する。
数字はそれぞれのシリーズ内で読むべきである。公表された合計には、両者の間の10,766台の差を説明する内訳が示されていないため、24.4%のシェアは70,716台の集計に適用される。ブランド別集計の別の相違として、ガスグーはOMODA and JAECOOを3,618台としているが、ガイキンドベースの集計ではJaecooを3,514台としている。どちらもBYDは6,639台を記録している。
11月9日に公表されたガイキンドのデータによると、10月の卸売販売はトヨタ23,551台、ダイハツ10,772台、スズキ6,284台、BYD 6,639台、Jaecoo 3,514台、Wuling 2,101台を記録した。別の17中国ブランドをカバーする報告集計では、それらの10月合計卸売販売を18,415台、すなわち全国合計の22.6%とした。当該集計に含まれるブランドは、BYD、Jaecoo、Geely、Wuling、Chery、Aion、MG、Danza、Xpeng、Jetour、GWM、iCAR、DFSK、Changan、Baic、Lepas、Maxusである。これは以下で引用される中国ブランドの17,714台という数字と異なる。利用可能なデータは、カバー範囲の違いを説明せず、ガスグーの軽商用車集計との公式な調整も提供していない。
中国ブランドの卸売販売に関するガイキンドベースの数字は17,714台で、2025年10月から13.67%増と報告されている。2つの中国ブランド合計、17,272台と17,714台は別々の集計に基づくものであり、合算すべきではない。国家市場全体の成長は自動車メーカーに潜在的な買い手のより大きなプールをもたらすが、継続的な獲得は家計予算に合ったモデルにかかっている。
日本ブランドが依然として市場の規模を決定づける
トヨタとダイハツは10月に合わせて34,323台を販売し、軽商用車合計70,716台の約半分に迫った。このリードは、内燃機関搭載の馴染み深い車両という強固な基盤を反映している。一方、中国メーカーは電気自動車や小型SUVで最も顕著に地歩を固めつつある。
過去の数字は、確立されたリーダーが新興EVブランドからどれだけ先行していたかを示している。ガイキンドの2025年ブランド別販売テーブルによると、2025年1月から10月までのトヨタ卸売販売は202,376台、ダイハツ販売は107,090台だった。BYDは同期間に30,670台を記録した。これらの数字は2026年1ヶ月の販売と直接比較できるものではないが、ブランドの出発規模が非常に異なることを示している。
2026年の広範な市場も、もはや最大手日本グループ間の単純な競争ではない。1月から10月までの国内卸売販売は760,476台に達し、前年同期比19.7%増となった。トヨタとダイハツを含むAstra Groupは372,721台、すなわち市場の49%を販売した。非Astraブランドは合わせて387,755台、約51%を販売した。
10月だけでは、非Astraブランドは43,748台を販売し、Astraの37,734台より6,014台多かった。そのグループには老舗メーカーと中国企業の両方が含まれるため、これらの数字は中国ブランドだけを表すわけではない。しかし、買い手がより幅広いメーカーに購入を分散させていることを示している。
小型電気自動車とSUVが押し上げを可視化する
2つのモデルは、中国ブランドが日常のドライバーをいかに獲得しようとしているかを示している。BYDのドルフィンサーフは10月に4,329台を販売し、全モデル中2位となったが、他の小型電気自動車からシェアを脅かされている。JaecooのJ5 EVは3,366台を販売し、BEVセグメントをリードした。
それらのモデルは、コンパクトなサイズとランニングコストがブランド歴史と同じくらい重要になりうる、価格に敏感な市場セグメントで競合する。BEVはガソリンエンジンの代わりにバッテリーと電動モーターを使用する。通勤者にとって、より小型の電気自動車はバッテリー駆動への切り替えをより身近に感じさせる。コンパクトな電気SUVは、より高いボディと多くの空間を提供しつつ、同様の広範な層をターゲットとする。
Jaecooの10月合計は、急成長するブランドが単一の車両にどれほど集中しうるかを示している。ガイキンドベースの集計における同社の3,514台のうち、3,366台がJ5モデルだった。1月から10月までにJaecooは30,748台を販売し、うち30,001台がJ5だった。J5はまた、同ブランドにそれら10ヶ月間で同国のBEV市場の22.3%をもたらし、BYDの32.8%に次ぎ、Geelyの11.9%を上回った。
インドネシアにおけるJaecooのプロダクト責任者、ライアン・フェルディアン・ティルト氏は、J5が依然として同社の主な売上貢献源であると語った。彼はあわせて、新型モデルがひしめく市場を課題として挙げた。彼のコメントは強みとリスクの両方を物語っている。人気モデルはブランドの販売台数を急速に積み上げられる一方、単一車両への依存は、新たな競合が現れた際に販売を脆弱にする。
現時点では、Jaecoo J5はインドネシアにおける当社の販売台数の主な貢献源であり続けています。
BYDの減少は、人気モデルだけでは不十分な理由を示す
ガスグー集計によると、BYDは10月時点で依然として最大の中国ブランドであるが、その6,639台の販売は前年比37.3%減となった。ドルフィンサーフの好調な月もブランド全体の減少を防げず、企業全体のラインアップ販売が単一モデルの結果と異なる動きを示しうることを示している。
GeelyとWulingは異なる出発点から拡大している。Geelyの1,560台の販売は757.1%増を示したが、そのEX2は以前の高水準から後退を続け、近い価格帯でドルフィンサーフやJ5 EVと激しく競合している。WulingのAir EVとBingoは、極めて低価格のミニ電気自動車市場をターゲットとしており、価格は魅力の鍵となる。
ガスグーデータによると、OMODA and JAECOOは10月で最も成長が速かった中国ブランドグループだった。その3,618台の販売は1年前の10倍以上となった。MGはS5電気SUVに依存しており、ZSハイブリッドの販売は増加した。内燃機関車とプラグインハイブリッド車の両方を販売するJetourは428台を記録し、前年から300%以上増加した。
ガイキンド市場開発部会長のジョンキー・D・スギアルト氏は、中国車の販売成長を製品デザインと手頃な価格に結びつけた。彼は、今後の成長は自動車メーカーが車両を現地の買い手の手の届く範囲に保てるかどうかにかかっていると述べた。
中国ブランドを含む多くの車が、優れたデザインと手頃な価格で投入されています。
彼の指摘はメーカーにとっての実践的な試練を突く。モデルの長いリストが意味を持つのは、買い手がそれを購入でき、自分のニーズに合った車両を見つけられる場合のみだ。10月の販売数字は強い関心を示しているが、同様のセグメントと価格帯で車両を販売する中国ブランド間の競争も浮き彫りにしている。
PHEVは成長しているが、一モデルが圧倒的にリード
PHEVはバッテリーと電動モーターに内燃機関を組み合わせたものである。一部の走行では電気で走行でき、エンジンが別の動力源を提供する。インドネシアの10月のPHEV卸売販売は9月の1,294台から1,725台に増加した。1月から10月までの報告販売台数は11,990台に達し、2025年同期の3,798台から215.7%増加した。
10月の最も売れたPHEVモデルランキングでは、中国ブランドが上位10位をすべて占めた。BYDのM6 DMが1,142台でリードし、月間合計1,725台の約3分の2を占めた。2位はJetourのT2 i-DMの148台、続いてJaecooのJ7 SHSの110台、CheryのTiggo 8 CSHの76台となった。
首位と残りの差は大きい。M6 DMは2位のJetourモデルの約8倍の車両を販売した。JaecooのJ7とJ8 PHEVを合わせると1月から10月までで747台を占め、同期間のBEV J5は30,001台だった。中国ブランドはPHEV分野に足場を固めたが、これらの数字はJaecooが現在、バッテリーのみのモデルからどれだけ多くの販売台数を得ているかを示している。
日本メーカーは、ガソリンエンジンと電動モーターを使用するが通常はプラグインで充電しないハイブリッド電気自動車(HEV)でより強い地位を維持している。つまり、インドネシアの移行期における競争は異なる技術にまたがって展開される。中国ブランドはBEVと初期のPHEV成長で強固な足場を持ち、日本メーカーは広範な内燃機関車販売と確固たるHEVプレゼンスを維持している。
販売とともに現地生産も拡大
中国自動車メーカーはインドネシアでの製造プレゼンスも構築している。2026年1月から10月までの中国ブランド車両の現地生産は130,751台に達し、2025年同期の39,430台から231.6%増加した。これはインドネシアの車両総生産量1,110,919台の11.77%に相当する。
BYDは現地で39,774台を生産し、中国ブランドの中では最も多く、インドネシアの全メーカー中6位となった。JaecooはPT Handal Indonesia Motorが運営する組立施設を使用して30,480台を生産した。Geelyは18,015台、Wulingは17,609台、Cheryは13,772台を生産した。
現地組立は、生産を企業がサービスを提供したい顧客に近づけ、より広範なディーラーおよびサービスネットワークを支えることができる。また、自動車メーカーに輸入にとどまらない持続的なプレゼンスを構築する手段を与える。買い手にとって、実践的な疑問は購入価格、サービスへのアクセス、そして欲しいモデルの入手可能性のままである。
販売と生産の数字は、関連する2つの変化を示している。すなわち、中国ブランドがショールームでの知名度を高めつつあり、その工場がより多くの車両を現地で生産していることだ。軽商用車集計における10月の24.4%のシェアは相当な足場であり、11.77%の生産シェアは、ローカライゼーションにはまだ成長の余地があることを示している。
次の競争ステージを左右するもの
中国自動車メーカーは小型BEVと電気SUVで隙を見つけたが、同じ価格帯での競争は激化している。EX2、ドルフィンサーフ、J5 EVはいずれも、コスト、サイズ、装備を比較検討する買い手に直面している。代替可能性の高いモデルラインアップは、ブランド間だけでなく自社モデル間でも需要を分散させる可能性がある。
ラインアップを拡充すれば、自動車メーカーは複数の顧客タイプに対応できるようになる可能性がある。通勤者は小型電気自動車を求め、家族はより大型のSUVを必要とし、企業は商用車を探すかもしれない。PHEVは、一部の移動では電気走行を望みつつ、他の移動では内燃機関を重視する買い手に訴求できる。現地組立とより広範な流通は、最終的な車両が手頃な価格を維持することを前提として、こうした選択を支える。
市場の成長は新規参入者に余地を作ったが、確立ブランドの利点をなくしたわけではない。トヨタとダイハツは依然として単一の中国メーカーをはるかに上回る販売を続けており、内燃機関車は10月の軽商用車ミックスの63.3%を占めた。中国自動車メーカーの課題は、電気自動車への関心と急速な生産成長を、より広範な顧客層へのリピート販売に変えることだ。
要点
- ガスグーデータによると、中国ブランドは10月に17,272台を販売し、軽商用車市場70,716台のうち24.4%を占めた。
- トヨタとダイハツがトップ2を維持。BYDは3位、中国ブランド4社がトップ10に入った。
- BEVとPHEVを合わせると10月の軽商用車市場の26.2%を占め、内燃機関車は63.3%を占めた。
- BYDのM6 DMが10月のPHEV販売を1,142台でリードし、中国ブランドがモデル別ランキングの上位10位をすべて占めた。
- インドネシアにおける中国ブランドの車両生産は、2026年1月から10月までに前年比231.6%増の130,751台となった。