立法上の承認と実施スケジュール
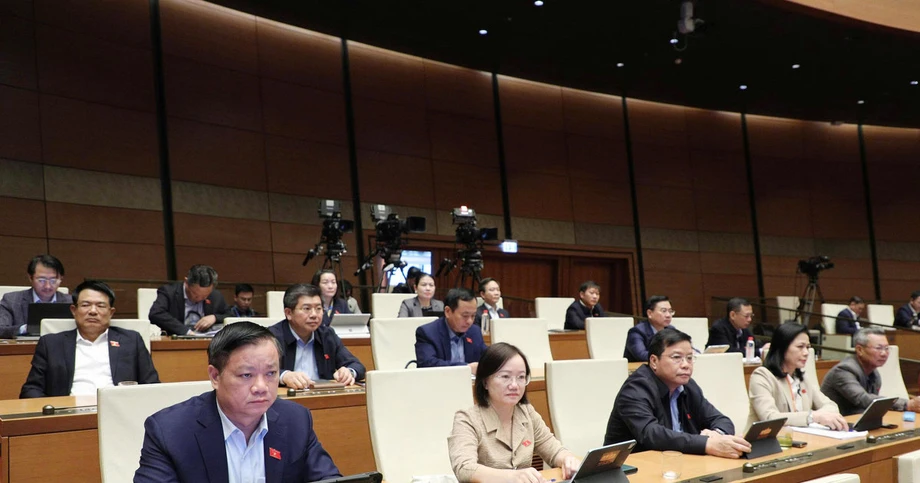
ベトナムは、数百万の事業体が直面する行政的・財政的課題の大量の積み残しを解消する決定的な一歩を踏み出した。2026年11月21日午後、国会は未納の営業許可費用とそれに関連する延滞罰金に対処する特別決議を圧倒的多数で可決した。投票した455人の代議員のうち453人が賛成し、強い立法的合意を反映した。新たに制定された国会決議は、非活動企業の長年の経済的障壁を解消するための的を絞った措置を定める。この政策は可決と同時に発効し、2028年6月30日まで適用され、納税者が過去の債務を清算し、行政記録を整理するための体系的な期間を提供する。
目次
政府当局者は、第16期国会の第2回会議中に迅速化された立法手続きの下でこの措置を提出した。この取り組みは、何年も前に事業を停止したものの、累積債務のため税制に縛られ続けた事業主が直面する持続的な困難に対応するものだ。立法投票に先立ち、財務大臣ゴ・ヴァン・トゥアンは政府説明報告を提出し、積み残しの規模と数百万件の休眠ファイルを処理するために必要な運用枠組みを詳述した。
非活動納税者の範囲の理解
財務省がまとめたデータによると、2026年10月23日時点で、国内には2つの異なる行政カテゴリーに分類される250万人以上の納税者が存在する。第1のグループは、事業を停止したものの、税識別番号を無効化するために必要な正式な手続きを完了しなかった事業体で、一般的にステータス03として知られている。第2のグループは、閉鎖手続きを完了せずに登記上の住所から姿を消した事業で、ステータス06と指定されている。当局者らは、これらのカテゴリーは、リストに載るすべての事業体が現在税債務を負っているという自動的な前提ではなく、体系的な行政審査を必要とする未解決案件の母集団を表すと強調している。
これら数百万件の案件のうち、約71万人の納税者が国家税務管理システムで追跡されている記録上の営業許可費用債務を有している。この特定の部分集合は、元本債務約1兆2500億ベトナムドンとそれに伴う延滞罰金約4380億ベトナムドンを累積した。さらに、税務当局は、ステータス03および06のうち、非活動期間中の営業許可債務がまだ正式に計算されずシステムに計上されていない約200万人の納税者を特定した。試算によると、これらの未記録債務を計上すると、理論上約15兆ベトナムドンの債務が生じ、影響を受けるすべての事業体が閉鎖または回復手続きを完了した場合、潜在的債務総額は約16兆6880億ベトナムドンに達する見込みだ。
営業許可費用に対する救済規定
この決議は、2017年以前にさかのぼる債務を含め、複数年にわたって累積した営業許可費用に対する的を絞った債務免除を定める。営業許可費用は歴史的に、商業組織、個人事業、および個人の商売人に課される年次の財政要件であった。法人は登記資本金に基づき年間100万〜300万ベトナムドンの費用を課され、家庭事業は収入階層に応じて30万〜100万ベトナムドンを支払っていた。ベトナムは2026年1月1日に営業許可費用政策を正式に廃止したが、以前の年度の未納債務は、元事業主が税務ファイルを閉鎖するのを妨げる主要な障壁として残り続けた。
新ルールの下、ステータス03および06に該当する適格納税者は、2026年10月23日時点で税務当局が特定した営業許可費用の元本および付随する延滞罰金の両方について完全な債務免除を受ける。政策の対象となるものの、過去の営業許可費用を一度も申告・納付しなかった個人は、遡及的な申告義務を免除され、延滞加算金も科されない。免除は、税務管理者が整理手続きを実行する時点で未払いのままの適格額にのみ適用される。
他の税の延滞罰金免除の条件
適格ファイルについては営業許可費用が自動的に免除される一方、他の種類の税に関する延滞罰金の免除には厳格な法定条件の遵守が求められる。立法は、土地賃借料や土地使用料などの税元本債務は引き続き全額支払われなければならないと定める。政府の検証により、検討対象の延滞罰金のより広い母集団のうち、約3兆ベトナムドンが具体的に土地賃借および土地使用債務の遅延に関連し、対応する元本債務は約3.7兆ベトナムドンであることが明らかになった。
他の税区分の延滞加算金の免除を得るためには、納税者は2つの必須要件を同時に満たさなければならない。第一に、個人または事業体は、すべての基礎的な税元本債務および行政違反による金銭的制裁を全額支払わなければならない。第二に、納税者は、税識別番号の回復または終了を求める完全かつ有効な申請書類を提出しなければならず、これは遅くとも2028年6月30日までに税務当局に正式に受理されなければならない。
政策の悪用に対する除外規定と保護措置
立法者らは、不正行為者が決議を経済的利益のために悪用するのを防ぐために厳格な除外基準を盛り込んだ。脱税、税務詐欺、または請求書や商業書類の不法使用に関与した納税者は、延滞救済を受けることを厳しく禁止される。同様に、親組織が事業運営または一時的な事業停止の状態で依然として活動している場合、支社および代表事務所は除外される。さらに、ステータス03または06に正式にリストされている間に生産活動、商業収入、または関連する税債務を引き続き発生させていた事業体には救済が認められない。
例外は、事業の清算を唯一の目的として残存する物理的資産を売却または換価した事業に認められるが、そのような特定の取引から生じた税を正確に申告し、全額納付した場合に限る。財務大臣ゴ・ヴァン・トゥアンは国会審議でこれらの保護措置の根拠を説明し、累積した行政制裁金は、法的地位を正常化したいと考える休眠事業主の実際的な財政能力をしばしば上回っていたと指摘した。
営業許可費用とそれに関連する延滞罰金の累積は、元事業主が法定的義務を完了するために戻るのを妨げる主要な障壁となっている。
この動態は、登記された法人実体の相当な割合が、物理的事業を数年前に停止したにもかかわらず、行政登記上は法的に活動的なまま残っている状況に拍車をかけた。
自動化された行政手続きと納税者の利便性
実施枠組みは、休眠事業ファイルを閉鎖しようとする市民の行政的負担を最小限に抑えるよう設計されている。納税者は、営業許可費用債務と延滞罰金の取消しを具体的に求める別個の申請書類を作成・提出する必要はない。その代わり、税務管理機関の長は、適格口座の債務取消しを実行するために、中央集権的な税務情報管理システムに保存されているデータに直接依拠する。完了した債務整理は、税務当局の公式ウェブポータルに公開され、利用可能な場合には電子税務取引口座を利用する納税者に直接送信される。
公平性と継続性を確保するため、決議は税務当局が免除の対象となる債務額に対して強制措置や資産差押えを適用できないことを定める。納税者が有効な申請書類を提出し、2028年6月30日の期限までにすべての元本債務を履行したが、税務官吏がファイルの処理で遅延が生じた場合、行政手続きは決議の保護下で完了まで継続する。逆に、当局が受益者が実際に休眠期間中に詐欺や活発な取引などの除外基準を満たしていたことを後で発見した場合、税務機関は免除された罰金額を遡及的に復元する法的義務を負う。
国際的約束と予算への影響
立法的救済努力のタイミングは、より広範な経済改革と国際的な透明性への約束と一致している。2026年10月9日、欧州連合はベトナムを主要な非協力的管轄リストから削除し、税務の透明性と情報交換に関する世界フォーラムの深い評価結果(2028年第2四半期に予定)を待つ間、同国を二次的な監視区分に移した。好ましい地位を維持するには、政府が非活動法人実体の監視と解決、登記データベースの更新、信頼できる情報交換のための検証可能な仕組みを実施する必要がある。
財務省の分析によると、ステータス03および06の実体の延滞罰金を帳消しにすることで、追跡されている不良債権が約9兆9900億ベトナムドン減少する。この削減は回収不能な会計項目を活動的な監視から外すものだが、当局者らはこれらの休眠口座の多くが回収可能な資産を全く持たない消失した経営者に関連していると強調する。確率の低い罰金回収を元本債務の積極的回収と行政記録の完全な整理と引き換えにすることで、この政策は静止した官僚的な死荷物を検証可能なコンプライアンスデータに変換する。
概要
- 国会は2026年11月21日、参加した455人の代議員のうち453人の賛成票で特別決議を承認した。
- この政策は2026年11月21日から2028年6月30日まで有効で、ステータス03および06に分類される250万人以上の非活動納税者を対象とする。
- 適格実体は、個別の免除申請を提出する必要なく、営業許可費用の元本および関連する延滞罰金の完全な免除を受ける。
- 他の税の延滞加算金の免除には、2028年6月30日までの税番号終了の有効な申請とともに、税元本債務と行政制裁金の全額支払いが必要だ。
- 非活動期間中に税務詐欺、違法な請求書使用、無許可の商業活動に関与した実体は、罰金救済から厳格に除外される。