高品位炭への世界的な移行で、インドネシアの石炭輸出ブームに陰り
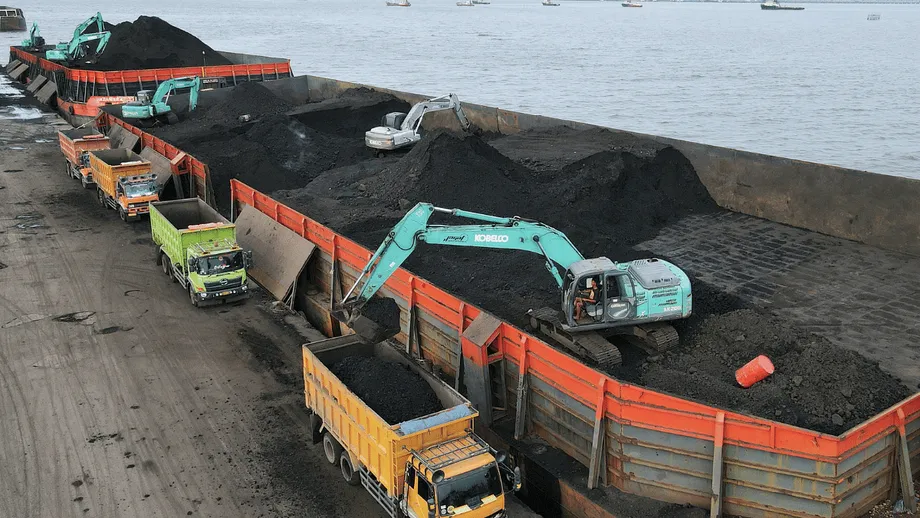
長年にわたり世界最大の一般炭輸出国だったインドネシアは、状況の劇的な変化に直面している。経済の柱である石炭産業は、最大の輸出先である中国とインドが、インドネシア産炭の輸入を減らし、他の供給国から発熱量の高い石炭を調達しているため、圧力が強まっている。この戦略転換は世界の石炭貿易の流れを変え、インドネシアの炭鉱会社に事業モデルの見直しを迫っており、同国経済と世界のエネルギー市場に広範な影響を及ぼす可能性がある。
目次
中国とインドはなぜインドネシア産炭から離れているのか
問題の核心は石炭の品質にある。インドネシア産炭は主に中・低発熱量炭で、オーストラリア、モンゴル、南アフリカ、ロシアなどの高品位炭に比べ、1トン当たりの発電量が少ない。世界の石炭価格が下落するなか、低品位炭と高品位炭の価格差は縮小し、エネルギー効率の向上と排出量の削減を求める買い手にとって、高品位炭の魅力が増している。
インドの石炭商社I-Energy Natural Resourcesのバスデブ・パムナニ取締役は、経済的な理由を次のように説明する。
高発熱量炭は価格が高いものの、現在の価格では支出1ドル当たりのエネルギー生産量が多い。高発熱量炭100万トンで、インドネシア産炭120万~130万トン、場合によっては150万トンを代替できる
つまり、中国とインドの発電所や産業利用者は、高品位炭を選べば、より少ない石炭でエネルギー需要を満たし、コストと排出量の両方を削減できる。
代替供給国との競争
中国とインドはインドネシア産炭の購入を減らしているだけでなく、新たな供給国からの調達を積極的に進めている。2025年の最初の5カ月間に、モンゴルから中国への石炭輸出は44.8%増加し、南アフリカからインドへの出荷は26.1%増えた。両国はカザフスタン、コロンビア、モザンビーク、タンザニアからの輸入も増やしている。タンザニアは、ロシア・ウクライナ紛争で従来の貿易ルートが混乱して以降、世界の石炭市場で新たな供給国として台頭した。
中国では、同程度の品位のロシア産炭が割安で販売され、インドネシアの輸出をさらに圧迫している。Kplerのアナリスト、ジーユエン・リー氏によると、インドネシア産の中・低発熱量炭は、こうした安価な代替品との競争に苦戦している。一方、オーストラリア産の高品位炭は中国でシェアを伸ばし、インドの石炭商社もエネルギー密度の高い石炭を含めて調達先を多様化している。
中国とインドで国内生産が急増
もう一つの大きな要因は、中国とインドの双方で国内の石炭生産が急速に増加していることだ。中国の生産量は過去最高の49億トンに達し、インドは10億トンを超えた。現地供給の急増は、エネルギー安全保障を強化し、輸入依存を減らす広範な戦略の一環であり、とりわけ両国はコスト管理と排出量抑制を目指している。
中国煤炭運銷協会のアナリスト、リー・シュエガン氏は、政策の変化を次のように指摘する。
政府による排出規制の強化で、発熱量の低い低品質炭への需要は大幅に減少する
中国の一般炭指標価格は4年ぶりの安値に下落している。同国の電力会社は国内や近隣の供給国から、より品質の高い石炭を調達しやすくなっており、インドネシアの市場シェアはさらに縮小している。
インドネシアの石炭輸出と経済への影響
数字は厳しい状況を示している。2025年の最初の5カ月間に、インドネシアから中国とインドへの一般炭輸出は、それぞれ12.3%、14.3%減少した。両国の石炭輸入全体の減少率を上回る落ち込みだ。分析会社Kplerのデータによると、同期間のインドネシアの石炭輸出総量は12%減の1億8700万トンとなった。これは3年ぶりの低水準で、長期的な減少に転じる可能性を示している。
中国とインドは合わせてインドネシアの石炭輸出のほぼ3分の2を占めるため、影響は大きい。石炭部門はインドネシアの経済活動の約3.6%を占め、数万人を雇用している。低迷が長引けば、企業収益だけでなく政府歳入や地域の雇用も脅かされる。
操業面と規制上の課題
輸出機会が縮小するなか、インドネシアの炭鉱会社は事業戦略の組み替えを急いでいる。多くの企業は販売先を国内市場に振り向けており、とりわけ急成長する鉱物製錬業界に注目している。同業界は、厳しい規制下にある電力部門より利益率が高い。国内向け石炭供給は現在、国内供給全体の48.6%を占め、10年以上で最も高い割合となっている。
ただ、国内需要には限りがある。国内の石炭生産量は2024年の8億3600万トンから、今年は8億トンを下回ると予測される一方、国内消費量は前年の2億3300万トンから2億5000万~2億6000万トンに増える見通しだ。大幅な供給過剰が残り、採掘設備の稼働率低下や操業効率の悪化につながっている。
インドネシア鉱業専門家協会(Perhapi)の産業関係責任者、アルディ・イシャク・コセン氏は懸念を示す。
採掘設備は十分に活用されておらず、稼働していない機械もある。稼働時間を短縮したり、まったく動かしていなかったりする機械もある
炭鉱会社は、バイオディーゼル混合の義務や、輸出で得た外貨収入の一部を国内に留保する要件など、財務負担を増やす規制の撤廃も政府に求めている。一部の買い手は、インドネシアの石炭基準価格(HBA)が世界市場の相場より高い水準にあることも、輸出減少の一因だと指摘している。
世界の石炭市場で勝つ国、苦戦する国
中国とインドの方針転換を受け、世界の石炭市場では新たな勝者が生まれている。中国でのモンゴル産炭、インドでの南アフリカ産炭のシェアは、それぞれ過去最高に達した。インフラと物流の改善により、モンゴルやロシアから中国への鉄道輸送による石炭輸入は割安になり、インドの買い手の間では南アフリカ産炭が一段と選好されている。
オーストラリア、カザフスタン、コロンビア、モザンビーク、タンザニアも代替供給国として存在感を高めている。供給網の多様化は、ロシア・ウクライナ紛争のような地政学的緊張への対応でもある。紛争で従来の貿易の流れが乱れ、買い手は新たな取引先を求めるようになった。
価格動向と市場の仕組み
世界の石炭価格は2023年末以降、下落傾向にある。豪州ニューカッスル産の発熱量6300キロカロリー/kg、FOB価格は2025年5月に1トン当たり平均104.41ドルとなり、前年同月比で26.5%下落した。中国の買い手が好む品位を反映するインドネシア産と豪州産の石炭指数はいずれも下落したが、豪州の指標価格の下落幅の方が大きかった。これにより、アジアの買い手にとって高品位炭が入手しやすくなり、インドネシア産からの切り替えが加速している。
海運と物流も一因となっている。モンゴルやロシアから中国への鉄道網の改善で輸送コストが下がった一方、ばら積み船市場の供給過剰で運賃は低水準に抑えられており、買い手はより幅広い供給国から石炭を調達しやすくなっている。
インドネシアの戦略対応:国内市場と製錬業界
輸出の減少を受け、インドネシアの炭鉱会社は国内市場、とりわけ鉱物製錬業界を販売先として重視するようになっている。特にニッケル製錬所は明るい材料となっており、電力部門や海外の買い手より有利な価格を提示している。政府の国内市場義務(DMO)政策では、石炭生産の一定割合を国内で販売することが求められている。今年のDMO供給量のうち製錬所が吸収すると見込まれる割合は31.2%で、最大の需要先は依然として発電部門の58%となっている。
インドネシア石炭鉱業協会(APBI)のギタ・マハヤラニ暫定事務局長は、次のように説明する。
生産者は既存契約の履行を優先している。特に、石炭火力発電所の利用率が依然として高く、中発熱量炭[MCV]への堅調な需要が続く東南アジア地域の国々に注力している。距離が近いことも物流上の利点となる
厳しい市場環境のなか、鉱山会社にとってコスト効率の向上は最優先課題となっている。ただし、国内需要の伸びには限界があり、過剰生産のリスクは残る。
規制と政策上の障壁
業界の指導者らは、低迷を乗り切るため規制緩和を求めている。Perhapiのアルディ氏は、石炭生産者が操業効率を高め、設備投資を抑えるべきだと提言する。また、B40混合バイオディーゼルの使用義務や、輸出で得た外貨収入の一部を国内に留保する要件など、財務負担を増やす政策を政府が撤廃するよう求めている。
一部の買い手は、輸出価格の基準として使われるインドネシアの石炭基準価格(HBA)が世界市場の相場に比べて高すぎ、輸出減少につながったと主張する。HBAは2025年6月後半、1トン当たり98.61ドルに設定された。月前半から2.33%下落したものの、3月以降では23%の下落となっている。
長期的なリスクと今後の展望
専門家は、現在の低迷がインドネシアの石炭産業の長期的な衰退を示す可能性があると警告する。同産業は少数の買い手に大きく依存しており、中国とインドが国内生産を拡大し、高品位炭へと移行するなかで、インドネシアの輸出見通しは引き続き厳しいものになるとみられる。
エネルギー・シフト研究所のヘーゼル・イランゴ氏は、次のように警鐘を鳴らす。
こうした兆候を、インドネシアの炭鉱会社も深刻に受け止め始めなければならない
ほかにもリスクがある。インドネシアの石炭会社の大半は内部関係者が強く支配しており、柔軟性や革新が限られている。国内供給規則や高いロイヤルティーなどの規制も利益を圧迫し、世界的な資金調達へのアクセスも限られている。民間部門や投資家は一般に長期的な移行計画より短期的な利益を重視し、政府の政策も一貫性を欠くことが多い。
インドネシアは政策上のジレンマに直面している。排出量削減とクリーンエネルギーへの移行を掲げながら、石炭生産を拡大し、新たな発電所の建設を承認し続けている。国内補助金で石炭価格を安く抑える一方、突然の輸出禁止措置は世界市場を混乱させてきた。また、国営電力会社は200億ドル規模の移行合意に基づき石炭火力発電所の早期廃止を計画している一方、製錬業界を支えるため新たな発電所が建設されている。
世界のエネルギー転換に及ぼす広範な影響
中国とインドがインドネシア産炭から離れている動きは、クリーンエネルギーと効率向上に向かう世界的な潮流の一部だ。中国では昨年、エネルギー需要の伸びの75%超をクリーンエネルギー源が賄った。インドも再生可能エネルギーに大規模な投資を行い、輸入石炭への依存低減を目指している。
インドネシアにとっての課題は、世界が低炭素の未来へ向かうなかで取り残されないよう、経済とエネルギー部門を多様化することだ。今回の危機は、政策担当者や業界の指導者にとって、クリーンエネルギーへの移行と持続可能な経済成長を加速させる警鐘となる可能性がある。
要点
- 中国とインドが代替供給国の高品位でエネルギー密度の高い石炭へ移行し、インドネシアからの石炭輸出は大幅に減少している。
- 世界の石炭価格下落で低品位炭と高品位炭の価格差が縮まり、高品位炭の買い手にとっての魅力が増している。
- 中国とインドは国内の石炭生産を拡大し、輸入先も多様化させ、インドネシア産への依存をさらに減らしている。
- インドネシアの炭鉱会社は国内市場、とりわけ鉱物製錬業界へ軸足を移しているが、国内需要には限りがある。
- 操業効率の悪化、規制上の負担、政策の矛盾が業界の課題に拍車をかけている。
- 専門家は低迷が長期的な衰退を示す可能性があると警告し、インドネシアにクリーンエネルギーへの移行と経済の多様化を加速するよう求めている。