米国、中国産黒鉛に93.5%の関税 EV電池の転換点に
米国は中国との貿易摩擦が続くなか、電気自動車(EV)用電池の生産に欠かせない原材料、中国産黒鉛に93.5%の関税を課すという大きな一歩を踏み出した。米商務省が発表したこの措置は、世界のEVサプライチェーンを再編し、自動車価格に影響を与えるとともに、国内の電池材料産業の育成を加速させる可能性がある。一方で、米国でEVを手頃な価格で購入できるのか、普及が進むのかという疑問も生じている。
目次
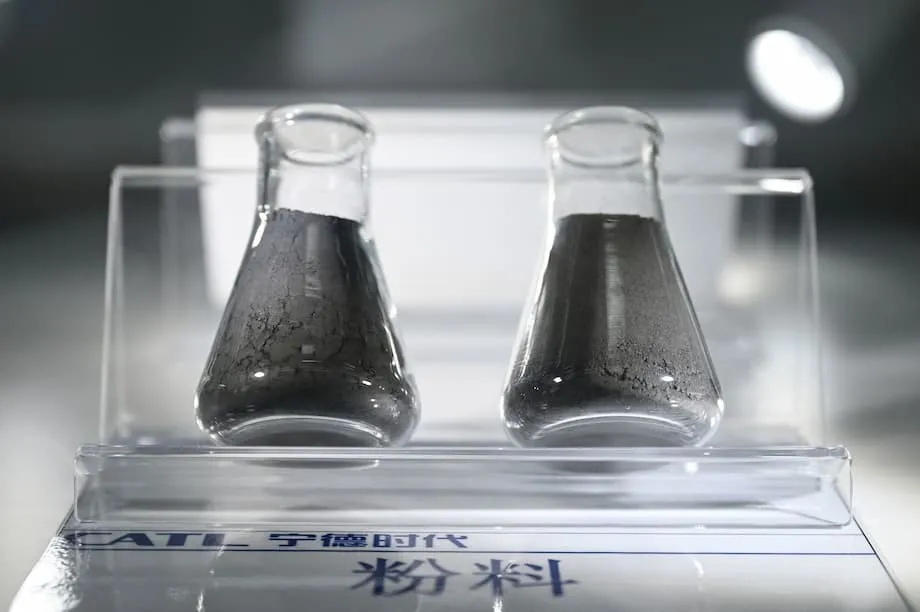
黒鉛はEV革命を陰で支える重要な素材だ。電気自動車の心臓部であるリチウムイオン電池はすべて、電気を蓄え、放出する部分である負極に黒鉛を使う。現在、中国は世界の黒鉛市場を支配しており、精製黒鉛の世界供給の約75%、米国の輸入量のほぼ3分の2を供給している。新たな関税に既存の関税が加われば、一部の中国産黒鉛製品に対する税率は合計で最大160%に達する可能性がある。
なぜ米国はこれほど高い関税を課したのか
商務省の決定は、中国企業が米国市場で黒鉛を「ダンピング」しているとの疑惑を調査した結果だ。ダンピングとは、公正な市場価格を下回る価格で販売することで、政府補助金の支援を受けて行われることも多い。米当局は、この行為が米国の生産者を不利にし、重要鉱物の国内サプライチェーン構築を脅かしていると主張している。
米国とカナダの黒鉛供給業者でつくる業界団体、米国負極材生産者連合が関税を求めて申し立てた。同団体は、中国の過剰生産と積極的な輸出によって、米企業が競争したり、生産を拡大したりすることがほぼ不可能になっていると訴えている。商務省はこれを認め、中国産黒鉛の輸入にはダンピングと不公正な補助金が認められるとの暫定判断を示した。
貿易団体は決定を歓迎する声明で、「ダンピングは、中国が競争相手を弱体化させ、地政学的な影響力を行使するために使う悪意ある貿易慣行だ」と述べた。
関税の仕組み
93.5%の反ダンピング関税は、炭素純度が90%以上の負極材用黒鉛に適用される。合成黒鉛、天然黒鉛、両者の混合品が対象だ。中国政府の補助金をめぐる並行調査では、ほとんどの生産者に6.55%の相殺関税が追加で暫定的に課された。一部の企業にはさらに高い税率が適用される。これらを合わせると、中国産黒鉛の一部には米国への輸入時に約160%の関税がかかる可能性がある。
命令は暫定的なものだが、輸入業者は直ちに関税を支払わなければならない。2025年12月までに見込まれる最終判断で暫定判断が覆れば、企業は還付を受けられる可能性がある。
米国のEV産業にどのような影響があるのか
この関税は、米国のEV分野で大きな政策転換が進む時期に導入された。トランプ政権はEV工場や電池工場向けの連邦融資の廃止や回収に動き、EV購入者向けの7,500ドルの税額控除を終了する法案に署名した。こうした変更に新たな黒鉛関税が重なれば、米国でEVを生産・購入するコストは大幅に上昇する可能性がある。
パナソニックによると、黒鉛は電池の中で最も高価な部材ではなく、総コストに占める割合は8%未満だ。しかし、電池はEVで最も高価な部品であり、黒鉛価格の変動は波及効果をもたらし得る。アナリストは、黒鉛のコストが倍増すれば電池パックの価格が1,000ドル以上上がり、消費者向けのEV価格も上昇する可能性があると見積もっている。
自動車メーカーや電池メーカーは、すでに圧力を感じている。テスラ、フォード、パナソニック、LGエナジーソリューションはいずれも、米国内の電池工場で中国産黒鉛に大きく依存している。関税調査の過程で、テスラなどは、先進電池に必要な高純度黒鉛を商業規模で生産できる米国の供給業者は、現時点では存在しないと主張した。
テスラの弁護士マット・ニスリー氏は当局者に、「リチウムイオン電池の生産者が求めるのは、金属不純物が極めて少ない、炭素純度99.9%の黒鉛だ。米国の生産者で、この厳格な仕様を満たす黒鉛を生産できるところは一社もない。国内生産者は、市場が求める製品をまだ生産できないのに、輸入品のせいにすることはできない」と述べた。
米国の黒鉛生産者も、追いつくには時間がかかると認めている。チャタヌーガを拠点とする黒鉛メーカー、ノボニックスの最高経営責任者(CEO)マイク・オクローニー氏は、「この材料は、電池に使えるよう開発し、認証を得るまでに長い時間がかかる。そのため、供給元を切り替えたり変更したりするのは簡単ではない。関税を課しても、供給元がすぐに変わるわけではない。しかし、時間の経過とともに変化が見られ、米国産業の育成は今始まるか、加速することになるだろう」と述べた。
世界のサプライチェーンに広がる波紋
新たな関税の影響を受けるのは米国だけではない。米自動車メーカーに電池を供給し、中国産黒鉛に依存する韓国の電池メーカーも、コスト上昇に備えている。LGやサムスンSDIなどは代替供給元を探り、増加分を吸収するか、価格に転嫁するかを検討している。この状況は、世界のサプライチェーンの脆弱性と、電池材料における中国の優位から脱却する難しさを浮き彫りにしている。
一方、関税の発表は金融市場に衝撃を与えた。投資家が代替供給源への需要急増を見込むなか、オーストラリアのシラー・リソーシズやカナダのヌーボー・モンド・グラファイトなど、中国以外の黒鉛生産企業の株価が急騰した。アラバマ州で黒鉛工場を建設中の米国企業ウェストウォーター・リソーシズは株価が15%上昇し、2028年までに年間生産能力を5万トンに拡大する計画を発表した。
それでも、世界の黒鉛市場は依然として高度に集中している。昨年、米国は黒鉛製品を約18万トン輸入し、その約3分の2を中国から調達した。国際エネルギー機関(IEA)は、黒鉛は供給リスクにさらされる度合いが特に高い電池材料の一つだと警告している。エネルギー安全保障とクリーン技術分野での主導権を目指す各国にとって、供給源の多様化は急務となっている。
関税でEVの普及は遅れるのか
最大の論点の一つは、新たな関税によって米国でのEVへの移行が遅れるかどうかだ。EVの普及は着実に進み、2023年には米国で120万人が電気自動車を購入した(自動車市場の約7.6%)。ただし、価格の手頃さは依然として大きな壁だ。2023年後半のEV平均価格は5万2,345ドルで、全車種の平均価格4万8,247ドルを上回った。連邦税額控除の廃止と電池コストの上昇により、EVがガソリン車と価格で並ぶのはさらに難しくなる可能性がある。
黒鉛は電池コストに占める割合が比較的小さく、自動車メーカーが値上がり分の一部を吸収する可能性もあるため、短期的なEV価格への影響は限定的だと見るアナリストもいる。一方、コストが少しでも増えれば、特に一般消費者向けの低価格モデルで普及が鈍る恐れがあるとの指摘もある。
戦略的な計算も働いている。米政府は関税を引き上げることで、技術とサプライチェーンの統合の両面で先行する中国の競合企業に、米国の自動車メーカーや電池供給業者が追いつく時間を確保したい考えだ。関税は、中国が安価な電池や自動車を米国市場に大量に供給し、米国の製造業雇用や国家安全保障を損なうのを防ぐ狙いがある。
産業と環境への影響
黒鉛関税は、重要鉱物やクリーンエネルギー技術をめぐる米国のサプライチェーン確保策の一部にすぎない。近年、トランプ、バイデン両政権は、リチウム、ニッケル、コバルト、レアアースなど、電池材料の国内採掘、加工、製造を促進する措置を講じてきた。
しかし、強固な国内黒鉛産業の構築は一朝一夕には進まない。先進電池に必要な超高純度黒鉛を開発するには、多額の投資と技術的な専門知識、そして時間が必要だ。ウェストウォーター・リソーシズやノボニックスなどは生産を拡大しているが、米国の供給業者がEV産業の需要をすべて満たすまでには何年もかかる可能性があると専門家は指摘する。
その間、関税がクリーンエネルギーへの移行に予期せぬ影響を及ぼす可能性もある。電池価格の上昇は、EVと同じリチウムイオン技術に依存する再生可能エネルギー貯蔵プロジェクトの展開を遅らせかねない。サプライチェーンのリスクや価格変動も、新たな製造工場やインフラへの投資を妨げる可能性がある。
中国の対応と地政学的な駆け引き
中国はまだ報復措置を発表していないが、今回の動きで米中関係はさらに緊張する可能性が高い。北京はすでに一部の重要鉱物や電池技術の輸出規制を導入しており、クリーンエネルギーをめぐる広範な貿易戦争への懸念が高まっている。米国と同盟国はサプライチェーンの多様化と中国産材料への依存低減を急いでいるが、その過程は複雑で課題も多い。
自動車メーカー、電池メーカー、消費者の今後
当面、米国の自動車メーカーと電池メーカーは、代替供給元を迅速に見つけられない限り、必要な黒鉛をより高い価格で調達することになる。コストを消費者に転嫁する企業もあれば、競争力を保つために吸収する企業もあるだろう。関税は国内の黒鉛生産への投資を強く促すが、移行には時間がかかる。
電気自動車の購入を検討する消費者は、当面、価格上昇や優遇措置の縮小に直面する可能性がある。しかし長期的な目標は、より強靱で安全性と競争力を備えた米国の電池産業を築くことだ。それにより、今後数十年にわたるクリーンな交通と再生可能エネルギーの拡大を支えることを目指している。
要点
- 米国は不公正な取引慣行とダンピングを理由に、EV電池の重要材料である中国産黒鉛に93.5%の関税を課した。
- 既存の関税と合わせると、一部の中国産黒鉛製品に対する税率は合計160%に達する可能性がある。
- 中国は世界の黒鉛供給の約75%、米国の輸入量のほぼ3分の2を供給しており、米国のEV産業は中国産材料に大きく依存している。
- 自動車メーカーや電池メーカーは、米国の供給業者だけでは需要を満たす高純度黒鉛をまだ十分に生産できず、短期的にコストが上昇すると警告している。
- 今回の措置は、重要鉱物の国内サプライチェーンを構築し、米国の製造業雇用を守る幅広い取り組みの一環だ。
- 電池コストの上昇と連邦税額控除の廃止により、EVの普及が鈍り、米国の消費者にとって電気自動車が手の届きにくいものになる可能性がある。
- 関税は世界のサプライチェーンと金融市場に波紋を広げ、中国以外の黒鉛生産者に恩恵をもたらしている。
- 米国で強固な黒鉛産業を築くには何年もかかるが、関税は投資と技術革新を促す強い動機となる。
- 今回の決定は中国との貿易摩擦を激化させ、世界のクリーンエネルギーへの移行に広範な影響を及ぼす可能性がある。