中国の東南アジア・テック戦略転換:新たなデジタル最前線
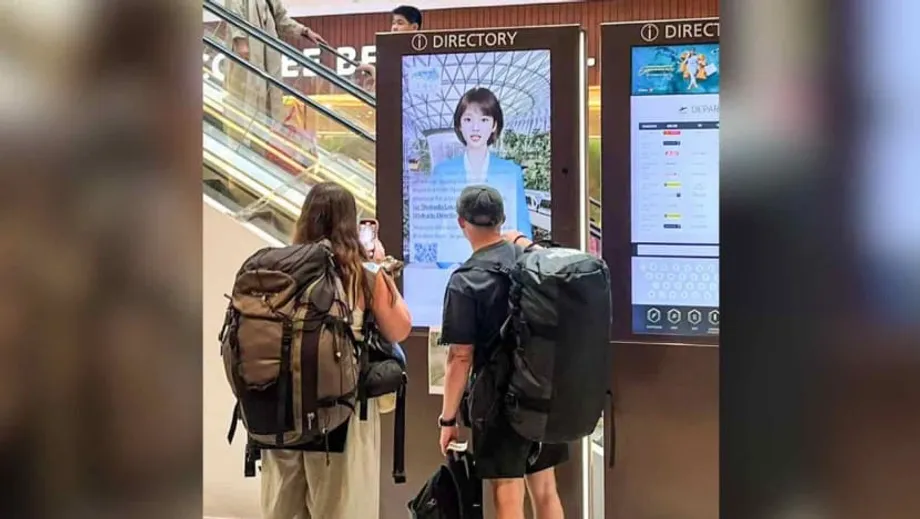
シンガポールのジュエル・チャンギ空港では、テンセント・クラウドを活用したデジタルコンシェルジュが、複数の言語で道案内やおすすめ情報を提供し、旅行者を迎えている。この光景は、東南アジア全域で進む大きな変化を象徴している。アリババ、バイトダンス、センスタイム、テンセントなど中国のテック大手が、クラウド基盤、人工知能(AI)、デジタルサービスに数十億ドルを投じている。欧米市場の不安定さが増し、米中の緊張が高まるなか、東南アジアは中国のテック戦略にとって重要な重点地域となった。この方向転換の背景には何があり、地域のデジタル化の未来にどのような意味を持つのだろうか。
目次
中国のテック大手が東南アジアに注目する理由
地政学的緊張や輸出規制が中国企業に欧米以外の市場を探るよう促しているのは確かだが、アナリストや企業幹部は、真の魅力は東南アジアの急速なデジタル成長と、多様でテクノロジー需要の高い市場にあると指摘する。人口6億7,000万人を超えるこの地域は、若年層が多く、モバイル端末を中心に生活し、所得水準も上昇している。各国政府は企業を後押しする政策を打ち出し、デジタルインフラも急速に成熟している。
中国企業にとって、東南アジアには次のような魅力がある。
- クラウドコンピューティング、電子商取引、フィンテック、AI活用サービスの高い成長可能性
- デジタル利用が拡大する、規模が大きく未開拓の消費者層
- 多様な市場で新技術を試し、改良する機会
- 現地政府や企業との戦略的提携
Channel NewsAsiaによると、TikTokはタイのデジタルインフラに88億米ドルを投じると表明した。一方、アリババ・クラウドは530億米ドルの投資計画の一環として、マレーシアとフィリピンに新たなデータセンターを開設している。センスタイムはインドネシアと連携し、AIモデルやスマートシティ技術の開発を進めている。こうした動きは、AIとスマートインフラの世界的な主導権を握るという北京の広範な目標を反映している。今年の中国のAI設備投資は980億米ドルに達すると予測されている。
デジタルシルクロード:中国の世界的なテック影響力拡大構想
こうした進出の多くは、一帯一路構想(BRI)の主要な柱である中国の「デジタルシルクロード」(DSR)の枠組みで進められている。DSRは、データセンター、5Gネットワーク、電子商取引プラットフォームなどのデジタルインフラを整備・高度化し、途上国のデジタル格差を縮めることを目指す。東南アジアでは、「電子商取引協力強化に関するASEAN・中国イニシアチブ」や「中国・ASEANデジタル経済パートナーシップ・イニシアチブ」などの枠組みを通じ、DSRが制度化されている。
Fulcrum.sgによると、DSR投資先の上位3カ国はインドネシア、シンガポール、マレーシアで、これらの国が地域における中国のデジタル投資の半分以上を占める。民間企業のファーウェイ、テンセント、アリババ、ZTEから国有企業まで、中国のテック企業はデータセンターを建設し、海底ケーブルを敷設するとともに、電子商取引やフィンテックで事業を拡大している。
中国のテックは東南アジアのデジタル環境をどう変えているか
中国のテクノロジーは、東南アジアの企業活動や日常生活に深く浸透している。例は数多い。
- インドネシア最大手のフィンテック企業GoTo Financialは、ジャカルタでアリババ・クラウドに移行した。
- テンセント・クラウドの手のひら認証技術はインドネシアで使われ、デジタルIDツールはマレーシアに導入されている。
- センスタイムはインドネシア政府とAIモデルやスマートシティ計画に取り組んでいる。
- 長安汽車など中国の自動車メーカーはタイに新エネルギー車(NEV)工場を建設し、製品だけでなく産業エコシステム全体を輸出している。
ジョージタウン大学CSETの報告書によると、シンガポールは中国のAI投資の主な受け入れ先で、確認された取引の81%、取引総額の94%を占める。ただし投資先は広がっており、ベトナム、マレーシア、インドネシア、タイも製造業、電子機器、グリーンテック分野で中国から多額の資金を集めている。
データセンター建設ラッシュ
AI革命を背景に、東南アジア全域でデータセンターへの資金流入が急増している。なかでもマレーシアは、過去最高水準の融資を呼び込み、多様な投資家を集める拠点になりつつある。サウスチャイナ・モーニング・ポストによると、アジアのデータセンター容量に対する需要は2028年まで年率32%で伸びると予想され、米国を上回る。このインフラはAI、クラウドコンピューティング、デジタル経済を支えるうえで不可欠だ。
製造業とサプライチェーンの変化
人件費の上昇、サプライチェーンの多角化、「チャイナ・プラス・ワン」戦略を背景に、中国の製造業者は生産拠点を東南アジアへ移しつつある。たとえばベトナムでは、中国からの投資が2024年だけで47億3,000万米ドルに急増し、電子機器、繊維、機械が投資をけん引した。ベトナム北部はハイテク製造拠点となり、フォックスコンやゴーテックなど、アップルのサプライヤーの工場が進出している。
この移転は、地域の工業化を後押しした1980年代から90年代にかけての日本の製造業移転を思わせる。ただし、恩恵は一様ではない。輸出や生産性を伸ばした国がある一方、低付加価値の工程にとどまる国もある。東南アジアがこうした機会を十分に生かすには、労働者の技能、技術移転、イノベーション能力への投資が必要だ。
課題:競争、規制、信頼
急速な進展の一方、中国のテック大手は東南アジアで大きな課題に直面している。
- 米国・欧米企業との競争:地域のクラウド市場では、アマゾン、マイクロソフト、グーグルが依然として優位に立つ。多くの政府や企業は、性能、安全性、コンプライアンスのバランスを取るため、ハイブリッドクラウドやマルチクラウドを利用している。
- 規制と安全保障上の懸念:データプライバシー、デジタル主権、現地法令の順守が大きな課題だ。米国は安全保障上のリスクを理由に、海底ケーブルなど重要インフラから中国の技術を排除するよう東南アジア各国に圧力をかけてきた。シンガポールやインドネシアなどは、規制の見直しや調達先の多角化で対応している。
- 市場の分断:東南アジアは一枚岩ではない。経済価値は一部の都市に集中し、所得格差も大きい。消費者行動や規制の枠組みは国によって大きく異なるため、現地に合わせた対応が欠かせない。
- 信頼と透明性:インフラ整備と同様に、長期的な提携関係と信頼の構築が重要だ。中国企業は懸念に応えるため、オープンソースモデルの採用、学術機関との連携、透明性の強調を進めている。
地政学:米中テック戦争とその波及効果
米国は中国の先端技術や重要鉱物へのアクセスを制限する「テクノ・リソース封じ込め」戦略を進めている。たとえば半導体の輸出規制を受け、中国企業は国内での半導体開発を加速させ、代替サプライチェーンを模索せざるを得なくなった。レアアースと製造能力を持つ東南アジアは、テック投資と影響力をめぐる新たな主戦場になっている。
東南アジア諸国にとって、これは好機であると同時にリスクでもある。資源や戦略的な立地を生かして米中双方から投資を呼び込める一方、大国間の対立に巻き込まれないよう、慎重なバランスを取る必要がある。East Asia Forumが指摘するように、どちらか一方に過度に傾けば、もう一方との経済関係を損ないかねない。
グリーンテックとデジタル経済:新たな最前線
中国の投資はAIやクラウドコンピューティングに限らない。新エネルギー車、再生可能エネルギー、グリーンインフラなど、グリーン経済も大きな成長分野だ。長安汽車は、東南アジアの戦略拠点化を目指し、タイで初の海外NEV工場を稼働させた。国境を越えた決済やフィンテックを含むデジタル経済も重要な柱で、アント・グループやアドバンス・インテリジェンス・グループなどが、若年層が多くモバイル中心の消費者を狙っている。
2025年東南アジア産業発展投資報告書によると、中国のASEAN向け直接投資は2023年に251億米ドルに達し、前年比34.7%増となった。投資先の上位はシンガポール、インドネシア、ベトナム、タイで、それぞれが中国の強みを補完する独自の産業基盤を持つ。
イノベーションと「次の中国」論の限界
東南アジアはテック投資の「次の中国」や「次のインド」と評されることが多いが、専門家は単純な比較に警鐘を鳴らす。地域の経済価値は一部の都市に集中しており、消費者行動は長年にわたる積極的な補助金や低価格への期待に形作られてきた。中国やインドと比べて収益化や規模拡大は難しく、市場の分断も地域全体での優位確立を困難にしている。
KrASIAが指摘するように、東南アジアで成功するには、現地の実情をきめ細かく理解し、長期的に取り組むとともに、分断された市場に合わせた持続可能なビジネスモデルを構築する必要がある。
主要国の動向:シンガポール、ベトナム、マレーシア、インドネシア、タイ
シンガポール:地域のデジタル・金融ハブである同国は、中国のAI投資の大半を集め、域内展開の玄関口となっている。高度なインフラ、企業に有利な政策、海外資本への開放性から、研究開発やイノベーションの拠点として選ばれている。
ベトナム:戦略的な立地、競争力のある労働市場、世界のサプライチェーンとの結びつきを背景に、中国の製造業投資を引きつけている。北部の省ではハイテク分野が重点となり、南部は大規模生産に強みを持つ。政府はテック産業の成長を支えるため、労働者の訓練に多額の投資を行っている。
マレーシア:世界の半導体サプライチェーンで重要な役割を担う同国は、半導体製造、AI、データセンターへの投資を集めている。ペナン州とケダ州はテック拠点として台頭し、インテルやインフィニオンなどが先端施設を建設している。
インドネシア:東南アジア最大の経済国で、中国企業とAI、スマートシティ、デジタルIDのプロジェクトで提携している。従来の製造業基盤に、成長するデジタル経済とフィンテック分野が加わっている。
タイ:グリーンテックと自動車関連投資の主要な受け入れ先で、新エネルギー車と関連サプライチェーンの拠点化を進めている。中国の自動車メーカーは工場を建設し、現地サプライヤーを組み込むことで、産業の変革を図っている。
協力、競争、そして今後の展望
東南アジアにおけるAIとデジタル技術の未来は、イノベーション、安全性、現地のニーズのバランスを取る協力モデルにかかっている。中国企業は、提携や透明性、国際規範の順守に前向きな姿勢を強めている。アリババ・クラウドのオープンソースAIモデル「Qwen3」や、センスタイムの国際展開を重視する姿勢は、協力を促し、世界基準に応えようとする取り組みの例だ。
一方、地域の政府や企業は、ただ受け身で投資を受け入れているわけではない。自国の利益を優先し、自律性を保つため調達先を多角化している。規制の枠組みも、データプライバシー、デジタル主権、安全保障上の懸念に対応する形で進化している。米中が影響力を競うなか、東南アジアは自らの利益を守りながら、戦略的な立地を生かして投資を呼び込んでいる。
要点
- デジタル成長、企業を後押しする政策、地域の戦略的重要性を背景に、中国のテック大手は東南アジアで急速に事業を拡大している。
- 投資はクラウドコンピューティング、AI、データセンター、グリーンテック、製造業に及び、シンガポール、ベトナム、マレーシア、インドネシア、タイが主要な投資先となっている。
- デジタルシルクロードは中国の世界的なテック影響力拡大構想だが、米国企業との競争、規制上の課題、現地市場の分断に直面している。
- 東南アジアは米中のテック競争から恩恵を受け、過去最高水準の海外投資を集め、世界的なテック拠点となりつつある。
- 地域で成功するには、現地化、信頼の構築、多様な市場に合わせた持続可能なビジネスモデルが欠かせない。
- 今後の展開は、協力、規制の革新、そして中国企業が地政学的な圧力に対処しながら現地のニーズに応えられるかどうかに左右される。