中国の過剰生産能力危機:国内外で重要な理由
世界有数の製造大国として中国が目覚ましい台頭を遂げたことで、世界のサプライチェーンは一変し、何十億人もの人々が手頃な価格の商品を手にできるようになった。しかし、この産業の成功の裏では、過剰生産能力という危機が深刻化している。電気自動車(EV)や太陽光パネルから鉄鋼、住宅に至るまで、中国は国内市場が吸収できる量をはるかに上回る生産を続けている。この供給過剰は中国にとって経済上の悩みの種にとどまらず、世界市場に波紋を広げ、貿易摩擦をあおり、国際経済秩序を再編している。
目次
中国の過剰生産能力問題の根源や影響、考えられる解決策を理解することは、世界各国の政策立案者、企業、消費者にとって極めて重要だ。本稿では、中国の過剰生産能力の原因と中国経済への影響、東南アジアから欧州などに広がる波及効果を探る。
過剰生産能力とは何か、なぜ問題なのか
過剰生産能力とは、産業の生産能力が製品への需要を大幅に上回る状態を指す。中国では、国内消費が停滞しているにもかかわらず、工場や生産施設、インフラ事業の拡大が続いている。結果として、売れ残り商品の急増、価格の下落、利益の縮小、企業や地方政府の債務増大を招いている。
過剰生産能力は中国に限った問題ではないが、その規模は前例がない。ロジウム・グループによると、中国の製造業貿易黒字は2019年から2023年にかけて7750億ドル膨らみ、国内販売台数の約3倍のEVを生産できる状態にある。これにより、激しい値下げ競争やメーカーの損失、世界市場を混乱させる低価格輸出の急増が起きている。
中国はなぜこの状況に至ったのか
中国の過剰生産能力危機は、成長モデルに根差している。政府は数十年にわたり、経済発展の原動力として製造業やインフラへの投資を優先してきた。手厚い補助金、低利の資金調達、産業政策を背景に、国有企業も民間企業も、実際の需要をほとんど考慮せず拡大を続けてきた。
この手法は、特にEV、太陽光パネル、高速鉄道などの分野で、急速な成長と技術の進歩をもたらした。しかし、国内消費が追いつかず、需給の不均衡が深刻化した。新型コロナウイルスのパンデミックとその後の景気刺激策によって、生産が拡大する一方、家計支出が低迷し、問題はさらに悪化した。
影響が最も大きいのはどの分野か
中国の過剰生産能力は広範に及び、従来型産業からハイテク産業まで影響している。
- 電気自動車(EV):中国は国内で販売できる量を大幅に上回るEVを生産できるため、値下げ競争や損失、輸出の急増につながっている。
- 太陽光パネルと電池:太陽光発電設備やリチウムイオン電池の生産能力は世界需要を大きく上回っており、価格を押し下げる一方、他国のメーカーを脅かしている。
- 鉄鋼、アルミニウム、建設資材:慢性的な供給過剰により、デフレや雇用喪失、生産者の経営難が生じている。
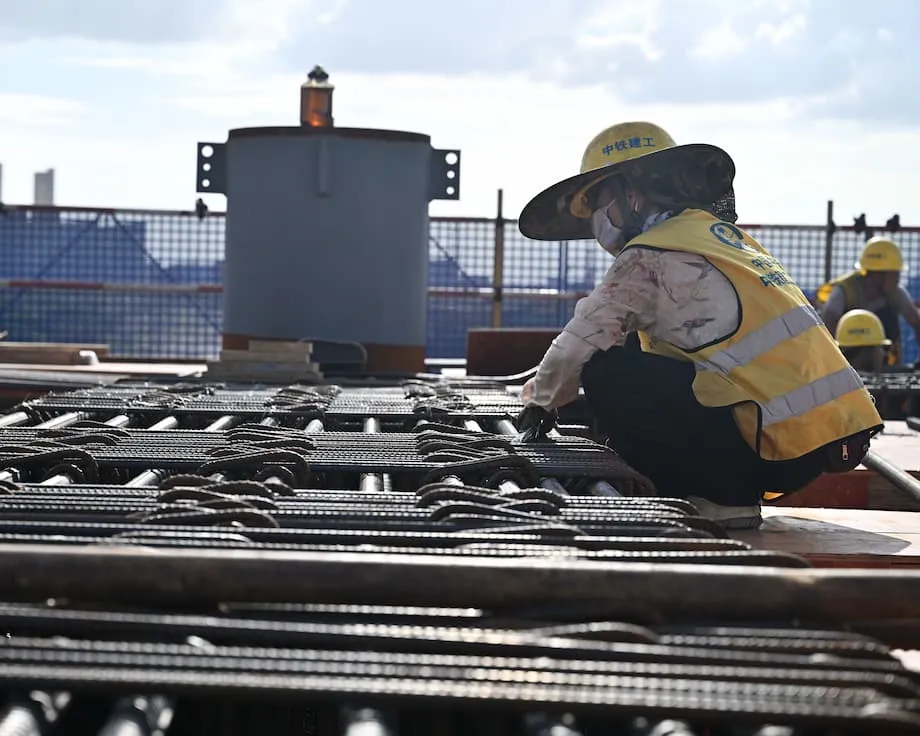
- 住宅とインフラ:特に地方都市では、何年分にも相当する住宅在庫が売れ残り、利用の少ないインフラ事業も残されている。その結果、地方政府や不動産開発業者の債務は膨らんでいる。
- 新興技術:成熟世代の半導体、産業機械、グリーン水素製造用の電解装置などでも、過剰生産能力が顕在化しつつある。
習近平国家主席はこの問題を認め、地方政府に対し、AIやEVへの過剰投資を避けるよう求めている。しかし、産業政策や自立の追求に起因する過剰生産能力は構造的な問題であり、短期間で解消するのは難しい。
国内への影響:利益圧迫、債務、デフレ
過剰生産能力がもたらす国内への影響は深刻だ。企業が余剰商品を売ろうと競い合うなか、価格が下落し、利益は消失する。多くの企業は「ソフトな予算制約」、つまり倒産させるのではなく政府や銀行が救済するという期待があるからこそ存続している。こうした支援で経営不振企業が延命し、非効率と債務が温存される。
経済全体の物価変動を示す中国のGDPデフレーターは、2025年6月時点で9四半期連続のマイナスとなり、デフレの長期化を示している。デフレは投資を抑制し、賃金を押し下げ、債務負担の管理を難しくするため、政策当局にとって懸念すべき兆候だ。
高速鉄道などの分野では、影響が顕著だ。一部の路線は黒字だが、80~85%は赤字で、中国国家鉄路集団は多額の債務を抱えている。過剰建設、汚職、立地の悪い駅が問題をさらに深刻にしている。住宅分野も同様の課題に直面しており、世帯形成の減少を背景に、今後の需要は前の10年間の半分になると見込まれている。
中国政府の幹部は、過剰生産能力を景気回復の大きな障害と位置付けている。しかし国営メディアは、問題を軽視したり否定したりすることが多く、欧米の懸念を政治的動機によるものと捉えている。相反するメッセージが政策対応を複雑にし、地方幹部は競合する指示の板挟みになっている。
世界に広がる波紋:貿易摩擦と「第2の中国ショック」
中国の過剰生産能力は国内問題にとどまらず、世界貿易を再編し、国際的な緊張を高めている。中国企業が余剰商品を低価格で輸出するなか、他国の産業は競争に苦しんでいる。こうした状況は、2001年の中国の世界貿易機関(WTO)加盟がもたらした混乱になぞらえ、「第2の中国ショック」と呼ばれることもある。
新興国への影響
新興国、とりわけ東南アジア(ASEAN)や中南米の国々は、中国の輸出急増の影響を大きく受けている。アジア・ソサエティによると、ASEANは中国にとって最大の輸出市場となり、中国製品の輸入が現地産業を圧迫し、貿易赤字を拡大させている。繊維、家具、鉄鋼、機械などの分野は特に脆弱で、インドネシアやベトナムなどでは雇用喪失や工場閉鎖につながっている。
ASEANへの中国の投資は、特にEV、電池、太陽光パネルの分野で、資金や技術をもたらす一方、依存度を高め、現地のサプライヤーを締め出すおそれもある。各国の政策担当者は、貿易救済措置や低価格輸入品への課税、サプライチェーンの多角化に取り組んでいる。しかし、中国との経済関係と国内産業の保護を両立させるのは複雑な課題だ。
先進国への影響
米国や欧州連合(EU)を含む先進国も、中国の過剰生産能力がもたらす影響に対処している。米国は不公正な貿易慣行や国家安全保障上の懸念を理由に、中国製の鉄鋼、EV、太陽光パネルなどに高関税を課している。EUは、安価な製品の流入が産業基盤を損なうことを懸念し、反ダンピング調査を開始するとともに、中国製EVへの関税を引き上げた。
フランスのロラン・サンマルタン貿易担当相は、欧州の空気をこう表現した。
EUと中国の貿易関係を、欧州の産業、経済安全保障、低炭素化の課題に沿う形で均衡させる必要がある。同時に、特に過剰生産能力への対処を含め、この特異な貿易戦争の局面において、中国に対して非常に断固とした貿易政策を進めなければならない
米国の関税によって中国の輸出が欧州に振り向けられ、すでに苦境にある現地企業への競争圧力が強まるとの懸念もある。
グローバルサウスへの影響
グローバルサウスの国々にとって、中国の過剰生産能力は機会とリスクの両方をもたらす。一方では、特に太陽光パネルなどの環境技術を含む安価な中国製品によって、クリーンエネルギーをより手頃な価格で導入できる。他方では、現地メーカーが競争に苦しみ、中国との貿易赤字が拡大している。インド、ブラジル、アルゼンチンなどは、国内産業を守るため関税や現地調達要件を導入した。技術移転や現地調達を条件に中国からの投資を促す国もある。
EUは、規制の枠組み強化や産業基盤の多角化を支援することでグローバルサウスの経済を後押しし、中国の輸出主導型モデルに代わる選択肢を提示できるとみている。
グリーン転換:追い風か、それとも逆風か
中国の過剰生産能力は、太陽光パネル、電池、EVなどの環境技術分野で特に顕著だ。その結果、世界的に価格が下がり、クリーンエネルギーや電気自動車の普及が加速している。例えば、中国の産業政策の影響で、2011年から2021年にかけて太陽光モジュールの価格は80%下落し、世界中で太陽光発電を導入しやすくなった。
しかし、この支配的な地位は、サプライチェーンへの依存や他国の国内グリーン産業の存続可能性への懸念も高めている。消費者は安価な製品の恩恵を受ける一方、政策担当者は重要分野での主導権を失うことや、将来的に供給が途絶えるリスクを懸念している。
発展途上国は難しい選択を迫られている。手頃な価格の中国製環境製品に頼るのか、それとも自給自足に向けて国内生産に投資するのか。豊かな国は保護主義的な措置を講じる余裕があるが、貧しい国には競争に必要な資源がないことが多い。
国際社会の対応:関税、貿易障壁、投資審査
世界各国の政府は、中国の過剰生産能力に対し、次のような防衛策を組み合わせて対応している。
- 関税と反ダンピング関税:米国、EU、インドなどは、国内産業を保護するため、中国製の鉄鋼、EV、太陽光パネルなどに関税を課している。
- 投資審査:先進国は、国家安全保障上の理由から、特に戦略分野における中国の投資を精査している。
- 貿易救済措置と現地調達要件:新興国は、国内産業を保護し、技術移転を促すためにこうした手段を活用している。
- サプライチェーンの多角化:特に半導体や環境技術などの重要分野で、中国からの調達への依存を減らす取り組みが進んでいる。
こうした措置にもかかわらず、中国は依然として多くの商品の世界最大の生産国・輸出国であり、関税のコストを吸収したり、第三国経由に輸出先を切り替えたりすることも多い。そのため、他市場を経由して輸出される中国製品にも関税を適用する迂回防止措置が導入されている。
過剰生産能力の解消が難しいのはなぜか
中国の過剰生産能力は、経済モデルに深く組み込まれている。産業政策、自立、経済安全保障を重視する政府の方針の下では、収益性や効率性よりも戦略目標が優先されがちだ。政府の支援や補助金、市場介入によって採算の取れない企業が存続し、市場の力で不均衡を是正することが難しくなっている。
品質基準の引き上げや新規許認可の制限など、生産能力の拡大を規制する取り組みは、限られた成果にとどまっている。より持続可能な解決策として国内需要の喚起が挙げられるが、消費者心理は冷え込んだままで、家計消費も余剰生産を吸収できるほど増えていない。
これまでは輸出が国内需要の弱さを補ってきたが、貿易障壁の高まりを受け、世界市場に容易にアクセスできる時代は終わりつつある。中国がグローバルサウスとの関係を強める一方で、多くの新興国も国内産業を保護するため独自の貿易障壁を設けている。
解決への道はあるのか:協力、改革、均衡の模索
専門家は、一方的または二国間の貿易措置だけで過剰生産能力の危機を解決できる可能性は低いとみている。構造的な不均衡に対処し、安定を回復するには、多国間協力と世界貿易体制の改革が必要だ。
最近の米中協議では、一部の関税引き下げと、対話を通じた協力の仕組みの設置が実現した。しかし、需要不足の長期化や産業補助金といった過剰生産能力の根本要因には、中国国内の改革と国際貿易を規律するルールの見直しの両方を含む、より踏み込んだ改革が必要だ。
日本が1980年代に行ったように、中国企業の海外投資を促せば、余剰生産能力の吸収につながり、双方に利益をもたらすとする分析もある。一方、持続的な解決には、中国の成長モデルを根本から転換し、消費とサービスを中心とする経済に移行するしかないとの見方もある。そのためには、国家による統制を緩め、市場主導の仕組みを広げ、家計所得を引き上げる必要がある。
当面、世界各国の政策担当者は、手頃な価格の中国製品がもたらす恩恵と、過度な依存のリスク、自国産業を守る必要性とのバランスを取らなければならない。問われているものは大きい。中国と貿易相手国が過剰生産能力の危機にどう対処するかは、世界貿易、産業発展、グリーン転換の行方を左右する。
要点
- 中国の過剰生産能力危機は、投資主導の成長モデルと産業政策に根差しており、EV、太陽光パネル、鉄鋼、住宅などの分野で慢性的な供給過剰を招いている。
- 国内では、過剰生産能力によって利益が損なわれ、債務やデフレが生じている。多くの企業は政府の支援によってかろうじて存続している。
- 世界では、余剰商品の輸出が貿易摩擦をあおり、新興国と先進国の産業を混乱させている。関税や投資審査などの防衛策も広がっている。
- 環境技術分野での中国の優位は、世界のクリーンエネルギーへの移行を加速させた一方、新たな依存関係と競争上の課題を生み出している。
- 過剰生産能力への対処には、多国間協力、中国の経済モデルの改革、貿易・産業・環境目標の慎重な両立が必要だ。
- その結果は、世界経済の安定、産業発展、気候変動対策に広範な影響を及ぼす。