マレーシアがインドネシアを上回る ASEAN自動車市場の新時代
マレーシアがインドネシアを抜き、東南アジア諸国連合(ASEAN)で最大の自動車市場となった。これは史上初めてのことだ。この節目は、東南アジアの自動車業界を再編する経済、技術、競争環境の幅広い変化を反映し、地域の自動車市場に大きな転換が起きていることを示している。マレーシアの躍進を支えているのは、国内ブランドの底堅さと電気自動車(EV)の急速な普及だ。一方、インドネシアは経済的な逆風に直面し、タイは回復と日本メーカーの撤退の両方に対応している。ベトナムも急速に順位を上げ、地域4位の市場としてフィリピンを追い抜く勢いだ。
目次
本稿では、マレーシア躍進の背景、インドネシアとタイが直面する課題、ベトナムの台頭を取り上げる。競争、革新、変革の新時代を迎えるASEAN自動車産業全体への影響についても考察する。
マレーシア躍進の原動力
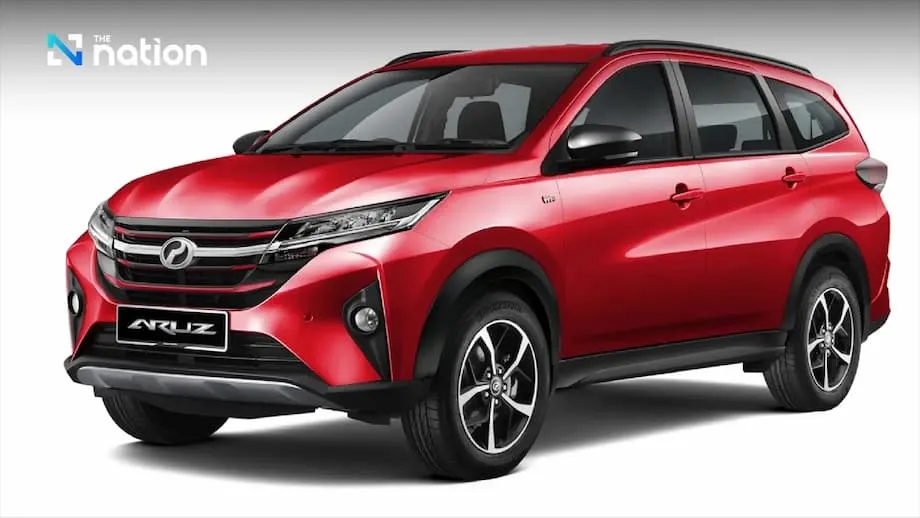
マレーシアの自動車市場では長年、国産ブランドのプロドゥアとプロトンが優位を占め、2025年上半期には両社で自動車販売の63%を占めた。両ブランドは、政府からの間接的な支援、世界企業との戦略的提携(プロドゥアとダイハツ、プロトンと吉利汽車など)、国内消費者の嗜好に対する深い理解を強みにしてきた。プロドゥア・アルザやプロトン・サガなどの人気車種は、トヨタ・ヴィオスやホンダ・シティといった海外ブランドの人気モデルとともに、販売ランキングの上位を維持している。
だが、市場を大きく変えたのは、EVとハイブリッド車の急成長だ。2025年上半期、マレーシアのEV販売台数は前年同期比91%増の1万2,733台となり、ハイブリッド車も12%増の1万7,480台に達した。この急増は消費者の嗜好の変化だけでなく、政府の優遇策、充電インフラの改善、競争力のある中国EVブランドの参入を反映している。
BYDを筆頭とする中国メーカーは、マレーシアのEV市場で急速に存在感を高めている。2025年上半期に新規登録されたEVのうち、中国製が約50%を占めた。BYD単独の納車台数は5,434台で、プロトンの4,043台、テスラの2,399台を上回った。ネタV、BYDドルフィン、MG ZS EVなど中国製モデルの価格競争力と信頼性は、マレーシアの消費者を引きつけている。燃料補助金が段階的に廃止され、ガソリン価格が上昇するなか、その魅力は一層高まっている。
こうした伸びにもかかわらず、マレーシアの新規車両登録に占めるEVの割合は、約4.3%にとどまる。それでも、2030年までに新車販売の15%、2050年までに80%をEVにするという政府の野心的な目標は、今後の方向性を明確に示している。
インドネシア:経済的圧力と縮小する中間層
人口が2億8,000万人を超えるインドネシアは、従来ASEAN最大の自動車市場だった。しかし2024年から2025年にかけて、同国の自動車業界は大きな課題に直面している。2025年6月の自動車販売台数は21%減少し、2024年3月以来初めての大幅な落ち込みとなった。中間層の購買力低下、消費者向け融資の審査厳格化、そして中間層そのものの縮小が要因とされる。中間層は人口の21.4%を占めていた2019年から、2024年には17.1%にまで減った。
ダナモン銀行のエコノミストは、自動車販売の減少がこうした経済的圧力と密接に結びついていると指摘する。自動車ローン審査の厳格化、家計債務の増加、付加価値税(VAT)の引き上げも需要をさらに押し下げている。インドネシアは依然として重要な市場だが、2025年の見通しは慎重で、小型車販売の伸びはわずかと予測され、下振れリスクも続いている。
こうした課題に直面する一方、インドネシアは将来のEV生産拠点を目指している。インドネシア電池統合プロジェクトなどの大型投資は、ニッケル採掘から電池製造、リサイクルまでを網羅するEV電池の一貫したサプライチェーン構築を目指す。吉利汽車や五菱汽車などの中国メーカーは事業を拡大しており、政府もEV生産への投資を呼び込むため優遇策を設けている。
タイ:回復とEVの成長、日本ブランドの撤退
タイは長年「アジアのデトロイト」として知られ、とりわけ日本メーカーを含む世界の自動車ブランドの主要な製造拠点となってきた。2023年の自動車生産台数は255万台で、2028年には300万台近くに達すると予測されている。同産業は国内総生産(GDP)の10%以上を占め、直接・間接に数百万人の雇用を支えている。
しかし、タイの自動車市場には逆風が吹いている。2024年の販売台数は16%減少し、2025年第1四半期も前年同期比7%減となった。主な要因は、家計債務の高止まり、自動車ローン審査の厳格化、経済の先行き不透明感だ。一方、回復の兆しも出ている。2025年第2四半期の自動車販売台数は3.6%増加し、2022年第3四半期以来初めて四半期ベースで増加した。この反発を主にけん引しているのはEVの急速な普及で、2025年上半期のEV販売台数は33%増の6万9,005台と、全自動車販売の23%を占めた。
タイ政府は補助金や減税、国内生産への優遇策を通じ、EV生産を積極的に促進している。2030年までに自動車生産の30%をEVにすることが目標だ。BYDやMGなどの中国ブランドは、タイの販売上位10ブランドに入るようになり、日本メーカーが長年維持してきた優位を脅かしている。
一方、日本ブランドは事業の再編や縮小を進めている。ホンダはアユタヤ工場を閉鎖し、スズキは2025年末までにタイの組立工場を閉鎖する。日産も事業を再編し、タイにある2工場のうち1工場を閉鎖する準備を進めている。こうした動きの背景には、米国の新たな関税や中国などアジアの自動車メーカーとの競争激化を含む、世界的な構造変化がある。
タイの投資先としての魅力は依然健在
こうした課題があるなかでも、強固な部品供給網、高い現地調達率、政府の優遇策を背景に、タイは引き続き外国投資家を引きつけている。同国はEV対応インフラや研究開発(R&D)センター、東部経済回廊などの特別経済区に多額の投資を行っている。業界が大きな変革期を迎えるなか、こうした取り組みは地域の自動車産業大国としての地位を維持することを目指している。
ベトナム:ASEAN自動車市場の新星
ベトナムはASEANの自動車業界で急速に重要な存在となりつつある。2025年上半期のGDP成長率は7.52%と15年ぶりの高水準を記録。中間層の拡大と自動車販売の好調が成長を支えた。2025年第2四半期の自動車販売台数は18%増の9万772台となり、ASEAN第4位の自動車市場としてフィリピンを追い抜く勢いだ。
ベトナムの成長を支える要因は複数ある。
- 購買力を高める中間層の拡大
- バッテリー式電気自動車の登録料を2027年まで免除する措置など、EVに対する政府の強力な支援
- 国産EVメーカー、ビンファストの躍進。2024年には国内で電気自動車を8万7,000台販売
- インフラ投資や新モデルの投入を背景とする、ハイブリッド車と商用車の販売急増
外国投資の流入、輸出の拡大、良好な政策環境もベトナムの自動車市場を後押ししている。ただし、関税交渉の継続や世界的な貿易摩擦が、今後の成長を脅かす可能性がある。
中国メーカーとEV革命
ASEANの自動車業界で最も大きな変化をもたらしている動きの一つが、とりわけEV分野における中国メーカーの急速な台頭だ。BYD、MG、五菱汽車、奇瑞汽車などのブランドは、マレーシア、タイ、インドネシア、ベトナムで、現地生産やサプライチェーン、研究開発に多額の投資を行っている。手頃な価格で革新的なモデルが消費者の嗜好を変え、日本や欧米のブランドとの競争を激化させている。
マレーシアでは、中国製EVが新規登録された電気自動車の約半数を占める。タイではBYDとMGが販売上位10ブランドに入り、シンガポールではBYDが2024年に最も売れたEVブランドとなった。インドネシアでも中国メーカーの投資が増え、五菱汽車とBYDはそれぞれ市場の4%を確保している。
こうした動きにより、ASEANは世界的なEV事業の重要な発進拠点へと変わりつつある。この地域は主要な市場であると同時に、電池や部品、完成車のサプライチェーン拠点としての役割も担っている。
サプライチェーンの変化とASEAN自動車産業の未来
EVの台頭と新たな参入企業が、東南アジア全域のサプライチェーン物流に大きな変化をもたらしている。自動車メーカーは生産を現地化し、電池や部品の工場を設け、域内の新たな貿易の流れに対応している。各国政府は充電ステーション、港湾の電化、電池の取り扱いやリサイクルに特化した区域など、EV対応インフラへの投資を進めている。
物流事業者には、デジタル対応力の強化、複雑な複合輸送の管理、需要のばらつきや政策の不確実性のなかでのサプライチェーンの強靭化が求められている。EV、ハイブリッド車、内燃機関車が混在することで、生産・流通ネットワークはさらに複雑になっている。
課題はあるものの、競争力のある生産拠点、そして新興EV輸出拠点としてのASEANの役割は、今後さらに大きくなると予想される。域内の自動車市場は2025年に緩やかに回復し、小型車の総販売台数は319万台に達する見通しだ。ただし、世界経済の不確実性、保護主義的な通商政策、インフラとイノベーションへの継続的な投資の必要性など、下振れリスクは残る。
より広範な経済・政策環境
ASEANの自動車市場の変化は、より広範な経済・政策の転換を背景に起きている。貿易摩擦や米国による関税など新たな関税措置、政策の不確実性が、域内の投資動向や成長見通しに影響している。ベトナムとフィリピンが底堅さを示す一方、インドネシアとタイは目標を見直し、景気回復を支えるため、より緩和的な金融政策を採用している。
外国直接投資の動向はまちまちで、EV関連事業は急増する一方、世界的な不確実性を受けてプロジェクトの総数は減少している。各国政府は競争力の維持と新規投資の誘致に向け、優遇策やインフラ整備、戦略的提携で対応している。
まとめ
- マレーシアは、国内ブランドの強さとEVの急速な普及を追い風に、ASEAN最大の自動車市場としてインドネシアを抜いた。
- インドネシアは経済的圧力や中間層の縮小、融資の厳格化に直面する一方、勢いを取り戻すためEVのサプライチェーンに投資している。
- タイではEV販売が成長をけん引し、市場は回復しつつあるが、中国ブランドとの競争激化を受け、日本メーカーは撤退している。
- ベトナムは力強い経済成長、活況を呈する自動車市場、EVに対する政府の強力な支援を背景に、地域の新星となっている。
- 中国メーカーはASEAN全域で急速に市場シェアを拡大し、競争環境とサプライチェーンを変えつつある。
- ASEANの自動車産業は大きな変革期を迎えており、2025年には緩やかな回復が見込まれる一方、重大な課題と機会が控えている。