



中国のリチウム鉱山操業停止、世界の供給に衝撃
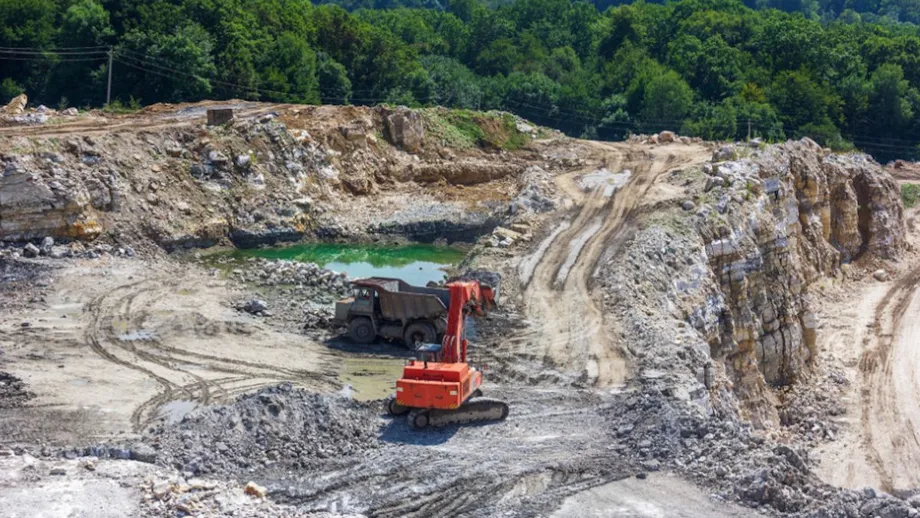
中国・江西省宜春市にある建霞窩鉱山が突然操業を停止し、世界のリチウム市場に衝撃が広がった。世界最大の電気自動車(EV)用電池メーカー、寧徳時代新能源科技(CATL)が運営する同鉱山の閉鎖を受け、リチウム価格が急騰し、鉱山会社の株価が大幅に上昇した。世界の電池サプライチェーンの先行きにも、緊急の懸念が浮上している。
目次
CATLは2025年8月9日、採掘許可の更新ができなかったため、主力リチウム鉱山の操業を停止すると発表した。停止期間は少なくとも3カ月と見込まれているが、規制当局による審査次第でさらに延びる可能性がある。「アジアのリチウム首都」とも呼ばれる建霞窩鉱山は、世界のリチウム供給における重要拠点で、世界の炭酸リチウム換算(LCE)生産量の3~6%を占める。閉鎖の影響は中国からオーストラリア、米国など、各地に波及している。
CATLはなぜ建霞窩鉱山を停止したのか
操業停止の直接の原因は規制上の問題だ。CATLの採掘許可が失効し、同社は期限内に更新できなかった。ただ、背景はそれだけではない。中国政府は近年、鉱業への監督を強化しており、リチウムなどの戦略鉱物は特に厳しく管理している。2024年7月に施行された改正鉱物資源法は、許可の承認を自然資源部に一元化するとともに、従来は別の鉱物の採掘許可でリチウムを採掘できた抜け穴を塞いだ。
こうした規制強化は、リチウム、鉄鋼、石炭など成長著しい分野の過剰生産能力を抑え、法令順守を徹底し、持続可能な資源管理を図る広範な「内巻(過当競争)抑制」政策の一環だ。政府は無秩序な拡大を防ぎ、価格を安定させ、環境を保護することを目指している。バンク・オブ・アメリカのアナリストは次のように指摘する。
宜春地域の他の鉱山と合わせると、今回の閉鎖は世界のリチウム供給の11%超に影響する。中国が戦略資源の価格を見直し、鉱業分野で法令順守を徹底する姿勢を明確に示している
CATLの鉱山は、経済面でも逆風に直面していた。建霞窩で雲母鉱石から炭酸リチウムを生産するコストは1トン当たり10万元(約1万3,920ドル)と推定され、現在の市場価格を大幅に上回っていた。そのため、鉱山は赤字操業を続けていた。こうした財務上の圧力に規制当局の監視強化が重なり、操業停止はほぼ避けられない状況だった。
市場は即座に反応、価格と株価が急騰
発表を受け、世界市場は即座に反応した。広州先物取引所の炭酸リチウム先物は値幅制限の8%まで上昇し、11月渡しは1トン当たり8万1,000元(約1万1,280ドル)で取引を終えた。中国の現物価格も上昇し、2月以来の高値を付けた。海外市場では、リチウム生産会社の株価が大きく上昇した。
- 香港市場では、天斉リチウムと赣鋒リチウムの株価が最大21%上昇した。
- 豪州のピルバラ・ミネラルズやライオンタウン・リソーシズは16~25%上昇した。
- 米国のアルベマールとリチウム・アメリカズは、それぞれ15%超、13%超上昇した。
供給の逼迫と価格上昇を見込んだ投資家やトレーダーが、リチウム株を買い急いだ。グローバルXリチウム・アンド・バッテリー・テックETFは9カ月ぶりの高値を付け、業界に広がる期待の回復を映した。
一方、一部のアナリストは慎重な見方を示している。価格の急騰は目立つものの、供給過剰や価格下落が続いてきたリチウム市場の需給構造は依然として複雑だ。リチウム価格は2022年終盤のピークから約90%下落し、世界各地でコストの高い鉱山の多くが閉鎖や事業延期に追い込まれた。CATLの操業停止は大きな供給ショックだが、市場全体の価格下落を反転させるかどうかは、まだ見通せない。
影響を受けるリチウム供給量は
建霞窩鉱山は世界有数の炭酸リチウム供給源で、年間4万6,000~6万5,000トンのLCEを生産している。世界供給の約6%、中国国内生産の20%に相当する。操業停止により、中国の炭酸リチウム月間生産量は8%、約5,000~6,000トン減ると見込まれている。宜春地域の他の鉱山も合わせ、追加の操業停止が起きれば、影響は世界供給の11%超に達する可能性がある。
リチウムの精製・生産で中国が圧倒的な地位を占めるため、同国のサプライチェーンに混乱が生じれば、世界市場への影響は大きい。中国は2026年までに豪州を抜き、世界最大のリチウム生産国になると予想されている。また、CATLを筆頭とする中国の電池メーカーは、世界のEV市場で大きなシェアを握る。
規制の不透明感と9月30日の期限
宜春市当局は、他のリチウム鉱山8社に埋蔵量報告書の提出を求めており、期限は9月30日となっている。登録や承認手続きの不備が監査で見つかったことを受けた措置だ。審査結果は、CATLの操業停止が単独の事例なのか、業界全体の再編の始まりなのかを見極めるうえで重要となる。
さらに多くの鉱山が操業停止を迫られれば、供給ショックが深刻化し、価格が一段と上昇するとともに、リチウム市場の変動が拡大する恐れがあるとアナリストは警告する。
広範な影響、サプライチェーンとEV、クリーンエネルギーへの移行
リチウムはクリーンエネルギー経済の基盤となる資源だ。EV、電力網用蓄電システム、スマートフォン、ノートパソコンに使われる充電式電池の製造に欠かせない。世界が再生可能エネルギーと電動輸送への移行を加速するなか、安定的で手頃な価格のリチウム供給は、各国政府と産業界にとって戦略的な優先課題となっている。
CATLの操業停止は、世界のサプライチェーンの脆弱さを浮き彫りにした。半導体不足や物流の混乱にすでに直面する自動車メーカーは、電池コストの上昇や原材料の確保競争の激化に備える必要がある。輸入リチウムを増やさざるを得ない企業もあり、コスト上昇や生産計画の複雑化につながる恐れがある。
中国の規制強化を受け、他国でもリチウム供給源の多様化に向けた取り組みが加速している。米国と欧州連合(EU)は国内の採掘・精製事業に投資する一方、アフリカや南米の新興市場でも生産が拡大している。例えばアフリカは、2030年までに世界の硬岩型リチウム供給の18%を担うと予測されている。
投資機会とリスク
今回の供給ショックは、投資家に機会とリスクの両方をもたらした。リチウム生産会社の株価は上昇しており、とりわけ生産コストの低い企業や事業ポートフォリオを多様化している企業が注目される。豪州や米国の鉱山会社に加え、リチウムのリサイクルに関わる企業も、供給逼迫の恩恵を受ける可能性がある。
ただし、リチウム市場は依然として景気循環の影響を受けやすく、価格変動も大きい。他地域で増産が進んだり、EV需要が鈍化したりすれば、価格が再び下落する可能性がある。特に中国と米国の地政学的緊張も、不確実性を高めている。投資家には、ポートフォリオを分散し、EVの普及や電池技術をめぐる世界的な動向を注視することが勧められる。
CATLへの影響、電池生産への影響は限定的か
操業停止の規模は大きいものの、CATLは電池生産への影響は限定的だとしている。採掘、精製、正極材の生産、電池製造にまたがる垂直統合型の事業モデルにより、他の供給元からリチウムを調達したり、必要に応じて輸入したりする柔軟性がある。
それでも、国内の主要供給源を失えばコストが上がり、物流が複雑化する可能性がある。操業停止が長引いたり、他の鉱山にも規制措置が及んだりすれば、影響はさらに大きくなりかねない。リチウムなどの重要鉱物を長期的に確保するためのCATLの積極的な投資は、EV用電池市場での同社の優位を支えてきた。一方、今回の状況は、単一の地域やサプライチェーンに過度に依存するリスクを浮き彫りにしている。
世界のリチウム市場の今後
リチウム市場は転換点を迎えている。供給過剰と価格下落が何年も続いた後、中国で規制を背景とする供給ショックが起きたことで、市場の構造的な需給調整が始まる可能性がある。ファストマーケッツは、2023年に17万5,000トンだった世界のリチウム供給過剰が、2025年にはわずか1万トンに縮小し、需要の拡大が続けば2026年には供給不足に転じる可能性があると予測している。
EVの販売は引き続き増加しており、世界のリチウム消費量は2024年に29%増え、2025年第1四半期のEV販売は35%増加した。クリーンエネルギーと電動化を進める世界的な動きにより、今後数年間でリチウム需要はさらに拡大する見通しだ。
ただし、先行きは不透明だ。中国の規制環境がどれほど早く安定するか、他国が増産できるか、業界が新たな需給構造にどう適応するかに大きく左右される。宜春市での埋蔵量報告書の提出期限である9月30日は、注目すべき節目となる。
要点
- 中国・宜春市にあるCATLの建霞窩リチウム鉱山の操業停止により、世界供給の最大6%が失われ、世界各地で価格と鉱山会社の株価が急騰した。
- 閉鎖の背景には規制変更、採掘許可の失効、リチウム価格低迷による経済的圧力がある。
- 鉱業分野で中国が過剰生産能力と法令違反への取り締まりを強化しており、供給混乱がさらに広がる可能性がある。9月30日には重要な規制上の期限を迎える。
- リチウムはEV用電池とクリーンエネルギーへの移行に不可欠であり、安定供給は世界的な優先課題だ。
- 供給ショックは投資家に機会とリスクの両方をもたらした。市場は依然として変動が大きく、規制や地政学的な動向に敏感だ。
- CATLは電池生産への影響は限定的だとしているが、世界のサプライチェーンへの広範な影響は大きい。
- 規制や市場の動向が続けば、需要が今後数年間で供給を上回り、リチウム市場は新たな構造的需給調整の局面に入る可能性がある。



