東南アジア自動車市場の覇権をめぐり激しく競うインドネシアとマレーシア
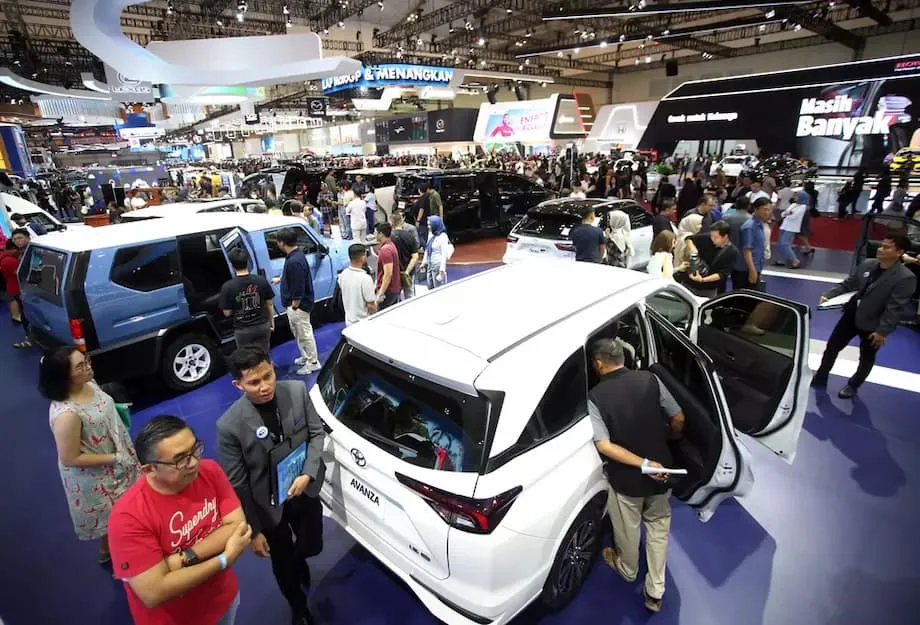
数十年にわたり、インドネシアは東南アジア最大の自動車市場として君臨してきた。広大な人口と力強い製造業が、世界の自動車メーカーを引きつけてきたためだ。しかし、劇的な変化が起きつつある。長らく域内2位だったマレーシアが販売台数の差を急速に縮め、一部の指標ではすでにASEAN最大の自動車市場としてインドネシアを上回った。この動きは業界に衝撃を与え、インドネシアの自動車メーカーから政府に支援強化を求める声が相次いでいる。
目次
この勢力図の変化の背景には何があるのか。経済の逆風、消費者の嗜好の変化、中国ブランドとの激しい競争、電気自動車(EV)への移行加速が複雑に絡み合っている。この記事では、データをひもとき、動向を分析するとともに、両国、そして地域全体にとって何が懸かっているのかを探る。
マレーシアはどうやってインドネシアに追いついたのか
インドネシア自動車工業会(Gaikindo)のデータによると、2024年のマレーシアの新車販売台数は過去最高の81万6,747台に達し、インドネシアの86万5,723台に迫った。業界アナリストもこの数字を裏付けている。これは一時的な現象ではない。マレーシアの自動車市場は着実に拡大しており、その原動力は次の通りだ。
- 地場ブランドの好調:国産メーカーのプロドゥアとプロトンは、現地の嗜好に合わせた手頃で燃費の良いモデルで、マレーシアの消費者の心と財布をつかんでいる。プロドゥアだけで2024年に過去最高となる35万8,000台超を販売した。
- 政府の優遇策:一時的な減税や関税免除、特にEVを対象とした措置が需要を押し上げ、2024年に持ち越される受注残を生んだ。
- 底堅い消費者需要:ASEAN域内で、マレーシアは人口当たりの自動車保有率が最も高い国の一つだ。パンデミック後に市場が平常化するなかでも、自動車を好む文化が購入を後押しし続けている。
一方、インドネシアの自動車販売は減少している。2025年1~7月の販売台数は前年同期比10%減の43万5,390台となり、7月単月では前年同月比18%減だった。背景には複数の要因がある。
- 購買力の低下:インドネシアでは2018年以降、中間層が縮小しており、金利上昇で自動車ローンも利用しにくくなっている。
- 経済の不透明感:大統領選挙を含む政治の移行期が、消費者心理を冷え込ませている。
- 融資審査の厳格化:不良債権への懸念から銀行が慎重になり、自動車ローンの審査を厳しくしている。
その結果、かつてインドネシアがマレーシアに対して持っていた大差は今やわずかとなり、近く完全に消える可能性もある。
業界から警鐘
Gaikindoのクク・クマラ事務局長は、リスクについて繰り返し警告している。インドネシアの販売減少傾向は、政府と業界双方への警鐘とすべきだと訴える。
マレーシアとの差は縮まっており、戦略的な対策を取らなければ、インドネシアが追い抜かれる可能性も十分にある
Gaikindoは、業界が逆風を乗り越え、競争力を維持できるよう、政府に対し、パンデミック期に実施された減税や信用供与支援などの優遇策を再導入するよう求めている。
中国ブランドと電気自動車、市場を変える存在
東南アジアの自動車市場を大きく変えている要因の一つが、中国メーカーの急速な台頭だ。特に電気自動車分野で存在感を増している。BYD、奇瑞汽車(Chery)、五菱(Wuling)、哪吒汽車(Neta)などのブランドは、装備が充実し、価格競争力のあるEVで積極的に市場へ進出し、消費者の支持を集めるとともに、日本や韓国の既存メーカーの優位を揺るがしている。
インドネシアでは、中国ブランドの市場シェアがわずか数年でほぼ倍増し、2021年の3.4%から2024年には6.4%に上昇した。例えばBYDは、販売開始から7カ月でインドネシアのEV市場の36%を占めた。五菱と奇瑞汽車も大きくシェアを伸ばしている。電池生産に向けた豊富なニッケル資源を生かし、国内EV産業を育成するという政府の取り組みもこの動きを後押ししている。優遇策や減税措置が、海外投資と消費者の関心を呼び込んでいる。
マレーシアでも中国製EVが急増している。奇瑞汽車は2024年、市場シェアでマツダを抜き、国内5位のブランドとなった。2025年末までに、市場に参入する中国ブランドは13~14社に達すると見込まれている。地元メーカーも対応を進めており、プロトン初のEV「e.MAS 7」は2024年12月に発売され、すぐに数千件の予約を集めた。今後も新モデルが投入される予定だ。
中国ブランドが成功している理由
- 価格の手頃さ:中国製EVは日本や欧州の競合車より安価な場合が多く、より幅広い消費者が購入できる。
- 革新性:先進的な機能、スマートソフトウェア、最先端の電池技術が中国車の特徴だ。
- 政府の支援:インドネシアとマレーシアはともに、税の免除や輸入関税の減免など、EV普及に向けた優遇策を導入している。
- 現地生産:中国メーカーは東南アジアに工場やサプライチェーンへの投資を進め、さらなるコスト削減と現地での信頼確立を図っている。
こうした競争の激化を受け、長年この地域で圧倒的な地位を占めてきた日本ブランドは、戦略の見直しを迫られている。トヨタ、ホンダ、三菱自動車は、ハイブリッド技術やソフトウェア開発、現地企業との提携に投資し、シェアを守ろうとしているが、変化の速度は衰えない。
日本や世界のブランド、地位を失いつつあるのか
日本の自動車メーカーは販売全体では依然として優位に立つものの、その支配力は弱まりつつある。インドネシアでは、数年で市場シェアが95%から89%に低下した。マレーシアでは、トヨタとマツダがともに2024年に2桁の販売減を記録し、両社を合わせた市場シェアは14%に落ち込んだ。
これは地域全体に広がる傾向の一端だ。ブルームバーグやドイチェ・ヴェレ(DW)によると、シンガポールからタイ、ベトナムに至る東南アジア各地で、日本やドイツのブランドが中国勢にシェアを奪われている。理由は明らかだ。中国ブランドは価格に見合う価値が高く、品質も今や既存メーカーに匹敵する。
BMWやメルセデス・ベンツなどのドイツ高級ブランドも市場シェアを落としているが、高価格帯では依然として強い。だが、真の主戦場は大衆車市場であり、中国ブランドが勝利を収めているのもこの分野だ。
タイとベトナム、地域から学ぶ教訓
かつて「東洋のデトロイト」と呼ばれたタイも、独自の課題に直面している。日本メーカーへの依存度が高い同国の自動車産業は、EVへの転換が遅れてきた。その結果、中国ブランドはアジア・オセアニアの新車販売の約40%、東南アジアのEV販売の70%を占めるようになった。タイ政府は、中国企業による現地生産を誘致し、地域の製造拠点としての地位を保とうと対応を急いでいる。
一方、ベトナムは地域の低迷に逆行している。2025年第1四半期の自動車市場は24%成長し、ハイブリッド車とEVの販売急増がけん引した。国内ブランドのビンファストは急成長し、2024年に8万7,000台超の完全電気自動車を販売。環境に優しい移動手段を推進する政府の強力な支援も追い風となっている。
経済・政策要因、政府支援の役割
現在の市場動向を左右する決定的な要因が政府の政策だ。マレーシアではEVを対象とした一時的な減税や関税免除が需要を押し上げてきたが、こうした優遇策は2025年後半に期限を迎える。業界アナリストは、その結果、需要が平常化し、業界全体の販売台数が減少する可能性があるとみている。それでもプロドゥアのような地元ブランドは、手頃な価格と強いブランドロイヤルティを背景に優位を保つと予想される。
対照的に、インドネシアを取り巻く環境はより厳しい。政府の優遇策再導入を求める声に、これまでのところ政府は応じていない。中央銀行は個人消費を刺激するため利下げしたが、高金利と融資条件の厳格化は続いている。国内EV産業の育成に向けた政府の取り組みには期待が持てるものの、移行はまだ初期段階にあり、インフラの不足も残る。
両国は、地元産業の支援、海外投資の誘致、新技術や世界的な競争がもたらす破壊的な影響への対応という、難しいバランスを取ろうとしている。その結果は自国の自動車産業だけでなく、東南アジア全体の自動車市場の将来を左右することになる。
今後の見通し、2025年以降
インドネシアとマレーシアの双方にとって、目先の情勢は厳しい。需要の平常化と競争激化により、マレーシアの業界全体の販売台数は2025年に9%減少するとの予測がある。インドネシアでは、経済の逆風と融資条件の厳格化が市場の重荷となり、軽自動車販売が14%減少すると見込まれている。
それでも、明るい材料はある。ASEAN全体の自動車市場は2024年に6%成長して回復すると予測されており、フィリピンとベトナムがけん引する。電動化も勢いを増し、域内でバッテリー式電気自動車(BEV)の販売が急増している。政府目標も意欲的だ。インドネシアは2030年までにEV60万台の生産を目指し、タイは同年までにゼロエミッション車の生産比率を30%にする目標を掲げている。
中国、日本、韓国の自動車メーカーはいずれも、現地生産や提携に加え、サブスクリプションサービスやEVのライドシェアといった新たな事業モデルに多額の投資を行っている。価格競争は激しさを増すと予想され、消費者はより幅広い選択肢と手頃な価格の車を手にできるようになる。
要点
- 地元ブランドの強さと政府の優遇策を背景に、マレーシアは東南アジア最大の自動車市場としてインドネシアにほぼ追いつき、一部の指標では上回った。
- インドネシアでは購買力の低下、融資の厳格化、経済の不透明感で自動車販売が落ち込み、政府の支援再開を求める声が高まっている。
- 特にEV分野で中国メーカーが両国の市場シェアを急速に伸ばし、日本や世界のブランドの優位に挑んでいる。
- 政府の政策、現地生産、消費者の嗜好が競争環境を左右する重要な要因となっている。
- 東南アジアの自動車市場の今後は、電動化や革新、そして地元・海外メーカーが急速な変化に適応できるかにかかっている。
- インドネシアとマレーシアは2025年に課題に直面するが、新技術や事業モデルが成長を後押しするため、地域の長期的な見通しは明るい。