ベトナムの税制革命:ビジネスと経済の新時代
ベトナムは数十年ぶりとなる大規模な税制改革を目前に控えている。2026年1月から、長年続いてきた小規模事業者向けの定額税制を廃止し、規模を問わず、登録事業者すべてに申告方式の正式な税制を導入する。この大きな転換は、ベトナム経済の近代化、税収の拡大、そして2045年までにアジアの次なる「虎の経済」となるという目標の実現を目指す、より広範な経済改革の一環だ。
目次
しかし、何百万人もの小規模事業者にとって、この改革は不透明感や新たな費用をもたらし、より複雑な税制への対応を迫る。政府が掲げる構想は大胆だ。より公平で透明性が高く、国際競争力のある税制を築き、民間企業を支援するとともに、ベトナムのインフラ整備や社会的ニーズに必要な財源を確保することを目指している。だが、期限が迫るなか、野心的な目標と最小規模の事業者が直面する現実を、ベトナムは両立できるのかという疑問が残る。
なぜベトナムは税制を抜本改革するのか
1980年代以降のベトナムの経済変革は、目覚ましいものだ。かつて世界で最も貧しい国の一つだった同国は、製造業の一大拠点へと成長し、何百万人もの人々を貧困から救い出した。しかし、輸出主導の好況が減速し、高齢化や気候リスク、世界貿易を巡る逆風といった新たな課題に直面するなか、指導者らは成長を維持するため、民間企業の力と制度改革に賭けている。
この戦略の中核にあるのが、共産党が2025年5月に採択した決議68号だ。同決議は、民間企業を経済の「最も重要な原動力」と位置づけ、国有企業や外資系企業よりも国内企業を成長させることを目指している。規制緩和、資金調達の改善、財産権と公正な競争を守る法的措置を約束する一方、インフラや社会保障、気候変動への適応策を賄うため、大幅な税収増も求めている。
ベトナムの税収の対GDP比は近年低下し、2023年にはわずか16.8%となった。これはアジア太平洋地域の平均19.5%を大きく下回り、OECDの33%からもかけ離れている。公的債務に上限が設けられ、支出の急増が見込まれるなか(インフラ支出だけでも2025年には約40%増の360億ドルに達する)、政府は財源を新たに確保しなければならない。税制改革は、歳入増と、透明性の低さで知られる税務当局における汚職抑制の両面で不可欠とみられている。
定額制から申告制へ:何が変わるのか
数十年にわたり、ベトナムの個人経営事業者200万社の大半は、簡素化された定額方式で納税してきた。税額は推定収入に基づき、地元の税務職員との非公式な交渉で決まることも多かった。この制度は利用しやすい半面、所得の過少申告やえこひいき、汚職を招きやすかった。2025年初めまでに、より厳格な申告制度を採用していた事業者は約6,000社にとどまっていた。
2026年1月から定額制は廃止される。規模を問わず、登録事業者すべてが申告方式を利用し、詳細な会計処理や正式な帳簿の作成、定期的な納税申告が求められる。政府は、これによって競争条件を公平にし、すべての事業者が応分の負担を担うようにするとともに、近代的で競争力のある民間部門の成長を後押しできるとしている。
一方、小規模事業者にとって移行は容易ではない。税負担の増加に加え、レジや会計ソフトの購入、新ルールに対応するための従業員研修が必要となる。多くの業界が新型コロナウイルスのパンデミックからの回復途上にあり、ベトナム製品に対する米国の最近の関税など、世界貿易を巡る不透明感にも直面するなかでの改革となる。
2026年税制改革の主な内容
2026年の税制改革は、定額制の廃止にとどまらない。付加価値税(VAT)、法人所得税、特別消費税、個人所得税に影響する包括的な改革パッケージの一部だ。公平性、効率性、透明性を高めるとともに、ベトナムの税制を国際基準に合わせることを目指している。
付加価値税(VAT):負担軽減と複雑化
ベトナム国会は、ほとんどの商品・サービスを対象とするVATの2%減税を2026年末まで延長し、標準税率を10%から8%に引き下げた。2024年に初めて導入されたこの措置は、企業を支援し、消費を刺激するとともに、世界的な不確実性から経済を下支えすることを目的としている。VAT減税による国の歳入減は10億ドルを超えると推計されるが、当局は生産の安定や雇用創出、生活水準の向上につながるとみている。
同時に、新たなVAT規則では、仕入税額控除を受けるため、すべての購入について現金以外の方法で支払うことが義務づけられた。偽造請求書を防ぎ、税制の適正性を高める狙いがある。個人経営事業者のVATと個人所得税の課税基準額は倍増し、2026年から課税されるのは年間収入が2億ドン(約8,000ドル)を超える事業者のみとなる。電子商取引(EC)プラットフォームには、販売者への支払い前に税金を源泉徴収することが義務づけられ、オンライン事業者と実店舗の間の公平な扱いが確保される。
法人所得税:優遇措置の厳格化と国際基準への対応
2026年1月に施行される改正法人所得税法は、標準税率を20%に据え置く一方、税優遇の適用要件を厳格化する。すでに優遇措置を受けている企業の子会社や関連会社は、自動的に対象とはならなくなり、企業グループ内で税優遇を横展開することが抑制される。また、租税回避防止策を強化し、税源浸食と利益移転(BEPS)に関するOECDの国際基準にベトナムの制度を整合させる。
外国投資家や多国籍企業は、現地事業が新たな経済的実体要件を満たしていること、移転価格の取り決めが適切であることを確認する必要がある。これらの変更により、ベトナムの投資環境はより透明で競争力のあるものになると期待される一方、企業にはグループ構造や税務戦略の見直しが求められる可能性がある。
特別消費税:健康、環境、法令順守
2026年に施行されるベトナムの改正特別消費税(SCT)法は、SCTの対象となる商品・サービスを拡大する。たばこ、アルコール飲料、ビール、一部の車両、エアコン、加糖飲料などが含まれる。同法は、より健康的な消費習慣の促進、環境保護の支援、税務管理の改善を目指す。たばこやアルコール飲料などは税率引き上げが予定される一方、輸出向け生産や災害救援に使用される物品は免税となる。
SCT改革では、分類を詳細化し、増税を事前に知らせることで、制度をより明確で透明性の高いものにし、企業が計画を立てやすくする。ただし、アルコール飲料や清涼飲料など、増税の影響を受ける業界は、製品の配合を変えたり、より健康的な代替品に切り替えたりするなど、対応を迫られる。
行政の簡素化とデジタル化
政府の最優先課題の一つは、税務手続きにかかる時間と費用の削減だ。当局は2026年までに、2024年比で税務コンプライアンスにかかる時間と費用を50%削減し、対象となる行政手続きすべてを完全オンラインの公共サービスとして提供することを目指す。税務行政のデジタル化が進み、手続きの60%以上がすでにオンラインで利用可能となっているほか、2024年には申請の約90%が電子的に行われた。
個人の税務管理も変わる。納税者番号は12桁の個人識別番号に置き換えられ、税務記録は住民情報、社会保険、土地利用、銀行のデータと連携される。リスクや不正をより効果的に検知するためだ。政府は手続きを見直し、不要な負担を減らすため、企業からの意見を募っている。
小規模事業への影響:好機か、過重な負担か
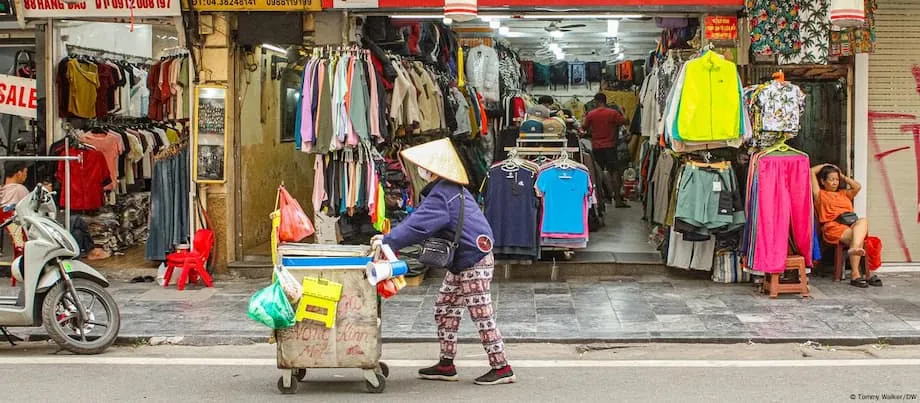
改革はより公平で効率的な税制を目指すものだが、小規模事業への影響は大きく、議論を呼んでいる。多くの事業者にとって、定額制の終了は税負担の増加や新たな事務費用、複雑な会計規則を習得する必要を意味する。苦境に陥った店主の動画が拡散し、一部の市場ではここ数カ月で店舗の最大80%が閉店したとの報道もある。ただし、当局は税制変更だけが原因だとする見方に異議を唱えている。
小規模事業者には、次の対応が求められる。
- レジや会計ソフトを購入する
- 自身と従業員が帳簿作成や税務コンプライアンスを学ぶ
- 定期的に納税申告を行い、詳細な売上記録を保管する
- 請求書の発行やVATの納付に関する新たな手続きに対応する
パンデミックからの回復途上にあり、世界貿易の圧力にも直面する業界の一部では、新たな要件によって事業継続が難しくなるとの懸念が出ている。また、汚職や利権追求が長年の問題となってきた制度の下で、監視やデジタル化が進めば、監査や処罰の頻度が増すのではないかと不安視する声もある。
これに対し政府は、公正な競争を確保し、近代的な民間部門の成長を支えるため、改革は必要だと主張する。課税基準額の引き上げやVAT免税の拡大により、最小規模の事業者の負担を軽減しつつ、より大規模で収益性の高い企業を通じて課税基盤を広げることを目指している。
行政改革:官僚的手続きの削減か、新たな負担か
ベトナムの指導者らは、官僚的な手続きを減らし、税務コンプライアンスを容易にすると約束している。税務手続きのデジタル化、国のデータベースとの連携、申告の一元化はいずれも手続きの効率化を目的としている。2026年までに、対象となる手続きの100%をオンラインで利用可能にし、コンプライアンスにかかる時間と費用を50%削減することが目標だ。
しかし、移行期間は困難を伴う。多くの小規模事業者には、迅速に適応するための資金や専門知識が不足している。政府は研修や支援を提供しているものの、何百万もの企業に影響する大規模な変更だけに、短期的には混乱や不満が避けられない。
より広範な経済・社会への影響
税制改革は、ベトナムが進めるより広範な経済変革の一要素にすぎない。同国は、韓国、台湾、シンガポールに続き、2045年までにアジアの虎の経済の仲間入りを目指している。この目標の達成には、税制の近代化だけでなく、インフラや技術、人的資本への投資も必要だ。
ベトナムは高速鉄道、再生可能エネルギー、デジタルインフラに大規模な投資を行っている。政府はまた、急速な高齢化の課題に対応するため、社会保障を拡充し、定年年齢を引き上げている。台風や海面上昇が成長や貧困削減を脅かすなか、気候変動は差し迫った脅威となっている。世界銀行は、断固とした対策を講じなければ、ベトナムは2050年までに年間GDPの最大14.5%を失う可能性があると警告している。
民間企業は今や、ベトナムの開発戦略の中心にある。政府は2030年までに、国際競争力を持つ民間企業を少なくとも20社育成することを目指し、融資の利用を容易にするほか、政府調達での優先や海外展開の支援を提供する。省庁の統合や省の再編といった制度改革も進められており、より強固な地域経済の構築と官僚機構の縮小を目指している。
国際基準への整合と投資環境
ベトナムの税制改革は、国際基準との整合を図り、外国投資を呼び込む狙いもある。グローバル・ミニマム課税の導入、移転価格ルールの厳格化、透明性の向上は、国際投資家の信頼を高め、税源浸食を防ぐことを目的としている。政府はASEAN近隣諸国の取り組みを参考に、研究開発向けの優遇措置を導入し、半導体、AI、グリーンエネルギーなどのハイテク分野を支援している。
こうした取り組みにもかかわらず、課題は残る。経済界は、規制の柔軟な適用、処罰に関する協議型の対応、納税者の負担のさらなる軽減を求めている。改革の成否は、効果的な実施と透明性、そして企業や市民との信頼関係を政府が築けるかどうかにかかっている。
要点
- ベトナムの2026年税制改革では定額税制が廃止され、すべての事業者に正式な申告方式での納税が義務づけられる。
- 改革は、民間企業の振興、国の歳入拡大、経済の近代化を目指す、より広範な経済戦略の一環だ。
- 主な変更点は、VATの2%減税、法人税優遇の厳格化、特別消費税対象の拡大、税務行政のデジタル化推進など。
- 小規模事業者はコンプライアンス費用の増加や新たな事務負担に直面し、廃業や経済の混乱への懸念が高まっている。
- 政府は2026年までに税務コンプライアンスにかかる時間と費用を50%削減し、すべての税務手続きをオンラインで利用可能にすることを目指す。
- ベトナムは2045年までにアジアの次なる虎の経済となることを目指しており、継続的な改革や投資、気候変動への強靱性が必要となる。
- 改革の成否は、公平で透明性の高い実施と、国の歳入確保の必要性を小規模事業者の現実と両立できるかどうかにかかっている。