



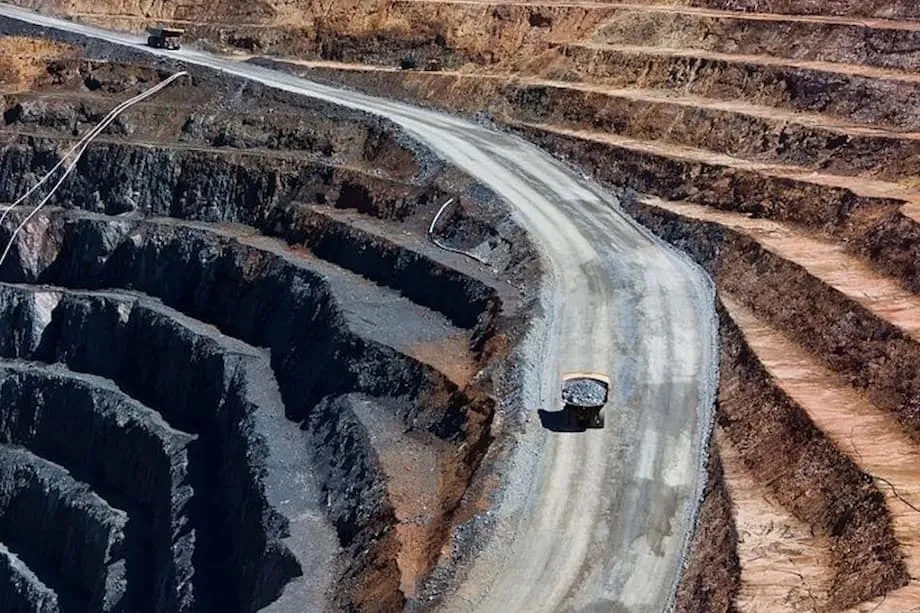
中国のリチウム採掘取り締まり:2025年が転換点となる理由
世界最大のリチウム生産・加工国である中国は、リチウム採掘分野に対する規制と戦略的管理の新たな時代に入った。2025年7月、鉱物資源法の大幅な改正が施行され、リチウムの分類、採掘、管理のあり方が根本から変わった。これらの改革は、環境保護や市場安定化だけを目的とするものではない。世界の電池サプライチェーンで中国の優位を確保し、電気自動車(EV)、再生可能エネルギー、世界の先端製造業の将来を形作る狙いがある。
目次
かつて急速で、ときに無秩序な拡大を特徴としていた中国のリチウム産業は、かつてないほど厳しい監視下に置かれている。違法採掘の取り締まり、許認可の厳格化、新たな輸出規制が世界市場に波紋を広げ、価格を押し上げ、企業や各国にサプライチェーンの見直しを迫っている。この記事では、中国が規制を抜本的に見直す動機、リチウム市場への短期・長期的な影響、そして世界の電動化競争にとっての意味を探る。
中国のリチウム規制改革の引き金は何か
中国のリチウムブームは2010年代後半、電気自動車や再生可能エネルギーの蓄電分野への積極的な進出を背景に本格化した。2022年までに、中国は世界のリチウム供給の約36%を占め、電池に不可欠なリチウム化合物の加工・精製を支配するようになった。しかし、急成長は環境破壊、過剰な生産能力、無許可または規則に適合しない採掘事業の乱立という代償を伴った。特に、江西省宜春市は「中国のリチウムの都」と呼ばれている。
2023年初め、当局は宜春市で広範な無許可リチウム採掘を摘発した。環境被害に加え、輸送事故も発生していた。中央当局は介入して違法鉱山を閉鎖し、地方の監督体制にある構造的な弱点を明らかにした。これは北京にとって警鐘となり、分散型の規制がもたらすリスクと、重要鉱物に対する統一的かつ戦略的な取り組みの緊急性を浮き彫りにした。
地方の裁量から中央集権的な管理へ
従来、鉱業権の承認には省や地級市の政府が大きな裁量を持ち、執行のばらつきや抜け穴につながることが多かった。2025年7月に施行された改正鉱物資源法は、次のような変更を導入した。
- リチウムを初めて独立した戦略鉱物に指定
- 戦略鉱物の鉱業権の承認権限を自然資源省に一元化
- 鉱床がリチウム鉱体として認定される基準として、酸化リチウム(Li₂O)含有率を0.4%以上に設定
- 他の鉱物区分で登録されていた鉱山に再分類を義務付け
- 環境・安全基準を強化し、「グリーン鉱山」基準への適合を義務付け
こうした中央集権化により、地方のえこひいきをなくし、規制の抜け穴を塞ぐとともに、適格で規則を順守する事業者だけが産業に残ることを目指す。
過剰生産能力と価格競争は政策にどう影響したか
2022年後半にリチウム価格が過去最高値を記録した後、市場は劇的な反転を経験した。2023年末までに、新規供給が需要の伸びを上回り、価格は約90%下落。激しい競争を招き、コストの高い小規模鉱山の多くが赤字に転落した。江西省では、利益率の悪化を受け、2025年上半期にリチウム雲母の生産能力の約30%が稼働停止状態にあった。
この「底辺への競争」は、中国のリチウム産業の長期的な健全性を脅かした。政策当局は、次のような一連の供給側改革で対応した。
- 業界再編を促し、過剰な生産能力を削減
- 原価を下回る販売を禁止し、リチウムを価格安定化対象のリストに追加
- 過剰生産能力の緩和に向け、地方での操業停止を調整
- 重複による有害な競争を終わらせる公式用語「内巻き競争の是正」政策を推進
2025年半ばまでに、国家発展改革委員会と複数の省庁は、リチウムや電池について「内巻き競争の是正」という言葉を積極的に使い始めた。これは、無制限な拡大から、管理された質の高い成長への転換を示している。中国有色金属工業協会リチウム支部は、サプライチェーン全体に「悪質な競争」を避け、健全な発展に注力するよう呼びかけた。
宜春市:規制取り締まりの中心地
豊富なリチウム雲母鉱床と一体化した電池産業を抱える宜春市は、中国の規制強化の最前線となった。2025年半ば、宜春市自然資源局は許認可上の不整合があるとして8カ所の鉱山を指摘し、埋蔵量報告書の更新と法令順守の監査を求めた。主な問題は次の通り。
- 許可された鉱業権と実際に採掘されている鉱物の不一致
- 境界の侵害と不十分な書類整備
- 生産報告の不整合
こうした問題は、急速で、ときに無秩序だった業界の成長を反映している。取り締まりを受け、事業者は許可を是正し、更新を申請せざるを得なくなった。この手続きには数カ月かかる見通しだ。2025年8月9日、電池大手CATLの主要供給源である建霞窩鉱山は、地域監査の最中に許可が失効したため操業を停止した。この動きは市場に衝撃を与え、広州先物取引所の炭酸リチウム先物は1日で8%急騰した。
市場の反応と世界への波及
規制執行の直接的な影響として、リチウム価格が急騰し、変動が激しくなった。ロイターによると、CATLの鉱山停止を受けて先物価格は上限に達し、供給引き締まりへの期待から世界のリチウム生産企業の株価も上昇した。アナリストは、さらなる閉鎖があれば世界のリチウム供給の最大17%がリスクにさらされる可能性があると警告した。ただし、戦略的な配慮から、短期的に大規模閉鎖が起きる可能性は低い。
戦略的な狙い:中国の電池サプライチェーンを確保
中国の規制改革は、国内産業の立て直しにとどまらず、世界の電池・EVサプライチェーンにおける主導的地位を確固たるものにする狙いがある。2025年7月、商務省と科学技術省は、炭酸リチウムや水酸化リチウムの加工、正極材の製造、ガリウムの抽出など、主要な電池技術を対象とした新たな輸出規制を発表した。これらの措置には次の内容が含まれる。
- 規制対象技術の輸出に事前承認を義務付け
- 合弁事業や技術サービス契約に関わる企業のコンプライアンス費用と所要期間を増加
- 電池の上流・中流のバリューチェーンを掌握する中国の意図を示す
参入障壁を高め、投機的または時代遅れの生産能力を淘汰することで、中国は国内の供給過剰を減らし、価格を安定させ、技術水準が高く環境基準を順守する事業者だけを残すことを目指している。この取り組みは、過剰生産能力や金融リスクに対処するため政府が介入した、鉄鋼や石炭分野の過去の供給側改革と軌を一にする。
輸出規制と世界のサプライチェーンの変化
リチウムやレアアースにおける中国の優位により、自動車メーカーや電子機器メーカーなどの川下産業は、規制や地政学上のリスクにさらされやすくなっている。最近導入された輸出許可要件を受け、世界の完成車メーカー(OEM)はサプライチェーンの多様化、代替技術への投資、中国以外での重要鉱物の調達先探しを進めている。しかし、新たなサプライチェーンの構築には多額の費用と時間がかかり、短期的に中国の加工能力に匹敵する国はない。
環境・社会への影響:「グリーン鉱山」に向けて
環境保護は新たな規制体制の柱となっている。改正鉱物資源法は「グリーン鉱山」基準の順守を義務付け、採掘企業に次の対応を求めている。
- 環境影響評価と環境修復の実施
- 環境修復基金と閉山計画の策定
- 生態系への被害を最小限に抑える先進技術の導入
環境に被害を与えた企業は行政、民事、刑事上の責任を問われ、基準に適合しない事業は操業停止や閉鎖のリスクに直面する。政府が持続可能性を重視する背景には、中国の採掘慣行を国際基準に合わせ、サプライチェーンの国際的な信頼性を高める狙いもある。
社会・経済面でのトレードオフ
監督の強化は環境面の成果と業界の質を向上させる一方、コストを押し上げ、プロジェクトの開発を遅らせる。コストの高い小規模鉱山は撤退を迫られ、一部地域で雇用喪失や経済の混乱につながる可能性がある。これまで短期的な成長を促す動機が強かった地方政府も、長期的な競争力と環境保全を優先するよう圧力を受けている。
より広い影響:中国と世界の次の展開
中国のリチウム採掘改革は、国内産業だけでなく、電池、電気自動車、再生可能エネルギーの蓄電をめぐる世界市場も変えつつある。主な影響は次の通りだ。
- 市場の安定化:過剰生産能力を抑え、より高い基準を適用することで、好況と不況の繰り返しを防ぎ、より安定した透明性の高い市場の育成を目指す。
- 業界再編:規則に適合しない事業者やコストの高い小規模事業者は撤退する可能性が高く、技術力の高い大手企業への集約が進む。
- サプライチェーンの安全保障:輸出規制と許認可の一元化は中国の重要鉱物への影響力を強める一方、世界の製造業者には調達先の多様化と代替技術への投資を促す。
- 環境分野での主導:「グリーン鉱山」の推進と環境基準の強化は、責任ある採掘に向けた世界的な新基準となる可能性がある。
ただし、課題は残る。市場介入とイノベーションの両立、地域経済への影響の管理、地政学的緊張への対応を通じ、中国が世界のリチウム競争で主導権を維持できるかが試される。
要点
- 2025年7月に施行された中国の改正鉱物資源法は、リチウムを戦略鉱物に指定し、規制管理を一元化した。
- 新規則は違法採掘、過剰生産能力、環境被害を対象とし、特に宜春市などの主要地域で取り締まりを強化する。
- 供給側改革と「内巻き競争の是正」政策は、有害な競争を終わらせ、質の高い成長を促すことを目指す。
- リチウム関連技術の輸出規制は電池サプライチェーンにおける中国の優位を強める一方、世界各地でサプライチェーンの多様化を促す。
- 「グリーン鉱山」基準への適合を重視し、環境・安全基準が厳格化された。
- 改革により、市場の安定化、業界再編の加速、責任ある採掘に関する新基準の確立が期待される。
- 世界の製造業者は規制リスクの高まりを受けて代替調達先を探しているが、短期的には中国の加工能力が不可欠であり続ける。



