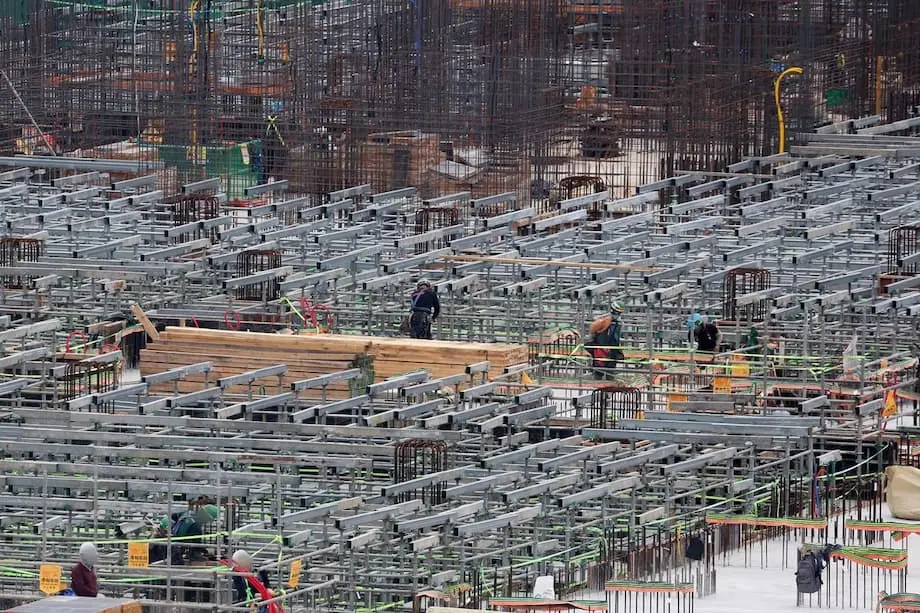
建設部門の不振で停滞する韓国経済
韓国経済は2025年、建設部門の不況が深刻化し、国内消費の回復による進展の多くを打ち消すなか、顕著な減速に直面している。政府は補正予算や政策介入を通じて成長を促そうとしているが、経済成長見通しは相次いで下方修正されてきた。主要シンクタンクや政府機関は、建設不況が今や韓国経済の先行きを左右する最大の下押し要因だと警告している。
目次
建設不況はどのように深刻化したのか
韓国の建設危機の根は1年以上前にさかのぼる。業界は長期的な低迷に陥り、注目を集めた企業の相次ぐ経営破綻や工事の遅延に見舞われている。新東亜建設や大邸建設などの大手企業は債務再編や法定管理に入った一方、地方の中小企業も経営維持に苦しんでいる。2024年だけで建設会社2,666社が廃業し、前年から13.6%増加した。破産を申請した企業は30社に上り、2019年以来最多となった。
相次ぐ廃業や経営難の主な要因は、金利の高止まりや原材料価格の上昇による建設費の急増だ。建設コスト指数は2020年11月から2024年11月までに29%上昇し、数十年ぶりの高水準に達した。同時に、不良不動産融資の比率は2倍以上に上昇。信用収縮が進み、開発業者が新規事業の資金を確保することは一段と難しくなっている。
建設生産は2024年末以降、7カ月連続で減少している。1997年の統計開始以来、最長の連続減少だ。全国の建設受注額は2022年の230兆ウォン(1,597億ドル)から、2024年には170兆ウォンに落ち込んだ。住宅の完成後未分譲戸数は1万8,600戸に達し、一部地域での需要の弱さと供給過剰を反映している。
雇用と経済全体への影響
建設部門は韓国の主要な雇用先であり、その不況は労働市場に直ちに影響を及ぼしている。建設業就業者数は2025年初めに201万1,000人となり、前年より15万7,000人減少した。新型コロナウイルス禍のピーク時以来の低水準だ。2024年には同部門で月平均4万9,000人の雇用が失われた。経済全体では就業者が15万9,000人増えたものの、2023年の増加数の半分にも満たず、伸びは建設や製造業ではなく、保健・社会福祉サービスに集中した。
専門家は、建設不況は特定部門だけの問題ではなく、経済全体に及ぶリスクだと警告している。韓国産業研究院(KIET)によると、建設投資の低迷は、2017年から2023年にかけて韓国の平均成長率が2.2%にとどまった一因となった。韓国銀行は2025年の建設投資が1.3%減少すると予測する一方、韓国開発研究院(KDI)はさらに大幅な8.1%の減少を見込む。これは1998年のアジア通貨危機以来、最悪の落ち込みとなる。
高麗大学経済学科のカン・ソンジン教授は、「建設業は経済状況に非常に敏感であり、この部門の不況は国内経済の状態がいかに悪いかを映し出している」と説明した。
KIETは、同部門に5兆ウォンを投入すれば、建設業で3万2,000人、関連産業で2万2,000人の雇用を生み、経済全体の生産を5兆1,000億ウォン押し上げられると試算している。しかし、信用収縮が続き、投資家心理も冷え込むなか、こうした回復はいまだ見通せない。
なぜ国内消費だけでは不十分なのか
建設部門が低迷する一方、韓国経済には底堅さを見せる分野もある。年上半期に弱含んでいた国内消費は、回復の兆しを示している。2025年第2四半期の家計支出は0.5%増加。小売売上高は13四半期連続の減少を経て、4〜6月期の減少率がわずか0.2%に縮小した。消費者心理も改善し、消費者心理指数は7月に110.8となり、約4年ぶりの高水準に達した。
政府が発行した景気回復支援クーポンや補正予算も、需要を支えてきた。金利低下は家計の債務管理を助け、衣料品や化粧品などの半耐久財への支出を促している。しかし、こうした改善だけでは建設業やその他の不振部門による下押しを補えない。家電などの耐久財の販売は落ち込んでおり、特に若者や建設・製造業の労働者を中心に、雇用情勢は依然として不安定だ。
従来の成長エンジンである輸出も、2025年の伸びはわずか0.2%にとどまる見通しで、前年の8.1%から大きく鈍化する。米国による韓国製品への新たな関税や世界貿易を巡る不透明感が輸出見通しを圧迫しており、自動車や鉄鋼が特に影響を受けている。一方、半導体や造船には一定の強さが見られる。
政府の成長予測、大勢は厳しい見方
企画財政部は2025年の成長率見通しを半分の0.9%に引き下げた。予測が1%を下回るのは、新型コロナウイルス禍以来初めてとなる。これは韓国銀行、KDI、国際通貨基金(IMF)がそれぞれ予測する0.8%をわずかに上回る。経済協力開発機構(OECD)は今年の世界成長率を2.9%、米国とユーロ圏をそれぞれ1.6%、1%と見込んでおり、韓国の相対的な低調ぶりが浮き彫りになっている。
控えめな目標である0.9%を達成するには、年後半に経済が1%台半ばの成長を遂げる必要があるが、当局者も難しいと認めている。成長見通しの大幅な引き下げは、主に建設部門が要因だ。建設投資は8%超の減少が予測されている。不況は予想より深刻で長引いており、新規受注は徐々に改善しているものの、本格的な回復は来年まで見込めない。
インフレ率は2%前後で安定する見通しだが、加工食品価格の上昇や家計債務が懸念材料となっている。経常収支の黒字幅は縮小する見込みだ。国内需要の弱さから輸入が輸出を上回るペースで減少する「不況型黒字」を反映している。
政府の対応、AIとイノベーションで流れを変えられるか
こうした課題に直面するなか、韓国政府は経済構造を転換し、長期的な成長力を高めることを目指す一連の意欲的な施策を発表した。戦略の柱の一つは、人工知能(AI)や先端技術への投資だ。企画財政部は、韓国をAI、ロボット、自動運転、スマート工場、端末内で処理を行うオンデバイスAIチップの世界的な先進国に押し上げるための事業パッケージを公表した。
これらの施策は、韓国を世界トップ3のAI大国にし、潜在成長率を3%に引き上げるという李在明大統領の公約の一環だ。政府は15分野でAI導入を推進し、国内のAI人材基盤を強化する方針。また、先端素材、グリーンエネルギー、バイオテクノロジー、コンテンツ、美容、食品分野の民間の取り組みも支援する。政府と民間投資家が同額を拠出する資本金100兆ウォン超の新たな国家成長基金を設け、こうした取り組みを後押しする。
ただ、AIとイノベーション重視は評価できるものの、具体的な資金支援策が不足しており、人口減少や労働市場の二極化、生産性格差といった構造的課題も成長力を引き続き圧迫しているとの批判がある。AIをマクロ経済戦略として位置付けるべきか疑問視する経済学者もおり、高学歴労働者や企業投資を支援する政策も必要だと指摘している。
地政学・貿易を巡る逆風が不透明感を強める
韓国経済の苦境には、不安定な国際情勢も追い打ちをかけている。米国の新たな関税を受けた貿易戦争の激化や国内の政治不安を含む地政学的リスクが、新たな逆風となっている。企画財政部が毎月公表する「グリーンブック」は、4カ月連続で下押し圧力が続いていると指摘し、建設業や製造業で雇用難が続いていることを強調した。
政府は、雇用創出策の実施や低所得世帯への金融支援、中小企業の支援に、利用可能なあらゆる資源を投入すると表明している。関税の影響を受ける企業への支援など、貿易を巡る不透明感に対処する積極策も進められている。しかし、建設不況の規模と経済全体の停滞を考えると、回復は緩やかで、分野によってばらつく可能性が高い。
韓国経済の先行きは
先行きについて、ほとんどの予測は2026年の回復が小幅にとどまり、成長率は1.6〜1.8%程度になると示している。それでも歴史的な平均を大きく下回り、長年の停滞による影響を覆すには不十分だ。政府の戦略は、建設など従来型産業とAIなど新興分野の双方で投資を促しながら、世界的な貿易摩擦や人口減少がもたらすリスクに対応できるかどうかにかかっている。
専門家は、建設活動を活性化して雇用を生み出すため、新都市や高速道路の開発といった主要インフラ事業を迅速に進める必要性を強調する。同時に、高齢化や硬直的な労働市場、生産性格差など、韓国の成長力を損なってきた構造的な問題への対応が、持続的な回復に不可欠となる。
KIETのパク・フン研究員は、「投資を促すには、『第3期新都市』の開発やソウル〜世宗高速道路の完成など、主要事業を迅速に進める必要がある」と指摘した。
要点
- 韓国経済は2025年に停滞しており、深刻な建設不況を受けて成長率見通しは0.8%まで下方修正されている。
- 建設部門では破産や雇用喪失が相次ぎ、新規事業も大幅に減少して、経済全体の実績を押し下げている。
- 国内消費は政府の景気刺激策や消費者心理の改善に支えられ、底堅さを示しているが、建設不況や輸出の弱さを補うには至っていない。
- 米国の新たな関税と世界貿易を巡る不透明感に阻まれ、輸出の伸びはわずかにとどまる見込みだ。
- 政府は将来の成長をAIや先端技術に託すが、より深い構造改革が必要だとの批判もある。
- 地政学的リスクや国内の政治不安が不透明感を増しており、急速な回復は見込みにくい。
- 専門家は持続的な成長に向けて、インフラへの重点投資と人口・生産性の課題に対処する政策が不可欠だと訴えている。