中国のクリーンエネルギー革命:模倣から世界のリーダーへ
わずか20年余りで、中国は外国のクリーンエネルギー技術を模倣する国とみられていた立場から、再生可能エネルギー分野のソリューションを生み出し、製造する世界有数の革新国へと変貌を遂げた。2000年に中国の出願者が出願した、国際競争力のあるクリーンエネルギー特許はわずか18件だった。2022年にはその数が5,000件を超え、米国や欧州を上回り、世界のエネルギー情勢に地殻変動が起きたことを示した。現在、中国は特許出願や研究成果だけでなく、太陽光パネル、風力タービン、蓄電池、電気自動車、グリーン水素やスマートグリッドなどの新興技術の導入と輸出でも優位に立っている。
目次
この変革は、政府の周到な戦略、多額の投資、そして激しい国内競争市場の結果だ。その影響は世界に及ぶ。世界が脱炭素化と気候変動への対応を急ぐなか、中国のイノベーションとサプライチェーンへの依存度は高まっている。本稿では、中国がいかにして目覚ましい躍進を遂げたのか、それを後押しした政策や市場の動き、そして世界のクリーンエネルギーの未来にとって何を意味するのかを探る。
戦略的政策:中国のクリーンエネルギー急拡大を支える原動力
中国のクリーンエネルギー革命は偶然に起きたものではない。政府による一連の戦略的介入の産物であり、なかでも2015年に始まった「中国製造2025」計画が大きな役割を果たした。この計画は、再生可能エネルギーや電気自動車、ロボット工学などの重要分野で技術的自立を目指し、企業に融資、補助金、税制優遇を提供するとともに、海外企業の買収を支援した。狙いは明確だった。戦略産業で国内の優位性を確立し、世界で競争力を高めることだ。
その成果は劇的だ。中国のクリーンテック企業は現在、国内外の市場で圧倒的なシェアを握る。例えば太陽光発電の製造では、中国が世界の生産能力の80%超を占め、価格を引き下げ、世界各地で太陽光発電をより利用しやすくしている。2023年だけで、中国は太陽光パネルのモジュールを861ギガワット(GW)生産し、世界の需要を大幅に上回った。同年、中国が新たに導入した太陽光・風力発電の設備容量は、世界のその他の国々の合計を上回った。この規模により、中国企業は競合他社が追いつくのに苦労するほどのコスト優位性を実現している。
政府の支援は研究開発(R&D)にも及んでいる。中国には現在、電池化学や冶金学に特化した大学院課程が約50あり、電池技術に関する広く引用される技術論文の大半を中国の研究者が発表している。国際エネルギー機関(IEA)によると、電池、二酸化炭素回収、エネルギー貯蔵、スマートグリッドなどの新興クリーンエネルギー技術に関する中国の年間特許出願件数は、2010年から2022年にかけて約10倍に増えた。
グリーンクレジットのような金融手段も重要な役割を果たしている。環境面の実績に連動した融資や金融優遇措置であるグリーンクレジット政策は、クリーンエネルギー企業の技術革新を大きく促すことが研究で示されている。こうした政策は企業に研究開発への投資や新技術の導入を促し、技術革新と普及のペースを加速させる。
「経済ダーウィニズム」:競争がイノベーションを促す仕組み
中国のクリーンエネルギー分野は、政府主導の計画だけで形作られたわけではない。激しい国内競争も大きく影響している。政府はしばしば「百花斉放」の方針を取り、多くの企業に補助金や支援を提供したうえで、市場の力によって競争力の弱い企業が淘汰されるのを容認してきた。「経済ダーウィニズム」とも呼ばれるこの過程が、絶え間ない革新と効率化を追求する企業文化を育んだ。
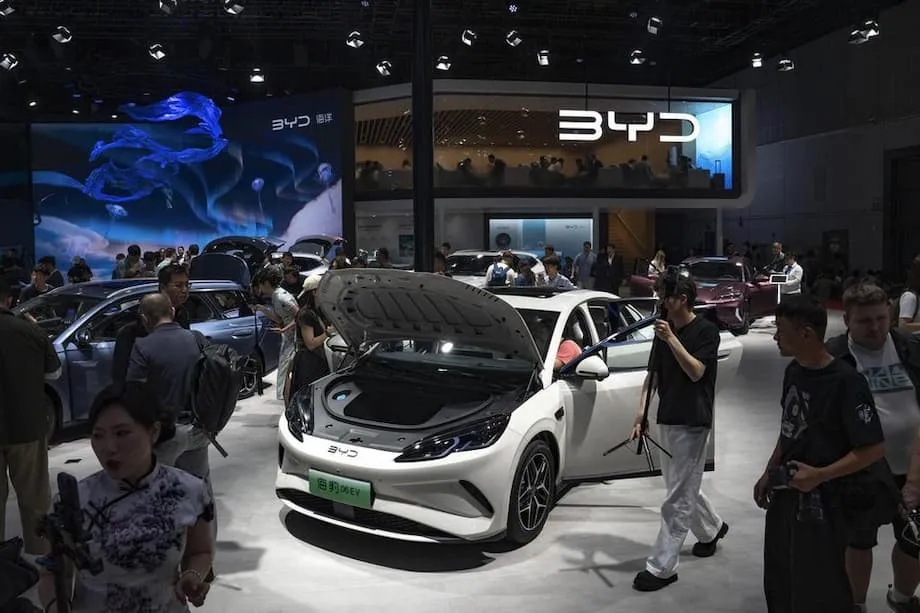
例えば電池分野では、中国企業の比亜迪(BYD)や寧徳時代新能源科技(CATL)が、ニッケルやコバルトのように高価で希少な材料の代わりに鉄とリン酸塩を用いた、軽量で長寿命、低価格の電池を開発し、世界の競合他社を追い抜いた。こうした進歩により、電気自動車(EV)はより安全で手頃になり、利便性も高まった。中国は世界のEV市場をリードする立場へと押し上げられ、2024年には世界のEV生産の約70%を占め、EV用電池市場でも世界シェアの60%を握った。
激しい競争は、太陽光パネルなど一部の分野で過剰生産能力を招き、価格競争や薄い利益率につながった。一方で、グリーン技術の価格が世界的に下がり、消費者に恩恵をもたらすとともに、クリーンエネルギーへの世界的な移行を加速させている。
技術の飛躍:中国の風力・太陽光からグリーン水素、スマートグリッドへ
中国のクリーンエネルギー分野のイノベーションは、太陽光や風力のような確立された分野にとどまらない。重工業や長距離輸送など、脱炭素化が難しい分野の電化と大幅な脱炭素化に欠かせない次世代技術でも、中国は先行している。
急速に進展する分野の一つがグリーン水素だ。巨額の投資を背景に、中国企業は低炭素水素関連の特許で世界をリードし、日本を上回った。日本の調査会社アスタミューゼによると、グリーン水素の総合競争力で中国は現在首位に立ち、2020年以降、中国企業の年間特許出願件数は日本の2倍に上る。中国の水素製造設備のコストは現在、欧州のわずか4分の1で、国内需要を押し上げている。中国は世界最大の水素市場となり、世界需要の30%を占める。
2022年に発表された中国の国家水素戦略は、グリーン水素の年間生産量を2025年までに10万~20万トンに引き上げる目標を掲げたが、すでに達成している。隆基緑能(LONGi)や陽光電源(Sungrow)などの企業は、太陽光や風力の強みを生かして水素分野への進出を急速に拡大している。この勢いは、水素燃料車にも広がる可能性がある。中国はすでに水素トラック向けインフラで先行しており、燃料コストも日本より大幅に低い。
中国はスマートグリッド、高度なエネルギー貯蔵、二酸化炭素回収技術にも多額の投資を行っている。政府の最新の五カ年計画は、変動の大きい再生可能エネルギーを大量に受け入れられる、柔軟で適応力のある電力システムを構築するため、これらの分野での技術的突破が必要だと強調している。デジタル化、AIを活用した送電網の管理、長時間のエネルギー貯蔵は、再生可能エネルギーの発電を安定させ、重工業を電化するうえで不可欠とみられている。
大規模展開:世界最大級の再生可能エネルギー事業
中国のクリーンエネルギー導入の規模と速度は、世界に比類がない。西部の砂漠地帯では大規模な風力・太陽光発電所の建設が進み、高速送電線で東部の市場と結ばれている。2024年末までに、中国の太陽光・風力発電の設備容量は合計1,400GWを超え、2030年の目標を6年前倒しで達成した。青海省にあるゴンヘ・タラタン太陽光発電所は、面積609平方キロメートル、発電容量15.6GWを誇り、こうした取り組みを象徴する。
中国国家能源局(NEA)は「全県太陽光発電プログラム」を通じて、屋根置き太陽光発電の分散型導入も推進しており、全国の農村部の県の半数に太陽光発電設備を設置することを目指している。2022年末までに676県が参加し、新たに51GWの分散型太陽光発電設備が導入された。その多くは農村部の屋根に設置された。こうした取り組みによって、都市部だけでなく、遠隔地や農村部でもクリーンな電力を利用できるようになっている。
こうした進展にもかかわらず、課題は残る。中国の再生可能エネルギー設備容量は膨大だが、2024年時点で電力の約55%は化石燃料、特に石炭によるものだ。送電網への接続の難しさや、石炭火力発電所を優先する傾向が、再生可能エネルギーの潜在力を十分に引き出す妨げとなってきた。しかし、石炭火力の発電比率は着実に低下しており、2024年の新規需要の増加分の80%超をクリーン電力が賄った。現在の傾向が続けば、中国の石炭火力発電は近くピークを迎え、構造的な減少に転じる可能性がある。
世界への影響:中国が世界のグリーン移行で果たす役割
中国のクリーンエネルギー分野のイノベーションは、自国経済を変えているだけではない。世界のエネルギー情勢を塗り替えている。中国製の太陽光パネルはジンバブエの農村地域に明かりをともし、手頃な価格の中国製EVはメキシコからタイまで各都市で人気を集めている。世界経済フォーラムによると、中国は2023年、グリーン移行に他のどの国の2倍以上の資金を投じ、クリーンエネルギー生産の世界的な大国となった。
クリーンエネルギーのサプライチェーンにおける中国の優位性は、世界各地でグリーン技術のコスト低下を促し、持続可能なソリューションをより利用しやすくしてきた。高価なクリーンエネルギーインフラに投資する資源が不足しがちな発展途上国にとって、特に重要だ。「一帯一路」構想などを通じ、中国はグローバルサウスのグリーンエネルギー事業への支援を促進し、他国が自国のグリーン移行を加速するのに役立つ、手頃で最先端の技術を提供している。
一方、中国の主導的地位は地政学的な課題ももたらしている。化石燃料の段階的廃止を掲げる多くの国が、気候目標の達成に向けて中国のサプライチェーンや技術に依存するようになった。中国は主要なクリーンテック製品の輸出規制を強化しており、入手可能性や世界的な競争への懸念が高まっている。他国がさらに遅れをとれば、経済的に不利になるだけでなく、公衆衛生や地球環境の安定に欠かせない排出削減など、環境目標の達成も遅れるおそれがある。
課題と次なる領域:風力・太陽光の先へ
中国のクリーンエネルギー分野が成熟するにつれ、新たな課題が生じている。過剰生産能力と激しい競争は「内巻(ネイジュアン)」を招いている。これは、過度な国内競争によって収益が次第に減る状況を指す。地政学的緊張や貿易保護主義が輸出需要を抑える一方、風力や太陽光のような既存分野は成長のピークに近づいている可能性がある。
今後の道筋は、クリーン電力への移行をさらに進め、次世代技術を育てることにある。これには、送電網規模のエネルギー貯蔵、スマートインフラ、グリーン水素、産業の電化に向けた高度な暖房システムの拡大が含まれる。IEAによると、既存の実用化済み技術で2030年までに必要な排出削減の大半を実現できる一方、2050年のネットゼロ達成は、開発途上の技術に大きく左右される。
研究室規模の試作品と商業的に成り立つソリューションとの隔たり、いわゆる「イノベーションの死の谷」を埋めることは、依然として大きな課題だ。2024年、世界のエネルギー移行投資額は2兆ドルを超え、中国だけでその約40%を占めた。しかし投資の90%超はEVや太陽光など成熟分野に流れ、新興ソリューションへの投資は23%減少した。クリーン電力の未来に向けた中国の勢いを維持するには、研究開発の加速、実証事業の拡大、政策枠組みの強化が急務となっている。
比較:中国はなぜ米国などを上回るのか
クリーンエネルギーの革新国としての中国の台頭は、米国やその他の先進国の政策環境と鮮明な対照をなしている。米国は太陽光パネル、電池、風力タービンを支える基礎技術の多くを生み出したが、近年は化石燃料を優先し、再生可能エネルギーへの支援を縮小している。政治的な膠着や政策の優先順位の変化がグリーン産業政策を弱体化させ、クリーンエネルギー分野のイノベーションの勢いをそいできた。
その結果、中国は風力、太陽光、次世代電池への投資をさらに強化し、2024年には世界のその他の国々を合わせた量を上回る再生可能エネルギー設備を導入して、先行を広げた。中国企業は現在、世界のEVの半数超と太陽光パネルの大半を生産している。規模と技術革新によって実現したコスト優位性を背景に、中国のクリーンテックは多くの国際市場で標準的な選択肢となっている。
一方、米国などの国々ではエネルギーコストが上昇し、気候リスクも高まっている。同等の投資や政策支援がなければ、経済面でも環境面でもさらに後れを取るおそれがある。
より広範な経済・社会への影響
中国のクリーンエネルギー革命は、技術だけにとどまらず、国全体の経済モデルを変えつつある。不動産や地方政府支出といった従来の成長エンジンが勢いを失うなか、太陽光パネル、電池、EVからなる「新三種」を中心とするクリーンテック分野が、質の高い成長をけん引している。2024年、これらの分野は経済全体の3倍のペースで拡大し、中国の経済生産に約13兆6,000億元(1兆9,000億ドル)を寄与した。ハイテク・クリーンエネルギー分野の付加価値額はGDPの18%を超え、2021年の17.25%から上昇した。
この変革は新たな雇用機会も生み出し、イノベーション文化を育んでいる。中国の大手企業800社超が2050年までのカーボンニュートラルを約束し、さまざまな業界で省エネ型の自動化やAIを活用している。データセンターや建物のエネルギー利用のAI最適化、農業の自動化、そしてAIを用いて年間40万トンの排出削減を実現する四川省の世界初のゼロカーボン工場など、革新的な取り組みが進む。
中国の経験は、グリーン移行を加速させようとする他国にとって貴重な教訓となる。戦略的政策、金融支援、競争市場、そして既存技術と新興技術の双方への注力を組み合わせることで、急速な進歩が可能になると示された。気候変動という差し迫った課題に世界が直面するなか、中国のモデルは課題を抱えつつも、継続的な取り組みとイノベーションによって何が可能になるかを示している。
要約
- 中国はクリーンエネルギー技術の模倣国から、世界をリードする革新・製造国へと急速に変貌した。2022年には国際競争力のあるクリーンエネルギー特許を5,000件超出願した。
- 政府の戦略的政策、多額の投資、激しい国内競争が、太陽光、風力、電池、電気自動車に加え、グリーン水素やスマートグリッドなどの新興技術における中国の優位性を支えている。
- 中国のクリーンエネルギー導入は規模・速度ともに他国をしのぎ、再生可能エネルギーの設備容量目標を2030年の6年前に達成し、世界のグリーン技術のコスト低下を促している。
- 中国のイノベーションは世界のエネルギー情勢を変え、クリーン技術をより安価で利用しやすいものにしている。特に発展途上国への恩恵が大きい。
- 過剰生産能力、送電網への接続、地政学的緊張などの課題は残るが、中国は大幅な脱炭素化に不可欠な次世代技術へと重点を移している。
- 世界のエネルギー移行は中国のイノベーションにますます依存している。他国が競争力を保ち、気候目標を達成するには、クリーンエネルギーの研究開発と政策支援への投資が必要だ。