タイの電気自動車革命:中国からの投資急増
「東南アジアのデトロイト」として長く知られてきたタイで、自動車産業が劇的な変化を遂げている。かつては日本の自動車メーカーが市場を支配していたが、今や中国からの投資を主な原動力とする新たな波、電気自動車(EV)革命の中心地となっている。わずか数年で、中国のEVメーカーはタイに14億ドル超を投じ、工場を建設し、サプライチェーンを整備して、地域の自動車産業の既存勢力に挑んでいる。
目次
この資金流入は、道路を走る新車が増えるというだけの話ではない。タイの産業構造や経済的な目標、世界的なクリーンエネルギーへの移行における同国の役割に、根本的な変化をもたらしている。しかし、課題がないわけではない。価格競争、国内産業への打撃、長期的な持続可能性への懸念が大きく立ちはだかっている。
中国のEVメーカーはなぜタイに殺到しているのか
中国の電気自動車産業は、手厚い政府補助金と激しい国内市場の競争を追い風に、この10年で急速に成長した。国内での競争が激化し、欧米市場で貿易障壁が築かれるなか、中国の自動車メーカーは新たな機会を求めて海外に目を向け始めた。自動車産業の基盤が確立され、戦略的な立地と政府の優遇策を備えるタイは、またたく間に有力な進出先となった。
タイがとりわけ魅力的な進出先となっている要因はいくつかある。
- 政府の優遇策:タイ政府は、外国のEVメーカーを誘致するため、補助金や減税、生産奨励策を相次いで導入してきた。これには1台当たり最大15万バーツの現金補助や、輸入よりも現地生産を促す要件が含まれる。
- 戦略的な立地:東南アジアの中心に位置するタイは、大規模な地域市場へのアクセスと確立された物流網を提供する。
- 自動車産業の蓄積:地域の製造拠点として数十年にわたって培われた経験により、タイには熟練労働者と強固なサプライチェーンがすでにある。ただし、これまでの主力はガソリン車だった。
- 一帯一路構想(BRI):BRIのもとで中国とタイの連携が深まったことで、中国からの投資がさらに進みやすくなっている。EVは協力の重点分野に位置づけられている。
その結果、BYD、MG、長城汽車、長安汽車、Omoda & Jaecooなどの中国大手ブランドが、タイでの大規模な製造投資を発表、または開始している。例えば、BYDがラヨーン県に新設した工場は、年間15万台の生産と約1万人の雇用創出を見込んでいる。
中国製EVがタイの自動車産業に与える変化
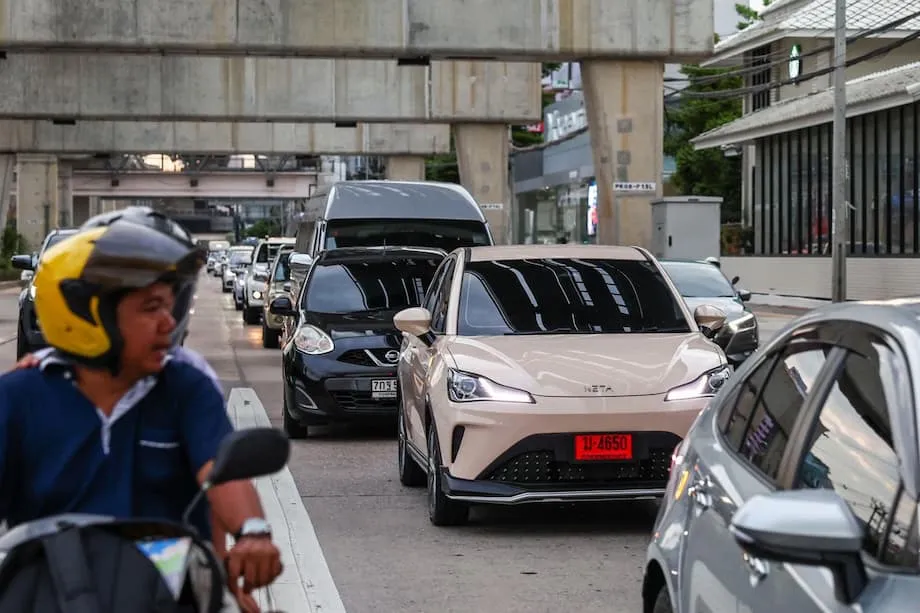
中国からの投資は、急速かつ大きな影響をもたらしている。わずか2年で中国ブランドはタイのEV市場の約80%を獲得し、BYD、Neta、MGが先頭を走っている。中国製EVの広告看板がバンコクの高速道路沿いに並び、各ブランドのショールームも全国で増えている。
この急増は、日本の自動車メーカーが長年築いてきた優位を覆している。スバルとスズキが所有する工場は閉鎖、または生産を縮小し、ホンダと日産も生産を減らしている。タイ政府は、2030年までに国内で生産する全車両の30%を電気自動車にする目標を掲げている。中国からの投資のおかげで、この目標は実現可能に見えてきた。
しかし、この移行には痛みも伴う。EVへの転換は、530億ドル規模の内燃機関車(ICEV)産業を脅かしている。同産業では生産が20%減少し、販売台数は14年ぶりの低水準に落ち込んだ。とりわけガソリンエンジン関連を手がける地元の自動車部品メーカーは、対応に苦慮している。タイ自動車部品製造業者協会によると、新たなEVサプライチェーンに対応できる地元サプライヤーはごく一部にとどまる見通しで、すでに廃業した企業もある。
タイの労働者にとって、こうした変化は不安の種となっている。自動車産業は約100万人の雇用を支えているが、中国企業は自動化への依存度が高く、労働組合に寛容でないことも多いため、日本企業の時代と同じ雇用機会や労働環境が提供されないのではないかとの懸念がある。
価格競争、供給過剰、市場の課題
中国製EVの流入がもたらした最も目に見える影響の一つが、激しい価格競争だ。市場シェアを争う中国ブランドは値下げを重ね、タイの消費者にとってEVがより手頃になる一方、自動車メーカー各社の利益率を圧迫している。例えばBYDは「ドルフィン」を大幅に値引きし、規制当局の調査を招いたが、最終的に不正行為はなかったと判断された。
この激しい競争は、矛盾した状況を生んでいる。EVの販売が増加し、今年は10万台を超えると予測される一方で、タイの自動車市場全体は低迷している。家計債務の高さ、融資の引き締め、経済の先行き不透明感が需要を抑えている。さらなる値下げを見越して購入を先送りする消費者が多く、Netaなど一部の中国ブランドは現地生産要件への対応に苦戦し、財務面の困難にも直面している。
タイ政府は補助金制度を見直して対応した。現在は、自動車メーカーが輸出車両を現地生産の義務達成分に算入できるようになり、企業がタイを東南アジアなどへの輸出拠点として活用することを促している。新工場の生産拡大を吸収するには、国内市場だけでは足りないため、これは重要な措置となる。
EVサプライチェーンの構築:機会とリスク
中国からの投資は、自動車の組み立てに限らない。中国の自動車部品メーカーはタイでの事業展開を3倍に拡大しており、特に急成長するEV用電池分野で存在感を高めている。この拡大により、タイは他のアジア市場にも供給できる地域のサプライ拠点になりつつある。
しかし、EVサプライチェーンで最も価値の高い分野である電池セルの製造や高度な研究開発は、依然として大部分が中国にとどまっている。タイでは組み立てやバッテリーパック関連のプロジェクトが相次いでいるものの、基幹技術と高付加価値の生産は中国側が握っている。業界アナリストによると、発表済みの世界のEV生産能力のうち、中国国外にあるのは約15%にすぎず、海外プロジェクトは実行リスクが高く、完成までに時間がかかる。
この構図は、タイに機会と課題の両方をもたらしている。一方で、現地での組み立ては雇用を生み、投資を呼び込む。他方で、タイが輸入技術に依存し、中国企業の戦略転換や世界的な貿易摩擦の影響を受けやすくなるおそれがある。
地元産業の懸念と政策対応を求める声
タイ当局はこうしたリスクを強く認識している。投資委員会は、中国企業に対し、現地で調達する材料や部品の使用を増やし、タイ企業との合弁事業を設立するよう積極的に促している。EVへの移行による恩恵を広く行き渡らせるとともに、新たなグリーン経済におけるタイ独自の能力を育てることが狙いだ。
タイ投資委員会のナリット・タードステーラースックディ事務局長はインタビューで、「中国からの投資は、タイの産業構造を変革し、国の戦略目標に沿った主要分野の成長を促すうえで、重要な役割を果たしてきた」と強調した。
それでも、地元サプライヤーは価格と技術の両面で厳しい競争にさらされている。EVに使う部品の現地調達比率を引き上げるよう政府に求める企業がある一方、EV分野の新たな職種に就くための労働者の再訓練を支援するよう求める声もある。
タイのEV構想:環境目標と世界的な競争
タイが電気自動車を受け入れるのは、産業政策のためだけではない。気候変動対策とエネルギー戦略にも関わっている。国内生産車の30%を2030年までにゼロエミッション車にするという政府目標は、炭素排出量削減に向けた広範な取り組みや、持続可能な交通のリーダーとしてタイを位置づける方針と一致している。
これは、より環境配慮型で商業主導の一帯一路構想「BRI 2.0」へと移行する中国の方針とも重なる。一帯一路事業の環境面・社会面への影響が長年批判されてきたことを受け、北京は今、クリーンエネルギーとグリーン技術の輸出を優先している。2024年にはクリーンエネルギー技術が中国のGDPの過去最高となる10%を占め、販売と投資の規模は1兆9000億ドルに達した。
タイにとってこれは、高度なEV技術を取り入れ、クリーンテクノロジーの地域拠点となる機会を意味する。一方で、供給過剰や価格変動、外国の供給業者への依存といったリスクに対処する必要もある。政策担当者には、国内生産の拡大による利点と、地元産業の保護や労働者の公正な移行を実現する必要とのバランスを取ることが求められる。
地域と世界への影響
タイの経験は、東南アジア各地やその先でも注目されている。米国や欧州で障壁に直面する中国の自動車メーカーは、タイ、インドネシア、ブラジル、マレーシアなどの新興市場に進出先を移している。こうした国々は貿易障壁が比較的少なく、消費需要も拡大していることから、中国企業にとって魅力的な市場となっている。
中国の戦略は明確だ。現地組み立て工場を設けて優遇策を得て、ブランド認知度を高め、最終的に市場を支配する。この手法により、中国はすでに世界最大の自動車輸出国となっており、昨年は約500万台を海外に出荷した。プラグインハイブリッド車とバッテリー式電気自動車の割合も拡大している。
今後の課題:持続可能性、競争、そして進むべき道
急速に進展しているとはいえ、タイのEV普及への道のりは決して平坦ではない。市場は飽和状態にあり、競争は激しく、景気の逆風も続いている。経営が厳しい中国ブランドがある一方、好調なブランドもある。需要が予想より伸び悩み、地元サプライヤーも課題を抱えるなか、政府の野心的な目標は見直しが必要となる可能性がある。
専門家は、タイが付加価値の高い産業の育成や技術移転の促進に重点を置き、労働者の技能向上を支援すべきだと指摘する。EVへの移行は後戻りできないとみられるが、成功するかどうかは、慎重な計画、強力な政策支援、変化する市場の現実に適応する姿勢にかかっている。
オートモビリティーの創業者兼CEO、ビル・ルッソ氏は、「手頃な価格は、世界共通の価値提案だ」と語る。同氏によると、中国メーカーはEVだけでなく、電動化への準備が整っていない市場に余剰のガソリン車も輸出しており、これを世界的なブランド確立への足がかりとしている。
最終的に、EV革命の恩恵を取り込みながらリスクを最小限に抑えられるかどうかが、クリーンエネルギーの時代にもタイが「東南アジアのデトロイト」であり続けるかを左右する。
要点
- 中国のEVメーカーはタイに14億ドル超を投資し、同国の自動車産業を急速に変えている。
- 中国ブランドは現在、タイのEV市場を支配し、日本メーカーの長年の優位に挑んでいる。
- 激しい価格競争と供給過剰は、消費者に恩恵をもたらす一方、地元のサプライヤーや労働者に課題を突きつけている。
- タイ政府は輸出と現地生産を促すため政策を見直し、2030年までにEV生産比率を30%にする目標を掲げている。
- 電池や研究開発などの高付加価値分野の大半は中国に残っており、技術移転と現地での価値創出に疑問が生じている。
- タイの経験は、クリーンエネルギーへの世界的な移行に伴う産業構造転換の複雑さを浮き彫りにしている。