中国の「一帯一路」、中央アジアで加速
中国の「一帯一路」構想(BRI)は2025年、新たな段階に入り、中央アジアを対象とする投資が急増している。今年上半期だけで、BRI関連の投資と建設契約は世界全体で過去最高の1,240億ドルに達し、中央アジアが主要な投資先として浮上した。この戦略転換は、同地域の経済情勢や世界の資源市場、中国、ロシア、西側諸国など主要プレーヤー間のパワーバランスを変えつつある。
目次
この変化の中心にあるのは、世界的なサプライチェーンの脆弱性や米国による貿易制限の可能性への懸念が高まるなか、重要鉱物資源、とりわけアルミニウムと銅を確保しようとする中国の動きだ。地域最大の経済国カザフスタンは中国投資の焦点となり、2025年上半期には230億ドルを呼び込んだ。そのなかには、イースト・ホープ・グループが主導する総額120億ドルの大規模アルミニウム複合施設が含まれる。
なぜ中央アジアなのか:中国の投資を支える戦略的根拠
中国にとっての中央アジアの重要性は、地理、資源、地政学に根ざしている。カザフスタン、キルギス、タジキスタン、トルクメニスタン、ウズベキスタンからなる同地域は、欧州とアジアの交差点に位置し、鉱物資源やエネルギー資源に恵まれ、農業の潜在力も大きい。ソ連崩壊以降、これらの国々はパートナーシップの多角化を目指し、ロシアへの依存を減らすとともに、新たな経済機会を歓迎してきた。
2013年にカザフスタンの首都アスタナで始動した中国のBRIは、当初、連結性を高めるための道路、鉄道、発電所の整備に重点を置いていた。その後、資源採掘、再生可能エネルギー、技術への比重を高めながら、構想は発展してきた。この変化には、製造業やグリーンエネルギー分野向けの工業用金属を安定的に確保する必要性など、中国国内の経済的圧力に加え、変化する世界貿易環境や続くウクライナ戦争といった外部要因も反映されている。
資源の安定確保とサプライチェーン
中国による最近の中央アジア投資は、金属・鉱業分野に大きく集中している。2025年上半期、BRI参加国における金属・鉱業への投資は過去最高の249億ドルに達し、構想開始以降、これまでの年間総額を上回った。カザフスタンだけで、アルミニウム事業に120億ドル、銅事業に75億ドルが投じられた。これらの金属は、電気自動車、再生可能エネルギーのインフラ、高度な製造業に欠かせず、いずれも中国の経済戦略の中核をなす産業だ。
アナリストらは、特に米国と同盟国が重要鉱物の輸出規制強化を検討するなか、供給網を混乱から守るための計算された動きだとみている。資源が豊富な近隣諸国に直接投資することで、中国は世界市場の変動にさらされるリスクを抑え、国際貿易における交渉力を強めている。
地政学的競争と地域への影響力
中央アジアは資源の供給地であるだけでなく、地政学上の競争の舞台でもある。ロシアは数十年にわたり、歴史的なつながりや安全保障同盟を通じて同地域で優位を保ってきた。しかし、ウクライナでの戦争によりロシアの中央アジアへの関与能力は弱まり、中国が影響力を拡大する余地が生まれている。BRIは経済面と外交面の双方で機能する手段となり、中国は関係を深めるとともに、モスクワへの依存を減らそうとする同地域の取り組みを支えている。
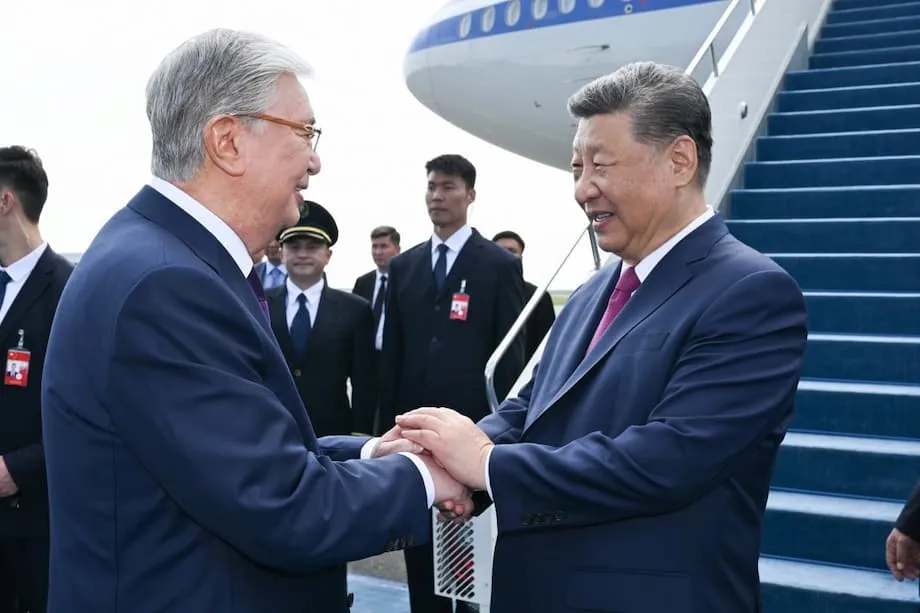
2025年6月にアスタナで開かれた中国・中央アジア首脳会議では、習近平国家主席と中央アジア5カ国すべての首脳が、経済、政治、インフラ分野の協力を深める条約に署名した。「永遠の善隣友好協力条約」は、相互信頼と戦略的パートナーシップの強化に向けた重要な一歩となる。首脳会議では、中国・キルギス・ウズベキスタン鉄道などの事業も前倒しで進められ、同地域の中国経済圏への統合がさらに進んだ。
一帯一路構想はどう変化してきたか
発足以来、BRIは大きく変化してきた。初期には、中国国有企業が建設を担うことの多い空港、港湾、高速道路、発電所などの大規模インフラ事業が中心だった。これらの事業は、貿易の連結性を高め、参加国の経済成長を促すことを狙いとしていた。
しかし近年は、より多様で戦略的な投資へと重点が移っている。グリーン・ファイナンス&開発センターとグリフィス・アジア研究所によると、BRIの関与に占める運輸部門の割合は過去最低の7.2%に低下する一方、エネルギー、金属・鉱業、技術分野が拡大した。2025年には、エネルギーがBRIの関与全体の35%を占め、金属・鉱業が20%、技術が13.3%となった。
この変化は、太陽光発電、電気自動車用バッテリー、水素への投資など、グリーン移行を重視する中国の姿勢と、原材料確保の必要性を反映している。技術・製造業への投資は2倍以上に増え、2025年上半期には232億ドルに達した。BRIの変化は、他国から新興市場への海外直接投資が減る一方、中国の海外関与が拡大するという世界的な傾向も映し出している。
民間部門と金融イノベーション
もう一つ注目される傾向は、特に技術・鉱業分野で、BRI投資における中国民間企業の役割が高まっていることだ。例えば、タングステン採掘会社の嘉鑫国際資源が2025年に香港証券取引所とアスタナ国際取引所に重複上場したことは、新たな金融手法と人民元の国際化の進展を示した。こうした取り組みは中国と中央アジアの金融関係を深めるとともに、資金調達や投資に新たな道を開いている。
中央アジアの経済と社会への影響
中国投資の流入は、中央アジア諸国に大きな恩恵をもたらしている。大規模事業は雇用を生み、技術移転を促し、鉱業、エネルギー、農業など主要産業の近代化につながる。カザフスタンとウズベキスタンでは、中国企業が太陽光発電所や風力発電所、バイオマス施設、風力タービンや太陽光パネルの工場を建設している。穀物の高付加価値加工や灌漑など農業への投資は、生産性と食料安全保障の向上に役立っている。
新たな鉄道や物流拠点を含むインフラ事業は、地域の連結性を高め、貿易コストを削減している。例えば、中国・キルギス・ウズベキスタン鉄道は、ロシアを経由せずに欧州との貿易を促進すると見込まれており、中央アジア諸国の選択肢と外交上の交渉力を高める。
債務、依存、主権への懸念
こうした恩恵がある一方、中国投資の急速な拡大は、債務の持続可能性や資源主権をめぐる懸念を招いている。キルギスやタジキスタンなど一部の国はすでに中国に多額の債務を負い、対外債務残高はGDPの25%を超えている。「債務のわな」に陥らせる外交だとの批判もあり、融資を返済できなければ、戦略的資産の支配権を失う恐れがあると指摘されている。
大規模な鉱山開発による環境への影響や、中国への経済依存が深まることの長期的な影響も懸念されている。中央アジアの指導者らはこうしたリスクを強く認識し、自国の自立性を保ち、利益を最大化するため、中国、ロシア、西側諸国との関係のバランスを取る「多方向外交」を進めている。
地政学的変化:ロシア、西側諸国、中国の影響力拡大
中央アジアにおけるBRI投資を取り巻く地政学的状況は複雑で、絶えず変化している。ウクライナでの戦争でロシアの地域への関与が弱まり、中国が主要な経済パートナーとして台頭している。ロシアは安全保障同盟や文化的つながりを通じて大きな影響力を維持しているものの、戦争への注力により、中国の経済的な進出に対抗する力が限られている。
中国のアプローチは現実的で忍耐強い。ロシアとの直接対決を避け、経済協力と相互利益を重視している。同時に、インフラ整備や資源開発への投資を通じ、同地域での影響力を着実に強めている。中央アジア諸国はロシアと中国の競争を自国の利益につなげ、パートナーシップの多角化と複数の資金源からの投資誘致を目指している。
西側諸国の関与と代替策の模索
米国や欧州連合(EU)は、C5+1首脳会議や新たな貿易構想などを通じ、中央アジアとの外交関係を強化している。しかし、その影響力は中国やロシアに比べて限られている。西側のパートナーは、代替的な投資やガバナンス改革への支援を提供するものの、中国の関与の規模と速さに対抗するのは難しい。
中央アジアの指導者らは、この複雑な環境を巧みに乗りこなし、戦略的な地位を生かして譲歩を引き出し、独立性を保っている。中国との関係を深める恩恵とリスクを、パートナーシップの多角化や主権維持の必要性とどう両立させるかを模索するなかで、同地域の「多方向外交」は今後も続くとみられる。
より広い影響:世界のサプライチェーンとグリーン移行
中国による中央アジアへの資源重視の投資は、世界のサプライチェーンやグリーンエネルギーへの移行に広範な影響を与える。アルミニウム、銅、タングステンなどの重要鉱物へのアクセスを確保することで、中国は電気自動車、再生可能エネルギー、先端製造業といった将来を担う産業で、主要なプレーヤーとしての地位を固めている。
この戦略は中国国内の経済目標を支えるだけでなく、世界の鉱物価格やサプライチェーンに対する中国の支配力も高める。こうした資源の需要が増すなか、中央アジアにおける中国の優位は世界市場を再編し、西側諸国やロシアの競争相手としての影響力に挑む可能性がある。
同時に、鉱山開発を輸送・エネルギーインフラと結びつけることで、中国、中央アジア、欧州をつなぐ新たな経済回廊が生まれている。これらの回廊は貿易を促進し、地域の発展を後押しするとともに、ユーラシア大陸全体の連結性を高めると期待されている。
課題と今後の展望
中国投資の規模は際立っているが、課題も残る。中央アジアの人々は中国の意図に懐疑的な場合があり、主権の喪失、環境破壊、文化の衰退を懸念している。キルギスなどでは中国の事業に反対する抗議活動が起きており、透明性や地域住民への恩恵をめぐる懸念が浮き彫りになっている。
中国と受け入れ国の双方が、事業の持続可能性と地域社会への利益を確保しようとするなか、環境・社会基準の重要性は高まっている。グリーン・ファイナンス&開発センターは、財務的に持続可能な事業に重点を置き、債務問題を抱える参加国を支援するとともに、これらの課題に対処する国際協力を強化するよう提言している。
今後の中央アジアにおけるBRI投資の行方は、世界経済の状況、ウクライナ戦争の結末、中国、ロシア、西側諸国の間で変化するパワーバランスなど、さまざまな要因に左右される。中央アジアが今後も長く、戦略的な競争と協力の重要な舞台であり続けることは明らかだ。
要点
- 中国の一帯一路構想は中央アジアで急拡大しており、2025年には金属・鉱業・インフラを中心に過去最高の投資が行われている。
- 最大の投資先はカザフスタンで、2025年上半期に230億ドルを呼び込み、そのなかには120億ドルのアルミニウム複合施設が含まれる。
- この転換は、世界的な不確実性のなかで資源の安定確保、サプライチェーンの安定、戦略的影響力を求める中国の必要性を反映している。
- 中央アジア諸国は経済成長や技術移転の恩恵を受ける一方、債務、依存、主権をめぐる懸念に直面している。
- ロシアとの地政学的競争と西側諸国の限られた関与が、同地域の外交環境を形作っている。
- 中国の投資は世界のサプライチェーンを再編し、グリーン移行を支えるとともに、地域と世界の情勢に長期的な影響を及ぼす。
- 債務の持続可能性、環境基準、世論をめぐる課題は残るが、中央アジアの戦略的重要性は今後高まる見通しだ。