岐路に立つ韓国の鉄鋼業界
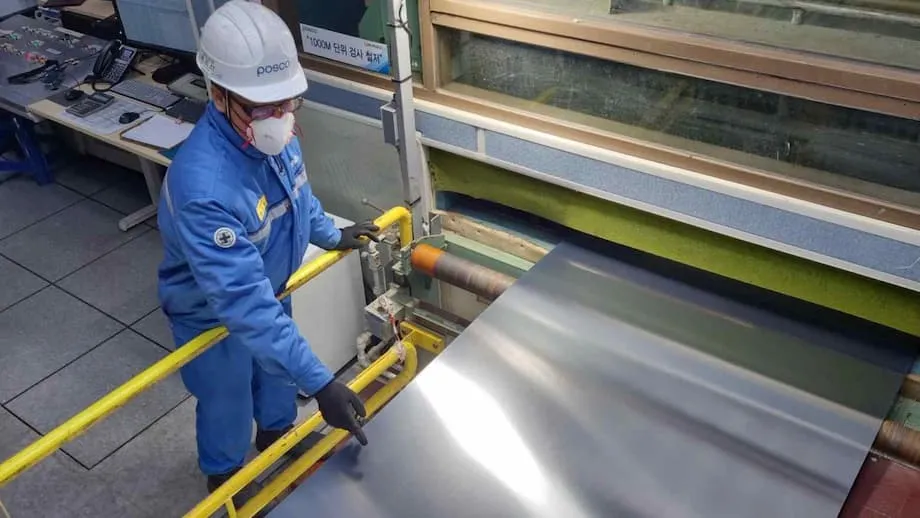
世界の鉄鋼業界を長年けん引してきた韓国は、これまでにない複合的な課題に直面している。輸出の強さと技術力で評価されてきた同国の鉄鋼部門は今、国内需要の低迷、中国からの安価な輸入品の急増、そして国際競争力を脅かす米国の相次ぐ関税に圧迫されている。世界第6位の鉄鋼生産国である韓国が置かれた状況は、世界貿易と製造業をめぐる力学の変化を象徴している。
目次
三重の脅威の背景
現在の危機の根底には、互いに絡み合う3つの圧力がある。
- 国内需要の低迷:従来、鉄鋼を大量に消費してきた韓国の建設業と製造業は、経済全般の先行き不透明感を受けて減速している。このため、POSCOや現代製鉄などの鉄鋼メーカーは、生産能力の過剰と利益率の縮小に直面している。
- 安価な中国製鉄鋼の流入:世界の他の国々を合わせた量を上回る鉄鋼を生産する中国は、自国経済の減速と国内建設の停滞を受け、輸出を拡大している。韓国メーカーは今、低価格の中国製鉄鋼の大量流入に直面し、国内外での競争が一段と難しくなっている。
- 米国の関税と貿易障壁:かつて韓国産鉄鋼の主要市場だった米国は、段階的に強化する関税を相次いで導入した。米産業の保護を目的とするこれらの措置により、韓国の鉄鋼メーカーが収益性の高い米国市場で足場を維持することは、ますます難しくなっている。
こうした要因が重なり、韓国の鉄鋼メーカーは戦略の見直しと新たな成長機会の模索を迫られている。
米国の関税が変えた市場環境
米国の通商政策は、この10年で目まぐるしく変化してきた。トランプ大統領は2018年、通商拡大法232条に基づく国家安全保障上の懸念を理由に、鉄鋼輸入に25%、アルミニウムに10%の関税を課した。韓国を含む一部の国は当初、適用除外や輸入枠を交渉で取り付けたが、こうした措置はその後、崩れていった。
2025年初め、トランプ政権は広範な関税拡大を発表し、大半の国に対する適用除外を撤廃するとともに、アルミニウム関税を25%に引き上げた。6月にはさらに踏み込み、派生製品数百品目を含む鉄鋼・アルミニウム輸入品に50%の関税を課すと表明した。この措置は世界市場に衝撃を与え、韓国の鉄鋼メーカーに特に大きな打撃を及ぼした。
ニューヨーク・タイムズによると、韓国は米国向け鉄鋼輸出国として、カナダ、メキシコ、ブラジルに次ぐ第4位だ。2025年3月と6月に発効した新関税により、米国の買い手にとって韓国産鉄鋼の価格は大幅に上昇し、市場シェアと利益が損なわれている。
中国の鉄鋼:過剰生産能力と世界への波及
鉄鋼をめぐる問題における中国の役割は、直接的でもあり間接的でもある。既存の関税や貿易制限により、中国から米国への鉄鋼輸出は限られている一方、中国の膨大な過剰生産能力は世界に影響を及ぼしている。不動産不況と建設減速を背景に国内需要が低迷するなか、中国の製鉄所は輸出を拡大し、アジアや欧州などの市場に安価な鉄鋼を大量に供給している。
この供給過剰が世界の鉄鋼価格を押し下げ、韓国などの競合企業は収益の確保が難しくなっている。中国製鉄鋼は価格が安いだけでなく、技術の進歩と効率的なサプライチェーンによって品質も高まっている。造船、自動車、電子機器向けに鉄鋼を必要とする韓国メーカーは今、国内産の鉄鋼により高い価格を支払うか、将来の貿易障壁の対象となる可能性がある輸入品に頼るかという難しい選択を迫られている。
本当の問題はダンピングか
韓国の企画財政部は、中国を中心とする不公正な取引慣行を調査するため、反ダンピング対策チームの設置を発表した。しかし、業界の専門家やアナリストは、主な課題は原価を下回る価格での販売、つまりダンピングではなく、中国の生産規模と効率の高さだと指摘する。環球時報が伝えるように、韓国市場で中国がダンピングを行っていることを示す証拠はほとんどない。むしろ、競争力のある価格は、中国の高度な産業サプライチェーンと規模の経済によるものだ。
反ダンピング関税の導入は、造船や自動車製造など、手頃な価格の鉄鋼に依存する韓国産業のコストを押し上げ、逆効果となる可能性がある。専門家によれば、本当の解決策は保護主義ではなく、イノベーションや投資、新市場の開拓にある。
経済への影響:輸出、市場、業界の対応
米国の関税と中国との競争がもたらす経済的影響は、韓国の貿易統計や金融市場にすでに表れている。ロイターによると、韓国の輸出は2025年8月に伸びが鈍化し、米国向け出荷は前年同月比2.7%減少した。輸出全体は3%増加したものの、伸び率は数カ月ぶりの低さとなり、米国の関税引き上げによる下押し圧力を反映した。
POSCOや現代製鉄など大手鉄鋼メーカーの株価は大きく下落し、関税発表後には3%以上の下げも報告された。米国の通商政策をめぐる不透明感が投資家の動揺を招いている。関税率が頻繁に変わるため、長期計画の策定が難しくなっている。
逆風が吹くなか、韓国から米国への鉄鋼出荷は、輸出業者が新関税の発動前に出荷を急いだため、2025年4月には前年同月比で実際に12%増加した。しかし、こうした前倒し出荷を続けることは難しいとみられ、米国で価格が上昇してコスト増を相殺しなければ、負担が膨らむと業界幹部は警告している。
戦略転換:海外投資と多角化
こうした課題に対応するため、韓国の鉄鋼メーカーは海外投資を進め、市場の多角化を図っている。現代製鉄はルイジアナ州に58億ドルを投じて工場を建設すると発表し、2029年の稼働を予定している。POSCOは出資パートナーとして参加する。現地生産によって米国の関税を回避する狙いだが、効果が表れるまでには数年かかる。
同時に韓国は、東南アジア、中東、欧州で新たな輸出市場を開拓している。しかし、これらの地域でも貿易障壁が強まっている。例えば英国は最近、韓国、ベトナム、アルジェリアからの鉄鋼輸入に対する割当を厳格化し、枠を超えた輸入には25%の関税を課した。これは、世界的な供給過剰から国内産業を守ろうと各国が保護主義を強める、より広範な傾向を反映している。
より広い影響:世界的な貿易摩擦と業界の見通し
韓国の鉄鋼危機は、世界的な貿易摩擦を縮図のように映し出している。米国はトランプ、バイデン両政権の下で、国内産業の保護や、中国などによる不公正な慣行とみなす行為への対処に関税を活用してきた。こうした措置は報復を招き、中国、EU、カナダなどが米国製品に独自の関税を課している。
鉄鋼業界では、世界市場の分断が進み、消費者やメーカーの負担増、サプライチェーンの混乱、先行き不透明感の高まりを招いている。特に自動車や建設分野の米国メーカーは投入コストの上昇に直面しており、競争力が損なわれ、インフレが加速する可能性がある。
一方、世界的な鉄鋼の供給過剰に歯止めがかかる兆しはない。長年の積極的な投資と国内経済の減速に起因する中国の過剰生産能力が、引き続き価格を押し下げている。各国が貿易障壁を設けるなか、長期化する貿易戦争のリスクが高まり、成長と安定に悪影響を及ぼしかねない。
外交・政策面での対応
韓国は米国との適用除外や貿易協定の交渉を試みてきたが、進展は遅く、政権交代もあって複雑さを増している。2025年6月に就任した李在明大統領は、相互に利益のある合意と産業協力の必要性を強調している。李氏は最近の声明で、次のように述べた。
この合意は、製造業の再活性化を目指す米国の利益と、米国市場における韓国企業の競争力を高めるという私たちの決意を一致させた成果です。これを通じて、韓米間の産業協力がさらに強化され、韓米同盟も一層強固になると期待しています。
しかし、既存の関税の多くは依然として維持されており、さらなる緩和が実現するかは不透明だ。韓国は輸出への依存に加え、米国と中国の双方との関係の均衡を図る必要があり、交渉上の立場は複雑になっている。
業界の声と専門家の分析
業界の専門家やエコノミストは危機について意見を述べ、さまざまな見方を示している。モルガン・スタンレーの韓国担当チーフエコノミスト、キャスリーン・オー氏は、最近の米韓貿易協定を「最悪の事態を回避した」と評した。さらに厳しい関税を避けられた一方、根本的な課題への対応はほとんどなされなかったと指摘した。
マクロスキーのチェルシー・イー氏らは、米国の通商政策の変動の激しさが大きな不確実性の要因だと指摘する。関税率や対象製品が頻繁に変わるため、企業は投資計画やサプライチェーン管理が難しくなっている。
政策面では、競争力を維持するため、韓国はイノベーション、効率性、サプライチェーンの整備に重点を置くべきだとアナリストは主張する。反ダンピング関税などの保護主義的措置は短期的な救済となる可能性がある一方、川下産業に打撃を与え、消費者の負担を増やすおそれがある。
韓国の鉄鋼業界の今後
韓国の鉄鋼業界が進む道には多くの課題があるが、機会がないわけではない。主な戦略は次の通りだ。
- 先端製造への投資:技術や工程を高度化し、世界で競争できる高付加価値の鉄鋼製品を生産する。
- 海外事業の拡大:主要市場に工場や合弁事業を設け、関税を回避して現地需要を確保する。
- 輸出市場の多角化:東南アジア、中東、アフリカの新興市場を開拓し、米国と中国への依存を減らす。
- サプライチェーンの強化:国内産業と協力し、原材料や部品を安定的かつ低コストで調達できる体制を整える。
最終的に、業界の強靱性は、保護主義や技術革新による産業構造の変化、需要動向の変化が進む世界情勢に適応できるかどうかにかかっている。
要点
- 韓国の鉄鋼業界は、国内需要の低迷、安価な中国製品の輸入、米国の関税強化という三重の脅威に直面している。
- 鉄鋼・アルミニウム輸入品への米国の関税は最大50%に達し、韓国の輸出業者と世界の貿易の流れに深刻な影響を及ぼしている。
- 中国の鉄鋼の過剰生産能力が世界市場に大量の製品を供給し、価格を押し下げるとともに、韓国メーカーとの競争を激化させている。
- 金融市場は大きく反応し、韓国大手鉄鋼メーカーの株価が下落、輸出の伸びも鈍化した。
- 韓国の鉄鋼メーカーは海外投資と新市場の開拓を進めているが、欧州などで保護主義が強まっている。
- 専門家は保護主義的措置ではなく、イノベーション、効率性、サプライチェーンの整備に注力するよう促している。
- 韓国の鉄鋼業界の将来は、世界貿易の変化と技術革新に適応できるかどうかにかかっている。