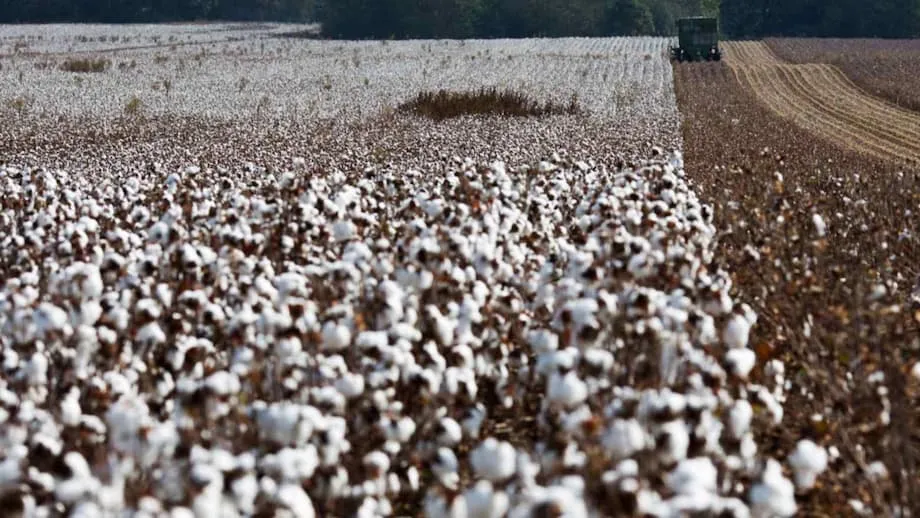
米国産綿花の需要が急速に変化
米国の綿花輸出業者は、ここ数年で最も大きな貿易の流れの変化の一つに直面している。2025年初めには中国向け出荷が急減する一方、他のアジア市場向け販売は加速した。Agenzia Novaが引用した日経の報道によると、2025年上半期の米国産綿花の対中輸出は約90%減少した一方、ベトナム、パキスタン、トルコなどへの出荷は増え、ベトナムの輸入量はほぼ3倍になった。この反転の背景には、アパレル調達先の大規模な再編と、中国製、さらに最近ではインド製の衣料品の購入コストを押し上げた新たな関税措置がある。
目次
米国は輸出量で世界最大の綿花輸出国で、世界の輸出量のおよそ3分の1を供給している。米農務省(USDA)の経済調査局(ERS)が明らかにした。通常、中国、バングラデシュ、ベトナムは原綿の主要輸入国に数えられる。この構図は今も変わらないが、衣料品ブランドが南アジアや東南アジアへ発注先を移し、政策上の制約が中国による輸入綿花の利用を制限するなか、米国産綿花の輸出先は変わりつつある。その結果、中国の港に直接向かう綿花の俵数が減り、ベトナム、パキスタン、バングラデシュ、トルコへ向かう量が増えている。これらの国では紡績工場や縫製工場が新たな受注獲得に向けて稼働を強めている。
USDAが2025年8月に公表した「綿花:世界市場と貿易」の更新版も同じ傾向を指摘し、アパレル調達先の移転に伴い、中国以外の市場向け米国産綿花の輸出が急増したとした。同省は、中国の消費低迷と、米国の買い手による発注先の代替生産拠点への継続的な移転を挙げた。データと業界の見方が示す大きな流れは一貫している。中国の原綿輸入が減速する一方、世界の衣料品生産に占める割合を高めている競合拠点で需要が増えている。
最新の数字が示すもの
複数の報道機関が、2025年初めに米国から中国への出荷が90%減少したと報じた。これは例年の変動を大きく上回る落ち込みだ。対照的に、同じ時期にベトナムの米国産綿花の購入量はほぼ3倍となり、パキスタンとトルコも輸入量を増やした。VietnamPlusによると、ベトナムは2024年に推定440億ドル相当の繊維・衣料品を輸出する巨大なアパレル輸出産業を築いており、その規模を支えるには綿花や糸の安定した流入が欠かせない。受注の増加と、一部の完成品に適用される関税上の優位性が相まって、米国アパレル市場におけるベトナムの存在感を高めている。
関税がアパレル調達先をどう変えたか
米国が新たに導入した相互関税により、2025年には複数の国からの衣料品輸入に対する実効関税率が上昇した。税率や適用時期は各地域のメディアが報じている。Prothom Alo EnglishとSouth Asia Monitorによると、この政策の枠組みではベトナムとバングラデシュに20%の追加関税が課され、中国の税率は全体としてさらに高くなった。インドでは多くの衣料品目で25%の追加関税が上乗せされ、実効関税率は約50%に上昇した。この変更はインドの輸出業者を動揺させ、米国の一部の買い手に生産地の見直しを促した。
ロイター通信によると、インドの大手衣料品輸出企業Pearl Globalは顧客に対し、米国の対インド関税引き上げを避けるため、バングラデシュ、インドネシア、ベトナム、グアテマラにある自社工場へ発注を移す可能性があると伝えた。買い手の一部はインドの納入業者に出荷の一時停止やコスト増の負担も求めた。こうした動きは中国の生産業者による同様の判断と相まって、裁断・縫製の仕事を東南アジアへ移している。すでに大手ブランドの主要な調達拠点となっているベトナムが、最大の恩恵を受けている。
マクロ経済の面では、関税をめぐる議論はインフレや経済成長と絡み合っている。2025年3月、連邦準備制度理事会(FRB)のジェローム・パウエル議長は、金利や個人消費について語るなかで、関税が経済全体に及ぼす影響に言及した。関税は成長を抑える一方、物価上昇圧力を高める傾向があるとの見方を示した。
Cotton Grower誌が報じた当時の発言で、パウエル議長は短期的な数字を過度に読み込まないよう注意を促しながらも、貿易税の方向性については明確に述べた。
関税は成長を押し下げ、インフレを押し上げる傾向があります。
ブランド各社は需要への影響がすべて明らかになるのを待ってはいない。ベトナム、バングラデシュ、インドネシアでの生産を増やし、リスクを分散している。その結果、原綿需要も中国から、紡績や縫製が集積する地域へと移っている。
新疆、輸入禁止措置、中国の綿花利用の制約
中国が輸入繊維を利用できるかどうかは、地理的条件と政策に左右される。近年、中国の綿花のほぼ90%は、新疆ウイグル自治区で生産されている。同自治区は沿岸部の主要な繊維産業集積地から数千マイル離れている。ERSの調査によると、中国は関税割当制度を通じて原綿の輸入を制限している。割当量は89万4,000トンで、関税率は1%。これに加え、変動関税率の割当が適用される場合もある。割当枠を超えた輸入には高関税が課される。この制限により、多くの紡績工場は米国産綿花の輸入よりも、国内産の新疆綿に頼るよう促されている。
米国と同盟国の政策も影響している。米国はウイグル強制労働防止法に基づき、新疆で生産された綿花や綿製品、および新疆産綿花を使った製品の輸入を禁止している。中国産綿花の大半は国内の新疆から調達されるため、中国で裁断・縫製された衣料品の多くが米国の港で審査対象となる。この政策により、米国市場向け衣料品の生産で、中国の工場に米国産綿花を直接送る利点は小さくなっている。
中国の製造業者は、原綿よりも輸入糸の使用を増やすことで対応してきた。糸の輸入には割当がないため、工場はベトナム、パキスタン、バングラデシュで紡がれた糸を購入できる。そこには米国産綿花が使われている可能性もあり、その糸を織るか編んで、国内向けまたは輸出向けの生地にできる。この迂回策は長年、中国の繊維貿易の一部となっており、米国産綿花の輸出先が紡績に特化した国へ傾いている理由の説明にもなる。
紡績・縫製拠点として台頭するベトナム
現在、ベトナムは金額ベースで世界第3位の繊維・衣料品輸出国で、中国と欧州連合(EU)に次ぐ。工場が密集したネットワーク、改善する物流、アパレル製造の経験を持つ労働力が、その地位を支えている。VietnamPlusによると、同国は今も輸入原材料への依存度が高く、繊維素材の約65%を中国から調達している。それでもベトナムは、インドや米国から綿花や糸の輸入を増やして供給源の多様化を進めている。貿易協定が有利に働けばコスト削減につながり、将来の政策ショックへの備えにもなる。
中国の生産業者も、米国や欧州の買い手に対応するため、ベトナムへの投資や同国での下請け生産を進めている。The New Indian Expressは、中国の広州にある衣料品産業集積地の工場経営者が、米国の関税引き上げに対応するため、国内の低賃金地域やベトナムへの移転を検討していると報じた。裁断、縫製、仕上げの生産能力が移ることで、ベトナム向けの原綿需要が増え、工場の高稼働率が維持される。また、輸出前により多くの付加価値を取り込むため、ベトナム国内の紡績能力拡大も後押ししている。
この変化は顧客の動きとも一致している。米国ブランドは、短納期、安定した品質、関税の見通しやすさを重視する。ベトナムはニット製品、アウターウエア、スポーツウエアを中心に、多くの商品でこうした条件を提供できる。受注を維持するため、ベトナムの納入業者は米国産綿花やインド産糸など、中国以外の原材料をより安定して確保しようとしている。また、主要な沿岸都市の近くに紡績・織布施設を設ける合弁事業も模索している。
中国以外で米国産綿花が向かう先
USDAの世界貿易評価によると、中国の需要が弱まると、他の買い手がその分を補う。アパレルの受注が好調な時期には、ベトナム、パキスタン、バングラデシュ、トルコはいずれも米国産綿花の輸入を増やしてきた。特にバングラデシュでは、2025年に米国向け完成品の出荷が増加した。Prothom Alo Englishによると、上半期の米国によるバングラデシュ産衣料品の輸入は約25%増え、同国の市場シェアは約10%に達した。業界関係者は、新たな関税制度のもとで買い手が中国やインドから調達先を移すため、受注がさらに増えると見込んでいる。
こうした貿易の流れは綿花需要にも波及する。South Asia Monitorによると、バングラデシュは米国産綿花の利用拡大を進めており、紡績工場への供給改善に向けて倉庫能力の確保も進めている。同誌は、米国の農産物供給業者との関係を深めるため、ダッカがより広範な貿易措置を講じているとも報じた。こうした動きが続けば、特に安定した繊維品質を要するニット製品向けに、バングラデシュの紡績部門がより多くの米国産綿花を使用することになる。
米国産綿花に挑むブラジル
綿花輸出国間の価格競争は激しい。ブラジルはアジア市場で米国の有力な競争相手となっている。その優位性の多くはコストによる。例えばインドの紡績工場は、同等の米国産綿花より安い場合、ブラジル産綿花を購入してきた。Cotton Grower誌は、インドのJayalakshmi Textilesでゼネラルマネジャーを務めるVelmurugan Shanmugam氏に、品質と価格のトレードオフについて話を聞いた。
Shanmugam氏は、輸入先を選ぶ際、紡績工場は繊維の性能とコストの両方を考慮すると強調した。同氏は、ブラジル産綿花と米国産綿花の費用対効果を比較した。
輸入綿花の購入を決める際には、コストと品質のバランスを取ることが重要です。ブラジル産綿花は経済性に優れますが、ネップ(綿繊維の小さな塊)の数では、依然として米国産綿花の方が優れています。
米国の綿花生産者や商社にとって、この発言は競争環境を端的に表している。インド、バングラデシュ、ベトナムなどで受注を獲得するには、より厳格な品質仕様、確実な納期、販売後のサポートで割高な価格を正当化する必要がある。特に、運賃や為替の変動で価格差が縮まる場合はなおさらだ。
綿俵がTシャツになるまで、糸を経由する迂回ルート
中国への直接販売が減っても米国産綿花の輸出が底堅い理由の一つは、繊維サプライチェーンの仕組みにある。米国産綿花はベトナムへ運ばれて糸に紡がれ、その後、織布のため中国へ輸出されることがある。あるいは、その糸をベトナムやバングラデシュで編んで衣料品に縫製し、米国の小売業者へ出荷することもできる。この迂回ルートは、中国の貿易政策を反映している。中国では原綿の輸入は関税割当制度で制限されている一方、糸や生地の輸入には同様の上限がない。
ERSの分析によると、関税割当の仕組みでは、年間89万4,000トンの原綿を関税率1%で中国に輸入できる。変動関税率の割当による追加輸入が認められる場合もあるが、数量は変動する。この水準を超えた輸入には高関税が課される。この仕組みは、紡績工場が国内の新疆綿を利用したり、原綿の輸入割当を回避できる糸や生地を輸入したりすることを促す。ベトナム、パキスタン、バングラデシュでアパレルの受注が急増すれば、サプライチェーンの最初の段階で、これらの国へ出荷される米国産綿花が増える。
糸を経由する迂回ルートは、強制労働に関する規制がある市場向けの完成品に新疆産繊維が占める割合を、中国の製造業者が減らす助けにもなる。輸出業者は、輸入糸や生地を生産に組み込むことで、米国や欧州向け出荷の法令順守リスクを抑えようとしている。コンプライアンス担当チームにとっては複雑な作業だが、今では多くの大手納入業者で標準的な慣行となっている。
ブランドや小売業者の現在の対応
大手アパレルの買い手は、複数の国に発注を配分してリスクを管理している。2025年の関税変更を受け、こうした複数国調達の動きが加速した。ロイター通信によると、米国の顧客はインドの輸出業者に対し、関税率の低い国・地域にある工場へ発注を移すよう求めた。世界の大手ブランドの多くは、ベトナムやバングラデシュに長年の納入業者ネットワークを持つため、貿易ルールが変わった際に生産量を移しやすい。通常は複製しやすい定番商品から始め、現地工場の生産能力が拡大するにつれて、より複雑な商品へと対象を広げる。
Prothom Alo Englishによると、2025年上半期、米国の衣料品輸入額ではベトナムが中国を上回り、中国がシェアを落とす一方でベトナムはシェアを伸ばした。バングラデシュもシェアを獲得した。こうした変化は、東南アジアや南アジア向けの米国産綿花販売が引き続き好調となることを支えている。同時に、ホーチミン市やハイフォンの港湾能力から、紡績工場へ資材を運ぶ内陸のトラック輸送まで、物流面で新たな需要を生んでいる。
中国の納入業者にも、付加価値を高め、自動化を進め、東南アジア各地に拠点を設けるか投資することで競争する余地は残されている。The New Indian Expressは、米国の顧客へのアクセスを維持するため、ベトナムへの移転を検討する中国の工場経営者について報じた。組み立てが国境の向こう側で行われる場合も、こうした動きによって中国は世界のアパレル産業の中心的な存在であり続ける。
生産者と紡績工場の今後
USDAは、米国産綿花の輸出先は今後もアジアに集中するものの、2010年代に比べて中国への直接輸出の割合は低下するとみている。原綿に対する中国の需要は弱く、政策が輸入を制約する一方、買い手はリスクの分散を進めている。米国や欧州のブランドから安定した受注があることを背景に、ベトナム、パキスタン、バングラデシュ、トルコが米国産綿花のより大きな割合を吸収するとみられる。
競争は引き続き激しい。ブラジルの生産量は増加し、輸出業者はアジア市場で魅力的な価格を提示して成果を上げている。米国の商社は市場シェアを維持するため、品質、異物混入の管理、納期の確実性を強調するだろう。特に利幅の小さい紡績工場では、資金調達コスト、為替レート、運賃が購入判断を左右する。
ベトナムとバングラデシュにとって重要な課題は、原材料の安定確保だ。VietnamPlusによると、ベトナムとインドの繊維分野での連携強化に関心が高まっている。地域貿易協定のもとでインドからの綿花、糸、生地の供給を拡大すれば、材料費をわずかに抑えられる可能性がある。米国は、効率的な紡績や染色を支える高品質綿花の安定供給元として役割を果たせる。
買い手にとって現実的な対応は、供給網の強靱性を高め続けることだ。調達チームは中国、東南アジア、南アジアに生産拠点を分散させている。また、コンプライアンス、関税日程、リードタイムもこれまで以上に細かく把握しており、いずれも次の米国産綿花の出荷先を左右する。
要点
- 2025年上半期、米国産綿花の対中輸出は約90%減少する一方、ベトナム、パキスタン、トルコ向けの出荷は増加した。
- 2025年初め、ベトナムの米国産綿花の購入量はほぼ3倍となり、アパレル受注と生産能力の拡大を反映した。
- 2025年に米国が相互関税を導入し、複数の国からの衣料品に対する関税率が上昇したことで、ブランド各社はベトナムやバングラデシュへの発注を増やした。
- 中国は新疆産綿花に依存しており、原綿に対する関税割当制度もあるため、多くの場合、輸入綿花の利用が制限される。
- USDAの報告によると、中国以外の市場へ米国産綿花の輸出先が移り、ベトナム、パキスタン、バングラデシュの紡績工場が綿花の購入を増やしている。
- ブラジルは価格面で有力な競争相手であり、米国産綿花は品質と納期で競争している。
- 2025年初め、バングラデシュは米国の衣料品輸入に占めるシェアを伸ばし、成長を支えるため米国産綿花の利用を増やす可能性がある。
- 米国産綿花を第三国へ送り、紡績してから中国へ販売する「糸を経由する迂回ルート」は、引き続き重要な貿易経路となっている。