群島各地で広がる新たな工場建設ブームの実態
中国の生産企業は、完成品をインドネシアに輸出するだけでは満足しなくなっている。大規模な消費市場と、より迅速で強靱なサプライチェーンへの期待を背景に、西ジャワからスラウェシにかけて工場を建設する企業が増えている。ジャカルタで開かれたOCBCインドネシアの「ワン・コネクト・フォーラム」では、銀行関係者や企業幹部が、話題は基本的な流通から工場用地、許認可、現地パートナーへと移っていると語った。イベントで示された数字によると、インドネシアの2024年の総投資額は1,714兆2,000億ルピアで、前年比20.8%増となった。中国からの投資はそのうち121兆6,000億ルピアで、外国投資全体の約14%を占め、シンガポール、香港に次ぐ3番目の投資元となった。政府はこの勢いを維持しようとしている。2025~2029年の年間経済成長率の目標を約8%に設定し、再生可能エネルギー、半導体、デジタル経済、医療、輸出志向型製造業などを重点分野に掲げている。
目次
企業幹部によると、インドネシアの魅力は明快だ。5年以内に3億人近くに達すると見込まれる人口、急速に拡大する中間層、そして最終顧客に近い場所で事業を展開できる可能性がある。政策変更も影響している。現地調達規則や公共調達での優遇措置により、サプライヤーは国内生産を促されている。例えば医療機器メーカーのウェゴは、ジャカルタが国産品への支援を強化したことを受け、2025年にインドネシア企業ワンジェクトと合弁会社を設立した。中国メーカーはインドネシアを海外市場への足掛かりとも見ている。米国との関税協議を受け、一部品目では最終関税率が約19%となり、インドネシアは実用的な輸出拠点となっている。税制優遇、工業用地、豊富な労働力も魅力を高めている。
輸出から工場建設へと軸足を移す要因
世界的な貿易摩擦を受け、企業は生産地の見直しを迫られている。最初の波は2018年に始まった米中関税戦争に伴うものだった。次の波はパンデミック中に訪れ、ロックダウンや輸送の混乱によって、単一国に依存する調達体制の脆弱さが露呈した。3つ目の要因は、米国や欧州連合(EU)などの市場で強まる規制上の監視だ。中国由来の部材比率が高い製品は、より高い関税や原産地規則上の問題に直面するため、より有利な市場アクセスを得ようと、生産者は東南アジア各国にサプライチェーンを分散し始めた。
工場の立地を追跡する調査機関は、数字にもその影響が表れていると指摘する。中国投資を監視するロディウム・グループは2025年4月の報告書で、貿易障壁や政治リスクへの備えとして、企業が域内に生産能力を移していると記した。
米中貿易戦争が始まって以降、ASEANは中国からサプライチェーンを分散する企業にとって、主要な移転先となっている。
同じ分析は、中国原産品への関税が30%を超え、その関税が中国製の投入財に大きく依存する輸出品にも及べば、域内経済の重荷になると警告した。このリスクを受け、投資家は現地調達率を実質的に高め、域内サプライヤーからの調達を増やし、ASEAN域内で中間部品をより多く製造しようとしている。
投資資金の行き先
インドネシアで新たな中国資本を引きつけている中心は製造業で、その活動は重工業から消費財まで幅広い。ニッケルと電気自動車(EV)が先頭を走り、太陽光関連やガラス材料、電力設備、電子機器、物流も続く。旗艦プロジェクトは地域一帯を大きく変えてきた。モロワリやウェダベイの工業団地では、鉱山、製錬所、化学工場、自家発電設備、港湾、従業員住宅が一体的な拠点として結び付いている。輸送分野では、ジャカルタ・バンドン高速鉄道が代表的なプロジェクトだ。消費者向け分野では、自動車から電動バイクまで、各ブランドが存在感を強めている。
ニッケル、電池、電気自動車
多くのEV用電池に使われる金属である精製ニッケルについて、インドネシアは現在、世界供給の約65%を担っている。独立系研究者によると、インドネシア国内の精製能力の推定4分の3を中国企業が掌握している。その規模は技術標準を左右し、拡大する電池・自動車産業を支えている。BYDは西ジャワの工場に約13億米ドルを投じることを決めており、年間約15万台の生産を計画している。また、中国系サプライヤーは既存の製錬所近くで、正極材や前駆体の生産ラインを増設している。五菱や奇瑞汽車(チェリー)による現地組み立ても拡大中だ。政府当局者は、サプライチェーンの新たな一環として電池リサイクルも推進している。
再生可能エネルギーと電力網
インドネシアは2030年までに、電力の34%を再生可能エネルギーで賄うことを目指している。中国企業はこの目標の達成に向け、特に太陽光パネル、水力発電、蓄電池、電力網のデジタル化で、総額数十億ドルに上る契約を結んでいる。信義玻璃控股(Xinyi Glass Holdings)は、太陽光パネル用ガラスの生産を支える石英砂加工コンプレックスに115億米ドルを投じると発表した。隆基緑能(LONGi)はジャカルタ近郊に太陽光パネル工場を開設した。国営電力会社PLNは、中国企業と再生可能エネルギーやスマートグリッドに関する総額数百億ドルの覚書を締結している。資金調達の迅速な実現に苦戦する「公正なエネルギー移行パートナーシップ(JETP)」のような欧米主導の枠組みに比べ、取り組みは速いペースで進んでいる。このスピードは恩恵をもたらす一方、監督体制や環境保護策をめぐる疑問も生んでいる。
交通、デジタル分野、工業団地
ジャカルタ・バンドン間の高速鉄道は、建設費の増加や工程の変更を経て、2023年に営業運転を開始した。これと並行して、中国企業は道路、港湾、工業団地への投資を続けている。インドネシアは不動産、観光、農産加工、再生可能エネルギー、物流などの分野で81件のプロジェクトを推進しており、必要な投資額は約239兆ルピアに上る。デジタル経済も有望分野だ。大ジャカルタ圏ではデータセンター需要が急増しており、シンガポールが新たな設備容量を制限するなか、バタム島は地域拠点として台頭しつつある。中国の電子商取引プラットフォーム、端末メーカー、クラウド事業者も、この分野で幅広く事業を展開している。
工場を呼び込むインドネシアの政策の組み合わせ
インドネシアはこの10年、外国直接投資(FDI)を規定するルールの見直しを進めてきた。2020年から続くニッケル鉱石の未加工輸出禁止措置により、鉱山会社は国内で鉱石を精錬することを余儀なくされた。外国資本が参入できる分野と条件を明示した「投資ポジティブリスト」も導入された。新たなリスクベースの許認可制度は、リスクの低い事業の認可手続きを迅速化することを目指す。経済特区や工業団地では財政面の優遇措置が設けられ、一定期間以上の事業継続を約束する大規模製造業には法人税の減免措置が適用される。付加価値税率は12%に引き上げられ、電力から医療機器まで幅広い分野で、TKDNと呼ばれる現地調達率要件も改定されている。こうしたルールに沿って事業を組み立てる企業は、計画から生産までをより迅速に進める傾向がある。
- 大規模工業プロジェクトを対象とした法人税の減免
- 条件を満たす投資家に対する資本財輸入時の関税・付加価値税の優遇措置
- 工業団地や経済特区のインフラ整備済み用地へのアクセス
- リスクの低い事業の許認可手続きを簡素化するリスクベースの制度
政策の変化は要因の一つにすぎない。もう一つは外部からの圧力だ。アジア・ソサエティ政策研究所は、ASEANが中国企業の海外生産能力を一段と引きつける一方、米国と欧州は中国のサプライチェーンに関連する製品への監視を強めていると警告している。
ASEANは、とりわけクリーンエネルギー分野で、中国企業にとって重要な海外製造拠点になりつつある。しかし、中国の過剰生産能力への世界的な対応のなかで、域内は矢面に立たされる恐れがある。
投資家にとっては、原産地規則の審査厳格化、現地調達に関する書類の増加、複数の階層にわたるサプライヤーの投入財を追跡できる、より強力なコンプライアンス体制が必要になる。
関税、貿易ルール、輸出戦略
多くの企業がインドネシアで組み立てを行う理由の一つは、関税の計算にある。ASEAN中国自由貿易地域(ACFTA)や地域的な包括的経済連携(RCEP)などの貿易協定に基づく原産地規則の基準を満たせば、アジア各地でより有利な市場アクセスを得られる。米国向けの輸出では、インドネシアからの出荷品の一部に最終関税率約19%が適用され、中国原産の同等品より低くなる場合がある。詳細は品目によって異なり、変更される可能性もあるため、企業は通関アドバイザーを雇い、すべての部品を精査している。ワシントンやブリュッセルで規則が厳格化するなか、ASEANで製造された完成品が、単に中国原産品のラベルを貼り替えただけではないことを明確に証明する必要もある。このリスクに対処するため、中国企業は現地調達を増やし、外装部品の製造、検査、梱包などの工程をより多くインドネシアに移し、第三者監査を通じて原産地を確認している。
資金調達と取引の組み立て方も、さらに重要な要素だ。香港は、中国資本がインドネシアに流入する主要な経路となっている。香港の銀行や法律事務所は、上場の場やプロジェクトファイナンス、国境を越える資金の流れを円滑にする専門サービスを提供している。香港やシンガポール経由で計上される中国の投資の多くは、最終的にインドネシアの工場に投じられており、公的統計では中国からの直接投資額が実態より小さく見える可能性がある。
中国関連ビジネスを取り込む銀行
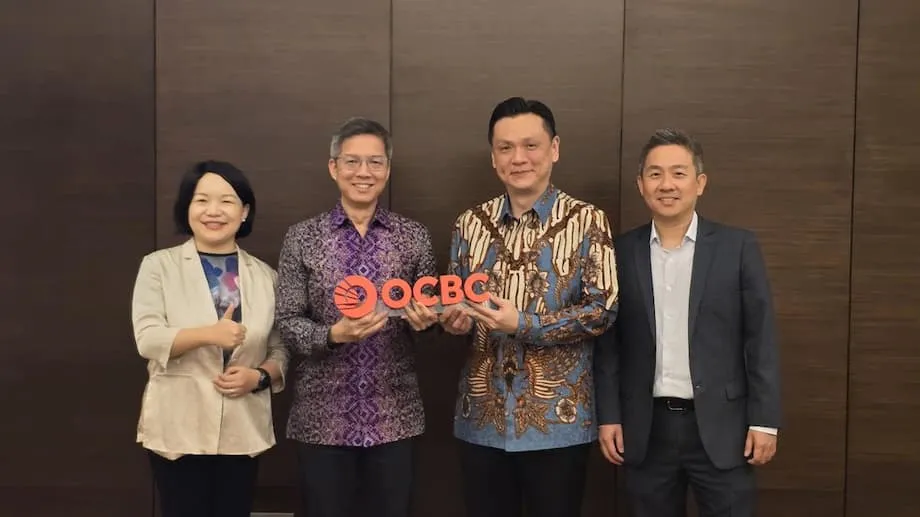
銀行各社は、この投資の波を取り込むため専門チームを設けている。OCBCインドネシアによると、中国デスクは法人顧客基盤を前年比約50%拡大し、現地事業の立ち上げを進める中国本土の顧客に口座、貿易金融、外国為替サービスを提供している。プロジェクトが着工から生産段階へ進むにつれ、こうした顧客からの収益が増えると同行は見込んでいる。香港に拠点を持つインドネシアの金融機関も、自動車メーカー、ガラスメーカー、石油化学サプライヤーが西ジャワなどで用地を確定するなか、案件が相次いでいると報告している。
恩恵、雇用、地域での課題
新工場は雇用と輸出収入を生み、サプライチェーンに関する知見をもたらす。鉱物の下流加工によって、より多くの付加価値を国内にとどめられる。現地パートナーは技術や品質管理体制を取り入れ、小規模サプライヤーの能力を高めることができる。工業団地にサプライヤーが集積すれば、先行企業は規模の優位性を得られる。政府当局者がこの動きを歓迎し、さらなる投資獲得を競うのはこうした理由からだ。
一方で、管理すべきリスクもある。中国の投資や開発金融を追跡する研究機関AidDataは、2000年以降にインドネシアへ提供された中国の政府系融資の90%超が債務だったと推計している。また、2010年以降の民間中国FDIは941億米ドルに上り、その多くはエネルギー、交通、重要鉱物分野に向けられたと集計している。同機関によると、一部のプロジェクトでは遅延、予算超過、環境・社会面の課題が生じた。ジャカルタ・バンドン間の高速鉄道は予定より4年遅れて開業し、予算も超過したため、インドネシアの負債がさらに膨らんだ。ニッケルの産地では、中国企業と建設した製錬所が石炭火力で稼働する例が多く、大気の質、水利用、労働者の安全をめぐる懸念が高まっている。
AidDataのチームは、最近の調査でこの傾向を次のように要約した。
エネルギーと交通のプロジェクトはとりわけリスクが高く、遅延や環境・社会・ガバナンス上の課題に直面しやすい。
市場リスクも目立つようになった。インドネシアはニッケル市場で大きなシェアを占める。供給が増えたことで価格が下落し、電池の購入者には恩恵となる一方、一部の生産者を圧迫している。精錬規模は大きいものの、完成車用電池の生産に占めるインドネシアの割合は依然としてごくわずかだ。その能力を築くには時間と安定した電力が必要で、米国やEUの規則を満たすための、より厳格なトレーサビリティーも欠かせない。一部の鉱山地域では、地域住民が安全、賃金、環境被害を懸念しており、労使関係への配慮も必要だ。政府機関は監督を強化し、汚染を減らすため、よりクリーンな製錬技術の導入を促している。
投資の波を減速または加速させる要因
今後数年間のインドネシア向け中国FDIを左右する要因として、特に3つが挙げられる。
- 中国とASEANの関税差。米国が中国に高い関税を維持し、ASEAN向けが低いままであれば、インドネシアでの生産を促す。差が縮まれば、移転される工場は減るだろう。
- ASEANからの輸出品に含まれる中国製品への監視。原産地規則の審査強化や迂回輸出への調査が進めば、中国の投入財に大きく依存する輸出が妨げられ、企業は現地化を進めるか計画を見直す必要が生じる。
- 中国経済の健全性と対外投資政策。国内の利益が弱まったり規制が厳しくなったりすれば、海外の新規プロジェクトは減速する可能性がある。一方、景気が回復すれば投資が続く可能性がある。
国内政策も同じく重要だ。現地調達ルールの明確化、許認可の迅速化、電力の安定供給、より環境負荷の小さい工業団地が、投資家の次の生産ラインの立地を左右する。需要も判断材料となる。インドネシアのEV販売は低い水準から伸びているが、充電網はなお整備途上だ。輸出企業は、対象市場の貿易救済措置を注視し、市場アクセスを守るために調達先を調整し続けるだろう。
要点
- 中国企業は顧客への接近と関税リスクへの対応を目的に、インドネシアで輸出型から現地生産へと移行している。
- インドネシアの2024年投資額は1,714兆2,000億ルピアで、中国からの投資は121兆6,000億ルピアと、外国資本流入の約14%を占めた。
- 重点分野には、再生可能エネルギー、半導体、デジタルサービス、医療、輸出志向型製造業が含まれる。
- ニッケルとEVが重工業を支えており、BYDは大規模工場の建設を進め、中国企業は精製能力の多くを掌握している。
- 中国の支援を受けてエネルギープロジェクトや電力網の改良が進む一方、投資機会とともに監督をめぐる懸念も生じている。
- 香港は、インドネシアの工場やインフラに向かう中国資本の主要な経由地となっている。
- 原産地規則、関税差、米国や欧州での審査強化が輸出戦略を左右している。
- 雇用創出や技術移転が期待される一方、環境被害、ニッケル価格への下押し圧力、プロジェクトの遅延がリスクとなる。
- 次の投資拡大は、関税政策、中国製品への監視、インドネシアの規制の明確さに左右される。