北京の軍事パレードと静かに進む半導体シフト
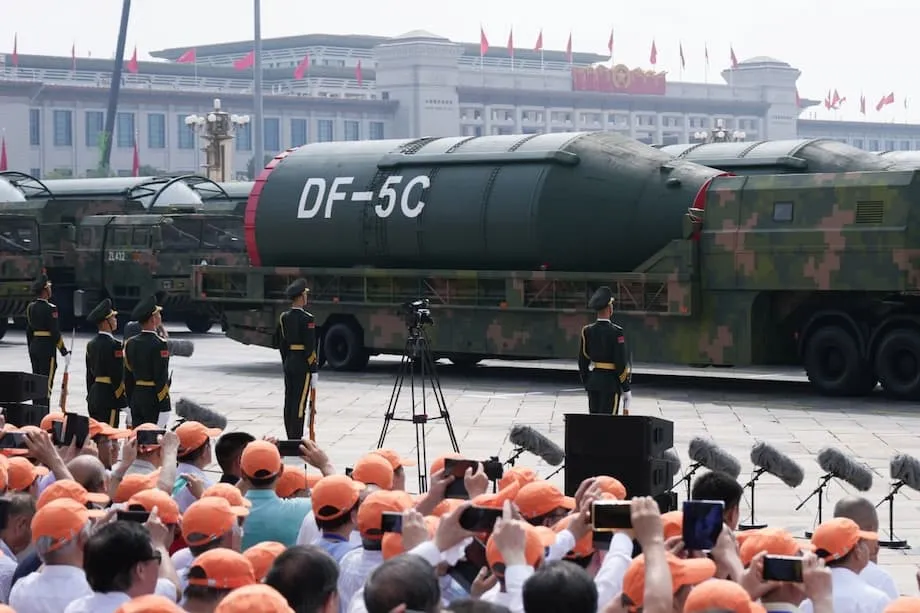
北京で軍事パレードが行われると、新型ミサイルやドローン、装甲車両に注目が集まりやすい。今年、最も重大な進展はパレード会場ではなく、中国科学院物理研究所の報告書にあった。同報告書は、中国が窒化ガリウム半導体技術を成熟させ、競合国が追いつけないペースで軍事システム全般に応用していると指摘した。また、中国の重要原材料に対する輸出規制を、見出しを飾るような動きではなく、国内計画を拡大する一方で競合相手を抑え込む、長期的な圧力策と位置付けている。
目次
窒化ガリウム(GaN)は、新世代の軍用電子機器を支える中核材料だ。GaNデバイスの製造に使われる一次ガリウム原料は、ほぼすべて中国が生産している。中国はガリウムと関連元素のゲルマニウムの輸出規制も強化した。アナリストは、特定の米防衛企業を名指ししない一方で、不可欠な材料へのアクセスを制限することから、その影響を「静かな制裁」と表現する。中国の研究者によれば、その結果、フェーズドアレイレーダーや電子戦機器をめぐって、新たな世代間格差が生まれつつある。
物理研究所が新たに公表した評価報告書は、素材政策と技術の進歩が交差する実態を浮き彫りにした。
同研究所は、近年の進歩の背後には半導体開発という見えにくい流れがあり、中国のGaN半導体技術は成熟段階に達したと記した。
技術の成熟が重要なのは、レーダーの探知距離延伸、妨害装置の耐性向上、誘導シーカーの小型化、戦闘システムの電力管理改善に直結し得るからだ。同時に、これは交渉力にもなる。原材料の主要供給国が供給を絞れば、それに依存する計画は遅延したり、コストが膨らんだりする。
窒化ガリウムがレーダーやミサイルを変える理由
GaNはワイドバンドギャップ半導体に分類される。従来のシリコンに比べ、より高い電圧や温度で動作し、単位面積当たりではるかに大きな電力を扱え、より高速にスイッチングできる。こうした特性から、高周波増幅器やパワーエレクトロニクスに適している。レーダーでは、GaNによって送受信モジュールが過熱することなく、より強い信号を発信し、微弱な反射波をすばやく受信できる。誘導シーカーでは、狭いノーズコーンに収めながら、妨害を受けても性能を維持できる。
シリコンから窒化ガリウムへ
数十年にわたり、多くの軍用レーダーはガリウムヒ素や高性能シリコンデバイスに依存してきた。これらの素材は実績を積んできたが、GaNは性能の限界をさらに押し広げる。同じ空間により多くの素子を持つアレイを構築し、より高出力で運用できるため、探知距離が伸び、干渉への耐性が高まり、複数のモードを同時に運用できる。艦船や航空機の電力変換にも重要で、効率向上によって熱と重量を減らせる。いずれも戦闘プラットフォームでは貴重な要素だ。
米国はすでに、海軍のAN/SPY 6や海兵隊のAN/TPS 80 G/ATORなど、主要なGaN搭載システムを配備している。中国の研究者や国営メディアは、中国が早期警戒機、防空部隊、戦闘機レーダーにGaNを大規模に導入したと伝えている。これが正しければ、デバイス設計の進歩だけでなく、製造を可能にする上流のガリウムを安定して確保できていることも示唆する。
輸出許可制から対象を絞った禁輸へ
北京が最初の措置を講じたのは2023年7月で、商務省がガリウムとゲルマニウムの輸出を許可制にした。公式には国家安全保障が理由とされた。この措置は、中国向けの先端半導体や半導体製造装置を対象とした米国の一連の規制に続くものでもあった。2024年12月、中国は米国向けのガリウム、ゲルマニウム、アンチモンの輸出を禁止し、関連品目の審査も厳格化して対抗措置を強めた。これらの鉱物は半導体、赤外線センサー、光ファイバー、太陽電池、電池、弾薬に不可欠だ。
貿易と価格のデータは影響を示している。2023年の規制後、中国からのガリウム出荷は減少した。買い手が供給確保に奔走し、欧州の価格は1年でほぼ倍増した。ゲルマニウムの供給も逼迫し、アンチモン価格は急騰した。一方、中国は一次ガリウムの圧倒的な供給国であり続け、米国や同盟国の買い手は第三国経由で調達する場合も含め、中国産の原料に大きく依存していた。
実際には、供給が一夜にして止まったわけではない。2024年の貿易データを調べると、米国のゲルマニウムとガリウムの輸入には、中国を原産地とする品目がなお含まれており、第三国経由で届いた可能性が高い。アナリストは、ゲルマニウムの再輸出拠点としてベルギーが重要だと指摘する。カナダやドイツなどでは二次ガリウムの生産が拡大し、日本は精製とリサイクルで衝撃を和らげた。供給網全体にコスト上昇と納期の長期化が広がっており、状況は完全な遮断というより、徐々に締め付けが強まる展開だ。
広がる軍用電子機器の格差
中国科学院の報告書は中国メディアも伝え、中国人民解放軍全体でGaN搭載レーダー、シーカー、妨害装置の配備が速まっていると主張する。報道では、KJ 500Aなどの早期警戒機に搭載されたフェーズドアレイレーダーや、J 20計画に関連する先進レーダーが取り上げられている。長距離空対空ミサイルのGaNシーカーや、防空システムでの利用拡大を指摘する報道もある。すべてのプラットフォームについて独立した裏付けがあるわけではないが、中国の産業基盤を踏まえれば、GaNの採用が広がっているという傾向には信憑性がある。
米国にとってGaNは新しい技術ではない。AN/SPY 6シリーズは、駆逐艦向け新型レーダー体系の中核だ。海兵隊のG/ATORは、遠征部隊にGaNの性能をもたらす。空軍と陸軍も、電子戦やミサイル防衛へのGaN導入を進めている。中国側の情報源によれば、違いは全軍での配備ペースと、ガリウム不足がもたらすコスト圧力にある。
戦略国際問題研究所(CSIS)の研究は、米国の防衛電子機器においてガリウムがいかに深く使われているかを示している。
分析は、ガリウム化合物が米国の先進防衛システムに欠かせない原料だと指摘し、海軍のAN/SPY 6レーダーと海兵隊のAN/TPS 80 G/ATORレーダーを例に挙げた。こうした素材は先進マイクロエレクトロニクスでも利用が広がっているという。
この依存は米国に限らない。同盟国の多くも同様のニーズを抱えている。中国が国内のGaN計画に十分なガリウムを確保する一方で、海外の買い手のコストと不確実性を高めれば、配備の速さをめぐるバランスが傾く可能性がある。これが世代間格差という主張の核心だ。重要なのは突出した単一の装置ではなく、毎年いくつのアレイ、シーカー、電力モジュールが部隊に届くかだ。
米国と同盟国の対応
米政府当局者と産業界のリーダーは、並行して二つの取り組みを進めている。一つは採掘、精製、リサイクルを通じ、中国以外のガリウムとゲルマニウム供給源を確保すること。もう一つは、特定の用途でGaNに匹敵、あるいは上回る可能性のある次世代素材への投資によって、依存を減らすことだ。
素材開発では、国防総省が国防高等研究計画局(DARPA)の取り組みを通じてレイセオンに協力を求め、高出力・高周波の電子機器向けに人工ダイヤモンドと窒化アルミニウムのデバイス開発を進めている。これらの素材はGaNよりバンドギャップが広く、製造上の課題を克服し、より大きなウエハーで量産できれば、さらに高い性能を実現する可能性がある。
レイセオンで先端技術部門を率いるコリン・ウィーラン氏は、この取り組みは半導体技術の大きな前進だと述べた。チームは防衛システムで類似素材を扱った経験を生かし、ダイヤモンドと窒化アルミニウムを将来のセンサーや通信機器に応用しようとしているという。
同盟国も動いている。オーストラリア、日本、インド、韓国、米国は、クアッドやインド太平洋経済枠組みなどの枠組みで重要鉱物をめぐる連携を進めている。米輸出入銀行は、中国の支配から距離を置いた海外の採掘・加工拠点の整備を支援する融資制度を始めた。日本は精製、リサイクル、亜鉛加工に伴う一次生産など、複数の経路でガリウムを確保でき、比較的強靱だ。ドイツは一次ガリウム生産の再開を検討し、カナダなどは二次生産を増やしている。
それでも、出発点は厳しい。CSISの最近の評価では、中国が一次ガリウム供給の圧倒的なシェアを握っている。中国は競合する生産国に必要な一部の採取技術の輸出も制限してきた。そのため、市場価格だけで新たな生産能力がすぐに生まれるとは限らない。民間企業が製錬所でリサイクルや回収を拡大する間、ワシントンやパートナー国の首都では、備蓄、共同調達、的を絞った投資で不足を補う案が検討されている。
米地質調査所(USGS)は経済的な影響を警告している。同機関の試算では、供給が完全に遮断され、ゲルマニウムも禁輸された場合、ガリウム価格は大幅に上昇し、米国の国内総生産(GDP)は30億ドル超押し下げられる可能性がある。米国は政府備蓄としてガリウムを保有していない。中国が対象を絞った禁輸から、第三国経由の再輸出に対する取り締まりへ移れば、代替供給源が拡大するまで混乱が一段と深刻化する恐れがある。
供給網データが示す実態
2024年までの貿易データからは、単純ではない状況が浮かび上がる。中国の公式統計では、輸出許可制の開始後、米国向けガリウムとゲルマニウムの輸出が大幅に減り、対象を絞った禁輸後は直接出荷がゼロになった。一方、米国の統計には中国を原産地とする輸入が引き続き記録された。ゲルマニウムではベルギーなどを経由した再輸出、ガリウムではドイツやカナダなどで中国産原料を使った二次生産や再処理が、この差を最もよく説明する。ドイツは長年、一次ガリウムを生産していなかったにもかかわらず、米国の輸入で目立つ割合を占めており、再輸出の動きを示すもう一つの手掛かりだ。
価格の動きも供給逼迫を裏付けている。欧州の買い手によれば、最初の規制から1年以内にガリウム価格はほぼ倍増した。ゲルマニウムの供給は不安定になり、一部の産業利用者は在庫切れのリスクを警告した。2024年12月の措置後、アンチモン価格も急速に上昇した。こうした変化はレーダーモジュール、赤外線センサー、精密製造のコストを押し上げ、調達部門が素材を探し回る中で、計画の遅延を招きかねない。
今後の展開は二つの要因に左右される。一つは、再輸出や、採取用樹脂、加工キットなどの関連品目に対する中国の取り締まりの強さ。もう一つは、同盟国の生産者が製油所を改修し、製錬所に新たな回収ラインを設け、リサイクルを拡大するまでの速さだ。計画段階の案件はあり、一部は着手済みだが、実現には複数の予算サイクルをまたぐ時間がかかる。こうした拠点が稼働するまでは、中国の輸出許可制度に小さな変更があるだけでも、価格と納期が動きかねない。
北京とワシントンが発するシグナル
北京は、貿易ルールや輸出規制を国家運営の手段として使うことを着実に常態化させてきた。正式な制裁枠組みを導入し、戦略鉱物分野で国家の所有権を主張し、一部のレアアース加工技術の輸出を制限した。こうした措置は、それ以前の非公式な手法に続くもので、中国が優位を持つ分野で国内の政策手段を使い、世界の供給を左右する意思があることを示している。
ワシントンは、中国による先端半導体や製造装置へのアクセス規制を強化し、制限対象のリストに企業を追加するとともに、供給網の多角化を進めてきた。同盟国は鉱物供給の途絶を早期に察知するネットワークを構築し、危機の際に重要な原材料の流れを維持できるよう、物流計画の連携を進めている。
防衛技術の専門家は、こうした動きが戦場にとってなぜ重要なのかを強調する。GaNや関連素材は、現代の戦闘を左右するレーダー、通信、パワーエレクトロニクスの中核にある。
ランド研究所の上級エンジニア、ファビアン・ビジャロボス博士は、端的に「不可欠だ」と述べた。
その明快さは、双方の動きが急がれる理由をよく表している。中国は素材面の優位を実戦配備システムに結び付けようとしている。米国とパートナー国は供給源を広げるとともに、消費電力が少なく、熱に強く、電波を精密に操るデバイスでプラットフォームの性能向上を目指す。競争を測るのは単発の発表ではなく、納入日程、部隊の装備数、そして整備要員が老朽化したモジュールをGaN部品にどれだけの頻度で交換するかだ。
要点
- 中国科学院の報告書によると、中国のGaN技術は成熟し、軍事プラットフォーム全般に応用されている。
- 北京は2023年の輸出許可制から、2024年には米国向けのガリウム、ゲルマニウム、アンチモンの輸出禁止へと措置を強化した。
- 中国は一次ガリウム供給を支配し、ゲルマニウム生産も集中しているため、買い手は価格高騰と納期長期化に直面している。
- AN/SPY 6やG/ATORなど米国の防衛システムはすでにGaNを採用しているが、中国側は人民解放軍全体で、より速く幅広い配備が進んでいると主張する。
- 貿易データは第三国経由の再輸出が続いていることを示唆する。短期的な打撃は和らぐ一方、コストと不確実性は増している。
- DARPAはレイセオンに、ガリウムへの依存を減らすためのダイヤモンドと窒化アルミニウムのデバイス開発を委託。同盟国も中国以外の供給網に投資している。
- USGSは供給が完全に途絶えた場合、米国のGDPが約34億ドル減少する可能性があると試算する。米国はガリウムを備蓄していない。
- 次の局面は、再輸出に対する中国の取り締まりと、同盟国が精製、回収、リサイクルを拡大する計画の進捗に左右される。