中国の供給過剰が圧力となり、日本で再編の動き
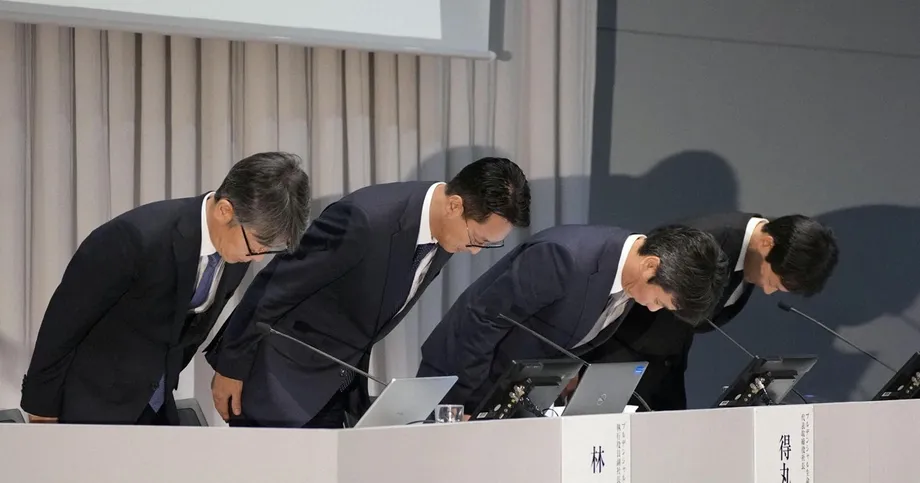
日本の大手石油化学メーカー3社が、アジア全域の価格を押し下げている中国製品の大量供給に対抗するため、国内のプラスチック事業を統合する。三井化学、出光興産、住友化学は、食品包装から自動車部品まで幅広く使われる基幹プラスチック、ポリオレフィン事業の統合を計画している。この動きは、中国の供給急増が地域の化学産業を変えつつあることを示す最も明確な兆候だ。長年競合してきた日本企業は、生き残りをかけて再編を迫られている。
目次
各社は2026年4月までの再編完了を目指す。計画では、住友化学が日本国内のポリプロピレンと直鎖状低密度ポリエチレン事業を、現在三井化学が65%、出光興産が35%を保有する合弁会社、プライムポリマーに移管する。取引後のプライムポリマーの出資比率は、三井化学が52%、出光興産が28%、住友化学が20%となる。生産、物流、調達、研究の効率化を通じ、年間約80億円のコスト削減を見込む。
統合後の事業は国内有数の規模となる。業界の推計によると、新体制のポリプロピレン生産能力は約159万トン、ポリエチレンは72万トンで、2024年度の売上高は約26億ドル。日本のポリオレフィン市場の約30%に相当する規模となる。合理化の一環として一部設備の閉鎖も予定されている。人口減少に伴う市場縮小と輸入品による絶え間ない価格圧力に直面するなか、日本のポリオレフィン総生産能力は約580万トンと推計され、もはや需要に見合っていないことを示している。
ポリオレフィンとは
ポリオレフィンは、主にナフサなどの炭化水素を分解して得られる基礎分子、エチレンやプロピレンを原料とする汎用プラスチックだ。ポリエチレンには、包装用の低密度フィルムから配管に使われる高密度材まで幅広い種類がある。ポリプロピレンは自動車部品、日用品、医療機器などに広く使われる。これらの樹脂は価格変動に敏感で、製造時のエネルギー消費が大きく、世界の貿易動向にも左右される。ある国で新工場が稼働すると、その価格への影響は国境を越えて波及する。
中国で過剰能力が生じている要因
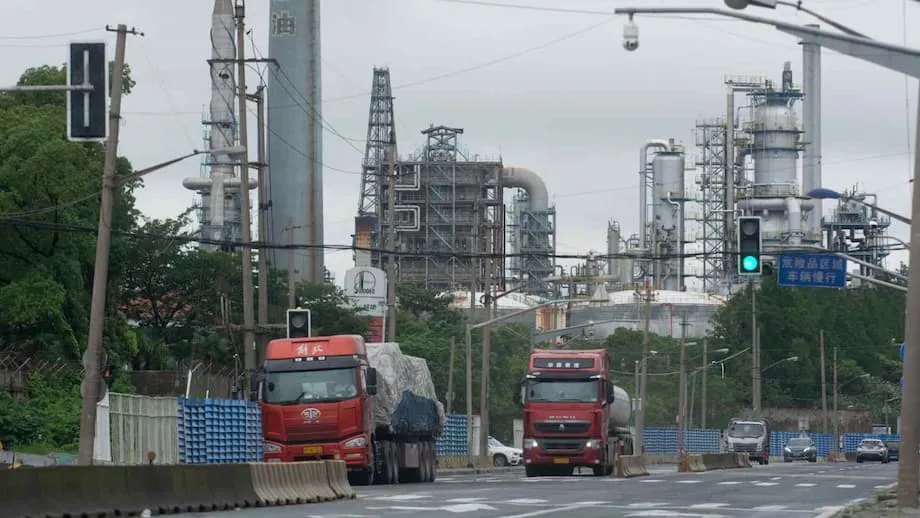
中国では近年、エチレン分解設備や、下流工程のポリエチレン・ポリプロピレン設備を含め、石油化学の生産能力が大幅に増強された。多くの計画は、需要が急増し、利益率も高かった時期に承認された。設備が稼働する一方で国内需要は減速し、余剰分を海外市場に売り込む動きにつながった。その結果、輸出が急増して地域価格を左右し、日本や東南アジアの競合企業の利益率を圧迫している。
日本の稼働率にも、こうした圧力が表れている。多くのプラスチックの主要原料であるエチレンの設備稼働率は低迷し、70%を下回る状態が数カ月続いたと報告されている。分解設備の稼働率が低いと単位当たりのコストが上昇し、利益が縮小する。この状況は、他の重厚長大産業で見られる苦境にも通じる。中国からの輸入急増を背景に、日本の鉄鋼価格は数年ぶりの低水準に下落しており、ある分野の中国の供給過剰が他の産業にも波及し、幅広い価格を押し下げる様子がうかがえる。
日本の石油化学メーカーが抱える問題は、中国の生産量だけではなく、その供給の広がりにもある。新設される中国の設備は大規模で一貫生産型が多く、原料を敷地内で調達できるほか、最新技術によってトン当たりのコストを抑えている。国内需要が停滞するなか、古くて規模の小さい日本の設備が価格で対抗するのは難しい。
取引の内容:何を統合するのか
今回の取引の中核となるのはプライムポリマーで、グループ内の国内ポリオレフィン事業の主要な受け皿となる。三井化学と出光興産はすでに同社に出資しており、住友化学はポリプロピレンと直鎖状低密度ポリエチレン関連の資産を移管して参画する。重複する生産ラインを集約し、製品グレードを統一し、販売を連携させることで、重複を減らし事業を安定させることを目指す。
各社は、製品構成をより重点化し、効率性の高い工場の技術を更新するとともに、物流網を集約する方針だ。アナリストは、統合によって生産するグレードの数が減り、生産ラインの切り替え時間が短縮され、より長く効率的な連続運転が可能になるとみている。競争力の低い設備の閉鎖や休止も、需要に合わせて生産量を調整する重要な手段となる。
三井化学の橋本修社長は、厳しい市場環境における必要な一歩として今回の決定を位置づけた。低迷期に規模の小さい事業同士で競争を続けるのではなく、迅速に動く必要があると強調。持続的な価格圧力や顧客ニーズの変化に耐えられる基盤づくりを優先すると述べた。
三井化学の橋本修社長:「この段階では、協業を通じた事業基盤の強化が必要だ」
国内で圧迫される日本の石油化学産業
日本の石油化学ネットワークは、現在とは異なる時代の需要に合わせて築かれた。多くの分解設備や誘導品設備は、拡大する国内市場に供給するために建設された製油所の周辺に集積している。現在は燃料需要が長期的に減少し、人口動態が消費の重しとなり、エネルギーコストも変動している。政府と業界は再編を促しており、大手企業は稼働率向上とコスト削減に向け、資産構成の見直しに着手している。
最近の動きは、この傾向を裏付けている。出光興産は千葉のエチレン設備の停止を発表し、三井化学との生産集約を進めている。丸善石油化学は千葉工場を閉鎖し、住友化学との合弁事業に生産を移す。ENEOSは川崎での操業効率化を計画している。三井化学、旭化成、三菱ケミカルは、大阪と岡山での再編案を検討するため、有限責任事業組合を設立した。三井化学は石油化学事業の一部について、分社化や外部企業との提携も検討してきた。これらの動きは、縮小する国内需要に合わせ、投資をより少数の競争力ある拠点に集中する広範な再編を示している。
事業運営に加え、持続可能性も製品構成を変えつつある。最終需要家は、軽量素材や再生材の使用、より低い炭素排出量を求めている。メーカーはエネルギー消費を抑える触媒や工程改善に投資し、混合プラスチック廃棄物を原料に戻すケミカルリサイクルの開発にも取り組んでいる。こうしたプロジェクトには時間と資金が必要であり、より規模が大きく安定した財務基盤は、イノベーションの資金確保に役立つ。
価格圧力、利益率、世界への波及
大手供給企業が国内需要を超えて生産を増やすと、価格に大きな影響が及ぶことがある。樹脂では、トン当たり数ドルの差が利益を左右しかねない。中国メーカーはアジア各地への出荷を増やし、地域の価格の下限を形づくっている。原料コストの高い日本企業は厳しい選択を迫られている。稼働を抑えるか、利益率の低下を受け入れるか、特定グレードから撤退するかだ。今回の統合は、規模を拡大し、同じ受注を争う拠点の数を減らすことを狙う。
逼迫の兆候は複数のコモディティに表れている。需要低迷と安価な輸入品を背景に、日本のエチレンと鉄鋼の生産はいずれも数十年ぶりの低水準に落ち込んだ。こうした環境が再編の動きを急がせている。国内企業が生産能力の削減で連携し、製品戦略をそろえられれば、工場の稼働率を維持し、将来に向けた設備更新に資金を回せる可能性が高まる。
安価な中国製品の圧力を受ける産業が増えるなか、貿易摩擦も高まっている。メキシコは幅広い中国製輸入品への大幅な関税引き上げを検討しており、アジア以外の政策当局も供給過剰の影響に直面していることを示している。こうした措置は国境を越えた輸送の採算を変え、プラスチックを含むコモディティ市場の競争環境を左右する。
再編が顧客向け市場をどう変えるか
自動車メーカー、電子機器メーカー、消費財メーカー、医療関連企業にとって、この統合は明確さと変化の両方をもたらす可能性がある。製品ラインアップを統一した大手供給企業は、安定供給や仕様の一貫性を確保し、共同開発をより効果的に支援できるかもしれない。顧客が重視する安定した取引関係、迅速な技術サポート、予測可能な物流は、重複事業の統合によって改善する可能性がある。
一方で、トレードオフもある。供給企業が減れば、汎用グレードの調達先の選択肢が狭まり、小規模な買い手への影響を規制当局が注視する可能性が高い。統合の前後には価格動向も厳しく監視される。各社は、市場の実情をコストに反映させる必要があり、効率化によってエネルギーや輸送費の上昇を補えると主張するだろう。最終的には、製品の信頼性、対応力、そして統合事業が改良材料を市場に投入する速さが成否を左右する。
数量から付加価値へ:汎用プラスチックの先を見据えた戦略
ポリオレフィンはプラスチック産業の基盤だが、コモディティ市況の変動に最もさらされる製品でもある。日本のメーカーは、トン当たり価格よりも技術サービスや性能が重視される高付加価値材料へ投資を移してきた。対象には、エンジニアリングプラスチック、高いバリア性を備えたフィルム、特殊エラストマー、電池材料、半導体向け化学品などが含まれる。汎用プラスチックを再編すれば、こうした分野に人材や経営資源を振り向けやすくなる。
同時に、ポリオレフィン事業基盤は包装やモビリティに欠かせない。課題は、工程改善やリサイクルの仕組みに投資しながら、事業基盤をより効率的で競争力のあるものにすることだ。拠点を絞ることで、最も効率的なラインに保全、ボトルネック解消、研究開発を集中できる。
構造変化をめぐる専門家の見方
業界のベテランは、今回の統合をより大きな構造転換の一環とみている。日本でこれまで行われた再編は、国内での重複を減らし、価格を安定させることが目的となるケースが多かった。今回の動きを左右しているのは、中国や米国での大規模な生産能力増強など、世界的な要因だ。その規模を前に、競合企業は生産量だけでなく、どこで、誰に向けて生産するかも見直さざるを得ない。
石油化学専門のコンサルタント、川上雅則氏は、今回の圧力は景気循環による一時的なものではなく、長期化すると警鐘を鳴らしている。世界市場に新たな生産能力が流入する規模と速度に企業が適応するなか、業界全体で再編が進む可能性が高いと指摘している。
石油化学コンサルタントの川上雅則氏:「今回の再編は、国内の重複を削減するだけのものではない。中国や米国を中心とする世界的な大幅増産を背景に進んでいる」
規制当局の審査、日程、実行上のリスク
今回の取引には、独占禁止法上の審査をはじめとする規制当局の承認が必要となる。審査では、主要グレードの市場シェア、小規模な買い手への影響、工場閉鎖の計画などが焦点となる。各社は完了目標を2026年4月に設定しており、労務計画の調整、製品ラインの決定、情報システムの統合に向けた時間が確保される。研究開発とサプライチェーンの統合は複雑だ。顧客は安定供給に加え、グレード変更や物流に関する明確な説明を求めるだろう。
実行上のリスクには、需要低迷の長期化、エネルギーコストの上昇、承認の遅れがある。為替変動によって、輸入品と国内生産品の競争力のバランスが変わる可能性もある。世界価格が低迷すれば、設備の効率的な稼働を保つため、さらなる生産能力削減が必要となる場合もある。移行期間中も、安全性と環境対応への投資を継続する必要がある。
日本にとどまらない意味
世界のプラスチック需要は伸び続けているが、成長は一様ではなく、政策や消費者の嗜好に左右されやすくなっている。中国のような大規模な製造基盤が需要を上回るペースで拡大すると、余剰供給は海外に流れ出す。近隣国のメーカーは、保護措置で対抗するか、再編や専門化で適応するかの選択を迫られる。日本は事業を集約し、汎用グレードでの規模を抑えながら、付加価値の高い領域への移行を目指している。
他のアジアメーカーも動向を注視している。統合後の日本企業が事業を安定させ、収益性を改善すれば、同じ価格動向に直面する同業他社の間でも同様の統合が続く可能性がある。世界の買い手にとって、短期的には日本からの供給の安定性が高まり、高機能材料への注力が強まることが考えられる。売り手にとってのメッセージは明確だ。海外の新設・高効率工場と競争するには、コスト管理と規模が重要となる。
要点
- 三井化学、出光興産、住友化学は、2026年4月までにプライムポリマーの下で国内ポリオレフィン事業を統合する。
- 統合後のプライムポリマーの出資比率は三井化学52%、出光興産28%、住友化学20%となる。
- 各社は年間約80億円のコスト削減を目指し、一部設備の閉鎖を予定している。
- 統合後の生産能力はポリプロピレンが約159万トン、ポリエチレンが72万トンで、2024年度の売上高は約26億ドルとなる。
- 中国の供給過剰による価格圧力を背景に、日本のエチレン設備の稼働率は低迷している。
- 日本では出光興産、丸善石油化学、ENEOSなどが工場閉鎖や資産集約を進めている。
- 安価な輸出品が複数の産業の価格を押し下げ、貿易摩擦が高まるなか、再編の動きが急がれている。
- 規制当局の承認が必要で、統合が国内の買い手向けの価格や供給に与える影響が注視される。