次世代EVに中国の技術を取り入れる競争の内幕
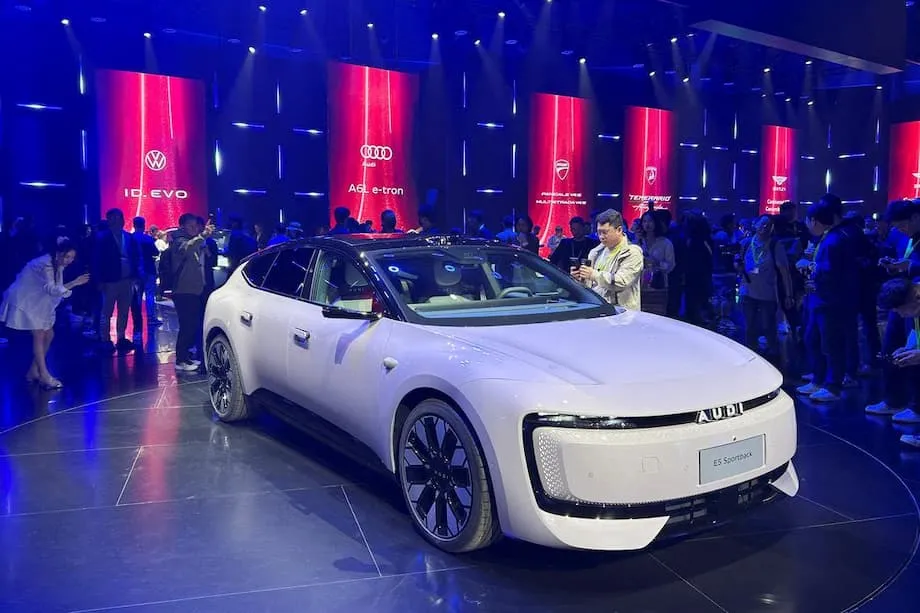
アウディの幹部が初めて、欧州風のデザインに中国のソフトウェアとバッテリー技術を組み合わせた長距離走行対応の電動ファストバック、ジーカー001を調査したとき、転換点を迎えたと感じた。わずか18カ月でアウディは、中国の合弁相手である上汽集団(SAIC)のバッテリーや電気モーターから、インフォテインメントや運転支援まで、現地の主要部品を使って中国向けのE5スポーツバックを開発した。このスピードが今や基準となっている。フォルクスワーゲンやトヨタ、ルノー、フォードなど世界の自動車メーカーは、新たな電動モデルをより速く、低コストで市場投入するため、中国のプラットフォームや電子機器、ソフトウェアを求めている。中国のサプライヤーやブランドにも好機が広がっている。国内の激しい競争と海外の貿易障壁を背景に、技術のライセンス供与や、シャシーと電子機器を「箱詰め」で一括販売すること、海外での工場提携が進んでいる。
目次
これは単なる部品調達ではない。20年にわたる政策支援、投資、生産規模の拡大を経て、電気自動車の設計、ソフトウェア、バッテリーの重心は中国へ移った。その結果、自動車の外観や設計手法、ブランドの新型車投入のあり方が変わりつつある。一方で、関税や輸出規制の強化とも衝突し、車両やバッテリー、ソフトウェアの製造場所も再編されている。この新たな力学では協業と競争が交錯し、双方が自社の中核技術を守りながら、価値を取り込もうとしている。
中国はいかにEVの優位性を築いたか
中国は偶然に業界をリードするようになったわけではない。2000年代初頭にさかのぼる国と地方の政策は、電動モビリティーを優先し、研究や実証車両、公的調達に資金を投じてきた。補助金や減税で購入価格を引き下げ、国内企業が製品を改良するための時間と余地を与えた。都市部では電気自動車のナンバープレート規制を免除し、バスやタクシーの電動化を進めることで需要を加速させた。その結果、中国は長年にわたり世界最大のEV市場となっている。2023年の世界の電気自動車販売は約1,400万台に迫り、そのうち約810万台が中国で登録された。欧州や米国を大きく上回る規模だ。中国国内の競争は熾烈で、その圧力がバッテリーやソフトウェア、製造技術の革新を加速させてきた。
政策、生産規模、バッテリー
生産規模の拡大は、厚みのあるサプライチェーンとともに進んだ。バッテリー大手は、多くのニッケル系化学組成より安価で耐久性の高いリン酸鉄リチウム(LFP)電池を改良してきた。工場ではパック設計や温度管理を最適化し、コストを抑えながらエネルギー密度と安全性を高めた。中国は主要鉱物の精錬とバッテリー部品の生産でも優位を築き、国内メーカー向けに見通しの立ちやすい供給網を確立した。テスラの上海工場も同じ環境の恩恵を受け、世界企業が中国のEVエコシステムで成長できることを示している。コネクテッド機能や頻繁なソフトウェア更新を消費者が強く求めることも、車両をソフトウェア中心に設計する考え方を定着させた。
ソフトウェア先行の設計と迅速な投入
中国の優位性を象徴するのが、モジュール化の考え方だ。自動車メーカーやサプライヤーは、スケートボード型シャシーと呼ばれることもある車両の基盤部分を、標準化されたバッテリーパック、電気モーター、パワーエレクトロニクス、集中型の電子アーキテクチャーで設計する。これにより、安定した基盤の上で、車体形状やグレードを迅速に展開できる。かつてハードウェアに依存していた運転支援からコックピットの設計まで、多くの機能をソフトウェアで定義する。無線通信による更新で、購入後も車両の機能を改善できる。複雑な社内体制を抱える従来型メーカーにとって、実績ある中国のプラットフォームや電子機器の構成を採用すれば、開発に何年もかかる工程を短縮できる。
ライセンス契約とプラットフォーム共有が投入を加速
国境を越えた提携が広がっている。アウディの中国向けE5スポーツバックは、上汽集団の技術を採用する。フォルクスワーゲンは小鵬汽車(Xpeng)と中国専用モデルを共同開発し、小鵬の電子機器とソフトウェアの構成も評価している。トヨタは中国向け製品で広州汽車(GAC)と協業してきた。欧州向けのルノーの低価格車ダチア・スプリングは東風汽車のプラットフォームを採用し、次期トゥインゴは中国のEVエンジニアリング企業の支援を受け、上海で開発されている。フォードはEVプラットフォームを供給する中国の提携先を探してきた。零跑汽車(Leapmotor)はステランティスと世界規模の提携を結び、技術ライセンス供与と完成車の輸出を含めている。
上汽アウディで販売・マーケティングを統括するシュテファン・ペッツル氏は、この流れのきっかけとなった衝撃について語った。
当時、ジーカー001はほぼ全員に衝撃を与えました。何か手を打つ必要がありました
業界コンサルタントによると、この手法は合理的な取引になり得る。欧米ブランドは時間を稼ぎ、リスクを減らせる。中国企業は、価格競争で国内市場の利益率が圧迫されるなか、新たな収益源を開拓できる。その結果、シャシーやバッテリー統合、パワートレインのソフトウェア、高度運転支援システム(ADAS)を含む、いわゆるホワイトラベル製品が相次いでいる。既成のパッケージを使えば、数十億ドルを節約し、通常4〜5年かかる開発期間を約2年に短縮できる。
「インテル・インサイド」の手法を自動車に応用
多くの幹部は、この変化を、特定ブランドの半導体が多くのパソコンを陰で支えていた1990年代になぞらえる。ここで目に見えない「インサイド」に当たるのは、成熟したEVプラットフォームと電子機器の基盤だ。フォルクスワーゲンと小鵬汽車の提携はその一例だ。中国向けモデルに機敏なソフトウェア中心のアーキテクチャーを組み込み、その後、より広い用途への展開を検討することが狙いだ。コンサルティング会社オートフォーサイトのマネジングディレクター、張宇氏は、この戦略は他地域にも広げられる可能性があると述べた。
中国でうまくいけば、フォルクスワーゲンはこの戦略を世界で展開できるでしょう
アナリストは、中国の激しい市場で実証された技術を使う車は、品質と機能のリスクが抑えられている傾向があると指摘する。従来型ブランドは、社内のソフトウェアやバッテリーの開発力を立て直す間も、信頼できるEVをより速く、予想外の問題を減らして投入できる。
新たな設計を支えるバッテリー技術とサプライチェーン
バッテリーは依然としてEVの部品表で最大のコスト項目であり、航続距離、安全性、価格を左右する重要な要素だ。中国企業は、セルをより効率よく詰め込むブレード型パックなどの革新を通じ、LFP化学組成を主流へ押し上げてきた。リン酸マンガン鉄リチウム(LMFP)も、研究室から生産段階へ移りつつある。同時に、バッテリー管理ソフトウェアや冷却、車体構造への統合が改善され、性能が向上した。この進歩は、多くの購入者が求める航続距離を損なわず、より手頃なEVの実現を支えている。
サプライヤーは今やセル以上のものを販売している。バッテリートレーやサスペンションの取り付け部、高電圧システムを含む、車輪付きのプラットフォーム一式を提供する。最近欧州で披露されたCATLの新型「Bedrock」シャシーは、車体の種類を変えながら、その下の大規模な設計を共通化できるよう自動車メーカー向けに設計されている。CATL幹部の胡国良氏は、消費者の視点からその狙いを説明した。
このシャシーがあれば、巨大な自動車メーカーが売る車を決めるのではなく、消費者がEVの見た目を決められるようになります
中国は機微なノウハウに対する管理も強化している。新規則では、正極材やリチウム抽出に関連する工程など、複数の主要なバッテリー製造技術を海外へ移転する際にライセンスが必要となる。苦労して築いた優位性を守り、国内工場やライセンス契約といった管理可能な枠組みで外国企業との協業を促す狙いがある。これは、バッテリー生産の現地化を目指す欧州や北米の政策とも関わる。ひとつのモデルは、出資による支配権を伴わない技術ライセンス供与だ。例えば、中国のバッテリー技術を、欧米企業が運営する工場に供与する形がある。
貿易障壁が勢力図を塗り替える
各国政府は、中国製EVの輸出急増に対処し、国内産業政策を守るため迅速に動いている。米国は中国製電気自動車への関税を100%に引き上げた。市場から締め出す水準であり、短期的には普及を鈍らせる可能性がある。欧州連合(EU)は調査の最終結論をまとめる間、中国製EVに最大37.6%の暫定的な相殺関税を発表した。カナダは中国製EVへの関税を100%に引き上げた。メキシコは、自由貿易協定のない国からの自動車に50%の関税を課す案を示した。中国製車両に大きな影響を与えるほか、現地工場を持たないブランドがメキシコ経由で輸出する車種も対象となる可能性がある。
中国は貿易関連の協議の場で反発し、対象を絞った報復措置も講じている。また、重要鉱物やバッテリー工程に対する輸出規制も選択肢にあると示唆した。企業は第三国での組み立てに切り替えたり、欧州の工場計画を加速させたり、最終組み立てとソフトウェアやプラットフォームの移転を分けるためライセンス供与を活用したりして対応している。欧州は域内に価値をとどめるため、バッテリーや車両への投資を呼び込んでいる。ハンガリーは主要なバッテリー工場や中国企業が関わる新たな車両プロジェクトを誘致し、焦点となっている。
中国国内では、過剰生産能力と激しい価格競争が輸出拡大を促している。効率的な稼働率に近い水準で操業している自動車メーカーは一部にとどまり、競争力の高い企業は海外への輸出台数を増やしている。電池セルからパワーエレクトロニクスまで手がける比亜迪(BYD)の緊密な垂直統合は、利益を確保しながら販売価格を引き下げる余地を生む。テスラの上海工場も非常に高い稼働率で操業してきた。規模と工程管理がいかにコスト優位につながるかを示している。輸出への転換がすべてのブランドを救うわけではないが、東南アジアから中東、欧州の一部に至るまで、すでに販売店のラインアップを変えつつある。
従来型自動車メーカーが得るものとリスク
中国のEVプラットフォームが魅力的なのは、開発の速さと確実性だ。実績のあるスケートボード型シャシーと電子機器の構成を、複数のモデルの基盤にできる。これにより、デザインや走行特性の調整、ユーザーインターフェース、ブランド独自の機能に資源を振り向けられる。また、計算処理を集中化し、ソフトウェア更新を簡素化する最新の電子アーキテクチャーも導入できる。多くの既存メーカーにとって、これはエンジンとトランスミッションではなく、ソフトウェアとパワーエレクトロニクスを中心に車を設計する時代への橋渡しとなる。
ただし、代償もある。多くのブランドが同じ中核技術を採用すれば、差別化が難しくなる。提携相手への依存によって、コストや開発計画、データへの支配力が限られることもある。アストンマーティンの元最高経営責任者(CEO)、アンディ・パーマー氏は、外部委託に頼りすぎればブランドの個性や戦略的な深みが損なわれると警告した。
長期的には、行き詰まります。単なる販売業者になってしまうからです
スピードを確保しながらブランドの個性を保つ
一部の自動車メーカーは、折衷的な手法を模索している。提携先のプラットフォームを採用しながら、独自のヒューマンマシンインターフェースや安全システム、シャシー調整を統合し、なじみのある乗り味を維持する。ソフトウェアやデータ処理、クラウドサービスを社内に残すため、電子機器のレイヤーを共同開発する企業もある。狙いは、市場投入までの時間を短縮しつつ、どのブランドも同じように見える状態を避けることだ。競争圧力が最も強い中国で提携を始め、成功すれば他地域向けにモデルを調整する選択肢を残す企業があるのも、このためだ。
中国のEVと技術はどこへ広がるのか
2023年、電気自動車は世界の自動車販売の約18%を占め、その割合は今も上昇している。販売は中国、欧州、米国に集中しているが、東南アジアや中南米でも成長が加速している。消費者が常に重視するのは、航続距離、充電のしやすさ、価格だ。実走行で望まれる航続距離はおよそ500キロに集中しており、同等のガソリン車より高い価格を払いたくない購入者も多い。そこで中国のコスト構造が生きる。LFPパックや垂直統合、効率的な工場は、機能を削らずに魅力的な価格を可能にし、競合他社にもコスト削減か提携を迫っている。
貿易政策によって市場への進出経路も変わっている。関税のため中国製EVは当面米国で販売されず、各社は欧州、中東、オーストラリア、アジアや南米の一部に力を入れている。メキシコは成長をけん引する市場となっているが、提案中の関税が議会で成立すれば、事業判断が変わる可能性がある。関税の影響を抑えるため、欧州では工場建設計画も相次いでいる。一方、中国の技術は欧米ブランドの車にもますます取り入れられている。欧州や米国のブランドと中国企業による共同計画を通じて、実績あるバッテリーシステムや運転支援、インフォテインメントが、見慣れたブランドの車に搭載されている。
中国国内では価格競争が市場の勢力図を変え続けている。BYDなどの大手は、バッテリーや半導体の内製化を背景に、大幅な値下げを進めてきた。新規参入企業が現れ、テクノロジー企業の自動車事業への進出もある一方、多くの中小企業は業界再編の圧力にさらされている。国内競争の激しさは、従来型ブランドが中国技術のライセンス供与に期待する理由のひとつだ。時間を短縮できるだけでなく、要求の厳しい市場ですでに試されたシステムも利用できる。
消費者と気候変動への意味
購入者にとって、この融合がもたらす効果は明らかだ。より多くのモデルがより速く登場し、価格に対する航続距離が向上するほか、大型ディスプレーや賢い音声操作、より高性能なADASを備える。無線通信による更新で、ディーラーに持ち込まずに不具合を修正したり機能を追加したりできる。一部の国が軽量車を優遇する制度を検討するなか、小型で効率のよいモデルにも改めて注目が集まっている。初期モデルが中古車市場に流通すれば、中古EV市場の拡大によって購入しやすさも高まる。
気候目標への影響は一様ではない。手頃なEVは普及を加速させ、電力がよりクリーンな電源で供給されれば排出削減につながる。安価なモデルを大市場から締め出す関税は、国内産業政策を支えるとしても、少なくとも短期的には移行を遅らせる可能性がある。サプライチェーンの分断もコスト増や遅延につながりかねない。政策当局は、エネルギー安全保障、産業戦略、消費者への普及のバランスを取ろうとしている。リスクと環境負荷を抑えるため、バッテリーのリサイクルや鉱物供給の多様化も優先課題に浮上している。次の段階では、政治的な制約に対応しながら、協業やライセンス供与、対象を絞った現地生産によって価格を抑えられるかが試される。
要点
- 世界の自動車メーカーは、開発期間とコストを抑えるため、中国のEVプラットフォームや電子機器、ソフトウェアを採用している。
- アウディの中国向けE5スポーツバックは、上汽集団の技術を使って18カ月で開発され、従来型ブランドの新たな開発ペースを示した。
- フォルクスワーゲンは小鵬汽車とモデルを共同開発しており、ルノーはダチア・スプリングと次期トゥインゴに中国のプラットフォームを活用している。
- 中国の優位性は政策支援、生産規模、特にLFPとパック統合を中心とするバッテリー革新に支えられている。
- 中国の新たな輸出規制では、複数のバッテリー製造技術を海外に移転する際、ライセンスが必要となる。
- 関税が上昇している。米国は中国製EVに100%、EUは暫定的な相殺関税を課し、カナダも100%に引き上げた。
- メキシコは自由貿易協定のない国からの自動車に50%の関税を課す案を示しており、成立すれば中国製車両に影響する。
- 中国企業は、海外工場やライセンス契約、障壁の少ない市場への輸出で対応している。
- 中国国内の過剰生産能力と価格競争が輸出拡大を促し、ブランド各社の再編も進んでいる。
- 消費者にはEVの選択肢と価格面の価値が広がるとみられるが、関税によって一部地域では短期的に普及が遅れる可能性がある。