インドネシアのQRコード規格が変える国内の決済
インドネシア全土で、小さな白黒の正方形が現金経済とデジタル経済をつないでいる。Quick Response Code Indonesian Standard(インドネシア標準QRコード)、通称QRISは、ソトの一杯から百貨店のレシートまで、あらゆる支払いの標準的な手段となった。2020年に全国展開されたこのシステムは、かつて分断されていた銀行アプリや電子ウォレットの市場を、参加アプリならどれでも読み取れる1つのQRコードに統合した。普及は急速に進んでいる。昨年の取引件数は60億件を超え、利用者は約5,700万人と推定される。インドネシアの人々が、スマートフォンで手軽に低コストで送金できる方法をいかに早く受け入れたかを示している。この勢いは、世界的なカードネットワークと国内決済インフラの力関係を揺るがす一方、事業者や消費者に新たな選択肢をもたらしている。
目次
QRISは、実務上の問題を解決するために設計された。この規格が導入される前、加盟店は電子ウォレットや銀行パートナーごとに複数のQRコードを掲示していた。消費者は、正しいコードに対応するアプリを選ばなければならなかった。インドネシア銀行と業界各社は、アプリや事業者を問わず使える1つのコードを導入し、こうした混乱を解消した。その結果、中小事業者のコストが下がり、利用可能な店舗が増え、現金を持ち歩くリスクや高価な端末を必要とせず、現金を手渡すように簡単にデジタル決済ができるようになった。最低支払額のない取引も多く、資金は迅速に加盟店の口座へ入金される。
QRISの仕組みと普及の理由
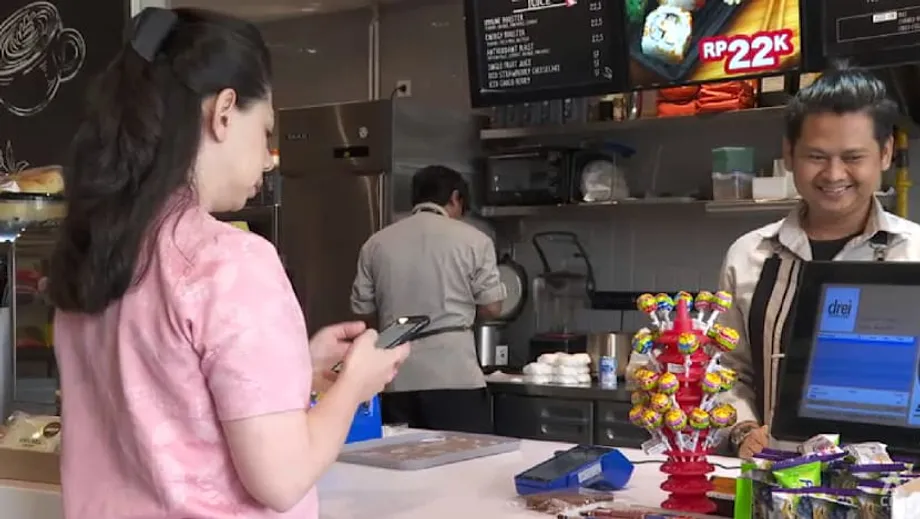
QRISの取引は、読み取り、確認、支払いという流れで行われる。購入者はモバイルバンキングアプリまたは電子ウォレットを開き、加盟店のQRISコードを読み取り、金額を確認して支払いを承認する。裏側では、認可を受けたスイッチング事業者と参加銀行が取引を処理し、加盟店口座に資金を決済する。この規格は国際的なQR仕様に準拠しており、かつて独自のQR形式で競合していた国内事業者間の相互運用を実現するために構築された。相互運用性が基盤にある。ネットワーク効果を生み、消費者が使い慣れた1つの読み取り方法でどこでも支払えると気づくと、取引量が数十億件に膨らんだ理由もここにある。
普及にはコストが重要だ。カード決済では端末が必要となることが多く、加盟店手数料は2~3%に上る。QRISは印刷したコードだけで利用でき、加盟店の多くが負担する手数料は約0.3%と低い。零細事業者では手数料がゼロの場合もある。この差は、利益率の低いワルンの店主や市場の売り手にとって大きい。従来のカード決済より早く入金されることもあり、中小事業者の資金繰りを助けている。こうした実用面の利点に、インドネシア銀行による積極的な周知が加わり、信頼と日常的な利用が定着した。
新型コロナウイルス感染症の流行期における導入状況を調べた学術研究では、中央銀行の政策と、パンデミックのリスクに対する認識の双方が、QRISを利用する意向に影響したことが分かった。明確な規則や市民への周知を含む政策上の後押しにより、家庭や加盟店は非接触決済を試すようになり、移動が再び活発になった後も習慣として残った。この変化は、大規模な消費者行動を左右するのは技術だけではなく、設計やガバナンスの選択でもあることを示している。
貿易摩擦とデジタル主権をめぐる議論
急成長するQRISは、地政学的な議論にも持ち込まれている。米国は2025年版の「国家貿易評価報告書」でQRISを貿易障壁と位置づけ、インドネシアの国内カードネットワーク(GPN)とともに、導入方法が外国企業の参入を制限し、透明性を損なっていると主張した。この指定は、インドネシア製品に対する32%の関税が脅しとして示され、その後、協議のために保留された時期に行われた。批判の焦点は市場アクセスとガバナンスにある。一方、インドネシアの規制当局は、国内規則の下で開放性を確保していること、国境を越えた接続が進んでいること、国内の決済を国内インフラで処理する利点を指摘している。
インドネシア当局者や多くの経済学者にとって、この動きは利便性だけでなく、強靱性にも関わる。国内の小売決済を国内で処理すれば、手数料を低く抑え、取引データを保護し、現地通貨同士で決済できる場合には為替変動への影響を減らせる。銀行は引き続きVisaやMastercardを発行し、加盟店での利用にも対応しており、こうしたネットワークは多くの国際取引で引き続き選ばれている。この見方では、QRISは既存の決済インフラを置き換えるのではなく補完し、消費者や加盟店の選択肢を広げるものだ。
インドネシア銀行総裁は、この戦略を「設計はグローバル、実行はローカル」と表現している。インドネシア銀行総裁のペリー・ワルジヨ氏は、この規格が広く認められた枠組みに基づきながら、包摂性と効率性という国家目標に合わせて調整されていると強調した。
QRISは国際的な枠組みに基づきながら、インドネシアのニーズに合わせて設計され、デジタル化、経済的包摂、効率性に重要な役割を果たしている。
政府の姿勢には、デジタル主権を求める一方で、連携にも前向きな姿勢が表れている。規制当局は、外国企業が国内企業と同じ公益上の義務を満たせば、エコシステムへの参加を認める余地があると示している。このバランスは、観光や貿易を支える国境を越えた接続を認めつつ、小売決済の国内処理を増やすという東南アジア全体の広い傾向を反映している。
ジャカルタからジョホール、東京へ、QR決済が海外に広がる
QRISはもはや国内だけの規格ではない。インドネシアはマレーシア、タイ、シンガポールのパートナーとQR決済システムを接続し、インドネシア人旅行者が普段使っているアプリで海外でも支払えるようにした。訪問者も自国のアプリでインドネシア国内の支払いができる。利点は明快だ。旅行者は使い慣れたアプリを使い、加盟店は現地通貨で代金を受け取り、決済はカードの通貨換算を経ずに現地通貨同士で行われる。観光地周辺の小規模加盟店にとっては、新たな端末の導入や価格変更をしなくても、新しい需要層を取り込める。
2025年8月、インドネシア銀行と日本のパートナーは、日本でQRISを利用できるようにする第1段階を開始した。インドネシアの利用者は、主要銀行や電子ウォレットの国内アプリで、日本のJPQR Globalコードを読み取り、一部の加盟店で支払える。加盟店の対象を広げ、両国間の観光や中小企業の商取引を支える双方向の決済を増やす計画だ。この取り組みには、規制当局の監督の下、インドネシアの決済システム協会と日本の業界団体が参加している。
インドネシアは中国との接続も試験している。UnionPay Internationalとインドネシアのスイッチング事業者が主導する実証事業では、一部の利用者が自国のアプリを使って両国の参加加盟店で支払える。中心となる特徴は、現地通貨による決済だ。中国では人民元、インドネシアではルピアを使うことで、通貨換算の手順とコストを減らせる。この事業は両国の中央銀行の監督下にあり、試験終了後に拡大する見通しだ。
インドネシア銀行副総裁のフィリアニンシ・ヘンダルタ氏は、中国との接続に向けた準備は大きく進展し、技術面と事業面の整備が開始に向けて進んでいると述べた。
中国でのQRIS拡大に向けた協力は順調に進んでおり、円滑な実施に向けた事業、技術、運用上の取り決めをまとめる合意が締結された。
こうした接続により、気軽な旅行や学生の支出、小規模な越境購入を国内決済と同じくらい簡単にすることを目指す。国境地域のデータによると、バタム島などでは若いマレーシア人訪問客の間で、QR決済がすでに標準的な手段になりつつある。インドやサウジアラビア、日本での大規模展開、韓国などにも接続が広がれば、QRコードはアジアの広い地域で少額決済に使われる共通の決済手段となる可能性がある。
零細・中小企業が中心に、コスト削減と販路拡大
QRISの最大の影響は、零細・中小企業に表れている。現在、インドネシアではQRISに対応する店舗が数千万に上り、その大半を零細・中小企業が占める。小規模な商店では、印刷したコードがPOS端末の代わりとなり、銀行口座やウォレット口座に直接つながる。資金はすぐに入金され、照合作業も簡単で、現金を扱う際の盗難リスクも下がる。カード決済より手数料が低いため、かつて現金のみを選んでいた売り手もデジタル決済を受け入れやすくなった。マカッサルの果物屋台からソロのバティック店まで、日々の商売に変化をもたらしている。
QRISは、非公式な事業者を正式な金融システムに取り込むことで、金融包摂も後押ししている。新たな取引データは、担保や信用履歴のない小規模加盟店のリスク評価に役立ち、融資につながる可能性がある。QRコードを使った送金や、代理店での現金の入出金など、規格の拡張機能により、支店から遠い場所に住む利用者も資金を移動し、支払いができる。パンデミック期には、使いやすく接触も減らせることから、多くの家庭や零細事業者がQR決済を試し、その習慣が定着した。
マクロ経済への影響は成長率にも表れている。2024年までの業界データでは、複数の月で年間取引成長率が200%を超え、利用者数は5,000万人を超え、加盟店数は3,300万店を上回った。アナリストは、この急増の背景に、安定した決済インフラ、継続的な啓発活動、スマートフォン保有者の増加を挙げている。利用が広がれば、観光客の支出をデジタルで取り込みやすくなり、地域からの訪問客を集める観光地の経済を押し上げる可能性がある。
セキュリティ、不正、安定稼働の確保
リアルタイム決済の仕組みを拡大すれば、どのような場合でもリスクが伴う。インドネシアでは詐欺への懸念が高まっており、不正の被害に遭わないと感じている人はごくわずかだ。銀行や決済会社は、機械学習を活用する場合も含め、より強固な本人確認やリアルタイムの不正スコアリングの導入を急いでいる。共有された不正情報は、複数の機関にまたがるパターンの把握に役立つ。資金がシステムから流出する前に、高リスクの送金を迅速に停止または経路変更できるよう、中核的な調整が重要となる。
取引量の急増に伴い、安定性も試されている。1つの銀行内ではなく、事業者間をまたぐ取引の割合が高まるほど、国内のスイッチングや決済インフラへの依存が増す。こうした集中により、容量管理やサイバー防御の重要性も高まる。規制当局は小規模な売り手を守るために加盟店手数料を調整し、QRISが会計時の標準となるにつれて規則も更新してきた。QRISが海外に広がり、より複雑な用途を扱うようになる中、冗長性への投資、負荷試験、明確な紛争処理手続きが信頼を左右する。
専門家は、安全な成長に向けた単純な枠組みを示している。明確な規則を維持するコンプライアンス、脅威の拡大に対応するサイバーセキュリティ、利用しやすい消費者保護、基準をそろえる国境を越えた調整、そして銀行、フィンテック企業、法執行機関の連携だ。これらは速度と安全性のトレードオフを抑え、システムがショックに耐える助けとなる。
設計段階から相互運用を、インドと中国の教訓も生かす
QRISの成功を支えたのは、目新しい技術ではない。標準化だ。2020年以前のインドネシアのQR決済は、つぎはぎの状態だった。電子ウォレットや銀行ごとに独自のコードと対応店舗を運営していた。QRISはそれを、認可されたアプリならどれでも読み取れ、承認された加盟店コードならどれでも使える共通形式に置き換えた。この手法は、規制当局主導のモデルが競合するアプリや銀行に相互運用を義務づける、インドのUPIの成功を想起させる。中国では異なる形で始まり、民間のスーパーアプリが主導した後、規制当局が標準化を進め、国内インフラを経由する取引を増やした。インドネシアは両国の経験を取り入れ、包摂性とコストを重視しながら、世界のパートナーとの接続点も維持している。
QRISは、ほかの決済インフラとも併存している。国内の銀行間小売送金はBI-FASTなどのシステムで処理され、基幹決済の近代化に向けて、卸売分野でのデジタルルピアの活用も進められている。ルピアやカードネットワークを置き換えるのではなく、QRISをより広い仕組みに組み込み、それぞれの決済手段が得意分野を担い、海外のパートナーとも接続できるようにするのが狙いだ。明確なガバナンスと開かれた技術標準があれば、利用者の体験を分断することなく、新たな用途にも対応できる。
行動面の要因も重要だ。パンデミック期の調査によると、通常の技術普及要因を超えて、中央銀行の政策が持つ影響力への認識と、健康リスクを避けたいという意向が、QRISを試す最大の動機だった。周知活動、加盟店の導入支援、簡単な利用手順が、試験的な利用を習慣へと変えた。支払いができる場所が一定数に達すると、利便性がさらに利用を促すようになる。
QRコードは地域の大きな目標を担えるか
一部の戦略専門家は、より大きな金融上の自立を求める国々にとって、QRISは参考になるとみている。国境を越えた決済では、カードネットワークとSWIFTのメッセージングネットワークが大きな役割を担っている。高額取引では、今後もこうしたプラットフォームが中心であり続ける。一方、小売向けのQR接続は、少額の消費者決済に別の選択肢を提供する。複数の国がQRシステムを標準化して接続すれば、観光客や小規模加盟店の支出を国内の決済インフラで処理し、現地通貨で決済できる。これによりコストや外国為替の摩擦を減らし、より多くのデータを国内にとどめられる。この構想は、即時決済システムの接続を目指すアジアの進行中のプロジェクトや、中央銀行間のデジタル通貨決済を試す実験とも方向性が一致する。
インドネシアのモデルは、実現に必要な要素を示している。相互運用可能な規格、中央銀行の主導、サービスでは競争しながら規則をそろえる意欲を持つエコシステムだ。さらに多くの経済圏が同様の手法を採用し、相互接続を双方向のものにすれば、地域にはQR決済網が広がる可能性がある。そうした網は、卸売金融を今なお支える世界的なネットワークを置き換えるのではなく、補完するものとなるだろう。
2025年の注目点
いくつかの指標から、QRISがどこまで拡大するかが見えてくる。第一に、日本での展開のペースと、中国との接続実証の規模。加盟店の対象範囲や、現地通貨同士で決済される取引の割合が焦点となる。第二に、米国との貿易協議の行方と、外国事業者の参入規則の調整の有無。他国がQRISと接続する範囲にも影響する可能性がある。第三に、インドネシア各州の普及格差を縮め、群島東部の加盟店網を、密度の高いジャワ島の水準に近づける取り組み。第四に、不正対策、紛争解決、旅行者が集中する時期のサービス安定性がどこまで成熟するか。最後に、取引量が数百億件に達する中で、加盟店の低い手数料と、国内のスイッチング・決済インフラの強靱性を保つための投資をどう両立させるかだ。
要点
- QRISは2020年にインドネシアのQR決済を統一し、昨年は60億件を超える取引と、推定5,700万人の利用者を生み出した。
- 低い手数料と簡単な導入により、QRISは零細・中小企業に広く受け入れられ、全国で数千万の加盟店が導入した。
- 米国はQRISを貿易障壁と位置づけたが、協議は続いており、カードネットワークは現在も国際取引を担っている。
- 国境を越えた利用では、すでにインドネシアとマレーシア、タイ、シンガポールが接続している。日本では初期導入が始まり、中国では現地通貨決済を用いた実証が進んでいる。
- インドネシア銀行の幹部は、QRISが国際的な枠組みに沿いつつ、包摂性、効率性、強靱性という国家目標に役立つと述べている。
- セキュリティと安定性は引き続き優先課題であり、業界では本人確認の強化、不正情報の共有、リアルタイムのリスク評価が進んでいる。
- アナリストは、QR接続がアジアの小売決済に実用的な手段となり、世界的なネットワークを置き換えるのではなく補完するとみている。