賃料上昇でブランドがオンラインへ
デジタル化が急速に進んだ数年間を経て、東南アジアのECは新たな段階に入りつつある。ブランドが主役になり始めたのだ。そのきっかけは画面の外にある。域内の主要な商業地区では小売店の賃料が上昇し、内装工事費や人件費も高騰している。店舗網は認知度や信頼の面で依然重要だが、採算は厳しさを増している。ブランドオーナーの多くは、リーチを広げ、商品構成を迅速に試し、投資収益率をリアルタイムで追跡できるオンラインチャネルへ、注力先と予算を移しつつある。
目次
プラットフォーム運営事業者は別の圧力に直面してきた。パンデミック中にユーザー数と注文量は急増したが、利益が常にそれに追いついたわけではない。補助金競争で利幅が縮小し、配送コストの高さが収益を圧迫した。現在は、持続可能なユニットエコノミクスと、より効率的な収益化ツールに重点が移っている。この変化は、認知度を高め、需要を購買につなげ、値引き競争に際限なく巻き込まれることなく顧客ロイヤルティを育てたいという、多くのブランドの要望にも沿っている。
ブランドは域内のオンライン販売構成における存在感がまだ小さく、成長の余地は大きい。業界推計によると、2024年にプラットフォームの流通取引総額(GMV、販売された商品の総額)に占めるブランドの割合は30%未満だった。中国ではブランドがプラットフォームGMVの半分以上を占める。この差は、東南アジアではブランド主導のオンライン市場拡大が始まったばかりであることを示唆している。デジタルウォレットの利用拡大、クリエイターを通じた商品発見、都市部や島しょ部に広がる物流網の改善が、その成長を後押ししている。
市場規模と成長の源泉
東南アジアのEC市場は2016年から2021年の間に5倍に拡大した。この期間に小売販売全体に占めるオンラインの割合は約5%から約20%に上昇した。パンデミック時の急拡大以降、成長ペースは鈍化したものの、市場の基盤は大幅に拡大し、消費者の購買習慣も定着した。2024年の域内ECのGMVは、マーケットプレイスと、ブランド運営サイトやダイレクトメッセージ経由の販売などプラットフォーム以外のチャネルを合わせて約1,452億ドルに達した。プラットフォームGMVは約1,284億ドルで、前年比約12%増。大規模な補助金から、より健全な収益性への意図的な転換を反映している。
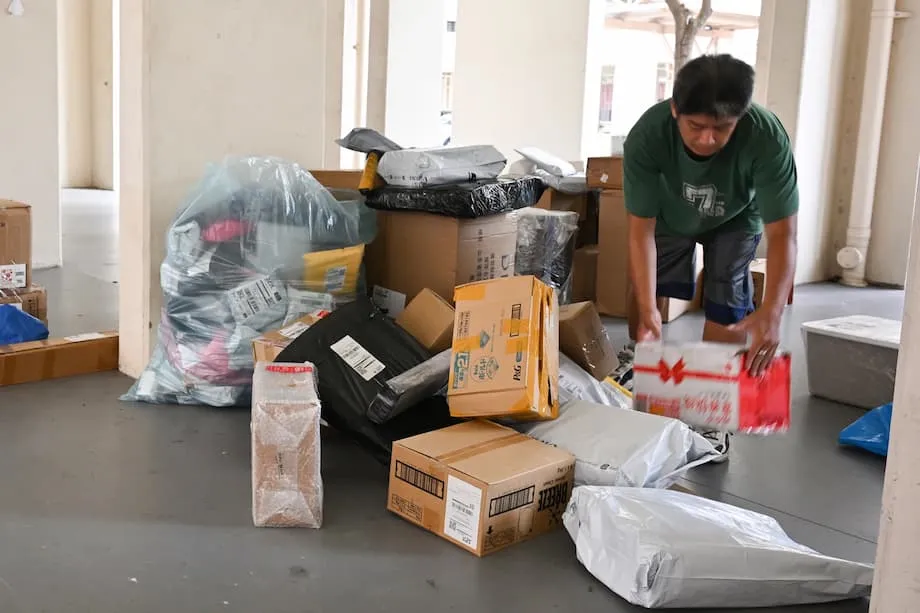
ECの普及にはなお大きな伸びしろがある。2024年の1日当たりの宅配便取扱量は約4,360万個と膨大で、はるかに大きな市場に迫る水準に達した。複数の業界関係者の予測では、成長は今後も続き、現行の傾向が続けば、GMVは今 दशकの半ばまでに約2,300億ドル、2030年には3,000億ドル台後半から4,000億ドル台前半に達する可能性がある。域内では6大経済圏が取引量の大半を占め、規模ではインドネシアが突出している。
ブランドの成長を後押しする形で、消費者行動も変化している。商品を見つけるチャネルとしてはマーケットプレイスが依然首位で、ソーシャルメディア、検索が続く。動画は商品発見や検討の中心的な役割を担い、ライブコマースももはや目新しいものではない。決済も急速に進化している。デジタルウォレットや各国のオンライン決済手段は主要市場すべてでシェアを伸ばしたが、インドネシアやベトナムの一部では代引きもなお利用されている。こうした変化は決済手続きを簡素化し、特にモバイルで初めて購入する人の障壁を下げている。
プラットフォームは集約、ブランドは存在感不足
プラットフォーム上位の集約は、ブランドにとって重要な意味を持つ。現在、東南アジアでは3社がプラットフォームGMVの大半を握り、荷物の大部分を取り扱っている。多くの市場でShopeeが首位を保つ一方、TikTok Shopはショート動画とライブコマースを通じて急拡大。Lazadaは品ぞろえの質とブランド商品を重視する方向に軸足を移し、収益化とテクノロジーの改善を進めている。市場の集中により、物流、不正防止、レコメンドエンジン、出店者向けツールへの大規模な投資が可能になっている。小規模なプラットフォームには追随が難しい分野だ。
同時に、販売チャネルの構成は広がっている。ブランド公式サイト、オンライン販売を行う複数ブランドの小売業者、ソーシャルコマース、メッセージを通じた販売など、プラットフォーム以外のECは、2024年に推定168億ドルのGMVを生み出した。ライブコマースだけでも約176億ドルに達し、プラットフォームGMVの約14%を占めた。動画主導の他の形式も合わせると、プラットフォーム販売の5分の1に上る。ブランドにとっては、単一のマーケットプレイスの店頭だけでなく、フィードや配信、各種店舗で消費者の注目を集める必要がある。
プラットフォーム上でブランドの存在感が乏しいことは、未開拓の成長余地を最も明確に示している。2024年のプラットフォームGMVのうち、ブランド商品によるものは3分の1未満で、中国の半分超と比べて低い。東南アジアのオンライン購入では衣料品、低価格帯の電子機器、アクセサリーが依然大きな割合を占めるが、美容、住宅関連、さらには食料品へと商品構成が広がっている。プラットフォームが品ぞろえの質、サービス水準の保証、データを活用した広告ツールを重視するなか、ブランドが本格的に参入する理由は増えている。
物流が迅速な配送を可能に
物流は、域内のEC成長を支える見えない原動力だ。人口密集地の大都市から地方、群島に至るまで商品を届けるのは難しい。地域に根差したネットワークや自動化、慎重なコスト管理が必要となる。ここ数年は、仕分けセンター、配送ルートの最適化、サービスの差別化に大規模な投資が行われてきた。多くの物流事業者が、倉庫から玄関先までの一貫サービスに加え、返品処理や購入後のサポートも提供している。
スピードと信頼性が新たな差別化要因となっている。調査によると、配送サービスに完全に満足している消費者は少数にとどまる一方、大多数は確実で時間どおりの配送なら多少高くても支払うと答えている。家具や家電などの大型商品を扱うブランドには、専門的な取り扱いや日時指定配送が必要だ。特に衣料品や電子機器では返品も増えている。円滑で透明性の高い返品手続きは、消費者が販売者を選ぶ際の重要な理由となっている。
越境物流の流れも変化している。工場から消費者へ個々の荷物を直接送るのではなく、販売業者やブランドが商品をまとめて現地倉庫に送り、購入者に近い場所から発送するケースが増えている。このB2B2Cモデルは配送期間を短縮し、現地規制への対応を改善するとともに、在庫切れを起こさずに需要のピークに対応するのに役立つ。一方、プラットフォームは配送速度とコスト面の優位性を確保するため、物流の内製化を進めている。独立系の配送会社も、地域スポンサー型のモデルや自動化を活用して複数国で事業を拡大しているが、多くは利幅の縮小や価格競争にも直面している。一部の市場では規制当局が、公正な競争を確保するため、プラットフォーム上の配送業者選定慣行を調査している。業界の成熟に伴い、最低配送料の設定をめぐる議論も起きている。
中国ブランドと地場ブランドの競争
中国勢、地場の有力ブランド、世界的ブランドの競争が、美容から家電までさまざまな商品分野を変えつつある。中国企業は大規模な製造力、積極的な価格設定、大型の国内プラットフォームで磨いた販売手法を持ち込む。地場ブランドや海外ブランドは、品質の訴求力、幅広い販売網、プレミアムな位置づけで対抗する。その結果、イノベーションのサイクルが速まり、オンラインの品ぞろえも一段と活気づいている。
美容市場に変化の波
中国の美容ブランドは、クリエイター主導のマーケティング、ライブ配信販売、手頃な価格を武器に、特に大衆向けメイクアップ市場でシェアを伸ばしてきた。インドネシアでは、中国の主要メイクアップブランド群の市場シェアが、2019年の1桁台前半から2024年には10%台半ばに上昇した。多くのブランドは、インドネシアやタイのZ世代の購買力に合わせ、2~5ドル程度の価格帯を維持している。マーケットプレイス上の店舗で数百のSKU(在庫管理単位)を扱うブランドもあり、顧客の声をメーカーに直接届けるモデルによって、現地の反応を新色や新しい質感の商品に迅速に反映している。
家電のオンライン販売が急伸
家電もオンラインへとシフトしている。中国メーカーは過去10年で複数のサブカテゴリーのシェアを高め、掃除機、洗濯機、電子レンジで大きく伸びた。競争力のある価格と継続的な商品改良により、日本や韓国の既存メーカーから市場を切り崩した。現地に根差した事業運営、域内での組み立て、迅速化した越境物流により、購入後のサービスや配送が改善し、大型商品のオンライン購入も現実的になっている。地場ブランドは耐久性、省エネ性能、サービスを前面に出し、オンラインでの製品解説や設置サポートも強化している。
ブランドの新たな戦略
ブランド主導のEC成長期に入ったからといって、マーケットプレイスに出店して集客を待てばよいわけではない。東南アジアの消費者がモバイル、ソーシャルメディア、マーケットプレイス、ブランド独自のチャネルを通じて商品を見つけ、評価し、購入する実態に即したチャネル戦略が必要だ。最も成果を上げるチームは、ユニットエコノミクスとサービス水準を厳格に管理しながら、コンテンツ、メディア、販売業務を統合している。
マーケットプレイスと自社店舗で存在感を高める
買い物客の注目を集める場としてマーケットプレイスが依然優位だが、プラットフォーム以外のチャネルも急速に伸びている。マーケットプレイスでの運営体制を整え、購入につながりやすい使いやすいブランド公式サイトを組み合わせれば、衝動買いの顧客と、繰り返し購入するロイヤル顧客の双方を取り込める。在庫状況の可視化、一貫した価格設定、統一された顧客対応により、複数のチャネルを行き来する買い物客にも一貫した体験を提供できる。
ライブ・動画コマースを活用する
動画やライブ配信は、現在プラットフォームGMVの約5分の1を生み出している。この規模なら、単発の企画ではなく、継続的な番組編成に取り組む価値がある。ブランドは短尺のチュートリアル、クリエイターとのコラボ、毎週の視聴習慣を生む定期ライブ配信に投資している。明快なストーリー、期間限定のセット商品、即時配送を示す情報が、視聴者の購入を後押しする。
ファーストパーティーデータとAIに投資する
多くの市場で、主要なソーシャルメディアや検索チャネルの広告費が上昇している。そのためブランドは、より的確なターゲティングと精度の高い効果測定に向け、ファーストパーティーデータの活用を迫られている。マーケットプレイス内の広告ツールやクリエイティブ、Shopee、Lazada、TikTokなどの経済圏におけるリテールメディアを使えば、すでに購入意欲のある買い物客にアプローチできる。新たなマーケットプレイス主導のソリューションは、追加のトラッキングタグなしで各経済圏内の一貫した効果測定を可能にするとしており、コンテンツからカートまでの流れを把握し、効果のある施策を拡大しやすくする。AIシステムも、商品掲載情報や入札、広告クリエイティブのバリエーション、さらには顧客対応の台本の最適化に広く使われるようになっている。
販売成果とブランド構築のバランスを取る
セールイベントは短期的な売り上げを押し上げる一方、販促に頼りすぎると利幅が損なわれ、顧客が値下げを待つようになる。より健全な組み合わせは、運用型広告に、継続的なブランド発信、文化的な共感、長期的な記憶に残る独自の資産を組み合わせることだ。多くのチームは、最も大きな割引だけを追うのではなく、真正性やコミュニティを重視し、コンテンツプラットフォームやクリエイター層を分散させている。
決済、返品、サービスを改善する
決済方法の選択肢は、今やブランドの強みとなっている。域内ではデジタルウォレットと各国のオンライン決済が主流で、所得の高い層ではクレジットカードの利用率も高い。一部地域では代引きも重要だが、リスクとコストが高い。明確な返品期間、購入者自身で確認できる配送状況、積極的な配送状況の通知は、顧客離れを減らし、リピート率を高める。越境商品については、在庫を現地倉庫に置くことで配送を短縮し、規制対応も簡素化できる。
各国の概況
インドネシア。域内最大の市場で、2024年にはプラットフォームGMVの約44%を占めた。成長は前年までの水準に比べて鈍化したものの、絶対的な規模は他国を圧倒する。TikTok ShopはTokopediaとの統合を完了し、ライブコマースは拡大を続け、ソーシャルメディア経由の商品発見も盛んだ。ジャワ島以外では物流投資や現地向けコンテンツが新たな需要を掘り起こしている。決済の好みは多様で、デジタルウォレットが伸びる一方、一部の注文では現金も使われている。
タイ。2024年に最も成長した市場の一つで、プラットフォームGMVは前年比20%超増加した。ライブショッピングが一般化し、中国からの越境商品の品ぞろえも豊富だ。美容、ファッション、住宅関連の分野では、クリエイターのエコシステムと主要都市での翌日配送が成長を後押ししている。
マレーシア。前年比約20%の力強い伸びを示し、デジタルウォレットの普及率も高いため、決済はスムーズだ。消費者はマーケットプレイスとブランド公式サイトの両方で買い物をすることに慣れている。オンライン食料品やヘルス・ビューティー分野も、コールドチェーンやラストマイル配送の改善を追い風に安定した勢いを見せている。
ベトナム。2024年のプラットフォームGMVは約160億ドルに達し、2桁の堅調な成長を遂げた。製造拠点としての役割が域内サプライチェーンの迅速化を支える一方、消費者はソーシャルコマースやショート動画コマースを盛んに利用している。物流インフラは最大都市圏以外でも拡大を続けている。
フィリピン。スマートフォンの普及が進み、EC利用は拡大を続けている。島しょ部の地理的条件から配送は複雑でコストもかかるが、物流網は拡大し、荷物の取扱量も多い。美容、小型電子機器、日用品がオンラインで人気を集め、商品発見ではクリエイターが大きな役割を果たす。
シンガポール。人口は少ないが、1人当たりGMVは大きい。消費者は短い配送時間と簡単な返品を伴う、質の高いサービスを期待する。越境購入が一般的で、ブランドはデータ収集、事業運営、新たな顧客体験の試験運用を行う域内拠点としてシンガポールを活用している。小売店の賃料は域内でも特に高く、プレミアムブランドもオンライン投資を増やす要因となっている。
リスク、規制、成長を鈍らせる要因
主なリスクは3つある。第一に、市場の集中と競争環境だ。プラットフォームが物流の内製化を進め、出店者向け方針を変更するなか、ブランドや配送パートナーは露出や取扱量の急な変化に直面する可能性がある。域内の一部では、競争当局が配送業者の選定や公正性をめぐるプラットフォームの慣行をすでに調査している。第二に、コスト圧力だ。多くの配送業者で配送料の利幅が縮小する一方、広告費も増加している。値引きや送料補助に過度に依存するブランドは、コストがさらに上昇すれば収益が悪化しかねない。
第三に、業務上の摩擦だ。返品処理、顧客による不正行為、詐欺を厳格に管理できなければ、利幅が損なわれる。国によっては決済手段の分断も課題として残り、購入率を下げる恐れがある。東南アジアではサプライチェーンの多様化が進む一方、単一の調達国や長距離の越境輸送に大きく依存すると、ショック発生時に遅延が生じる可能性がある。調達先を分散し、柔軟なフルフィルメント体制を築き、現地人材を増やすチームほど、こうしたショックへの対応力が高まる。
要点
- 東南アジアの主要都市で小売店の賃料が上昇し、投資収益を測りやすいECチャネルの拡大をブランドに促している。
- 2024年のEC全体のGMVは、プラットフォームとそれ以外のチャネルを合わせて約1,452億ドル、プラットフォームGMVは約1,284億ドルに達した。
- 2024年の1日当たりの荷物発送数は約4,360万個に上り、域内の物流能力の高さを示した。
- 域内GMVの大半を3つのプラットフォームが握る一方、ライブ・動画コマースはプラットフォーム販売の約20%を占める。
- 東南アジアのプラットフォームGMVに占めるブランドの割合は30%未満で、中国の半分超と比べて低く、ブランド主導の成長余地が残されている。
- 2024年はタイとマレーシアが成長をけん引し、インドネシアは規模で最大の市場となった。
- 中国ブランドは美容や家電でシェアを伸ばし、地場ブランドや世界的ブランドは品質、サービス、プレミアムな位置づけで対抗している。
- 決済ではデジタルウォレットと各国のオンライン決済が主流だが、域内の一部では代引きも続いている。
- 配送期間の短縮と規制対応の改善に向け、越境物流は現地倉庫を活用するモデルへ移行している。
- 主なリスクは、プラットフォームの市場集中、広告・物流コストの上昇、返品や決済手段の分断による業務上の摩擦などだ。