日本の通商当局が調査を増やしている理由
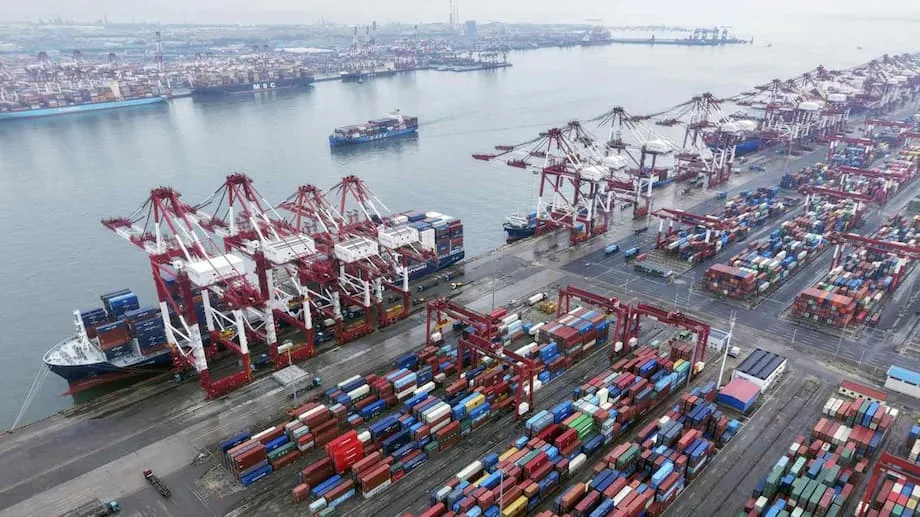
日本は今年、安価な輸入品の急増が国内メーカーを不当に圧迫していないか、調査を急いでいる。通商当局は2025年に反ダンピング調査を増やしており、幅広い品目で中国の産業過剰生産能力と輸出価格の引き下げがもたらす圧力を反映している。1月から8月までに新たに4件の調査が始まり、この期間としては日本が1995年に世界貿易機関(WTO)のルールを採用して以来、最多となった。対象は鋼板や鋼帯から、電子機器や包装材に使われる化学品まで広がっている。不動産不況の長期化で中国国内の需要が落ち込み、生産者は過剰な生産能力を抱えている。こうした製品は現在、現地産業が適正価格を反映していないと訴える価格で、海外市場に振り向けられている。
目次
政府の公示によると、日本が1990年代半ば以降に開始した反ダンピング調査は、合計21件に上る。2025年は申請件数と対象業種の広さで際立っている。鉄鋼メーカーや化学品供給業者の申請は、審査を経て正式な調査に移行した。調査を監督するのは経済産業省(METI)と財務省(MOF)だ。通商救済措置を担当するチームは国際的に見ても小規模で、数十人の専門家が数カ月に及ぶこともある技術的な分析を担う。低価格輸入品の急増が日本市場にデフレを輸出していると警告する業界団体から、東京は圧力を受けている。金属や基礎素材の生産者物価には、継続的な下押し圧力が表れている。
ダンピングの定義と日本での調査手続き
ダンピングとは、企業が製品を正常価額を下回る価格で輸出することをいう。基準となるのは通常、国内での販売価格、または妥当な利潤を含めて算出した原価だ。WTOルールでは、ダンピング輸入が国内産業に実質的な損害を与えていることを政府が立証できれば、反ダンピング関税を課すことができる。日本の調査は反ダンピング協定に沿っており、価格設定と損害の双方に関する証拠に基づいて判断される。
申請から暫定関税まで
日本では、対象製品の生産量の大部分を占める国内生産者が申請を行うことで調査が始まる。経済産業省が申請内容の十分性を審査し、主張が法的基準を満たせば、財務省とともに調査を開始する。調査担当者は海外の輸出業者や輸入業者、国内生産者に質問状を送る。輸出価格が正常価額を下回っているか、また販売減少や利益低下、工場閉鎖を通じて、輸入量と価格の影響が国内産業に損害を与えたかを検証する。
暫定的な調査結果がダンピングと損害を示す場合、日本は調査の継続中に暫定関税を適用できる。多くの場合、暫定措置の期間は最長4カ月だ。最終決定は通常1年以内に出される。ダンピングが確認されれば、生産者または輸出業者ごとに算定したダンピングマージンに応じて反ダンピング関税が課され、5年間継続する。新たなデータに基づく見直しで、関税が延長または撤廃されることもある。こうした事態を想定していない輸入業者は、予想外の費用や国境での出荷遅延に直面しかねない。
ダンピングマージンの算定方法
ダンピングマージンは、製品の特徴、販売条件、運賃の違いを適正に調整したうえで、輸出価格と正常価額を比較して算定する。信頼できる国内販売価格がない場合、当局は生産費に妥当な利潤を加えて正常価額を算出する。結果は輸入価格に対する割合で示され、その割合が関税率を決める。回答企業が正確な原価データを提出すればマージンが下がる可能性があるため、輸出業者は調査担当者との対応に力を入れることが多い。
焦点となる鉄鋼
最大の焦点は鉄鋼だ。中国は世界の鉄鋼生産の約半分を占め、国内建設が低迷した2023年には輸出が急増した。日本の製鉄各社は、低価格の薄板、線材、特殊ステンレス鋼の新たな流入が国内市場の価格を押し下げ、利益を減らしていると主張する。クリーンな製鉄炉や新素材への投資計画も圧迫されているという。
国内需要を大きく上回る供給過剰
中国の2023年の鉄鋼輸出量は約9,000万トンで、前年からおよそ3分の1増えた。この輸出量だけで、米国または日本の年間生産量を上回る。中国の生産量のごく一部が海外に振り向けられるだけでも、世界価格は動き得る。経済協力開発機構(OECD)は、世界の鉄鋼過剰生産能力が数億トンに達したと警告している。この水準では国内の減産の効果が弱まり、貿易救済措置が取られる可能性が高まる。
2024年と2025年の調査案件
日本で最近行われた調査には、中国と台湾からの冷延ステンレス鋼板、中国と韓国からの溶融亜鉛めっき鋼板が含まれる。当局は夏の間に、中国と台湾からのニッケル系冷延ステンレス鋼板についても調査を開始した。業界団体によると、2024年に世界で行われた鉄鋼のダンピング調査の多くは、中国製品が対象だった。こうした申請の背景には、主要原材料の供給が不安定になり価格が下落しているとの、日本の建設業者や機械メーカーの訴えがある。
亜鉛めっき鋼板は、ガードレール、家電製品のパネル、建築用フレームに広く使われる。冷延ステンレス鋼は、食品加工設備や精密部品に欠かせない素材だ。価格変動は自動車、建設、電子機器にも波及する。このため申請したのは一貫製鉄会社だけでなく、輸出企業に部品を供給する中堅企業も含まれる。コストを回収し、生産能力の増強を計画できるよう、一定期間の価格下支えを求めている。
化学品などにも対象が拡大
大きく報じられるのは鉄鋼だが、化学品も問題の一部だ。今年始まった調査には、韓国と台湾からのビスフェノールAが含まれる。これは、コンパクトディスク、レンズ、塗料、缶の内面塗装に使われるポリカーボネート樹脂やエポキシ樹脂の原料だ。当局は、韓国からの炭酸カリウムに対する既存の関税を延長するかどうかも検討している。この化合物はガラス、洗剤、電池に使われる。
化学品が重要な理由
化学品は、製油所から半導体の包装工程、医療機器に至る長い生産工程を支えている。輸入価格の低下は、短期的には一部の需要家に恩恵をもたらす。一方、日本の生産者は、原価を下回る価格が長期化すれば国内の生産能力が損なわれ、買い手が供給ショックにさらされると反論する。政策当局は案件ごとにこうしたトレードオフを検討し、品質基準や自主的な輸出抑制などの非関税措置で混乱を和らげられるかも考慮する必要がある。
東京での通商政策をめぐる議論は、金属や基礎化学品の枠を超えて広がっている。繊維メーカーや風力発電事業への供給業者は、生地、タワー、部品の安価な輸入品に絡む急激な価格変動を警戒している。先端電池材料も新たな焦点だ。東アジアは正極材、負極材、セパレーターの一大拠点となっている。投入コストを押し上げる措置は、エネルギー転換の目標や産業政策の目的とのバランスを取らなければならない。
デフレの輸出と価格下落圧力
中国の生産者は、鉄鋼やアルミニウムから太陽光パネル、電気自動車まで、幅広い品目で輸出価格を引き下げている。こうした価格設定が世界の指標価格を押し下げる動きは、しばしば「デフレの輸出」と呼ばれる。需要の伸びが小さく、コスト転嫁にもばらつきがある日本では、素材や中間財の生産者物価に影響が最もはっきり表れる。一部の工場では投入コストが下がるものの、人手不足や物流の逼迫が続くため、値下がり分が店頭価格に反映されるとは限らない。
国内供給業者は、輸入品の価格に合わせる競争によって、保守点検や研修、新設備への支出を削らざるを得ないと訴える。初期投資が大きく、投資回収に時間がかかるグリーン鉄鋼プロジェクトは、価格サイクルの影響をとりわけ受けやすい。価格圧力が続けば、日本は防衛、輸送、エネルギーを支える川上産業の生産能力を失う恐れがある。政策当局は、適切に調整した貿易救済措置で、自由で公正な貿易への扉を閉ざすことなく、極端な価格変動を抑えられると主張する。
短期的な恩恵を受ける業種と損失を被る業種
住宅建設、包装、食品加工など輸入への依存度が高い業種は、安価な鋼帯や樹脂の恩恵を受ける。完成品の輸出業者も、より低コストで原材料を調達できれば利益を得る可能性がある。中期的な影響は一様ではない。供給業者が市場から撤退すれば、代替供給源はより遠方となり、為替や物流のリスクを伴うこともある。申請者ではない企業も含め、多くの日本の買い手が調査を支持する理由の一つは、この不確実性だ。
米国・EUとの比較
日本は長年、米国や欧州連合(EU)より貿易救済措置を使う頻度が低かった。これは、産業界との協議や規格を重視する姿勢を一因とする。また、対応能力の差も反映している。経済産業省と財務省の貿易救済措置担当チームは約40人で、ワシントンやブリュッセルで同様の案件を扱う職員より大幅に少ない。その結果、案件は慎重に選ばれ、損害の主張が最も詳細に裏付けられ、代替供給源が存在する業種に重点が置かれる。
関税、対象範囲、タイミング
米当局は今年、中国の鉄鋼・アルミ製品の一部について、関税率を20%台前半に引き上げる措置を取った。欧州委員会は従来型の貿易救済措置に、輸入品の排出量に関する報告義務と課金を段階的に導入する炭素国境調整措置を組み合わせた。日本は同様の措置を取っていないが、申請の審査を迅速化し、輸入量が急増した際にはパートナー国との協議を進めている。主要7カ国(G7)内の緊密な連携は、ある市場が規制を強化した際の貿易迂回を抑える助けとなる。
アジア全域への波及
アジア各国の政府も、同様の供給急増への対応に追われている。東南アジア諸国では、地元企業と競合する基礎金属やクリーンエネルギー製品の輸入が増えている。ベトナムとインドネシアは調査を増やした。台湾は最大手メーカーが販売減少を訴えたことを受け、最近、中国からの圧延鋼材の輸入に関する調査を開始した。韓国も熱延鋼帯に関連する案件を準備している。メキシコも措置に動いており、ある市場の門戸が閉ざされれば貿易の流れが急速に変わることを示している。先進国の政策当局は第三国経由の積み替えに目を光らせ、原産地規則や監査手続きを厳格化している。
供給と安全保障の間で揺れるASEAN
ASEAN諸国は、雇用や排出削減目標を支える自動車、電池、太陽光設備への中国投資を歓迎してきた。同じ投資の波は、米国、欧州、日本の一部政府や買い手の間で、サプライチェーンの安全保障や関税回避への懸念も高めている。原産地、補助金、データアクセスを規定するルールは厳格化している。この変化は、中国企業が出資したり主要部材を供給したりするベトナム、タイ、インドネシアの工場から調達する日本企業にも影響する。企業は市場アクセスを維持し、新たな関税が注文品に適用されるリスクに備えるため、製品の構成をより詳しく記録する必要がある。
日本企業が今後見込むべきこと
世界経済の減速が続き、中国の輸出量が高水準にとどまれば、申請はさらに増える可能性が高い。すでに始まった案件は2025年を通じて進み、その過程で暫定措置が取られることもあり得る。輸入業者は暫定関税が適用された場合、国境での保証金や保証状の差し入れに備えるべきだ。日本向けに販売する輸出業者は、質問状に迅速に回答し、完全な原価データを提出することでリスクを抑えられる。
日本の買い手が今できる実務的な対策もある。調査の申請状況や製品の対象範囲の定義を確認することだ。対象範囲は化学組成、厚さ、等級などを細かく指定する場合がある。特定の生産者や国に関税が適用された場合に備え、代替供給源を確保できるようサプライチェーンを調整する。契約を見直して貿易救済措置に伴う費用の負担者を明確にし、可能であれば関税転嫁条項を盛り込む。通関業者や業界団体と連携し、物流への影響を検証することも重要だ。
強靱性と競争力の両立
政策当局と企業の課題は、安価な輸入品による短期的なコスト削減と、長期的な強靱性とのバランスを取ることだ。供給業者の多様化、健全な国内生産能力、よりクリーンな生産への投資は、自由貿易と両立できる。貿易救済措置は極端な事例への対応策であり、構造的な問題を解決する万能薬ではない。今後数カ月の決定は、製鉄炉、化学プラント、再生可能エネルギーのサプライチェーンへの投資判断を左右する。
要点
- 日本は1月から8月に反ダンピング調査を4件開始した。この期間としては1995年以来最多。
- 調査対象は冷延ステンレス鋼や亜鉛めっき鋼板などの鉄鋼製品と、ビスフェノールAなどの化学品。
- 業界団体によると、今年世界で行われた鉄鋼のダンピング調査の大半は中国の輸出品が対象。
- 中国の鉄鋼輸出は2023年に約9,000万トンと、およそ3分の1増え、価格下落圧力となった。
- 日本では経済産業省と財務省がWTOルールに基づいて調査を運営する。
- 数カ月以内に暫定関税が適用される可能性があり、ダンピングと損害が確認されれば最終措置は5年間続く。
- 米国とEUの政策が厳格化し、アジアでは貿易迂回や原産地確認の強化が懸念される。
- 日本企業は関税の可能性に備え、契約を見直し、供給先の選択肢を確保すべきだ。