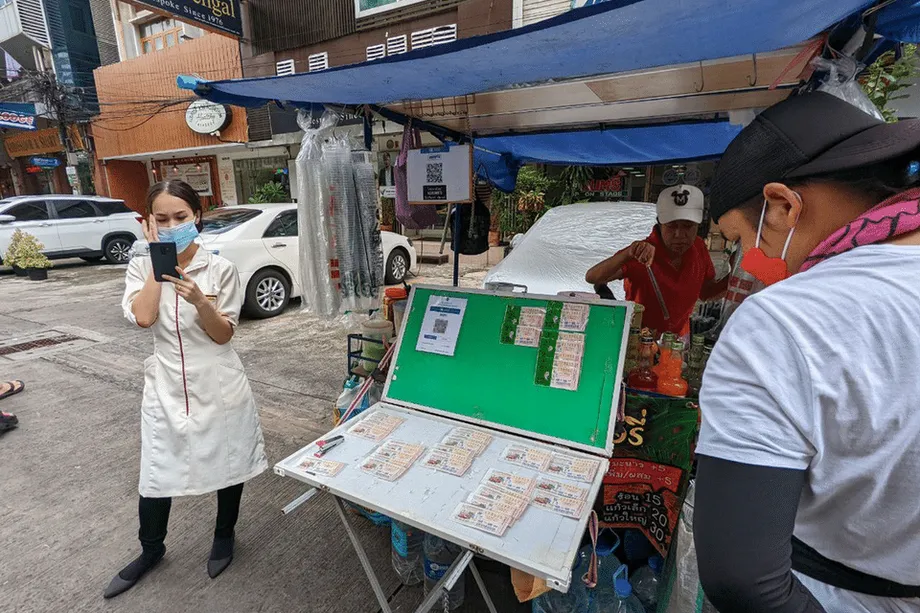
毎週の習慣を貯蓄につなげる仕組み
タイは、宝くじに外れた人が購入額を将来の貯蓄に回せる制度の導入を準備している。政府は、当せんしなかったデジタル宝くじの購入額を老後の貯蓄に転換する新たな政策の概要を明らかにした。エクニティ・ニティタンプラパス副首相兼財務相が主導するこの計画は、4カ月以内の開始を目指す。高齢化が進むなか、家計貯蓄を増やすとともに、人気の娯楽を長期的な経済的安定につなげる広範な取り組みの一環だ。
目次
この転換制度は、国家貯蓄基金(NSF)の下で創設される新たな老後宝くじと並行して実施されるが、両者は別の制度となる。老後宝くじは毎週抽選が行われ、当せんの有無にかかわらず、すべての券の購入額が貯蓄となり、退職年齢に達した時点で返還される。二つの取り組みを通じて、ギャンブルを促すことなく、頻繁な宝くじ購入を老後の備えに変えることを目指す。
当局によると、転換計画は法制度と技術の両面で準備が整っている。政府のデジタルプラットフォーム「パオタン」を利用し、購入ごとに本人確認を行ったうえで、貯蓄口座に入金する。狙いは単純だ。当せんしなかった場合、購入額の一定割合が失われずに、タイの退職者向け投資信託に準じたルールを持つ貯蓄制度に積み立てられる。
宝くじ購入額を貯蓄に転換する仕組み
新制度では、当せんしなかったデジタル宝くじの購入額の一部が、個人の貯蓄口座に自動的に入金される。資金は保守的な運用方針に基づく基金に積み立てられる。タイの退職者向け投資信託を利用する人にはなじみのある年齢基準である55歳から引き出しが認められる。財務省は、安全性と元本の保全を基本原則とする方針を示している。
政府は、宝くじの既存の収益配分から資金を振り向け、貯蓄への入金を支える計画だ。現在、政府宝くじ局に配分されている分を、貯蓄口座への移転に充てる。宝くじ事業の収益の一部を運営費から購入者に還元し、長期貯蓄に回す仕組みとなる。
引き出し可能な年齢と条件
参加者は55歳になると引き出しを始められる。56歳以上の人は、その後5年間、積み立てを続けられる。積立残高はローンの担保にもできる。早期に解約せずに資金を利用できるようにする狙いがある。老後の備えを維持しながら、家計が緊急時の出費に対応しやすくなる可能性がある。
当局は、この制度の目的は倹約を促すことであり、ギャンブルを刺激することではないと強調している。転換の対象は、正確な追跡や本人確認、適切な口座への自動入金が可能なパオタン経由で購入したデジタル宝くじに限られる。紙の宝くじは少なくとも開始時点では対象外だ。購入者と確認済みの貯蓄口座をリアルタイムで確実に結び付けることができないためだ。
デジタル限定、本人確認、消費者保護
パオタンは、政府の給付金支払い、福祉制度、公式デジタル宝くじの販売に使われる政府系アプリだ。購入は銀行口座とひも付いた本人確認済みのプロフィールに結び付けられる。この基盤によって不正のリスクを抑え、報告手続きを簡素化できるほか、宝くじが外れた際に貯蓄へ自動入金することも可能になる。
対象をデジタル購入に限定することで、政府は明確な取引記録を確保できる。管理者が異常な支出パターンを把握し、必要に応じて保護策を設けられるため、消費者保護にもつながる。個人情報保護の義務は引き続き適用され、個人データの利用、保管、保護の方法は制度規則に定められる見通しだ。
一方、紙の宝くじを購入する人は貯蓄への入金を受けられない。政策担当者は、正確性を確保し不正を防ぐため、第一段階ではデジタルに限定する必要があると説明している。保護策を弱めることなく本人確認の課題を解決できれば、将来的に対象経路を拡大する可能性もある。
国家貯蓄基金の老後宝くじとの違い
外れたデジタル宝くじの購入額を貯蓄に転換する制度は、国家貯蓄基金の法律に盛り込まれる新たな老後宝くじとは別のものだ。老後宝くじでは、購入した時点ですべての券が貯蓄として機能する。券は1枚50バーツ。毎週金曜日午後5時の抽選を予定しており、1等に相当する賞は100万バーツが5本、2等は1,000バーツが1万本となる。当せん金はプロンプトペイにひも付いた銀行口座に振り込まれる。
当せんしなかった場合、使った金額は1バーツからすべてNSFの貯蓄となり、60歳時に運用益とともに返還される。公平性を確保し、富裕層への購入の集中を抑えるため、購入上限は1人当たり月3,000バーツ。60歳を超える人も参加できるが、資金を引き出せるまで10年間待つ必要がある。政策担当者はまた、省令に基づく限定的な早期引き出しの選択肢として、医療費を理由とする一部引き出しなども検討している。
老後宝くじをめぐる法整備の状況
内閣は以前、老後宝くじを認めるためのNSF法改正を承認した。その後、下院は圧倒的多数で法案を可決した。今後は上院での審議と、その後の規則制定に進む。政府当局者は、最終手続きが予定通り完了すれば、今年第4四半期の開始を目指すとしている。法的手続きが終わり次第、NSFは参加資格、賞金の分配、早期引き出しの条件など、運用の詳細を公表する予定だ。
政府が今取り組む理由
タイでは高齢化が急速に進む一方、家計の貯蓄状況にはばらつきがある。年金のない非正規の仕事を転々とする労働者も多い。多くの世帯は政府の高齢者手当や家族の支援に頼っているが、それだけでは十分でない場合もある。同時に、宝くじは日常生活に深く根付いており、公式・非公式の宝くじへの支出が広く見られる。
当局は、こうした日常的な支出の一部を取り込み、老後まで持ち越せる貯蓄に振り向けたい考えだ。外れたデジタル宝くじの購入額を転換する仕組みは、貯蓄を促すきっかけとなる。これまで失われていた資金が積み上がり、老後の収入を補ったり、苦しい時期の担保として役立ったりする可能性がある。老後宝くじは、この考えをさらに進め、購入初日からすべての券を積み立てとし、そのうえで当せんの機会を設ける。
パオプーム・ロチャナサクン副財務相は、政策の狙いを端的に表す言葉でNSFの老後宝くじを説明している。
これは計画的な貯蓄であり、ギャンブルではない。
エクニティ・ニティタンプラパス副首相をはじめとする財務当局者は、デジタル宝くじの販売・決済基盤がすでに整っているため、新たな転換制度は優先課題として迅速に導入できるとしている。設計には、国民に知られた既存のプラットフォーム、賞金配分規則、基金の仕組みを活用する。
資金の出どころと運用方法
タイの公式宝くじでは、券の価格が賞金、政府収入、運営費に配分される。政府は、現在、政府宝くじ局向けに確保されている配分分から、転換制度を支援する資金を捻出する計画だ。既存の配分の一部を個人の貯蓄口座に振り向けることで、賞金総額を変えずに購入者に利益をもたらす狙いがある。
運用は保守的な方針に基づいて行われる。管理者は、資本の保全と着実な成長を目指す長期商品である退職者向け投資信託に準じた原則を挙げている。安全性を重視し、投資先は投機的な資産ではなく、債券や信用力の高い金融商品が中心となる。貯蓄者を守るため、既存の金融規則の下で監督する。
財務省は、高齢者や退職者を対象に、表面利率1%の国債を毎月発行する準備も進めている。安定した収入を求める人や、市場リスクを取らずに現金を預けたい人に、簡単で安全な選択肢を提供する。1%の利回りは控えめだが、購入しやすく、退職後の備えを強化する広範な計画にも組み込まれている。
世論の反応と残る課題
宝くじ購入額の転換制度とNSFの老後宝くじには、複数の利点が期待されている。宝くじを購入する何百万人もの人々の貯蓄が自動的に積み上がる。残高を担保として使えるため、口座を解約せずに資金繰りに苦しむ世帯を支援できる。デジタル記録は不正防止にも役立ち、責任ある支出について対象を絞った啓発を行うことも可能にする。
課題もある。転換制度をデジタル宝くじに限れば、紙の券に頼る購入者が取り残される可能性がある。地域への周知や利用開始時の支援が十分でなければ、デジタル格差によって地方や高齢の購入者が制度から外れるおそれもある。また、宝くじに貯蓄機能を付けることで、頻繁な購入が当たり前になるリスクもある。貯蓄に重点を置くためには、明確な情報発信、必要に応じた購入上限、責任ある利用を促す注意喚起が重要となる。
議員らは、老後宝くじの審議で技術的な論点を提起している。医療費やその他の必要不可欠な支出に対応するため、柔軟な早期引き出し規則を求める声もある。最低利回りや賞金体系の明確化を求める議員もいる。当局は、保守的な運用方針と月ごとの購入上限によって、魅力とリスク管理のバランスを取れると主張する。これらの要素が実際にどう運用されるかは、最終的な規則で決まる。
国際的な視点と影響の可能性
タイの取り組みは国際機関の関心を集めている。なじみのある習慣を活用して正式な貯蓄へとつなげるこのモデルは、年金加入率が低く、宝くじや類似のゲームが好まれる高齢化社会でも応用できる可能性があり、タイはその有効性を試している。
タイ当局との会合を経て、世界銀行は、文化的な習慣を活用し、財政負担を比較的抑えながら長期貯蓄を促す構想を評価した。
老後宝くじは、退職後の貯蓄を増やすための画期的な取り組みだ。
政策アナリストは、二つの制度を行動経済学の実験とみている。成功には、資金運用への信頼、パオタンを通じた円滑な利用体験、権利や規則に関する適時の情報提供が欠かせない。資金が安全で、簡単に確認でき、退職時に利用できると人々が感じれば、参加は広がる可能性が高い。実施につまずけば、信頼は損なわれる。
今後の見通し
財務省は今後4カ月以内に、外れたデジタル宝くじの購入額を転換する制度の規則を確定する計画だ。入金割合の算定方法、引き出し条件、残高を担保にする手続きなどが含まれる。利用者が残高を一か所で確認、追跡、管理できるよう、パオタンのアプリ更新も必要となる。制度はギャンブルではなく貯蓄を促すものだと、情報発信で強調する方針だ。
NSFの老後宝くじは、引き続き立法手続きが進められる。上院が審議を終え、規則が予定通りに制定されれば、第4四半期の開始が見込まれる。NSFは、毎週の抽選方法、返還金の入金方法、早期引き出しの例外措置について詳細を示す予定だ。購入者が、すべての券が貯蓄となることや、当せん金は追加の手続きなしでプロンプトペイ経由で受け取れることを理解できるよう、啓発キャンペーンも予定されている。
要点
- タイは、外れたデジタル宝くじの購入額の一部を老後の貯蓄に転換し、個人口座に入金する。
- 転換制度では55歳から引き出しが可能で、その後も5年間、積み立てを続けられる。
- 残高はローンの担保として利用でき、貯蓄計画を崩さずに資金を調達できる。
- 追跡と正確な入金を確保するため、制度の対象はパオタンアプリで購入したデジタル宝くじに限られる。
- 政府宝くじ局に現在配分されている宝くじ収益の一部を財源に充て、安全性を重視して運用する。
- 別途、NSFの老後宝くじでは1枚50バーツの券を販売し、毎週抽選を行う。月3,000バーツの購入上限を設け、当せんしなかった人には60歳時に全額を返還する。
- 下院はNSF法案を可決しており、現在は上院審議を待つ。政府当局者は第4四半期の開始を目指している。
- 財務省は、高齢者や退職者向けに利率1%の国債を毎月発行する計画で、安全な投資先を追加で提供する。
- 当局は、ギャンブルを促すのではなく、倹約を奨励し、将来の生活不安を軽減することが目的だと強調している。