関税の威嚇とレアアース規制が衝突
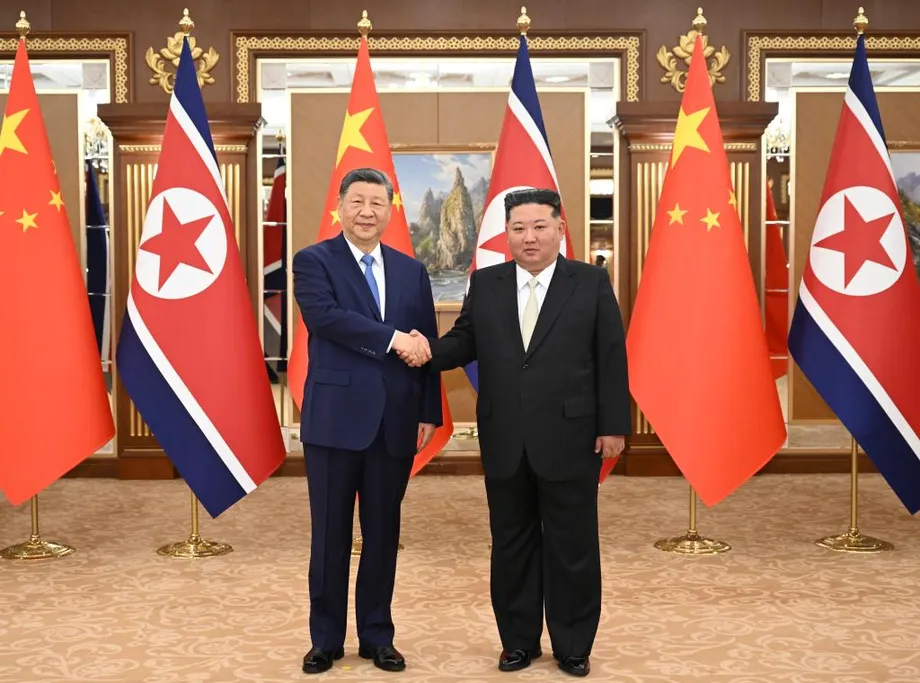
ドナルド・トランプ米大統領が中国製品に追加で100%の関税を課すと脅したことを受け、中国は米国を二重基準だと非難した。トランプ氏の発言は、北京がレアアースの輸出規制を強化したことへの報復と位置づけられている。今回の応酬で世界2大経済大国の間で新たな貿易戦争が起きるとの懸念が再燃し、世界市場が動揺。10月下旬に韓国で予定されているトランプ氏と習近平国家主席の会談にも新たな疑念が生じた。
目次
中国が先週発表した新規則は、レアアースの許認可と審査を拡大する内容だ。レアアースはスマートフォンから戦闘機まで、幅広い製品に使われる鉱物群である。中国当局者は、この措置は国家安全保障政策だと正当化し、米国も同じ概念を拡大解釈して広範な輸出規制や中国企業へのその他の制限を正当化していると述べた。中国商務省の報道官は、米国が新たな関税を実施すれば相応の措置を取ると警告し、威嚇ではなく対話を促した。
トランプ氏は即座に反応した。多くの輸入品への関税を3桁の税率に引き上げる可能性を示し、重要ソフトウェアに対する米国の輸出規制も検討するとした。市場は大きく変動した。米株式市場は金曜日に急落したが、ホワイトハウスが協議は続いていると示唆し、大統領が関係改善の可能性は残されていると述べたことで、月曜日には反発した。S&P 500種株価指数は金曜日、4月以来の大幅な下落を記録した後、月曜日には5月以来最大の上昇を見せ、損失のかなりの部分を取り戻した。アジア市場はさらなる緊張激化への懸念を反映し、月曜日に下落して取引を終えた。
市場が動揺する中、トランプ氏は習氏と会う理由はないかもしれないとも示唆したが、週末の投稿では、対中強硬姿勢を和らげ、中国を害するのではなく支援したいとの意向を強調した。首脳会談は引き続き予定されているものの、雰囲気は緊迫しており、わずかな行き違いで日程が覆る可能性もある。
今回の緊張激化の引き金は何か
直接のきっかけは、中国がレアアースの輸出規制を拡大したことだ。当局は規制対象リストに元素を追加し、半導体など先端製造分野の利用者に対する承認要件を厳格化するとともに、厳しい許認可基準を導入した。アナリストによると、製品価値のわずかな部分でも中国で加工されたレアアースに由来する場合、外国企業は中国の承認を得る必要がある。中国はまた、外国軍に資する用途に使われる場合、輸出許可を拒否するとした。
レアアースは地質学的には希少ではないが、精製と磁石の生産は中国に集中している。防衛関連企業、自動車メーカー、半導体企業を含む世界の製造業者は、この供給網に大きく依存している。新たな規制はコンプライアンス費用を押し上げ、すでに米国による先端技術の輸出規制に直面していた産業の生産計画に不確実性をもたらす。
緊張は複数の分野で高まっていた。米国は9月下旬、中国企業への新たな輸出制限を導入し、航空機部品の販売規制を検討したほか、一部の米国路線で中国航空会社の飛行経路を制限する可能性も示した。これらの動きには、重要鉱物の規制強化、米企業を対象とする独占禁止法調査、相手側に関係する船舶への追加港湾使用料の計画など、北京が対抗措置で応じた。おなじみの構図だ。一方が国家安全保障を理由に挙げ、他方が独自の措置で応じ、企業がその板挟みになる。
2025年、貿易戦争が再燃
夏の終わりにいったん小康状態となった後、貿易摩擦は今秋、再び加速した。一年にわたる断続的な対立の帰結だ。1月と2月には幅広い品目で関税が引き上げられ、ワシントンは新たな一律関税を導入し、中国からの輸入品に対する関税も引き上げた。北京は米国の農産品や工業製品に関税を課し、ハイテク製造に使われる金属や鉱物の輸出規制も導入して対抗した。春先までに、一部品目の表面上の関税率は、事実上その品目の貿易を止める水準に達した。
緊張の高まりは通関措置にとどまらなかった。ワシントンは同盟国に対し、中国への技術販売をさらに制限するよう働きかけた。米当局者は一部の学生ビザを取り消し、企業には機微な設備の出荷制限を促した。北京は米国に関係する企業を対象に独占禁止法調査を開始し、独自の許認可制度も調整した。4月までに双方は関税と非関税措置を積み重ね、多くの品目の実効関税率は2018年以前の水準を大幅に上回った。
欧州で相次いだ会合は、一時的な緩和をもたらした。交渉担当者はジュネーブ(5月)、ロンドン(6月)、ストックホルム(7月)、マドリード(9月)で協議した。初回協議では90日間の関税休止が合意され、極端な水準に達していた相互関税が引き下げられた。多くの中国製品の実効税率は約30%まで下がった。その後の協議では、輸出許可やレアアース、半導体、医薬品などの機微な分野が焦点となった。根本的な対立は解消されなかったが、いずれの会合も次の緊張激化までの時間を稼いだ。
両国が直面する経済的な影響
関税は輸入業者が支払う税であり、その費用は企業や消費者に転嫁されることが多い。2025年の関税負担を追跡する政策研究機関によると、算定方法や時期によるものの、中国製品に対する米国の平均関税率は50%台前半から後半と推定される。同様の算定では、米国製品に対する中国の平均関税率はおよそ3分の1だ。複数の措置が重なると、特定の品目の実効税率はさらに高くなることがある。
独立した分析は、幅広い経済的負担を示している。2025年の関税制度全体を対象としたある研究は、米国の1世帯当たりの平均税負担が今年約1,300ドル増えると推計し、さらなる措置が発効すれば2026年には増加幅が拡大する可能性があるとした。マクロ経済では、関税だけでも米国のGDPを小幅に押し下げ、外国の報復措置やサプライチェーンの調整を含めると損失はさらに大きくなると研究者らは推計する。所得のうちモノへの支出割合が高い低・中所得世帯は、高所得層より関税の影響を強く受ける傾向にある。
世界経済の予測には、企業の適応力と政策ショックのリスクの双方が反映されている。国際通貨基金(IMF)は最近、関税の影響が予想より小さかったこと、サプライチェーンの柔軟性、金融環境の下支えを理由に、2025年の成長率見通しを3.2%に上方修正した。一方で、米中間の緊張が再び激化すれば、2026年以降の成長が鈍化し、より深刻なシナリオでは2027年までに世界経済への打撃が大幅に拡大すると警告した。IMFは、中国の2025年の成長率予測を4%台半ばに据え置き、不動産部門の継続的な低迷を指摘する一方、米国の成長率は約2%と予測した。
レアアース:なぜ重要なのか
レアアース元素は現代産業の中核を担う。電気モーターや風力タービンに使われる高強度磁石、スマートフォンのガラスを磨く研磨剤、石油化学精製の触媒、先端兵器システムの重要部品などを支えている。中国は採掘の大きな割合を担い、精製能力ではさらに高いシェアを握っているため、価格と供給状況に大きな影響力を持つ。
防衛分野はとりわけ影響を受けやすい。レアアースを使った磁石などの部品は、戦闘機、誘導兵器、レーダー、潜水艦、ドローンに使われている。外国軍やその供給業者を対象から除外する許認可制度は、生産日程を遅らせ、請負業者や同盟国の防衛産業のコストを押し上げる可能性がある。
戦略国際問題研究所(CSIS)の重要鉱物研究者、グレイセリン・バスカラン氏は、新たな輸出規則には明確な戦略的狙いがあると述べた。規制が中期的に続けば、軍の即応態勢を損なうおそれがあると警告した。
世界的な緊張が高まる中、防衛産業基盤の発展を損なう。国家安全保障に関わるため、非常に強力な交渉手段だ。
米当局者や投資家は、供給源の多様化を何年も模索してきた。国防総省は北米、オーストラリア、同盟国での新たな精製能力や供給契約を支援してきた。鉱山開発や磁石工場の建設には時間がかかり、環境許認可の取得でさらに年数を要することもある。この遅れが、市場関係者が中国の許認可権限を短期的な圧力要因とみなす理由の一つだ。
ペンシルベニア大学のジェレミー・シーゲル名誉教授(金融学)は、供給不足の可能性から自国を守るため、米国はもっと早く動くべきだったと主張した。
レアアースの戦略備蓄がなく、これらの素材の90%を中国が精製しているとは、あきれる話だ。われわれは何をしていたのか。
市場の反応とサプライチェーンの変化
関税と輸出規制が次々と見出しを飾る中、投資家は一喜一憂した。100%関税の威嚇を受けて米株式市場は金曜日に急落し、市場価値は1兆ドル以上失われた。その後、当局者が協議の継続を示唆し、首脳会談も実現する可能性が残っているとされたことで、月曜日には反発した。アジア太平洋地域の株価指数は週明けに下落して取引を終えた。中国をまたぐ調達に依存する電子機器、自動車、半導体製造のサプライチェーンが影響を受けるとの懸念が反映された。
安全資産への投資は、投資家がリスクを回避していることを示した。政策ショックへの備えを求める動きから、金と銀の価格が急騰した。デジタル資産も大きく変動した。こうした値動きは、関税を巡る報道で株価指数全般が緊張緩和の小さな兆候にも強硬姿勢にも敏感に反応した、2025年春の緊張激化時の動きを想起させた。
市場の変動の下で、貿易の流れも変化している。米国向けの出荷が数カ月にわたって減少する一方、中国の輸出業者は東南アジア、ラテンアメリカ、アフリカで販売を伸ばしてきた。通関統計では、ASEAN諸国などの地域向け輸出が2桁増となり、この転換が表れている。多国籍メーカーは調達先の多様化を急ぎ、ベトナム、マレーシア、メキシコ、東欧を経由する発注を増やしている。この変化の一部は関税を反映したものだが、パンデミック期の混乱を受け、企業がリスク分散を進めていることも背景にある。
世界への波及と同盟国の対応
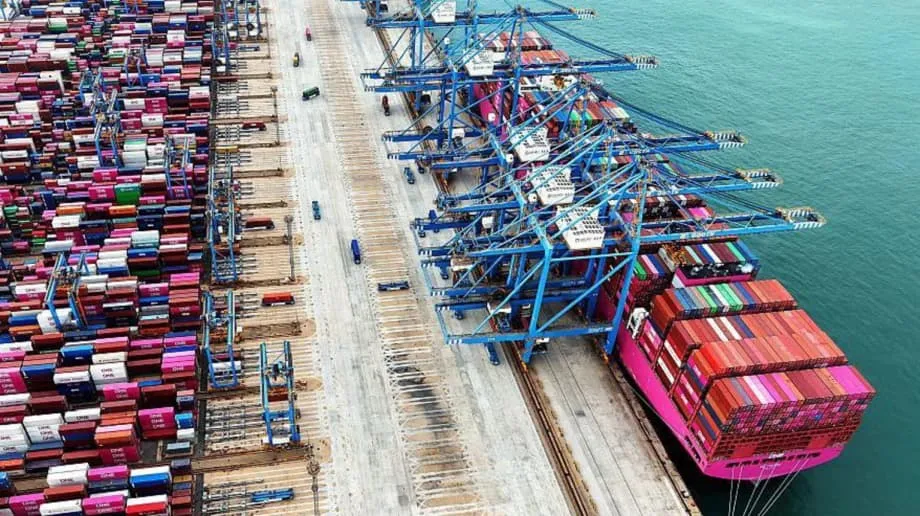
経済的な余波は米中にとどまらない。双方の海上貿易に関係する船舶への新たな港湾使用料が、世界の物流に波及している。北京当局者は、レアアース規制を発表する前にワシントンへ通知したと述べた。一方、両国の首都では特定の品目や企業を適用除外とする準備が進められた。しかし、限定的な適用除外だけでは、米国または中国の港を利用する世界の海運業者を完全に守ることはできない。
各国政府も対応を見直している。中国製自動車の主要輸出先であるメキシコは、ワシントンからの圧力を受け、同車両への大幅な関税を示唆した。欧州では、当局者がダンピングに対抗し、ワシントンと北京の双方との交渉で立場を強化するため、鉄鋼への関税を引き上げた。カナダ、ブラジル、メキシコは、新たな価格設定や割当制度にサプライチェーンが適応する中、国内の鉄鋼メーカーを保護する措置を講じた。ロシア産原油の購入に関連する米国の関税に直面するインドは、自国の利害を検討しながら、中国側とのハイレベル会談を開いた。
全体として、貿易環境は一段と分断されつつある。ワシントンと北京の政策判断が、ソウルからブリュッセル、メキシコシティに至る企業の役員会や各国政府の意思決定を左右している。同盟国やパートナー国は、どちらかの側につくか、厳しい環境下でも産業が存続できるよう例外措置を交渉するか、圧力にさらされている。
外交交渉の現状
関税を巡る報道の陰では、活発な外交交渉が続いている。緊張激化が制御不能になりかねない局面で、欧州での4回の協議が安定化の役割を果たしてきた。5月のジュネーブでの初会合では90日間の休止が実現し、双方の実効関税率が引き下げられた。続いて6月にロンドン、7月にストックホルム、9月にマドリードで、より踏み込んだ技術的協議が行われた。作業部会では、輸出許可、レアアースの出荷、消費者向け技術プラットフォーム、フェンタニル対策が議論された。各会合は差し迫った圧力を和らげたものの、難題は未解決のままだ。
中国当局者は、新たな措置を脅しながら協議を求めるのは適切なやり方ではないと主張し続けている。商務省の報道官は、3桁の関税が発効すれば北京は同様に対抗すると述べ、中国は関税合戦を望んでいないと改めて強調した。
関税をちらつかせて中国と交渉するのは、正しいやり方ではない。われわれの立場は一貫している。関税戦争は望まないが、恐れてもいない。
米当局者は、貿易慣行の変更を迫り、違法な合成オピオイドを遮断するための圧力策だと説明している。スコット・ベセント財務長官は、さらなる対話の余地を残し、今月中に首脳級の協議が実現する可能性があるとの立場を維持してきた。
週末に協議は一気に加速し、トランプ・習会談は今月後半に実現する可能性がなお高い。米国の利益を守り、安定を支える持続的な合意を望んでいる。
トランプ氏自身は、強硬な関税の威嚇と習氏に向けた融和的なSNS投稿を組み合わせ、相反するメッセージを発した。
中国のことは心配しなくていい。すべてうまくいくだろう。尊敬を集める習主席も、たまたま調子の悪い時期だった。自国を恐慌に陥れたいとは思っていないし、私もそうではない。米国は中国を傷つけるのではなく、支援したい。
今後の展開は
今後の日程が鍵を握る。ホワイトハウスは、協議が行き詰まれば11月1日に100%関税が発効する可能性があるとしている。中国の拡大されたレアアース許認可制度は今後数週間で本格化し、採掘、分離、磁石製造、リサイクルに使われる技術への追加規制も始まる。双方の船舶を対象とする港湾使用料も段階的に導入されており、世界貿易の大きな割合を担う航路で摩擦が増す可能性がある。
今後、いくつかの展開が考えられる。
短期間の延長と協議継続
双方が休戦を延長し、争点を特定の分野に絞り込む可能性がある。交渉担当者は、商業技術向けの対象を限定した輸出許可と、より予見可能なレアアース出荷を交換するなど、限定的な譲歩を行うこともできる。この道筋では構造的な対立は解消しないものの、製造業者や農家への差し迫った打撃は抑えられる。
関税発動と部分的な撤回
100%関税が発効すれば、北京は同様の対抗措置を取ると示唆している。その後は市場が激しく変動し、被害を抑えるために適用除外や免除措置が導入される可能性が高い。2025年初めにも、極端な税率が発表されたものの、後に一時的な免除や休止措置によって緩和される展開があった。
非関税措置への移行
関税が新たに急上昇しなくても、双方は非関税措置で緊張を高められる。中国は輸出許可の審査を遅らせたり、迅速化したり、外国企業に関わる調査を拡大したり、港湾使用料の仕組みを変更したりできる。米国は輸出規制を強化し、規制当局の承認を遅らせ、同盟国を通じて資金調達や規格をめぐる圧力をかけられる。こうした措置は関税表より追跡や予測が難しく、世界のサプライチェーンの不確実性を高める。
企業によるリスク分散
企業は政策ショックに備えた対策を進めている。重要な投入資材の在庫を積み増すこと、中国以外の供給業者と長期購入契約を結ぶこと、第2、第3の製造拠点を認定すること、規制対象の素材への依存を減らすよう製品を再設計することなどが含まれる。国防総省は国内のレアアースと磁石の供給源確保に特に積極的に取り組み、民間企業も電池、電子機器、自動車の調達先を調整している。
要点
- 北京がレアアースの輸出規制を拡大したことを受け、トランプ氏は中国製品に追加で100%の関税を課すと威嚇した。
- 中国はこれを二重基準だと批判し、対話を促す一方で対抗措置を警告した。
- 当局者が協議継続を示唆する中、市場は金曜日に急落した後、月曜日に反発するなど大きく変動した。
- レアアースは防衛産業やハイテク製造の中核を担い、中国は精製と磁石生産で圧倒的な地位にある。
- 両国間の平均関税率は2018年以前を大幅に上回り、複数の措置が重なることで一部製品の税率は100%を超えている。
- IMFは2025年の世界成長率見通しを引き上げた一方、緊張の再激化が2026年以降の生産を鈍らせる可能性があると警告した。
- ジュネーブ、ロンドン、ストックホルム、マドリードでの交渉は一時的な休止をもたらしたが、構造的な対立は解消しなかった。
- 双方の船舶への港湾使用料や輸出規制の強化が、通常の関税以外の新たな圧力要因となっている。
- 韓国での首脳会談は引き続き予定されているものの、緊張が開催を頓挫させる可能性もある。
- 11月1日に米国の関税措置が発動する可能性や、年内に中国の許認可規則が追加される見通しなど、重要な日程が迫っている。