コーヒーの競争からミルクティーの時代へ
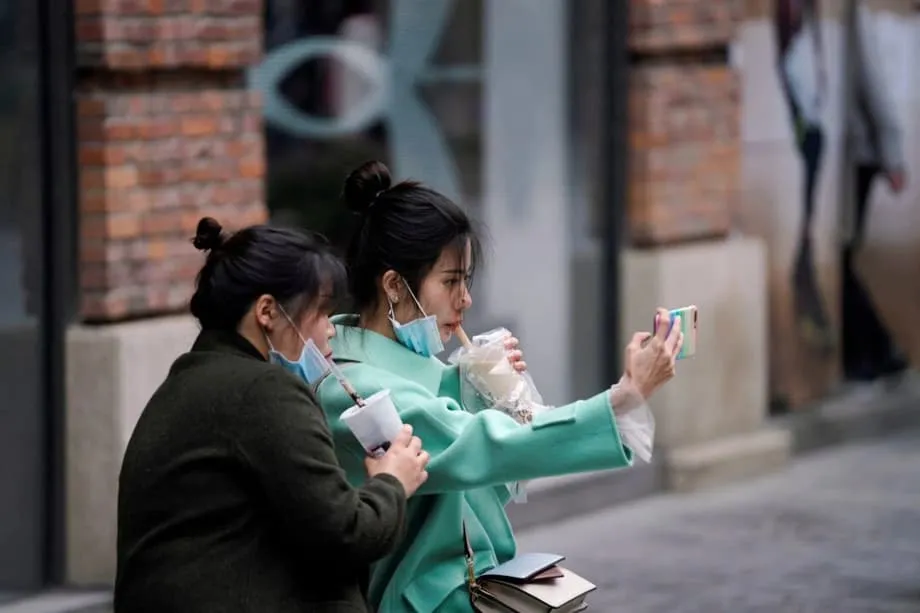
飲料小売業界では長年、スターバックスとラッキンコーヒーの競争が大きく注目されてきた。コーヒー大手がしのぎを削る一方、東南アジアでは別の習慣が定着している。しばしば「バブルティー」とも呼ばれるミルクティーは、たまのぜいたく品から、学生や会社員、配達員ら数百万人の日常の定番へと変わった。好みに合わせたカスタマイズ、糖分の調整、タピオカのようなもちもちした食感、次々に登場する季節限定フレーバーが、このカテゴリーの特徴だ。手頃な価格で楽しめ、現地の気候や味覚にも合っている。
目次
中国ブランドは、この変化の中に活路を見いだしている。広範な店舗網を築き、高い処理能力を持つ運営体制を磨き、大量販売を前提とした価格設定を進めている。お茶とソフトクリームを販売する蜜雪冰城(Mixue)は、その勢いを示す例だ。2024年後半に香港上場に向けて提出した目論見書で、同社は世界の店舗数が45,302店に達したと開示。海外ではインドネシアとベトナムが店舗数上位2カ国だった。この規模は消費者の飲料との出会いや購入の仕方を変え、不動産オーナーやフランチャイズ加盟店、デリバリープラットフォームの戦略にも影響を与えている。
この勢いは一過性のブームではない。市場調査会社は世界のバブルティー市場規模を2024年に26億3,000万ドルと推計し、2032年には約47億8,000万ドルに達すると予測している。年平均成長率は約8%だ。最大の市場シェアを占めるのはアジア太平洋地域。東南アジアでは、いわゆる「新式茶飲料」への支出がすでに数十億ドル規模に拡大している。経済成長や観光の回復に加え、ミルクティーを飲み物であると同時に社交のシンボルと捉える、意欲的なZ世代の存在が追い風となっている。
東南アジアが進出の足掛かりとなった理由
東南アジアには、飲料市場が急拡大する条件がほぼそろっている。年間を通して高温多湿なため、冬場の落ち込みが少なく、冷たい飲み物がよく売れる。都市化が進み、大学や交通機関の周辺には人通りが絶えない。消費者は中国北部より甘めの味を好む傾向があり、ミルクティーの伝統的なレシピとも相性がよい。業界推計によると、地域の現代的な茶系飲料の年間消費額は約36億6,000万ドルで、インドネシアが大きく引き離して首位、タイが2位となっている。
競争環境も新規参入企業に有利だ。多くの都市では、何千もの店舗を持つ地場の有力チェーンが確立されていない。迅速に出店し、ソーシャルメディアで認知度を高め、競合に先んじて好立地を確保できるチェーンには余地がある。事業者にとっては、季節による需要の落ち込みが少なく、年間を通じて安定した需要が見込める。消費者にとっても、ミルクティーは複数のニーズを一度に満たす。お茶でカフェインを取りたいときや、ソフトクリームのトッピングでデザートの代わりを楽しみたいとき、デリバリーやオンライン注文に適した飲み物が欲しいときに選ばれている。
市場規模の大きいインドネシアは、企業を引きつけている。若年層の多さ、スマートフォンの高い普及率、甘いアイス飲料への嗜好を背景に、同国はバブルミルクティー需要で地域最大の市場となった。カフェ文化が根付くタイ、急成長するベトナムの中間層、甘い飲み物への根強い人気を持つフィリピンも、有望な市場を形成している。所得水準が高く、大型モール文化が浸透しているシンガポールは、ショーケースとなる市場であり、地域全体への進出の足掛かりでもある。
各国に広がる中国式の戦略
中国のティーチェーンは、世界有数の競争が激しい食品・飲料市場で磨いた運営体制を持ち込んでいる。中国国内での価格競争や迅速な商品改良を長年経験したことで、サプライチェーンの統合、設備の標準化、頻繁な新商品投入を通じて、行列をさばき、ソーシャルメディア上の話題を維持する力を身につけた。中国では市場が成熟し、効率性や調達、デジタル会員プログラムが商品そのものの味と同じくらい重要な、データ主導型の競争環境が生まれている。こうした仕組みが東南アジアに持ち込まれると、スピードと規模が一段と高まることが多い。
規模を生かした低価格
蜜雪冰城の事業モデルは、大量販売、低価格、お茶とソフトクリームの二本柱を軸にしている。フランチャイズ加盟店は、原材料や設備の一括調達に加え、開店までの期間を短縮する標準化された研修を利用できる。2024年後半の規制当局への提出書類で、同社は世界の店舗数が4万5,000店を超えたと公表し、業界調査会社は東南アジアだけでも約4,000店に上ると推計している。この店舗密度がブランドの認知度を高め、消費者との接点を生み出す。大学近くで蜜雪冰城を試した学生が、同じ週に交通拠点や近所のモール、デリバリーアプリのキャンペーンでも同ブランドを目にすることがある。
規模は、不動産オーナーや仕入れ先に対する交渉力にもつながる。セントラルキッチンや地域倉庫を設ければ、原材料費の変動を抑え、品切れを減らせる。カップやふた、シーリングマシンを統一すれば、ばらつきも抑えられる。持ち帰りが主流の市場では、こうした工夫が飲み物をこぼすリスクを減らし、配達員への受け渡しを速め、1日の処理量を押し上げる。
プレミアム路線
高価格帯では、喜茶(Heytea)や奈雪の茶(Nayuki)が異なる戦略を展開している。知名度の高いモールを狙い、店舗の内装に投資し、より高い価格帯で茶葉の鮮度や果物を前面に出したレシピを訴求する。店舗でゆっくり過ごせるカフェ体験を提供し、写真映えするパッケージでInstagramやTikTok上の口コミを促すのが狙いだ。ブランドコラボや期間限定フレーバーでメニューの新鮮さも保つ。急成長する別のブランド、霸王茶姬(CHAGEE)は、マレーシア、シンガポール、タイを中心に展開し、海外店舗は約100店、そのうちマレーシアには50店以上を構える。自社開発の自動化設備でカスタマイズしたアイスミルクティーの調理時間を短縮し、繁忙時にも品質とスピードの両立を図っている。
市場では、低価格帯と高価格帯の双方が成り立つ。低価格チェーンは店舗網の広さと価格で勝負し、プレミアムチェーンは体験と話題性で競う。中価格帯のブランドは洗練された店舗デザインや著名人の起用で差別化を図ることが多い。こうした各社の競争を通じて、消費者は数週間ごとの新フレーバー、季節ごとのメニュー変更、途切れることのないインフルエンサーキャンペーンを期待するようになっている。
現地に根付くローカライズ
東南アジアは言語、宗教、味覚が多様だ。事業を拡大するブランドは、現地に合わせた商品づくりを学んでいる。濃厚な味を好む市場では甘さを強め、必要に応じて控えめにもできる選択肢を用意する。マンゴー、カラマンシー、パッションフルーツ、ライチなどの熱帯果実もよく使われる。トッピングはタピオカに限らず、仙草ゼリー、アロエ、チーズフォーム、プリンなどをそろえ、お茶を飲みたい人だけでなく、デザートを求める人にも応えている。
現地の認証取得や法令順守も重要だ。インドネシアやマレーシアのようなイスラム教徒が多数を占める市場では、ハラル認証が信頼を高め、大手不動産オーナーやデリバリープラットフォームとの取引にもつながる。パッケージは現地の言語表示要件に合わせる。季節ごとの販促は、ラマダンからソンクラーン、旧正月まで地域の祭事に結びつける。蜜雪冰城の「雪王」に代表されるマスコットやブランドソングは、文化的なミームとなり、広告費をあまりかけずに顧客の愛着を育てている。
デリバリーも事業の中心的な役割を担う。スーパーアプリの販促時には注文が急増することが多く、チェーン各社は店内の混雑を避けるため、配達員専用の受け取りレーンを設けている。自社アプリの会員プログラムでは、ポイントや無料トッピングを提供し、リピート注文を促す。好調な店舗は、フルーツティーにソフトクリームを載せたり、期間限定の軽食と飲み物をセットにしたりと、分かりやすい追加提案で初回購入をリピーターへとつなげている。
店舗経営、フランチャイズ、立地争奪戦
地域内の出店ではフランチャイズ方式が主流だ。多くのブランドの投資額は中国と同程度だが、現地の許認可や言語、調達先の違いから、開店手続きはより複雑になり得る。それでも加盟店は、競争が飽和した中国本土市場と比べて魅力的な投資回収期間を見込めるとしている。モールの稼働率が高く、デリバリープラットフォームの販促も頻繁に行われるため、立地選びが適切なら初年度から好調な売り上げが期待できる。
チェーンの参入が増えるにつれて、好立地の確保は難しくなっている。大学や交通拠点、中価格帯のモールが主な出店候補地だ。シンガポールのような市場では、中国ブランドは同市をショーケースとして活用する。国際的なブランドとしての実績を築くため、賃料や人件費が高くても出店し、その手法をインドネシア、ベトナム、タイへ展開する。人材が豊富で、業務規律を重んじる規制環境が整っていることも、シンガポールの強みだ。
一部地域では、資金力のある新規参入企業を小規模な地場カフェより優遇しているとの批判が不動産オーナーに向けられ、反発が強まっている。それでも全体としては、スピードやメニューの幅、コスト管理を重視する、より競争的な市場になっている。消費者は選択肢の広がりや頻繁な販促の恩恵を受ける一方、競合各社は運営の近代化と価格競争力の強化を迫られている。
サプライチェーン、スピード、品質管理
原材料の調達は依然として課題だ。特に特定の茶葉やシロップ、トッピングにこだわるブランドは苦労が多い。国境をまたぐ物流は遅れたり不安定になったりすることがあり、定期的な品不足につながる。品質が確保できる場合には輸入品を現地の代替品と組み合わせたり、複数国をカバーする地域配送拠点を設けたりするチェーンも多い。効率性の高い事業者は仕入れ先を分散し、設備を標準化するとともに、特定のトッピングが不足した際に対応できるよう従業員を訓練している。
スピードは競争力につながる。自動抽出機やシーリングマシン、あらかじめ計量したシロップを使えば、味を損なわずに調理時間を数秒縮められる。AIを活用した需要予測は、人員配置や原材料の発注、閑散時間帯の販促設定に役立つ。品質管理チームは、覆面調査や、待ち時間、返金率など店舗ごとの指標の一元監視を通じて定期的に監査を実施する。こうした取り組みが、国境を越えて数十店舗から数百店舗へと拡大しても、一貫した顧客体験の維持につながっている。
国別の動向
インドネシアとタイが先行
ミルクティー需要で地域をリードするのはインドネシアだ。蜜雪冰城の規制当局提出書類によると、同国の店舗数は2024年9月時点で2,667店に達しており、中国以外の単一国でこれに並ぶ競合はほとんどない。甘い飲み物やカフェ文化に親しんできたタイの消費者は、低価格帯とプレミアム帯の双方のチェーンを受け入れている。年間を通じて続く暑さがアイス飲料の需要を支え、観光客の往来がバンコクやリゾート都市での売り上げを押し上げる。
ショーケース市場となるマレーシアとシンガポール
お茶の文化が根付き、中間層も厚いマレーシアは、幅広い消費者層を狙える市場だ。CHAGEEが同国で50店以上を展開していることは、消費者の需要と、好調なモール型店舗を再現しやすいことの両方を示している。シンガポールは品質の基準となる市場だ。ブランド各社は人目を引く立地で、価格設定やサービスの速さ、限定商品の反応を試す。多様な消費者層を抱える同市は、チェーンが地域展開に先立ち、海外の顧客の反応を知る機会にもなる。中国企業が成長の鈍い国内市場の外に活路を求める中、進出の足掛かりとしての役割は強まっている。
成長するベトナムとフィリピン
ベトナムは蜜雪冰城にとって海外有数の市場で、2024年後半までに1,304店が報告されている。ホーチミン市とハノイでは若年層が多く、小売店が密集しているため、店舗網の拡大による相乗効果が期待できる。フィリピンでは、甘いもの好きでデリバリーの利用率も高い市場に合わせて、各チェーンが戦略を調整している。慎重な出店と現地調達の提携を組み合わせることで、物流面での初期のつまずきを避けやすくなっている。
競合や隣接カテゴリーの対応
需要の急増を受け、コーヒーやスムージーのチェーンも対応を迫られている。アイスティーのメニューを拡充し、チーズフォームを試したり、フルーツティーのシリーズを投入したりして、さまざまな時間帯の需要を取り込む動きが広がる。地場のお茶ブランドも、価格を見直し、商品投入のサイクルを速めている。台湾発の先駆的ブランドであるゴンチャ、CoCo、タイガーシュガーは引き続き人気があり、一部の都市ではレシピの本格度を測る基準となっている。
技術投資も広がっている。販促はブランドアプリやスーパーアプリ、チャットプラットフォームを通じて行われるようになった。事業者はデータを使って従業員の勤務を調整し、クーポンを最適化し、健康を気遣う顧客向けに糖分の上限を管理する。マレーシアとシンガポールでは、包装済み飲料への砂糖税を受け、消費者の間で甘さを選べるメニューや糖分を抑えたレシピへの関心が高まっている。公衆衛生上の目標を掲げる政府が増えれば、この傾向は地域全体に広がる可能性がある。
注視すべきリスク
急速な事業拡大にはリスクが伴う。原材料の不足や賃料の上昇、従業員の離職率の高さが利益率を圧迫しかねない。ソーシャルメディアが主要な販促手段となる中、品質の低下はブランドに大きな打撃を与える。糖分やプラスチックに関する規制が強化されれば、コストが上昇する可能性もある。言語や文化の違いも大きく、ジャカルタで成功した商品でも、バンコクやマニラでは調整が必要となることがある。堅実な成長には、スピードと慎重さの両立が欠かせない。供給網の強化や研修への投資、都市ごとのメニュー調整が求められる。
市場の飽和も問題だ。今年は3店舗を支えられる学生街でも、6ブランドが一度に進出すれば需要の限界に達するかもしれない。優れた事業者はデータに基づいて出店ペースを調整し、既存店との顧客の奪い合いを避け、初期費用が先行する時期に加盟店を支えるだろう。東南アジアを一様な市場として扱う企業はつまずき、国ごとの違いを踏まえて戦略を立てる企業は勢いを保つとみられる。
要点
- 甘い味への嗜好や暑い気候、ソーシャルメディア文化を背景に、ミルクティーは東南アジアで日常的に飲まれるようになった。
- 中国チェーンは競争の激しい国内市場で培った規模と運営規律を生かし、迅速な出店と積極的な価格設定を進めている。
- 香港の規制当局に提出された資料によると、蜜雪冰城の世界の店舗数は2024年9月時点で45,302店。海外ではインドネシアとベトナムが最大の市場となっている。
- 業界推計では、東南アジアの現代的な茶系飲料への支出は約36億6,000万ドルで、インドネシアとタイが市場をリードする。
- 世界のバブルティー売上高は、2024年の26億3,000万ドルから2032年には約47億8,000万ドルへ拡大すると予測されている(年平均成長率は約8%)。
- 低価格チェーンは店舗網の広さと価格を重視し、喜茶(Heytea)や奈雪の茶(Nayuki)などのプレミアムブランドは体験、原材料、店舗デザインで競争している。
- ローカライズには、甘さの調整、熱帯果実の活用、イスラム教徒が多数を占める市場でのハラル認証取得、祭事に合わせた販促などが含まれる。
- 供給網には課題が残るため、各社は輸入品と地域拠点を組み合わせ、スピードと品質の安定に向けて設備を標準化している。
- フランチャイズへの関心は高いものの、国ごとの許認可や言語の違いが出店を複雑にする場合がある。
- 主なリスクは市場の飽和、糖分規制、人員確保、物流のボトルネックであり、出店ペースの慎重な調整と現地への適応が必要だ。