鉄道の費用負担をめぐる対立
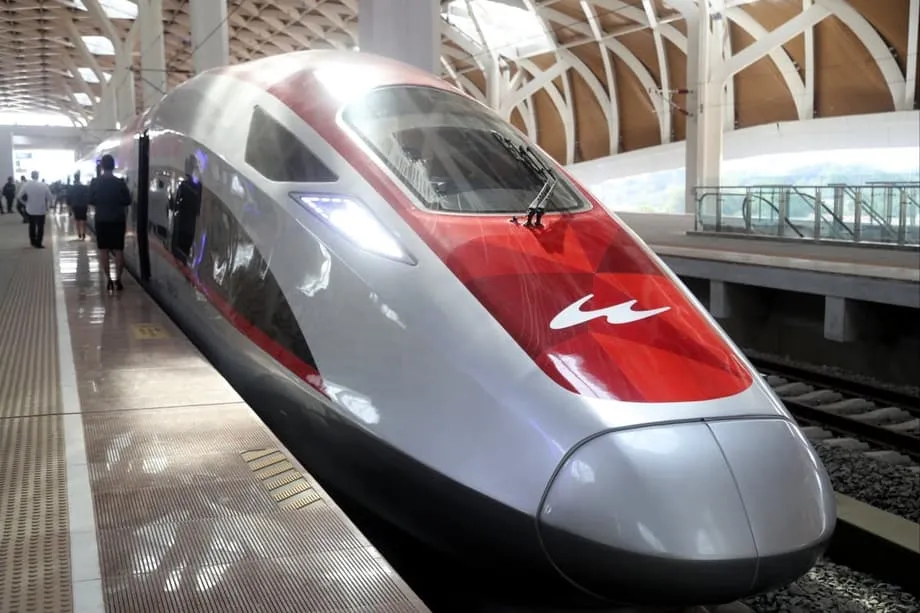
インドネシア政府は、ジャカルタ・バンドン間の高速鉄道「ウーシュ」に関連して膨らむ債務を国家予算で賄うよう求める声を退けた。政府高官は、債務は国有企業の枠組みと新たな政府系ファンドの中で処理すべきだと主張する一方、中国は路線の運行継続に向けた債務再編に前向きな姿勢を示している。この議論は一つの事業にとどまらない。インドネシアが大型インフラをどう資金調達するのか、国有企業がどこまでリスクを負うべきか、費用が計画を上回った際に納税者を守る仕組みは何かという問題に関わる。
目次
財政政策と国有企業の配当制度を管轄するプルバヤ・ユディ・サデワ財務相は、明確な立場を示している。同相は、約1,000社の国有企業の事業運営と配当を管理する新たな政府系ファンド「ダナンタラ」が、この事業の債務を負担すべきだと主張する。
発言に先立ち、同相は、ダナンタラはすでに国有企業から多額の資金を受け取っているのだから、債務についても責任を負うべきだとの見解を示した。
ウーシュはすでにダナンタラの管理下にある。ダナンタラは国有企業から約80兆ルピアの配当をすでに引き継いでいるのだから、そこから管理すればよい。ウーシュの債務を国家予算で支払うのは、少々ばかげている。国有企業の利益はすべてダナンタラに行くのに、負担はこちらに回ってくる。国有企業の配当を受け取るなら、債務負担を含めてすべて引き受けるべきだ
国家経済評議会議長で、戦略事業の主要な調整役を務めるルフット・ビンサル・パンジャイタン氏も、この立場に同調している。同氏は、解決策は融資元との正式な債務再編であり、国家予算に頼ることではないと述べた。また、交渉チームに権限を付与する大統領令が出される見通しだと指摘した。
この問題をめぐる北京との協議について詳しく説明した後、同氏は公的財政への負担を防ぐための政府の立場を要約した。
本当の問題は債務再編だけであり、そのために国家予算を使うよう求めた者はいない
北京は返済条件をめぐる協議に応じる用意があると示している。返済期間の延長、融資超過分への金利引き下げ、あるいは利用者の増加に合わせて資金繰りを整えるための新たな据置期間などが考えられる。双方の当面の目標は、財務の安定を取り戻しながら列車の運行を続けることだ。
事業の資金調達と費用増加の背景
ウーシュは2023年10月に営業運転を開始した。全長142キロの路線により、ジャカルタ・バンドン間の所要時間は、最高速度で約3時間から約40分に短縮された。当初の事業費見積もりは約60億ドルだったが、遅延、用地取得の難航、新型コロナ禍による混乱を経て約72億7,000万ドルに膨らんだ。建設費の約75%は中国国家開発銀行(CDB)からの融資で賄われ、当初分の年利は2%だった。費用超過分を賄うため、より高い3.4%の金利で追加融資が組まれ、年間の債務返済負担が増した。
中核となる資金調達モデルは企業間取引の形をとる。直接予算を投入するのではなく、合弁会社が借り入れて路線を建設した。インドネシア側は国有企業とその持ち株会社を通じて出資した。この仕組みにより、当初は国家予算への明示的な負担を抑えられた一方、運営費と資金調達費用を賄えるかどうかという資金繰りの試練に直面する国有企業に、リスクが集中した。
コンソーシアムとKCICの債務
事業会社のPT Kereta Cepat Indonesia China(KCIC)は合弁会社だ。インドネシア側はPT Pilar Sinergi BUMN Indonesiaの傘下にまとまり、国営鉄道会社Kereta Api Indonesia(KAI)、Wijaya Karya、Jasa Marga、プランテーション会社PTPN VIIIの4社を通じて過半数の株式を保有する。中国側には、技術、建設、車両を提供した国有鉄道・エンジニアリング企業が参加している。KCICは事業費の約4分の3をCDB融資で賄い、その後、合意された18兆ルピアの費用超過分に対応するため追加融資を受けた。
損失によって、この事業構造は試されている。会社の提出資料と政府の説明によると、KCICは2025年上半期に1兆6,000億ルピアの損失を計上し、そのうち約9,510億ルピアをKAIが株式保有を通じて負担した。より広範な国有企業コンソーシアムも2024年に大幅な損失を報告しており、現在の収入と運営費・債務返済に必要な資金との隔たりが浮き彫りになっている。利用者の増加に伴って運行実績は改善しているが、資金調達負担全体を賄うにはまだ至っていない。
ダナンタラにできること
国有企業を統合し、その配当を集約するために設立されたダナンタラが、解決策の中心に位置している。このファンドは約1,000社の国有企業の事業運営と配当の流れを管轄する。政府高官は、多額の配当をすでに受け取っているのだから、ウーシュの債務も処理すべきだと主張する。路線の運行を続け、主要な国有企業の財務基盤を守り、国家予算への依存を避けることが狙いだ。
戦略的な選択肢として、二つの案が検討されている。一つ目は、運営コンソーシアムに新たな資本を注入し、繰り返しの救済措置に頼らず債務を履行できるようにすること。二つ目は、資産を全面的な公的所有に移し、運営を別会社に委託するとともに、債務を一元的に処理することだ。いずれの案も、返済期間を延ばし、費用超過分の金利をより持続可能な水準に引き下げる融資再編と組み合わせる可能性が高い。
選択肢1 出資による資本注入
新たな出資はKCICの財務基盤を強化し、財務制限条項を満たす能力を高める可能性がある。また、より有利な融資条件の交渉にも役立つかもしれない。一方で、その資金は国有企業の枠組みから拠出しなければならない。配当として回したり、他の事業を支援したりできる資金が拘束されることになる。
選択肢2 所有権の移転
運営を別会社に残したままインフラを公的資産に組み入れれば、責任の所在と長期計画が明確になる可能性がある。また、債務はダナンタラの管理下に集約され、国家予算への流出を防ぐための歯止めも設けられる。批判的な見方をする人々は、モラルハザードを防ぎ納税者を守るため、移管に際して透明な会計と、景気後退時に誰が負担するかを定める明確なルールが必要だと警告している。
帳簿にどれほどの負担があるのか
財務上の圧迫は数字に表れている。KCICは2025年上半期に約1兆6,000億ルピアの損失を計上したが、その前の年には株主コンソーシアム全体で大きな赤字が出ていた。インドネシア側のパートナーを束ねるPilar Sinergi BUMN Indonesiaは2024年に約4兆2,000億ルピア、2025年上半期に約1兆6,000億ルピアの損失を計上した。筆頭株主のKAIが最大の負担を負い、2024年には約2兆2,300億ルピア、2025年上半期には約9,510億ルピアを負担した。KAIはKCICが再び資金繰りに窮した場合に備え、2024年に減債基金も積み立てた。債務面では、CDB融資の加重平均金利による負担が重く、金利の高い費用超過分によって、元本返済を除いても年間の資金需要は約1億2,100万ドルに上る。
利用者は増えている。路線の2025年上半期の利用者は約290万人だった。最近の1日当たりの利用者数は2万人から3万人の範囲で推移している。新しいサービスとしては堅調な利用者基盤だが、運賃収入でエネルギー、保守、人件費、線路使用料、債務返済の合計を賄うには至っていない。収支均衡に達するには、需要の大幅な増加、資金調達条件の見直し、またはその両方が必要とみられる。
KAIの新社長ディレクター、ボビー・ラシディン氏は議員に対し、債務の規模と構造は、放置すれば深刻なリスクになると述べた。
この事業の財務・運営上の問題は、時限爆弾のようなものだ
売上の増加は助けになるが、費用構造も重要だ。路線は比較的短く、長距離路線に比べて利用者1人当たりの収入には上限がある。運賃は、利用しやすさと費用回収の必要性のバランスを取らなければならない。最終目的地までの交通手段の充実や、乗り継ぎを一体化した乗車券は需要を押し上げる可能性がある。債務再編は資金流出を抑えられる。長期的な安定には、両面での進展が必要だろう。
中国が示す債務再編への姿勢
協議に関わる政府高官によると、中国はウーシュの運行継続に向けた返済条件の再編に前向きだ。この姿勢には、商業上の合理性と外交的な価値の両方がある。この路線は東南アジア初の本格的な高速鉄道であり、協力関係の象徴的事業でもある。運営会社を追い込んだり、運行を中断させたりするような混乱は、すべての関係者にとって大きな損失となる。
具体的には、返済期間の延長、費用超過分の融資に適用される金利の引き下げ、または利用者が増えるまで元本返済を先送りする据置期間の導入などが考えられる。予想される資金繰りに合う新たな返済日程に債務をまとめる方法もある。融資元の目標は、事業の安定化と債権回収の確保だ。運営会社にとっては、増える需要を安定した運行と予測可能な返済につなげることが目標となる。
ダナンタラの幹部は、詳細な評価を進めていると述べており、交渉チームを正式に設置する大統領令が出される見通しだ。この手続きでは、監査済み財務諸表、新たな予測、金利、返済期間、担保を定めたタームシートが必要になるだろう。また、国家予算に頼らず年間の債務を賄うため、国有企業の配当をどう活用するかも計画で定めることになる。
債務はジャカルタ・スラバヤ間の延伸計画を妨げるのか
政府は、高速鉄道を東のスラバヤまで延伸する計画を頓挫させずに、債務問題を解決したい考えだ。より長い路線は、より大きな移動需要を取り込み、キロ当たりの収入を押し上げる可能性がある。一方で、用地、駅、通勤鉄道や空港との接続を慎重に調整する必要もある。
「AHY」の通称で知られるアグス・ハリムルティ・ユドヨノ・インフラ・地域開発担当調整相は、当面の資金問題を解決する必要性を認めつつ、この方針を強調した。
ジャカルタ・バンドン間高速鉄道の債務問題が、スラバヤへの延伸計画を妨げてはならない
現在の財務上の圧迫を解消することは、延伸の前提条件だ。投資家は資金調達モデルとリスク分担の明確化を求めるだろう。需要予測には、ジャカルタの鉄道網の改良や、首都を東カリマンタン州に移転する計画など、変化する移動パターンを反映する必要がある。延伸が実現すれば、システム全体の事業性は改善する可能性があるが、それには現実的な需要に合わせて資金調達の仕組みを見直し、公的負担の明確な歯止めを設ける必要がある。
東南アジアからの教訓
地域全体で見ると、中国の支援を受けた鉄道事業の成果はまちまちだ。タイとマレーシアでは、高速鉄道計画が債務負担の軽減とリスクの再調整を目的に再交渉された。フィリピンでは、政治情勢の変化を受けて複数の鉄道融資が取り消された。ラオスは国境を越える鉄道を完成させたが、多国間機関の評価では、収益が不確かな大規模な偶発債務とされている。カンボジアは新線への支援を求めている。ベトナムは北部の新鉄道向けに中国融資を承認し、数百億ドルかかる可能性のある南北高速鉄道構想も維持している。共通するのは、需要、費用管理、リスク分担が事業の価値を左右するという点だ。
インドネシアの経験は実践的な教訓を示している。国有企業に損失が積み上がれば、国家予算への負担を避けるという約束だけでは議論は終わらない。仕組みが重要だ。適切に設計された保証、現実的な収入予測、透明な報告、予備費は、通勤者と納税者の双方を守ることができる。前提が変わったときに速やかに債務を再編すれば、運行を削らずに均衡を取り戻せる。
納税者と利用者への影響
財務省は、APBNとして知られる国家予算でウーシュの債務を負担することはないと強調している。この事業は企業間取引の形で資金調達され、解決は国有企業とそのファンドであるダナンタラが担うという。こうした立場は、納税者を直接的な費用負担から守ることを狙っている。実情はもっと複雑だ。国有企業の配当も公共の資産である。そうした企業が大きな損失を負えば、他の優先課題に振り向けられる財政余力は狭まる。リスクを抑えるため、政府は国有企業の配当を国家予算から切り離し、債務をダナンタラの中で区分管理する作業を進めている。
利用者にとって、このサービスは速度と快適さを明確に向上させる。鍵となるのは、より多くの人に、より頻繁に利用してもらうことだ。そのためには、競争力のある運賃、信頼できる運行ダイヤ、通勤鉄道、MRT、LRT、バス網との強い接続、そして交通機関をまたいだ使いやすい乗車券が必要となる。利用者が増え続ければ、運行効率は高まる。債務返済負担を再編で軽減できれば、保守や運行頻度により多くの資金を回せる。これが、財務を改善しながら安定した利用者基盤を築く道筋だ。
透明性も、技術と同じくらい重要だ。運行実績と財務状況を定期的に公表し、配当原資のうち鉄道債務に充てる額を明らかにし、ダナンタラがいつ、どのように介入するのかを定めれば、信頼を築ける。明確なルールは、厳しい局面で負担が国家予算に移るリスクを抑える。
今後の注目点
いくつかの節目が見えている。中国国家開発銀行や他の債権者との融資条件の見直しに向け、交渉チームに権限を与える大統領令が出される見通しだ。ダナンタラは、出資による資本注入と所有権の移転を比較し、費用と便益を全面的に評価した詳細な計画を示す必要がある。費用超過分の融資に適用される高い金利の扱いが焦点となる。投資家は、国家保証の有無と、その適用方法を明確にするよう求めるだろう。
運行目標も重要だ。利用者数の伸び、ピーク時と閑散時の乗車率、定時運行率、運賃の調整に注目したい。現在のジャカルタ・バンドン区間で安定した増加が見られ、再編後の融資によって資金繰りの圧迫が和らげば、スラバヤへの延伸計画は資金を確保しやすくなる。こうした措置はいずれも、国家予算による債務返済を必要としない。いずれも、規律ある実行と明確な情報開示が必要だ。
要点
- インドネシア政府はウーシュの債務返済に国家予算を使うことを拒み、国有企業とダナンタラに責任を負わせる
- 遅延と約18兆ルピアの費用超過により、事業費は約72億7,000万ドルに膨らんだ
- 建設費の約75%は中国国家開発銀行が融資し、当初分の金利は2%、費用超過分は3.4%だった
- KCICは2025年上半期に約1兆6,000億ルピアの損失を計上し、KAIは株式保有を通じて約9,510億ルピアを負担した
- ダナンタラは、KCICへの新規出資と、融資再編を伴う資産の全面的な公的所有への移転という二つの主要策を検討している
- 北京は、運行を安定させるため返済期間の延長や金利引き下げを含む債務再編に前向きな姿勢を示している
- 2025年上半期の利用者は約290万人に達したが、収入はなお運営費と資金調達費用を下回る
- 政府高官は債務問題がスラバヤへの延伸計画を遅らせてはならないと述べているが、その前に資金調達とリスク分担を解決する必要がある