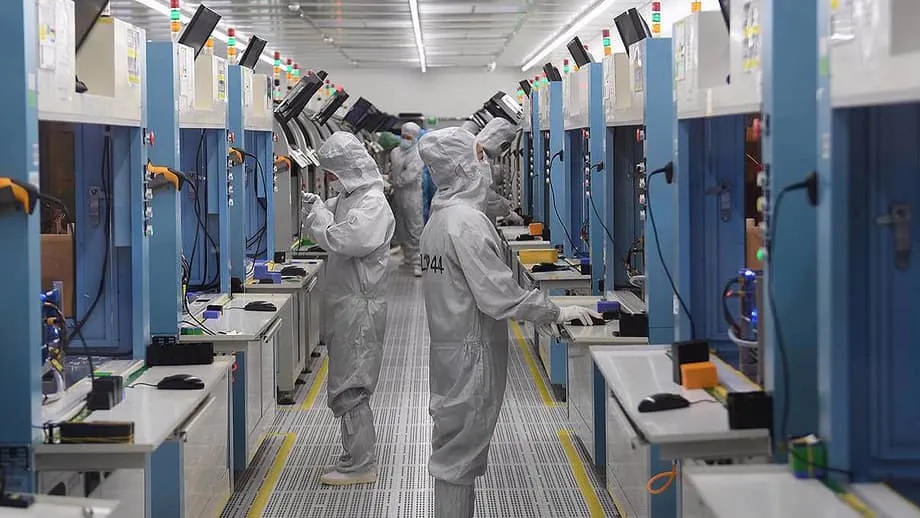
輸出規制が塗り替えた競争
ワシントンは7年にわたり、中国への半導体、ソフトウエア、製造装置の流れを締め付けてきた。当初の狙いは明確だった。最先端の半導体と、その製造に必要な装置やソフトウエアを中国から締め出し、人工知能(AI)、高性能コンピューティング、軍事システムの進歩を遅らせることだ。この取り組みはサプライチェーンを混乱させ、中国企業が最も高性能なプロセッサーをすぐに入手できないようにした。同時に中国国内では、チップ設計からパッケージングまで、産業のほぼすべての工程を再設計、再構築、置き換えようとする動きが全国的に加速した。
目次
その結果、単純な締め付けという見方では捉えきれない複雑な状況が生まれている。輸出規制は中国国内のコストを押し上げ、遅れを招いた一方、代替の波や新たな連携、技術的な迂回策も引き起こした。ファーウェイやSMICなどの企業は先端設計や製造に進出している。地方政府や国有投資家による新たな資金が、半導体製造装置、材料、パッケージングに流れ込んでいる。メモリーや半導体製造装置の国内有力企業も地歩を固めた。競争の次の段階は、こうした成果を中国がどこまで拡大できるか、そして米国が国内投資を進めながら規制をどう調整するかで決まる。
半導体は現代生活を支える基盤であり続けている。クラウドのデータセンター、携帯電話、自動車、工場のロボット、兵器システムを動かしている。先端半導体とその製造手段を握ることは、いまや戦略的資産とみなされている。双方とも急速に動いているが、出発点も制約も異なる。中国は依然として最先端分野で外国製の装置に依存している。一方、米国と同盟国には、広範な規制によって世界最大の半導体市場へのアクセスが自国企業から失われ、中国の自給自足の動きを加速させるリスクがある。
ワシントンが阻止しようとしたものと規則の変遷
米国の規制は段階的に導入された。2018年と2019年の初期措置では、中国企業が米国の技術を使う際にライセンスを必要とするエンティティー・リストに掲載された。2022年には、米国は先端AIプロセッサー、データセンター向けGPU、主要な半導体製造装置へと規制を拡大した。また、外国直接製品規則(FDPR)を通じて米国外の企業にも対象を広げ、米国製ソフトウエアで設計されたチップや米国製装置で製造されたチップも規制対象とした。2023年から2024年にかけて規制はさらに強化され、装置の対象区分や中国企業のリストが拡大し、高帯域幅メモリー(HBM)、設計ソフトウエア、さらにはAIモデルの学習に向けたクラウド利用にも及んだ。2025年初めには、国や企業ごとにアクセスを区分する段階的な枠組みを導入する一方、多数の国への出荷制限を求める案も出された。
こうした措置は米国の供給企業の売上を損ない、世界的な不確実性を高めた。米国の大手GPUメーカーは規則に収まるよう中国向けの低性能チップを設計したが、その後の改定で販売の余地が閉ざされた。米国の製造装置メーカーはライセンス取得の遅れに直面し、中国の買い手がかつて大きな売上比率を占めていた市場の見通しも悪化した。同時に、先端半導体製造装置への規制は、オランダや日本の同盟国との連携を通じて効果を上げた。リソグラフィーや一部の成膜・エッチング装置が、最も有効な圧力手段となった。
チップと製造装置
完成したチップは小さく、運びやすく、第三国経由での積み替えに紛れ込ませやすい。工場の装置や、それを稼働させるための複雑な支援体制は密輸が難しく、取り締まりもしやすい。そのため装置規制は、チップ規制より深く影響する。それでも執行は難しい。中国の買い手は仲介業者や友好的な国・地域を使い、一部の先端部品を迂回輸送してきた。規則の改定に伴い状況は変化し、そのたびに遵守、適応、回避を試みる新たな動きが生じている。
中国の強靱化と加速を目指す戦略
北京の対応は、国家による調整と草の根の競争を組み合わせたものだ。国家戦略が方向性を定める一方、地方政府、民間企業、国有投資家が不足分を埋めようと競っている。成熟・中位世代の製造プロセスでほぼ完全なエコシステムを築き、そのうえで代替手法と大規模投資を通じ、可能な範囲で最先端を目指すのが狙いだ。
資金と国家による調整
中国は半導体を含む戦略分野への資金配分と監督を一元化するため、科学技術分野の管理体制を再編した。副首相級が率いる指導グループが重点分野を定め、国家集積回路産業投資基金や地方政府の基金が製造装置、材料、先端パッケージングの事業を支援している。半導体設計と製造に関する中国の研究成果は急増しており、研究チームは欧米やアジアの大手企業が切り開いた道を追うだけでなく、材料やアーキテクチャーの斬新なアイデアにも取り組んでいる。
地方間の競争が原動力に
市や省の政府は国内の半導体事業を強力に後押しするようになった。深圳は設計、製造装置、パッケージングを対象とする複数年基金を立ち上げた。上海は半導体製造装置関連の新興企業や、地元の有力企業に焦点を当てる大型のプライベートエクイティーファンドを支援した。杭州や湖北省も、メモリー大手YMTC関連の計画を含む大規模な支援策を打ち出している。こうした競争が資本と人材を呼び込み、試作ラインの整備を加速させ、技術目標の達成に向けて各チームに圧力をかけている。
国産GPUを軸にした連携
米国製の最上位GPUへのアクセスが規制で狭まるなか、中国のクラウド企業、AI新興企業、半導体設計企業は、国産アクセラレーターを中心とするソフトウエアとハードウエアの基盤を築くために連携した。AI学習向けの国産プロセッサーを推進する業界団体が上海で設立されたことも、その動きを反映している。各社はファーウェイの「Ascend」シリーズなど国産アクセラレーター向けに、フレームワーク、コンパイラー、モデル開発ツールを最適化している。有力なAI開発企業は、中国国内の計算クラスターで大規模モデルを学習させていると明らかにしている。
中国の主要な半導体業界団体で集積回路設計部門を率いる魏少軍氏は、自立と世界との関与を両立する二本立ての戦略を呼びかける前に、業界の雰囲気を率直な言葉で表現した。
他国が抑え込もうとするほど、私たちは自立する必要がある。しかし、自立は孤立を意味しない
圧力下の迂回策と技術的前進
中国企業は、製造工程の工夫、システムレベルの設計、メモリーとパッケージングへの大規模投資を組み合わせ、差を縮めようとしてきた。注目を集める進展によってすべてのボトルネックが解消されたわけではないが、同盟国が現在規制している装置一式がなくても前進できることを示している。
DUVの工夫から先端パッケージングへ
SMICは、極端紫外線(EUV)と呼ばれる最先端装置より前の世代に当たる深紫外線(DUV)リソグラフィーを使い、7ナノメートル級のチップを製造した。DUVのマルチパターニングは速度が遅く費用もかさむが、十分な技術的工夫があれば、より微細な加工が可能だ。報道によると、SMICは線幅の制御や歩留まりの制約を回避しながら、さらに微細なプロセスを目指している。工程面の取り組みに加え、中国の設計企業はチップレット構造と先端パッケージングに注目し、複数のダイを一つのモジュールにまとめている。単一の大型ダイだけに頼らず性能を高める方法だ。
メモリーとストレージ
YMTCは3次元NANDで段階的に進歩し、世界の積層数で最上位に近い製品を出荷している。メモリーの高密度化はデータセンターや携帯電話にとって重要で、高帯域幅メモリーが依然としてボトルネックであるなか、国内供給の安定にも寄与する。DRAMや特殊メモリーを手がける中国メーカーも、国の支援と拡大する国内製造装置の基盤を背景に、性能を向上させている。
設計、EDA、オープンアーキテクチャー
ファーウェイ傘下などの設計企業は、標準的な命令セットやRISC-Vのようなオープンな代替方式を使ったAIアクセラレーターを目指している。欧米の最上位電子設計自動化(EDA)ツールへのアクセスが厳しくなるなか、国産EDAへの投資が急増した。中国の技術者は配置配線、検証、アナログ設計向けのツールチェーンを構築しており、大学ではカーボンナノチューブを使った論理回路など、新たなデバイスの構想を研究している。こうした実験が近く量産に結びつくとは限らないが、将来の飛躍につながる可能性がある。
少ない資源で成果を高めるAIモデル
適応力を示す際立った例の一つが、性能の低いGPUで競争力のあるモデルを学習させた中国のAI研究所だ。DeepSeekは、データの選別、学習スケジュール、推論の工夫による効率化を活用し、報告された計算予算が驚くほど少ない大規模言語モデルを発表した。一部の主張には議論があるものの、より大きな意味は明らかだ。制約によって各チームはソフトウエア、データ処理基盤、モデル設計を最適化し、中位性能のハードウエアからより高い性能を引き出すことを迫られた。
なお残るボトルネック
進展が相次いだ後も、中国には重要な技術の隔たりが残る。最も目立つのはリソグラフィーだ。EUV装置を供給するのはASMLのみで、中国の半導体工場はその装置を利用できない。国産リソグラフィー装置メーカーの上海微電子装備(SMEE)は成熟・中位世代のプロセスで性能を高めているが、最先端の露光装置では大きく後れを取る。最先端プロセスの歩留まり向上は、同盟国製の装置やレジスト一式なしでは依然難しい。その累積的な影響はウエハー当たりのコストや生産量に表れ、台湾と韓国が大きく先行している。
NANDではメモリーの供給が改善したが、AI向けの高帯域幅メモリーは供給が逼迫し、最上位製品の再現は難しい。国産GPUをめぐるソフトウエアのエコシステムは拡大しているものの、米国製チップ向けに長年成熟してきたベンダーのライブラリーやツールにはまだ及ばない。最上位のEDA機能へのアクセスは規制で制限され、市場投入が遅れ、検証も複雑になる。人材も制約要因だ。中国には多くの技術者がいるが、最先端の半導体工場を大規模に建設、運営した経験を持つ人材は、一握りの企業以外では限られている。
製造装置の品ぞろえの広さも制約となっている。中国にはエッチングや成膜の有力企業がある一方、計測、検査、フォトレジストでは不足が残る。一つひとつの欠落が時間とコストを増やし、不確実性を高める。こうした摩擦があるため、DUVを工夫して製造する先端プロセスは、EUVを使う競合企業に比べて高コストで、規模拡大も難しい。
世界の半導体ビジネスへの波及
輸出規制は多くの欧米企業の収益構造を変えた。米国の半導体設計企業は大市場から締め出され、その後の政策変更で販売機会を再び失った。複雑な規則改定、長期化するライセンス審査、基準の変更によって事業計画は難しくなった。中国専用製品を設計した企業のなかには、規則改定後に制限対象となり、在庫の行き場を失ったところもある。製造装置メーカーは友好国市場で需要が急増した一方、中国での保守契約や装置更新の見通しが悪化した。中国市場でシェアを失ったことで、中国の供給企業が台頭する余地も生まれた。
エヌビディアの最高経営責任者(CEO)、ジェンスン・フアン氏は、中国における自社の事業環境の変化について率直に語ってきた。ワシントンが規制を拡大した後、同氏は中国での売上が急減していると警告し、世界最大のAI市場から締め出すことによる、より広範な戦略的コストを指摘した。
中国は事実上、私たちに閉ざされた。市場のほぼすべてを占めていた状態から、ゼロになった
この痛手は、中国が余儀なくされた適応の裏返しでもある。米企業が市場アクセスを失う一方、中国企業は国産の代替品を購入する動機を得る。それが中国の半導体設計企業や製造装置メーカーに規模を拡大する余地を与え、やがてコストを下げ、性能を高める。双方に作用する循環が生まれている。
AI需要が市場の力関係を書き換える
大規模AIモデルの学習が、先端半導体需要をけん引する主な要因となった。米国製の最先端部品へのアクセスが閉ざされるなか、米国外のGPUを求める動きが加速した。ファーウェイの「Ascend」シリーズは、中国のクラウド事業者やAI開発企業にとって焦点となっている。国内の半導体・AI企業の連合は、ソフトウエア対応、性能調整、エコシステムの拡大で連携している。中国のAI研究所は、国産アクセラレーターを使う国内の計算クラスターで、最先端の大規模モデルを学習できるとする発表を相次いで行っている。
中国のAI企業アイフライテックは、最新の推論モデルを国産計算基盤だけで学習させたと説明した。かつて米国製GPUに依存していた業界にとって、象徴的な節目となる。
当社のモデル『Spark X1』は、中国独自の計算基盤で学習させた
製造装置メーカーも、長期的な視点を持つよう訴えている。中国の有力エッチング装置メーカーのトップは投資家に対し、中国は数十年ではなく数年で、世界トップ企業との技術差の大部分を縮められると述べた。
5年から10年、時間をください。私たちは最高の企業と肩を並べる
こうした取り組みにはリスクもあるが、AI需要と長期投資が同じ方向を向きつつあることを示している。国産アクセラレーターが一部の用途で同等の性能に達すれば、中国の買い手は輸入部品を置き換える動きを速め、ソフトウエアのエコシステムもそれに続くだろう。
政策のトレードオフと執行の課題
米国にとって、中心的なトレードオフは明らかだ。規制は最先端分野で中国の進歩を遅らせられる一方、研究開発や事業拡大を支える成長市場から米企業を締め出すことにもなる。中立的な立場の顧客に中国企業の供給品を検討させ、中国企業には産業のあらゆる工程への投資を促す。そのため多くの政策アナリストは、明確な対象を絞った規則、製造装置に対する厳格な執行、同盟国との連携強化に加え、米国の研究、人材育成、製造能力への投資拡大を主張している。
難題は規制の執行だ。チップは第三国経由で迂回輸送できる。クラウド利用の取り締まりも難しい。エンティティー・リストやライセンス手続きは絶えず更新しなければならない。その間も中国は立ち止まっていない。重要鉱物で対抗措置を取り、国産EDAや半導体製造装置への切り替えを促してきた。競争が長引くほど、こうした変化は定着していく。
だからといって規制が無意味というわけではない。とりわけEUVや最先端の検査装置が独自性を持つ製造装置分野では、時間を稼ぐことができる。問題は、その猶予をどう生かすかだ。半導体研究拠点への公的投資、新工場への助成、世界の人材を呼び込む制度は、一時的な優位を持続的なものにするうえで違いを生み得る。
今後注目すべき点
いくつかの指標が今後の方向性を示す。第一に、中国製の7ナノメートル級およびそれより微細なチップの生産歩留まりと生産量に注目したい。第二に、AIシステムの性能を左右する国産の高帯域幅メモリーとパッケージングの進歩を追う。第三に、コンパイラー、フレームワーク、ライブラリーを含む国産アクセラレーターのソフトウエア環境の成熟度を見る。第四に、第三国経由の迂回輸送やクラウド利用への規制執行を確認する。第五に、製造装置の規制や保守制限をめぐる同盟国間の連携を注視する。最後に、米国の政策が規制と長期投資、そして自国企業の市場アクセスをどう両立させるかに目を向けたい。
中国が成熟・中位世代の製造能力を高めながら、パッケージングやシステムレベルの設計を通じて選択した最先端分野を押し進めれば、国内需要の多くを賄い、海外の価格重視の市場でも競争できるようになるだろう。米国と同盟国が装置規制を強化し、自国の産業基盤への投資を拡大すれば、最先端プロセスとそれを可能にする製造装置での主導権を維持できる。
要点
- 米国は2018年以降、先端半導体、設計ソフトウエア、半導体製造装置を対象に輸出規制を導入し、2022年から2025年にかけて規制を強化した。
- 製造装置への規制は完成品のチップより回避が難しく、リソグラフィーや検査装置が最も有効なボトルネックとなる。
- 中国は設計、製造装置、パッケージングへの資金投入を加速し、国家の監督体制を再編するとともに、地方政府の基金で人材と資本を呼び込んでいる。
- 迂回策には、微細化に向けたDUVのマルチパターニング、チップレット、メモリーと先端パッケージングの急速な進歩がある。
- EUVリソグラフィー、高帯域幅メモリー、EDAへのアクセス、先端プロセスの歩留まり、大規模量産工場の運営経験には依然として不足が残る。
- 米企業は中国で大きな売上を失う一方、中国の買い手は国産の代替品に切り替え、国内供給企業の規模拡大を後押ししている。
- AI需要を背景に国産アクセラレーターを軸とする連携が進み、中国の研究所は国内の計算クラスターで大規模モデルを学習させていると報告している。
- 今後の政策の焦点は、対象を絞った規制、製造装置への厳格な執行、米国の研究、人材、製造への大規模投資となる。
- 今後の重要な指標は、中国の先端プロセスでの歩留まり、国産HBMの進展、国産GPUをめぐるエコシステムの成熟度、製造装置規制をめぐる同盟国間の連携だ。