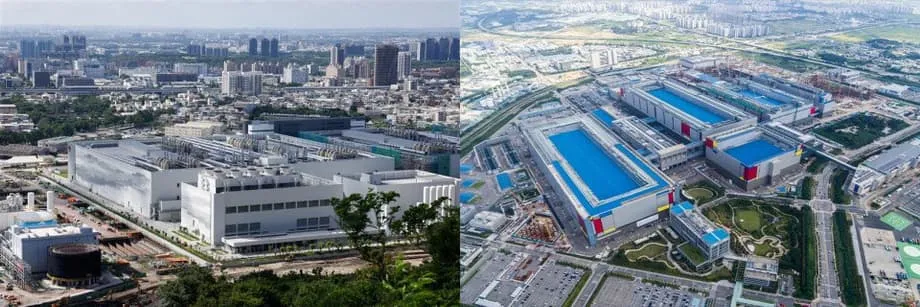
AI需要が半導体大国2カ国の明暗を分ける
世界的なAIブームを背景に、最先端半導体への需要が高まっている。この急増を追い風に、半導体大国である台湾と韓国の成長に差が生まれ、台湾はアジアの成長率上位に浮上する一方、韓国は減速している。アジア開発銀行は、半導体輸出の急増を受け、台湾の今年の成長率を約5.1%と予測する。韓国はサムスン電子とSKハイニックスの業績が回復しているものの、約0.8%にとどまる見通しだ。この差は、どちらの企業がより多く半導体を販売しているかという単純な比較ではなく、経済構造や政策判断、関税の影響度の違いを反映している。データセンターからスマートフォンまで、AIシステムには最先端のロジックプロセッサーと大容量メモリーの両方が必要であり、ファウンドリーとメモリーの各分野で受注を押し上げている。
目次
台湾の輸出エンジンは勢いを増している。8月の輸出額は前年同月比約34%増の過去最高となる約585億ドルに達し、同月の韓国の584億ドルをわずかに上回った。生活水準をめぐっても、象徴的な逆転が予測されている。台湾の1人当たり国内総生産(GDP)は3万8000ドルを超え、20年以上ぶりに韓国を上回る見込みだ。総生産額で見れば韓国経済の方が依然としてかなり大きいが、低成長が続けばその差は縮まる。
台湾経済と貿易に占める半導体の割合は、韓国より大きい。最近の推計では、半導体産業は台湾のGDPの約22%を占め、韓国の約10%の2倍を超える。輸出に占める集積回路の割合も、台湾は約3分の1で、韓国の約5分の1を上回る。この集中度の高さが、AI関連の設備投資拡大による台湾の恩恵を増幅させている。一方、産業構成がより幅広い韓国は、自動車、鉄鋼、石油化学の減速や関税の逆風にさらされやすい。
台湾が優位に立つ理由
世界のAI拡大を支えているのは、台湾のファウンドリー分野での優位性だ。台湾積体電路製造(TSMC)は、米国の有力企業が設計するAIプロセッサーやスマートフォン向けの最先端ロジック半導体の大半を製造している。台湾の半導体産業は、新竹サイエンスパークとその周辺に広がる緊密な集積地の中心に位置し、人材、サプライヤー、製造装置メーカー、物流が密接に連携している。このエコシステムはコストを抑え、歩留まりを高め、市場投入までの時間を短縮する。台湾は近年、研究開発、装置、人材の確保に対する税額控除を拡充し、最先端の生産能力と先端パッケージングを国内に維持するため、2033年までに数十億ドルを投じる計画を立てた。深刻な干ばつの際には、生産ラインの停止を防ぐため、当局が半導体工場への水の供給を優先した。これは、政府の政策が産業のニーズに沿っていることを示している。
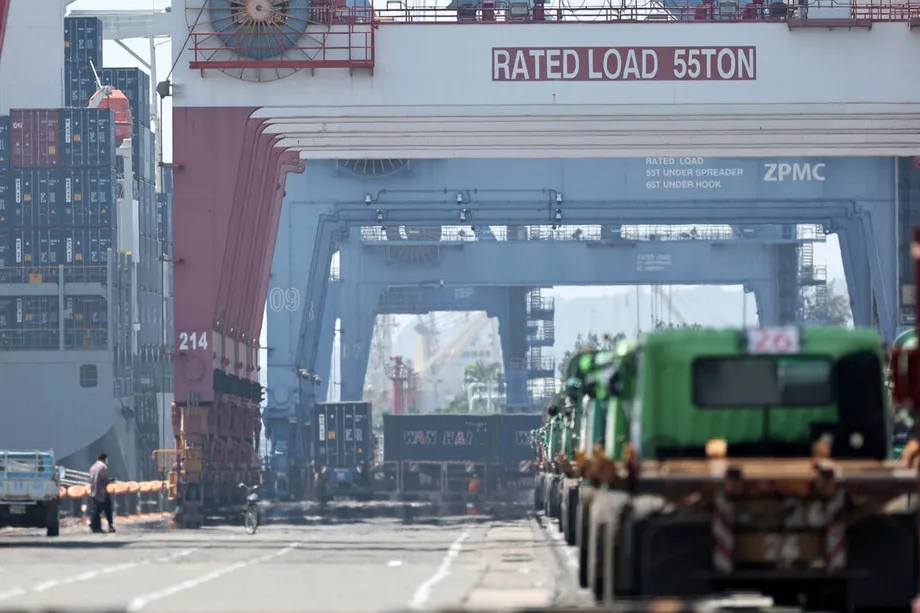
台湾にとって有利な分野で需要が急増している。クラウド企業や端末メーカーがAI関連半導体や電子機器の発注を増やし、台湾の対米輸出は急伸した。今年は米国向けの月間出荷額が一時、前年同月比60%を超える伸びを記録し、輸出総額の過去最高更新に寄与した。ここ数四半期、台湾の半導体製造装置の購入額は韓国を上回っており、先端ロジックと高付加価値パッケージングの生産能力が力強く拡大している兆しとなっている。業界調査によると、受託生産における台湾の世界シェアは60%を超え、最先端ロジックの製造技術では90%近く、あるいはそれ以上に達する。AI半導体の世界市場は当面、年率約20%で拡大すると予測される一方、半導体市場全体の成長率は1桁台後半にとどまる見通しだ。最先端分野で優位に立つ台湾は、このより速い成長の恩恵をより大きく取り込んでいる。
半導体の回復にもかかわらず韓国の成長が鈍い理由
韓国の半導体メーカーは、深刻なメモリー不況から回復しつつある。AIの学習や推論に大量の高速メモリーが必要となり、DRAMとNANDの価格は安定した後、上昇に転じた。SKハイニックスは、AIアクセラレーターに関連する高帯域幅メモリーの需要拡大から恩恵を受けている。サムスンはDRAMの新世代製品を投入し、先端ロジック向けファウンドリー事業の拡大を進めている。しかし、こうした追い風と同時に、経済の他の分野では圧力が強まっている。自動車、鉄鋼、部品は主要市場で関税引き上げに直面している。エネルギー集約型産業は、複数の地域でコストの変動や規制変更への対応を迫られている。その結果、半導体の利益回復が経済全体の押し上げにつながっていない。
政策の設計にも違いがある。韓国は半導体支援の包括的な政策パッケージを成立させたが、均衡ある成長を目指し、他の幅広い戦略産業にも支援を広げた。企業やエコノミストは、支援の重点の置き方や実施の速さで台湾に後れを取っていると指摘する。工場の柔軟な勤務制度や、重要プロジェクトに対する週労働時間の上限緩和、許認可の迅速化、設備投資・電力・水への支援策の簡素化をめぐる議論が続いている。韓国は2040年代までに半導体生産能力とサプライヤーを集積した巨大クラスターを建設する長期計画を発表し、官民による大規模投資を予定している。この戦略は成果をもたらし得るが、工場や人材育成の体制、電力供給、貯水能力の拡充には何年もかかる。当面は、自動車や素材分野への関税の影響が輸出の勢いを損ねている。年初来の韓国輸出は小幅増にとどまり、半導体と自動車は伸びた一方、鉄鋼と石油製品は減少した。
輸出の動向と関税圧力
関税政策は、各国に偏った負担をもたらしている。輸入国が自国のハイテク産業への打撃を避けようとするため、多くの半導体製品は最も厳しい関税の対象からほぼ外れている。一方、従来型の工業製品は異なる扱いを受けている。台湾の対米輸出はAI関連の受注を背景に大きく伸びたが、韓国では関税が引き上げられた自動車部品や鉄鋼などの主要品目で輸出が減少した。直近のある月には、台湾の輸出が前年同月比約3分の1増の約585億ドルとなった一方、韓国は1%強の増加にとどまり、584億ドルだった。韓国の対米鉄鋼輸出には高率の関税が課され、自動車の出荷も軟調だった。対照的に、台湾は電子機器需要の波に乗り、対米貿易黒字の拡大もその変化を反映している。エコノミストは、二国間の大幅な不均衡が注目を集める可能性があると警告する一方、半導体の戦略的重要性を背景に、現時点では多くの製品が新たな関税の対象から外れていると指摘する。
半導体構成の構造的な違い
この分野では、2つの産業構造が際立っている。台湾は、AIシステムやスマートフォンの頭脳となる先端ロジック半導体の受託生産をリードする。韓国は、プロセッサーにデータを供給するメモリー分野で優位に立つ。現在のAIサイクルでは、最先端ロジック、ロジック半導体と高帯域幅メモリーを積層する先端パッケージング、電力効率の高い製造技術への需要が強い。これが台湾のファウンドリーやパッケージング企業に優位をもたらす一方、韓国のメモリーメーカーにも追い風となっている。ロジックとメモリーの違いは、経済全体の動向にも影響する。メモリー市場は在庫サイクルに伴う変動が大きく、利益や投資を大きく揺さぶる傾向がある。複数年にわたるAI開発計画に結びついた最先端ロジックのファウンドリー受注は、より安定しやすい。
規模と産業集積も重要だ。台湾のエコシステムでは、材料、製造装置、パッケージング、検査、設計支援が主要工場の近隣に集積している。米国の半導体設計企業は、厳しい発売スケジュールに対応するため、こうした能力に頼っている。ただし、集積にも限界がある。新工場を支えるには電力と水の供給能力を拡大する必要があり、製造技術の微細化に伴い用地確保も難しくなる。AI関連の設備拡大には、大規模な発電能力の増強と送電網の整備が必要だとアナリストは警告する。台湾と韓国はいずれも、こうした供給能力の確保に時間がかかる。乾燥期や電力需要のピーク時に半導体事業向けの水と電力を優先する台湾の判断は、国家的な優位性を維持しようとする政府の姿勢を示している。韓国も同様に、半導体クラスター向けの長期的なエネルギーと水の確保を進めるとともに、工程技術や製造装置の保守における人材不足に対応する研修プログラムを推進している。
リスクと強靱性
台湾に先端半導体の生産能力が集中していることは、地政学的・経済的なリスクを伴う。台湾海峡をまたぐ紛争が起きれば、深刻な混乱が生じる。エコノミストの試算には、全面衝突で世界の損失が10兆ドルに迫り、封鎖でも数兆ドル規模の損害が発生するという極端なシナリオがある。世界が台湾に依存している実態は明らかだ。台湾は最先端ロジック半導体の生産能力の大半を担い、主要ファウンドリーは受託生産で圧倒的なシェアを持つ。友好国の政府がより多くの工場に資金を投じても、台湾の効率性、人材の層の厚さ、サプライヤーの集積を短期間で再現するのは難しい。
生産拠点の国内回帰や友好国への移転は加速している。米国、欧州、日本、韓国は、生産、パッケージング、材料の拠点を自国内に呼び込むため、補助金制度や税額控除を導入した。アリゾナ州やニューヨーク州から、九州、ドレスデンまで、多くのプロジェクトが進んでいる。生産の立ち上げには時間がかかり、コストと労働力の制約も残る。台湾企業もこうした取り組みに参加し、地理的な分散を広げるため海外で一部の生産能力を構築しているが、最先端の生産は引き続き台湾に集中している。アナリストは、このバランスが今後数年間は続くとみている。
急速な成長は、社会や財政にも圧力をもたらす。台湾では、情報通信技術(ICT)や半導体分野の賃金が他業種より速いペースで上昇し、所得格差が広がっている。新竹のようなハイテク拠点での住宅不足は、テクノロジー産業以外で働く人々の生活費を押し上げている。地元のデータからは、高収入のテック業界の家庭で出生数がやや増えている可能性も示される一方、住宅費などの負担が重く、他の人々は子どもを持つことをためらっている。物価上昇によって実質賃金の伸びが一時的に鈍化し、家計債務はGDP比で高い水準にある。韓国も人口動態と住宅の負担に関する問題を抱え、主要都市では幅広い生活費の上昇に直面している。工場や輸出を増やすだけでなく、成長の質と量を両立させることが重要になりつつある。
それぞれの経済が次に取るべき対応
韓国はボトルネックを解消し、強みを多角化することで、半導体の回復を成長につなげられる。業界幹部は、柔軟な勤務形態や、時間が重要となる工場プロジェクトに対する週労働時間の上限の例外措置を求めている。送電線、変電所、水道インフラの許認可を迅速化すれば、生産能力の拡大計画に歩調を合わせられる。最先端技術と先端パッケージングに対する明確で安定した税額控除は、世界トップクラスのメモリー事業を補完する国内ファウンドリーの拡大を後押しする。半導体以外では、高付加価値の自動車・電池、低炭素鉄鋼、デジタルサービスを支援し、輸出リスクを分散できる。自動車や素材の関税摩擦を和らげる貿易外交も助けとなる。製造装置の技術者や工程エンジニアの技能訓練は、生産立ち上げを遅らせる人材不足の緩和につながる。巨大クラスター戦略を実現するには、エネルギーと水を適時に供給し、地域の許認可手続きを簡素化する必要がある。
台湾の優先課題は、成長の裾野を広げながら、優位性を確かなものにすることだ。AI需要の増加で生産能力の拡大が求められる中、水の再利用、安定した電力供給、人材育成の体制が戦略上の課題となる。先端技術を国内に維持するには、継続的な投資支援と予見可能な政策が欠かせない。中核的な優位性を保ちながら、パッケージングや成熟技術の一部を友好国の市場に分散すれば、集中リスクを抑えられる。金融の安定も重要だ。1人当たりGDPを押し上げる為替変動への対応に加え、新竹や台北で住宅を手に入れやすくすることが、幅広い層に恩恵が及ぶ成長につながる。米国、日本、欧州とのサプライチェーン連携を継続すれば、重要な製造装置や市場へのアクセスを維持しやすい。自由貿易協定を慎重に拡大すれば、価格競争だけでは苦戦してきた半導体以外の産業も支えられる。
要点
- 2025年の成長率は、台湾が約5.1%、韓国が約0.8%と予測されている。
- 台湾の8月の輸出額は約585億ドルに達し、月次で韓国を上回った。
- 台湾の1人当たりGDPは、約22年ぶりに韓国を上回る見通しだ。
- 半導体は台湾のGDPの約22%、韓国の約10%を占め、AIサイクルが経済全体に及ぼす影響を左右している。
- 輸出に占める半導体の割合は、台湾が約3分の1、韓国が約5分の1となっている。
- 米国の関税は韓国の自動車と鉄鋼に打撃を与えている一方、多くの半導体製品は最も厳しい関税の対象外にとどまっている。
- 台湾は先端ロジックとパッケージング、韓国はメモリーで優位に立つが、両国とも電力と水の供給能力拡大に課題を抱える。
- 台湾以外で生産能力を増強する世界的な取り組みは広がっているが、当面、最先端半導体にとって台湾は依然として重要な拠点だ。