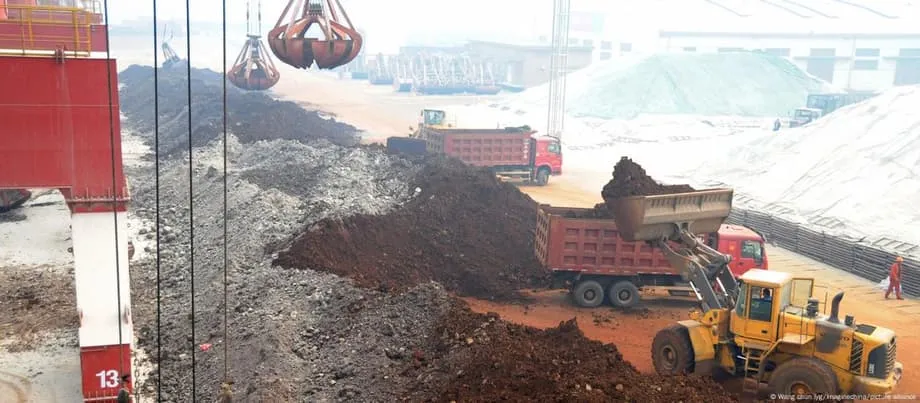
今、レアアースが重要な理由
レアアース元素は、現代生活を支えるモーター、センサー、半導体チップに使われている。17種類の金属元素は磁石の保磁力と耐熱性を高めるため、電気自動車(EV)のモーター、風力タービンの発電機、スマートフォン、医療機器、レーダーシステムに欠かせない。レアアースがなければ、クリーンエネルギーの目標達成も、高性能兵器の開発も、次世代コンピューティングの普及も、遅れ、コストが膨らむ。
目次
重要な工程での供給は、1カ国に集中している。中国は世界の採掘量の約60~70%、分離・精製の約90%、永久磁石の製造の約94%を占める。高温用磁石に不可欠なジスプロシウムやテルビウムなどの重希土類では、集中度はさらに高い。この偏在により、ニッチな素材市場は自動車、エネルギー、航空宇宙、電子機器にとって重大な戦略リスクとなっている。
2025年、このリスクが現実のものとなった。北京が輸出規制を拡大し、対象を未加工鉱石のはるか先まで広げたためだ。中国産レアアース材料を含む磁石などの製品や、中国の採掘、加工、磁石製造技術を使って作られた製品の輸出には、現在、許可が必要となっている。微量の含有でも規制の対象となり得て、重希土類原料は含有率が0.1%と低くても対象となる。サプライヤー網のどこかで中国産材料に依存する企業は、審査に時間がかかり、結果が不透明で、場合によっては取得できない許可を求めなければならなくなった。
中国が優位を築いた経緯と、その置き換えが難しい理由
中国は数十年をかけ、採掘・分離から合金化、磁石工場まで、エンジニアや設備メーカーの層も厚い産業基盤を築き上げた。規模の経済、鉱山と中流工程の施設が近接していること、環境基準が比較的緩やかなことによって、コストは低く抑えられた。その結果、原料、試薬、熟練労働者がすぐ近くにある産業エコシステムが形成され、納期の短縮と継続的な工程改善が可能になった。重希土類の加工では、中国の施設がほぼ独占状態にある。
この優位性が圧力手段として使われたのは、今回が初めてではない。2010年、東シナ海での事件の後、日本のメーカーは出荷が滞ったと報告した。その後の裁定では、中国が輸出制限によって貿易ルールに違反したと認定された。価格が急騰し、中国国外のプロジェクトが加速したが、価格が下落すると勢いを失った。2011年から2016年にかけて多くの投資家が撤退し、中国以外の資産開発案件は細った。そのころ、需要は急増し始めていた。
レアアース事業は立ち上げに長い時間がかかり、認証手続きも複雑なため、こうした変動は重要な意味を持つ。磁石メーカーや最終製品メーカーが新たな酸化物、金属、完成磁石を認証するには、何年も要する。価格が大きく変動すると、新鉱山や中流工程の施設を建設する事業性が一夜にして失われることがあり、再稼働に必要な経験や設備も簡単には取り戻せない。
2025年の輸出規制で何が変わるのか
2025年4月、中国は複数の重希土類と磁石関連製品を対象とする新たな規則を導入した。その後数カ月で輸出量は減少。米国と欧州の自動車メーカーは高性能磁石の供給不足に直面し、生産計画の見直しを迫られ、中国国外では価格が急騰した。
2025年10月には対象範囲が拡大された。中国産材料、または中国の採掘・分離・磁石製造技術を使った磁石その他の製品は、海外で製造された場合でも輸出許可が必要となった。先端半導体やメモリーに関わる申請は、案件ごとに審査される。2025年12月1日からは、外国軍に関連する許可申請は却下され、中国国籍者は許可なく海外のレアアース事業を支援することを制限される。これらの措置は、原材料にとどまらず、技能、工程ノウハウ、磁石生産にまで統制を広げるものだ。
相互依存か、脆弱性か
リスクが高まる一方で、相互依存も深まっている。貿易統計によると、米国は2022年まで特定のレアアース材料の対中輸出を増やしていた。中国はそれらを部品や最終製品に加工し、世界市場に供給していた。この双方向の貿易は、低炭素技術の普及を支え、消費者のコストを抑えてきた。
政治情勢が安定していれば、相互依存は供給を安定させる。しかし、許認可が政策手段となれば、同じつながりがショックを増幅させる。磁石に中国産材料がわずかでも含まれる企業は、法的な精査や待機期間に直面している。教訓は明白だ。多角化は、精鉱を分離酸化物、金属、合金、認証済み磁石へと加工する中流工程にまで及ばなければならない。
代替供給網の構築
各国政府や企業は、中国以外で一貫した供給網を築こうとしている。米国は国内およびパートナー国での採掘、分離、磁石事業に資金を投じている。オーストラリアは生産能力を拡大し、開発資金を呼び込んでいる。日本は公的資金、引き取り契約、技術支援を組み合わせ、信頼できる生産者を後押ししている。欧州連合(EU)は新たな規則、重点支援、貿易措置の可能性を通じて、依存度の引き下げを進めている。
日本の戦略とライナスとの提携
東京は2010年のショックを受け、融資、引き取り契約、工程に関する専門知識を組み合わせて対応した。双日とJOGMECによるオーストラリアのライナスとの提携は、日本の需要家向けにレアアース酸化物の安定供給網を築き、2023年には重希土類にも対象を広げた。資金提供を実際の納入や品質保証と直接結び付けることで、認証にかかる期間を短縮した。この手法は今も、他国が応用できるモデルとなっている。
米国の取り組みと今後の見通し
ワシントンは、産業政策と友好国への生産移転を組み合わせ、対中依存のリスクを減らそうとしている。米国輸出入銀行は、ビクトリア州にあるVHM Limitedのゴシェン・プロジェクトに最大2億ドルを融資する意向を示した。この鉱床には、ジルコンやルチルとともに、軽希土類と重希土類の酸化物が含まれる。主要な許認可を得ており、生産規模の拡大を想定したプロジェクトで、EVメーカーや防衛関連企業による長期引き取りの候補となる。これと並行して、政権は戦略備蓄、国内生産者向けの最低価格制度、加工・磁石分野での同盟国との連携を協議している。アジア各地で発表された新たな合意は、供給の確保、中国国外での精製能力の拡大、日本、マレーシア、タイ、ベトナム、カンボジアなどとの備蓄調整を目指す。
VHMのアンドリュー・キング最高経営責任者(CEO)は、最近の融資に関する動きをサプライチェーンの安全保障にとっての転機と位置付けた。米政府機関の支援について、計画段階のプロジェクトを建設へと進める具体的な一歩だと述べた。