GoToの新たな成長戦略
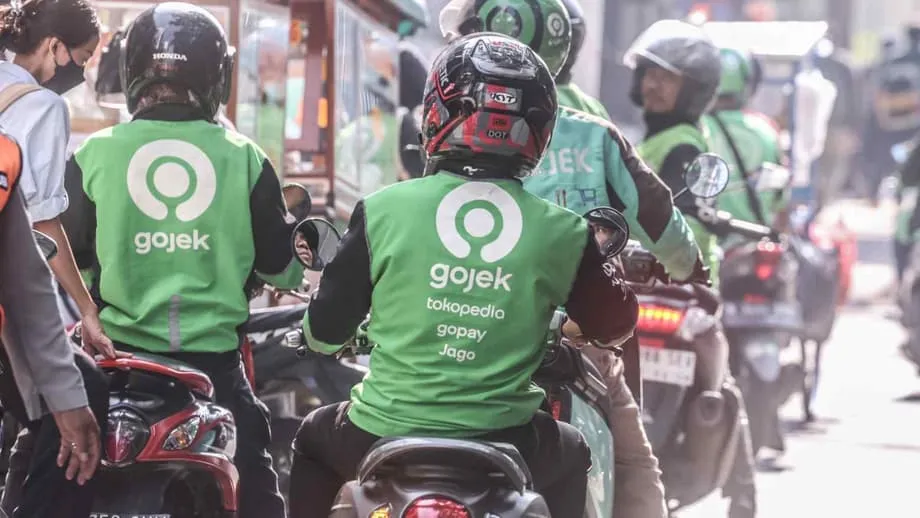
ジャカルタを拠点とし、Gojek、Tokopedia、GoPayを手掛けるテクノロジー企業GoTo Groupは、金融サービスを一段と強化している。同社は、利用者が信用機能や少額融資を試すきっかけとなるアプリ内ミニゲームを増やす計画だ。配車やデリバリーの成長が安定する一方、決済や融資などの金融サービスが事業に占める役割を拡大している。
目次
経営陣は、GoPayを日常的に使うサービスとして定着させ、同じアプリ内で簡単な貯蓄や借り入れの機能へと利用者を誘導してきた。インタラクティブなチャレンジや毎日のチェックイン特典、手軽なゲームは、決済の利用促進にすでに貢献している。次の段階では、利用者の関心が向いたタイミングを、無理のない信用サービスの試用につなげる。同社の最近の業績は、その重要性を示している。金融サービスはオンデマンドサービスを上回るペースで拡大し、GoPayの利用は過去最高を更新し続けている。
この戦略は、金融アプリ全般に広がる傾向を捉えている。行動科学やユーザー体験の研究を踏まえた遊び心のあるデザインは、たまの利用を習慣へと変えうる。金融アプリでは、決済頻度や利用継続率の向上につながり、時間の経過とともに後払いサービスや少額融資など関連商品の顧客獲得コストを抑えられる可能性がある。
ミニゲームが利用者の行動を変える理由
ミニゲームとは、アプリ内で任意に楽しめる短時間のアクティビティだ。毎日のチェックインを続ける仕組み、小額のクーポンが当たるルーレット、スクラッチカード、タスクを完了するごとに進むプログレスバー、報酬を獲得できるミッションなどがある。本格的なゲームではなく、進捗や期待感を手軽に生み出す軽い仕掛けだ。請求書の支払いやデータ通信量のチャージ、送金のためにウォレットアプリを開く、短い利用時間に自然となじむ。
金融アプリでは、こうした仕組みを、利用者に役立つ行動を促すために使うことが多い。連続記録の仕組みは毎日の再訪を促し、プログレスバーは請求書のリマインダー設定を案内できる。報酬は新機能を試すきっかけにもなる。こうした小さな働きかけを重ねることで、決済時の後払い分割払いや、料金と返済期間が明示された少額の融資枠など、信用サービスを試すハードルを下げられる。
遊びから商品の試用へ
基本的な考え方はシンプルだ。利用者がGoPayをより頻繁に開き、アプリ内で過ごす時間が長くなれば、適切なタイミングで事前審査済みの信用枠を提示する機会が増える。チェックイン特典をきっかけに、GoPayで公共料金を支払う際の割引を案内できる。そうした決済の場面で、初めての分割払いを試してみるよう自然に促すことも可能だ。利用者が申し込めば、融資額は少額で、条件は明確。返済は同じアプリ内で自動化される。
利用者の再訪を促すミニゲームの仕組み
GoToはすでに、よく知られた手法を取り入れている。毎日のチェックイン特典で連続記録を作り、ルーレットやスクラッチカードでクーポンや手数料免除など小さな賞品を提供し、少額でも期待感を生み出す。ミッションでは、1週間のうちに携帯電話料金を支払い、友人に送金し、ウォレットにチャージするといった小さなタスクを報酬と結びつける。プログレスバーやバッジは達成感を示す。こうした機能は、動作が速く、安定していて、データ通信量が少ないほど効果的だ。エントリークラスのスマートフォンや通信速度の遅い回線を使う利用者にとって重要となる。
こうしたやり取りの裏では、状況に応じて変化する施策が動いている。利用者が請求書の支払いをよく利用すれば、アプリは関連するミッションや割引を提示できる。Tokopediaでの買い物に関心を示せば、利用限度額を低く設定した短期の初回分割払いを案内できる。目指すのは、次に役立つ行動をわかりやすく、簡単にすることだ。利用者にオファーを大量に押しつけることではない。
利用促進を事前承認型の信用枠につなげる
事前審査は、利用促進と与信審査が交わるところだ。ウォレットの利用状況、電子商取引の購入履歴、本人確認の記録から利用者像を把握し、慎重な初期限度額の設定に役立てられる。長い申込書の入力を求める代わりに、過去の利用傾向に合わせた返済額と返済日を示すオファーをアプリ内に表示できる。返済はウォレット残高や連携口座から行えるため、手続きが簡単になり、返済遅延も減らせる。
GoPayの勢いとデータの優位性
最近の業績は、GoToがこの取り組みを拡大する理由を示している。第3四半期の純売上高は約4兆7,000億ルピアとなり、前年同期比で約21%増加した。同社は同期間に約620億ルピアの調整後税引前利益を計上し、年間の調整後利益見通しを約1兆8,000億〜1兆9,000億ルピアに引き上げた。金融サービスの売上高は約1兆5,000億ルピアで、前年同期比約55%増。消費者向け融資の伸びと決済取引の堅調な増加が支えた。GoPayの取引件数は9月に初めて5億件を超えた。
配車やデリバリーを含むオンデマンドサービスの売上高は約3兆2,000億ルピアで、約10%増加した。GoPayのネットワークは相当な規模に達している。インドネシアの国内総生産(GDP)の約3%に相当する取引がGoPayのエコシステム内で処理され、同国の成人人口の約12%が毎月アプリを利用する。金融サービスの取扱高は前年同期比約30%増の約170兆ルピアとなった。
主要都市以外への普及を目指し、2023年に単独のGoPayアプリがリリースされた。モバイルデータの使用量を抑え、低価格帯のスマートフォンでもスムーズに動作するほか、無料送金や請求書支払い手数料の引き下げなどを打ち出している。毎日のチェックイン特典やミニゲームといったインタラクティブな機能が、地方の第2・第3層都市の幅広い利用者への普及を後押ししてきた。利用者層が広がれば取引データが増え、利用者の同意を得たうえで、信用審査モデルの精度向上にも役立つ。
事業の中心に融資、Bank Jagoも統合
GoToはBank Jagoの株式を約22%保有している。同銀行はGoPayに統合され、利用者はアプリ内で口座を開設し、管理できる。この連携により、日々の決済から貯蓄、借り入れへと進む道筋が生まれる。融資資金の流れが簡素化され、残高や返済、今後の請求を一か所で確認できる。
給与の入金や期日どおりの請求書支払いといった日常的なデジタル銀行取引は、確認済みの情報を増やし、信用スコアの改善や債務不履行の抑制につながる。借り手にとって、自動返済やリマインダーは返済忘れのリスクを下げる。GoToと提携先にとっては、連携強化により債権管理コストを削減し、借り手が返済を滞らせた場合の回収率向上が期待できる。
この仕組みは商品開発の迅速化にも役立つ。まず少額でシンプルな信用枠を提供し、返済期日を守った実績を確認してから限度額を引き上げられる。Tokopediaやその他の加盟店では、決済時の分割払いも提供できる。将来的には、同じ基盤を活用し、少額保険や請求書支払いに備える積立機能など、関連商品も展開できる。
インドネシアのフィンテック市場で競争激化
インドネシアは東南アジアで最も活発なデジタル金融市場の一つだ。デジタルウォレットや後払いサービス、オンライン融資会社が日々、利用者の獲得を競っている。GrabやSea Groupなどの地域大手に加え、KredivoやAkulakuのような地場の専門企業も、頻繁なアプリ訪問をより深い金融サービスの利用につなげようとしている。
こうしたアプリの多くは、習慣づくりを促すために遊び心のあるデザインを取り入れている。毎日のタスクやポイント、ゲーム形式のチャレンジが再訪を促す。仕組みは似ているが、実行の仕方が重要だ。報酬がシンプルで確実に受け取れ、役立つ行動と結びついているアプリは、利用者を望まない商品に誘導せず、利用継続率を高めやすい。
競争の焦点は、ダウンロード数の獲得から利用習慣の形成へと移った。利用者が小さな報酬を求めて毎日戻ってくれば、再訪を促すコストが下がり、関連サービスを提示する機会も増える。手数料収入や金利差益で貸倒損失や販促費をまかなう必要がある融資事業では、こうした取り組みが健全な単位経済性を支える可能性がある。
安全策、規制、リスク管理
インドネシアでは融資への監督が厳しい。規制当局は近年、消費者向け融資や後払いサービスに対する監督を強化している。責任あるマーケティング、統一基準に沿った料金開示、返済能力の確認、データ保護などが求められる。こうした環境では、ゲーム要素を取り入れた体験も、衝動的な借り入れではなく健全な習慣を促すよう慎重に設計する必要がある。
責任ある設計は、限度額の設定と平易な説明から始まる。初回の限度額を少額に抑え、利用者が確認ボタンを押す前にルピア建ての総費用を明示し、給料日に合った返済日を設定することが基本的な保護策となる。一定の冷却期間を設ければ、短期間に複数の融資を受けることを防げる。限度額に近づいたときには警告を表示し、金利や手数料の仕組みを説明する情報も提供できる。報酬の獲得に融資を必要とするゲームにしてはならない。請求書のリマインダー設定や緊急時の備えといった健全な行動に報酬を結びつけるほうが安全だ。
適切な与信審査は損失を抑える。GoToはウォレットやマーケットプレイスの利用履歴、端末の確認、提携先の銀行情報を組み合わせ、本人確認とリスク評価に活用できる。モデルは問題の初期兆候に応じて限度額を引き下げたり、オファーを一時停止したりできる。返済実績をシステムに反映し、期日どおりの支払いが継続した証拠を確認してから限度額を引き上げる。不正利用対策として、生体認証や異常検知を導入すれば、ゲーム要素を取り入れたキャンペーンに伴うことのある特典の不正取得や個人情報の盗用を防ぎやすくなる。
今後12カ月の注目点
まず確認すべき指標は、利用者の獲得と利用状況だ。GoPayのデイリーアクティブユーザー数、ミニゲームに参加する利用者の割合、初めて融資を完了した利用者数から、取り組みが奏功しているかを判断できる。2回目、3回目の融資までにかかる期間や返済状況も、ゲームを通じた利用開始が健全で長期的な関係につながるかを示す。
信用の質も引き続き重要となる。延滞率、純償却額、借り手の属性別の返済遅延移行率などの指標は、リスクが抑制されているかを示す。アプリが地方の小規模都市へ普及する中、地域別、所得層別、商品別の動向も注目される。
投資家は単位経済性にも注目するだろう。リスクコスト、銀行提携先を通じた資金調達コスト、アクティブな借り手1人当たりのマーケティング費用、融資1件当たりの現金営業利益が主要な指標となる。これらが改善すれば、ゲームは単なる楽しい付加機能ではなく、融資事業の成長コストを抑える原動力の一部だという見方を支える。
商品分野の広がりや提携も重要だ。GoPay内で貯蓄、保険、投資の機能を提供すれば、収益源を多様化し、利用を深められる。Tokopediaの加盟店や通信事業者、公共料金事業者との連携を強めれば、利用機会を広げ、与信審査や不正防止に役立つデータも増やせる。これらの取り組みをどこまで実行できるかが、成長の持続性を左右する。
要点
- 金融サービスが配車やデリバリーを上回るペースで伸びる中、GoToは融資の試用を促すアプリ内ミニゲームを増やす。
- 毎日のチェックインやルーレット、ミッションなどの遊び心のある仕組みで習慣をつくり、決済や信用サービスの利用を促す。
- 直近の四半期の純売上高は約4兆7,000億ルピアで、前年同期比約21%増。調整後税引前利益は約620億ルピアだった。
- 金融サービスの売上高は約1兆5,000億ルピアで約55%増加し、GoPayの月間取引件数は9月に5億件を超えた。
- オンデマンドサービスの売上高は約3兆2,000億ルピアで約10%増加し、成長の軸はフィンテックへ移りつつある。
- GoPayはインドネシアのGDPの約3%に相当する取引を処理し、成人人口の約12%が毎月アプリを利用している。これがデータを活用した与信審査を支える。
- GoToはBank Jagoの株式を約22%保有し、銀行機能をGoPayに統合することで、預金、決済、融資を一か所で利用できるようにしている。
- 競争は激しく、Grab、Sea、Kredivo、Akulakuも特典やゲーム形式の機能で利用継続や信用サービスの利用を促している。
- 規制当局は融資や後払いサービスへの監督を強化しており、責任ある設計、明確な料金開示、返済能力の確認が欠かせない。
- 注目すべき指標は、ミニゲームの利用状況、初回から継続融資への転換率、信用損失、リスクコスト、単位当たりの収益性など。