ハイリスクな技術競争の中の脆弱な休戦
関税引き上げや輸出規制、緊張をはらんだ応酬が数カ月続いた後、米中両国は限定的な休戦へと歩み寄っている。この一時停止によって、何が変わったのかがはっきりと見えてくる。中国は急速に追随する立場から、あらゆる分野を網羅する技術大国へと変貌した。基礎科学や多くの最先端分野では、依然として米国が先行している。競争の舞台は今や、工場や研究所、データセンター、海上輸送路に広がっている。各国がエネルギーをどこから調達し、データをどう保存し、デジタル世界を統治するルールをどう設計するかにも影響を及ぼしている。
目次
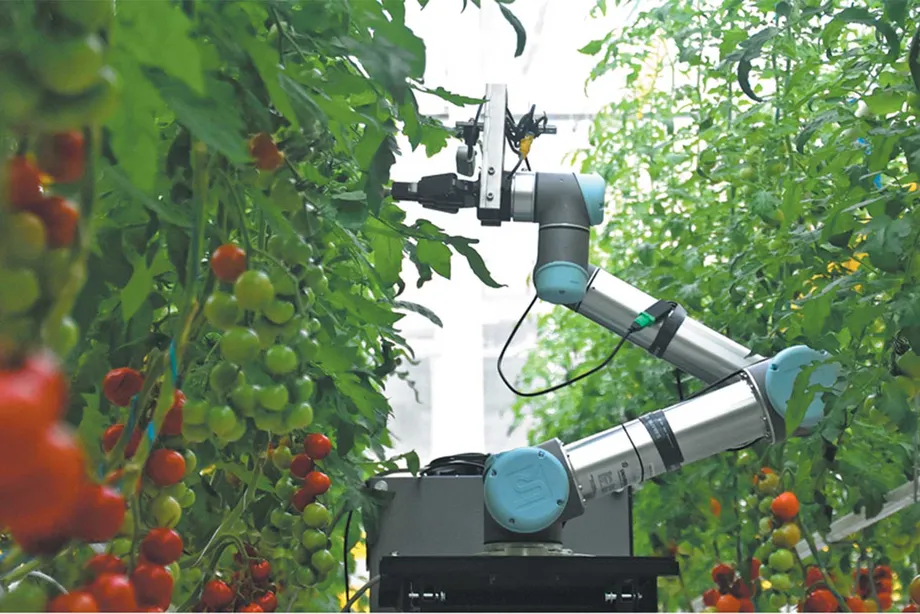
中国の台頭は偶然ではない。同国は20年にわたり、スマートフォンや通信機器から太陽光パネル、電池、電気自動車に至るまで、他国を寄せ付けないハードウェアの生産力を築いてきた。長期的な産業計画と、国内の激しい市場競争を組み合わせた。その結果、スピードと規模、そしてアイデアを素早く量産へと移せる緻密なサプライヤー網が生まれた。中国製の太陽光モジュールや電池セルの圧倒的な存在感、中国の電気自動車メーカーの急成長、産業用ロボットや高速鉄道分野での存在感の高まりに、その勢いが表れている。
米国は輸出規制、投資審査、戦略産業への新たな補助金で対抗してきた。こうした措置は、一部の最先端半導体や製造装置の移転を遅らせた。また企業にサプライチェーンの多様化を促した。しかし、次の段階でどちらが勝つかは政策だけでは決まらない。本当の競争は、科学を生産へと転換し、信頼できるインフラを大規模に展開し、他国が採用する規格を定められるかどうかにある。
次期5カ年計画の概要を示した党声明で、中国の習近平国家主席は、戦略技術で優位に立つための競争を「スプリント」と位置付けた。先端製造業を推進し、重要な投入資源を確保するために国家の手段を活用する決意を示した。
中国は、強みを固めて拡大し、ボトルネックを打破し、戦略的主導権を握る好機をつかまなければならない。政府は重要技術のブレークスルーを目指して異例の措置を講じ、輸出管理と安全保障審査の仕組みを改善する。
このメッセージは、明確な目標に向けて資金、規制、物流を連動させ、その後に生産を急拡大させるという北京のモデルを示している。また、輸出規則や鉱物備蓄の活用を強化する方針も示唆している。技術力が素材、エネルギー、港湾の支配と切り離せないことを改めて浮き彫りにしている。
中国はいかにスピードと規模を築いたか
中国は国家戦略と、迅速な試行錯誤を重視する草の根のエコシステムを組み合わせた。同国の製造拠点では、サプライヤーや熟練労働者、物流が狭い地域に集積している。この密度のおかげで、企業は設計から金型製作、組み立てまでを滞りなく進められる。コストを抑え、市場投入までの時間を短縮する効果もある。
製造力とサプライチェーン
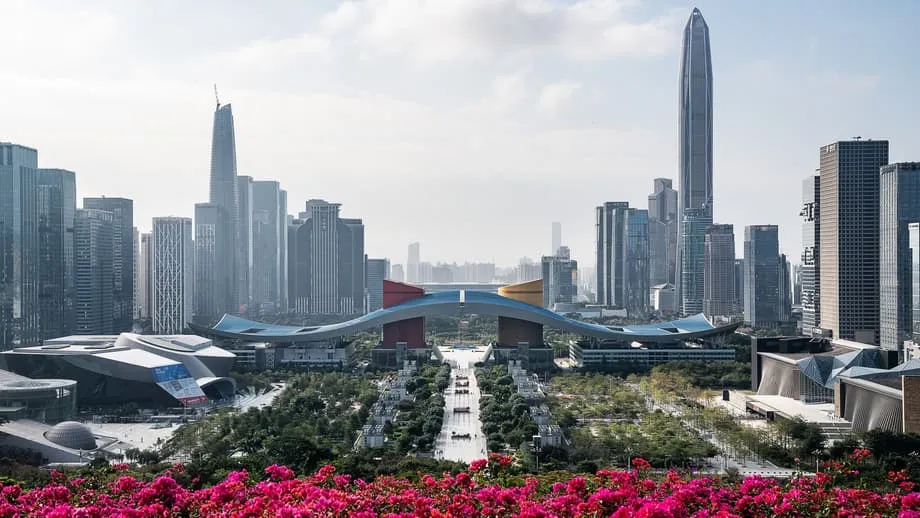
深圳はこのモデルを象徴する都市だ。小さな漁村として始まったこの街は今や、基板工場から精密金型、最終組み立てまでを網羅するハードウェア産業の集積地となっている。かつて模倣品の電子機器で知られた華強北地区は、今では部品や試作品、新しいアイデアが集まる市場として機能している。起業家は数日で部品を調達し、設計を試し、小ロットの注文を出せる。華為技術(ファーウェイ)やDJIなどの企業はこの環境で成長し、迅速な改良と確実な増産を学んだ。
クリーンエネルギーの製造工程では、中国のサプライヤーが各段階を支配している。世界の太陽光パネル生産に占める同国のシェアは、他のどの国も大きく上回る。電池セル、モジュール、パックの生産は中国の工場に集中している。風力タービン部品やパワーエレクトロニクスでも同様の傾向が見られる。規模が経験を生み、経験がさらなる規模を支える。工場は工程を磨き、不良を減らし、コストを圧縮する。世界の買い手はその結果、最も安価で入手しやすい選択肢を選ぶ。それが中国の港から届く製品であることも多い。
国内競争と世界市場への進出
中国国内の競争は熾烈だ。「内巻」と呼ばれる現象は、企業が機能をそろえ、価格を下げ、短いサイクルで新モデルを投入しようと競う状況を指す。地方政府は辛抱強い投資家のように振る舞い、工場や研究拠点を誘致するため、土地や減税、インフラを提供する。支援にはばらつきがあり、無駄につながることもあるが、企業が規模拡大の最も厳しい局面を乗り越える助けとなっている。その結果、最も速く無駄のない企業だけが生き残る市場が生まれる。勝者は成長を求めて海外に目を向け、手頃な価格の製品と充実した販売後のサポートを武器に、東南アジア、中東、欧州、中南米へ進出する。
電気自動車は、この方程式がどう機能するかを示している。中国では充電網の整備やソフトウェア機能が豊富な車への消費者の受容を背景に、国内需要が大きい。中国メーカーは地方都市にも進出し、強固なサービス網を築いた。国内で販売台数を伸ばした後、競争力のある車種を海外に投入した。世界の競合企業は今、電池を掌握し、コストを引き下げ、頻繁なソフトウェア更新で車両を改良する競争相手に直面している。
中国の特色を持つAI
人工知能(AI)は、競争の次の段階の中心に位置する。最先端モデルの研究と民間投資では米国が先行する。中国は規模やエネルギー計画、実用化への注力を通じて進展している。両国の道筋が、AIが工場や病院、都市サービス、農場にどう広がるかを左右する。
エネルギーとインフラの設計
AIの学習と推論には電力が必要であり、連続稼働するラックの冷却にも電力を要する。米国ではエネルギー価格は市場で決まり、地域差も大きい。データセンターの開発事業者は電力供給について交渉し、多くの場合、長期契約を結ぶ。送電網の制約は現実の問題だ。2024年には、サージ保護システムの故障により、バージニア州北部のデータセンター群が停止した。集積地が急速に拡大するなか、余裕がいかに小さいかを示す出来事だった。
中国のアプローチは、産業政策と送電網計画を組み合わせている。「東数西算」計画は、水力や風力が豊富な地域へ大規模データセンターを誘導する。立地の分散によって東部の負荷を軽減し、内陸部への投資を促す。各省の計画担当者は、電力網の増強や光ファイバー回線、冷却用水へのアクセスを連動させる。その結果、AIの普及に歩調を合わせて拡大できるシステムが築かれている。
オープンソースとモデルへのアクセス
中国のAIコミュニティーはオープンソースの慣行を取り入れてきた。企業や研究機関はモデルの重みや学習手法、限られたハードウェアで推論を行うための最適化技術を共有している。こうしたオープンな姿勢は、AIを活用した顧客対応や産業用の品質検査、教育ツール、端末上のアシスタントといった実用的なソリューションの開発を加速させる。2025年初頭にDeepSeekなどの大規模言語モデルが公開されると、世界各地の開発者が中国のプロジェクトに加わった。オープンモデルへのアクセスにより、小規模企業や大学も巨額の予算をかけずにシステムを微調整できる。
オープンソースにはトレードオフもある。広範なアクセスは国境を越えて能力を広げ、資金や資源に乏しい主体の参入コストを下げる。各国の政策担当者は、イノベーションを促しながら安全保障とプライバシーを守る方法を検討している。バランスの取れた制度であれば、本当に機微な技術と通常の研究を切り分け、進歩を妨げる一律の規制を避けられる。
半導体と変化する輸出規制の状況
半導体は依然、最も対立の激しい分野だ。米国の規制は今も高性能半導体と、その製造に必要な装置を対象としている。それでも中国メーカーは一部の差を縮めつつある。華為のAscend 910シリーズのアクセラレーターは、旧世代の米国製半導体に近い性能に達しつつあり、魅力的なソフトウェア群とともに出荷されている。中国企業が歩留まりを高め、低価格を維持すれば、トップクラスのAI研究所に属さない買い手が、学習や推論のクラスター向けに中国製品を選ぶ可能性がある。
ワシントンはAIの拡散を遅らせる方法を見直してきた。市場全体を封鎖しようとするのではなく、先端システムの行き先や使われ方を管理する方向へ移っている。この転換には、業界からの圧力と、第三国が中国製と米国製の供給を選べるようになった現実が反映されている。政策の一貫性が重要になる。規則が厳格化と緩和を行き来すれば、世界の企業は並行する技術基盤を構築してリスクを分散するだろう。
米国がなお優位に立つ分野
米国は長期的に重要な強みを保っている。研究大学や国立研究所、厚みのある資本市場が、アイデアを企業へと育てる流れを形成している。大手プラットフォーム企業は最も高性能な汎用AIモデルを学習させている。ソフトウェア人材や半導体設計の専門知識、オープンな研究コミュニティーは今なお世界トップクラスだ。
最先端研究と民間資本
米国のAIへの民間投資は、中国を大きく上回る。その資金は半導体設計やクラウドサービス、科学・防衛向けの特化型モデルに投じられている。新興企業はAIを発見に活用し、新素材やバイオテクノロジー、核融合を開拓している。こうした最先端分野は、学際的な研究と高リスクの資金調達における米国の強みを生かす。
同盟国との規格策定と価値観
連携も強みの一つだ。米国が欧州やアジアのパートナーと政策を一致させれば、安全性やプライバシー、セキュリティーの規格づくりに影響を及ぼせる。開かれたデジタル環境はイノベーションと率直な議論を支える。一方で、偽情報やデータ窃取にさらされるといった脆弱性も生み得る。輸出規制やサプライチェーンの安全対策、プライバシー規則で連携する民主主義国の政府は、市場の活力を保ちながら国民を守ることができる。
急激な分断の代償
両国のシステムの分離はすでに一部で進んでいる。米中はともに投資を審査し、安全保障上のリスクを伴う特定技術を阻止している。対象を絞った規制には合理性がある。しかし、貿易や技術のつながりを全般的に解体すれば、両国と世界全体に大きなコストが生じる。
安全保障上のトレードオフ
ネットワークから機器を排除したり、特定のアプリを禁止したりすれば、一定のリスクは減る。一方、低価格の機器に依存してきた小規模通信事業者や企業には、実質的な負担が生じる。すでに導入されたハードウェアの入れ替えには時間も費用もかかる。対抗措置も予想される。北京が市場参入を制限したり、自国の輸出規則を厳格化したりすれば、世界の企業は異なる法制度の間に挟まれることになる。
サプライチェーンと市場への影響
半導体のサプライチェーンは、最も明白な痛点だ。規制を受けて中国が国内の製造装置や素材への投資をさらに増やせば、長期的には競合する供給網の開発が加速する可能性がある。その結果、海外メーカーは、依然として世界最大の電子機器最終市場でシェアを失うかもしれない。規格の分断やエコシステムの重複は効率を下げ、世界経済の成長を損なう恐れがある。用途に最適な製品を買いたい国々も、二つの首都が定める規則によって選択肢を狭められる可能性がある。
米国が今、学び実行できること
中国の台頭は、米国の強みを生かせる実践的な教訓を示している。目標は中国の制度をまねることではない。研究室から工場までの循環を速め、投入資源を確保し、日常の産業にイノベーションを具体化することだ。
ハードウェアの知見と工場のスピード
製品の主導権は、チームが実物の設計をどれほど速く改良できるかに左右されることが多い。そのためには、実践的な工学技能を復活させ、先端パッケージングと組み立てを拡大し、設計者と製造現場との距離を縮める必要がある。産業分野の職業訓練や地域の試作拠点、小ロット製造への公的支援は、アイデアをより早く顧客に届ける助けとなる。
AI時代の電力
AIの成長は、モデルのアーキテクチャーと同じくらい電力によって制約される。米国はクリーンな発電を拡大し、データセンター集積地の系統接続を簡素化し、新たな発電能力と送電網の増強を組み合わせることができる。長期電力契約や蓄電、排熱の再利用は、稼働を安定させコストを抑える。計画では、データインフラや光ファイバー、水の利用を地域の状況と結び付けるべきだ。
オープンソースと実用的なAI
オープンなエコシステムは学習を加速させる。政府機関や企業は、小規模な開発者が応用できる責任あるオープンソースモデルやツール、データセットを支援できる。調達では、医療や教育、公共サービスの具体的な課題を解決するAIを優先できる。このアプローチは、ベンチマークのスコアだけでなく、効率性と実社会での価値を評価する。
より強靱な半導体供給
同盟国の経済圏にまたがって製造やパッケージング、素材の供給先を多様化すれば、単一障害点のリスクを減らせる。最も機微な能力に焦点を当てた明確で限定的な輸出規則は、広範な禁止よりも効果的だ。審査やライセンス供与でパートナーと連携すれば、通常の産業協力を妨げずに抜け穴をふさげる。
- 設計者とサプライヤー、受託製造業者をつなぐ地域の試作拠点に投資する。
- 高度な技能を持つ移民の受け入れを拡大し、技術者や研究者、技能者向けのビザ手続きを簡素化する。
- 開かれた市場と両立するプライバシー、安全性、セキュリティーの共通規格を同盟国と採用する。
- 政府の需要を活用し、安全なクラウドサービスから国内の電池工場まで、新産業の立ち上げを促す。
なお協力が合理的な分野
競争が共通の利益を消し去るわけではない。協力、あるいは少なくとも調整が双方と世界全体の利益になる分野がある。筆頭は気候技術だ。送電網の安定化や炭素計測、メタン削減で共同作業を進めれば、より広範な緊張にかかわらず恩恵がもたらされる。明確な安全策を設けた科学交流は、医療研究や災害対応を前進させ得る。ネットワークの相互運用性と安全性を保つには、国際標準化機関に幅広い参加が必要だ。
中国が輸出管理を強化し、戦略鉱物の備蓄を進める計画は、投入資源をめぐる競争が激しくなることを示している。米国とパートナー国は、多様な地域での採掘、精錬、リサイクルを支援することで市場を安定させられる。ライセンス契約や安全策を伴う技術共有、機微なサプライチェーンでの共同検査は、相互不信を和らげる可能性がある。
世界のその他の国々への影響
第三国にとって判断は容易ではない。多くの企業は二つのエコシステムの双方へのアクセスを必要としている。手頃な価格のハードウェア、信頼できるソフトウェア、予測可能な規則を求めている。中国製品は価格と納期で優位に立つことが多い。米国のプラットフォームは性能と開発者向けツールで優位に立つことが多い。中国の半導体メーカーが性能を高め、ワシントンが規制を見直すにつれ、より多くの買い手が双方の製品から選べるようになるだろう。同一のプロジェクト内で両方が使われる場合もある。選択肢がもたらす交渉力には、法的リスクも伴う。
北京は技術振興と新たな法的手段を組み合わせ始めており、中国の利益を損なう形で外国の規制に従う企業には罰則を科すと警告している。一方、米当局は輸出規則や制裁の執行を重視している。両国の間に立つ企業は明確な指針を求めるだろう。また双方の法域にコンプライアンスチームを置き、プロジェクトの各段階にどの法律が適用されるかを明記した契約を求めるようになる。
要点
- 中国はハードウェアの生産規模、国家主導の計画、激しい国内競争を世界的な強みに転換し、電気自動車、太陽光発電、電池、ロボットの各分野で存在感を高めた。
- 北京の新5カ年計画は、先端製造業と戦略技術を一段と重視し、輸出規制の強化や鉱物備蓄と組み合わせている。
- 米国はAIの最先端と民間投資で依然優位にあり、連携を生かして規格を形成し、開かれたデジタル環境を守ることができる。
- AIの拡大は電力とインフラに左右される。中国はエネルギー計画とデータセンターを一体化している一方、米国は電力供給能力と送電網の強靱性を高める必要がある。
- 中国のオープンソースAIはアクセスを広げ、普及を加速させる。米国は責任あるオープンな開発を促し、実用化に力を注ぐことができる。
- 半導体をめぐる競争は激化している。規制は一律の禁止から、先端技術がどこへ流れるかをより的確に管理する方向へ移りつつある。
- 急激な分断には大きなコストが伴う。対象を絞って調整した規則なら、サプライチェーンやイノベーションへの副作用を抑えながらリスクを軽減できる。
- ワシントンが取るべき行動は、ハードウェア技能の再構築、試作の迅速化、同盟国との半導体供給確保、AIの成長に合わせた電力計画の調整だ。
- 気候や医療、規格をめぐる選択的な協力は、競争が続くなかでも摩擦を和らげ、世界に利益をもたらし得る。